6.1 डेट मैनेजमेंट क्या है और डेट के प्रकार क्या हैं
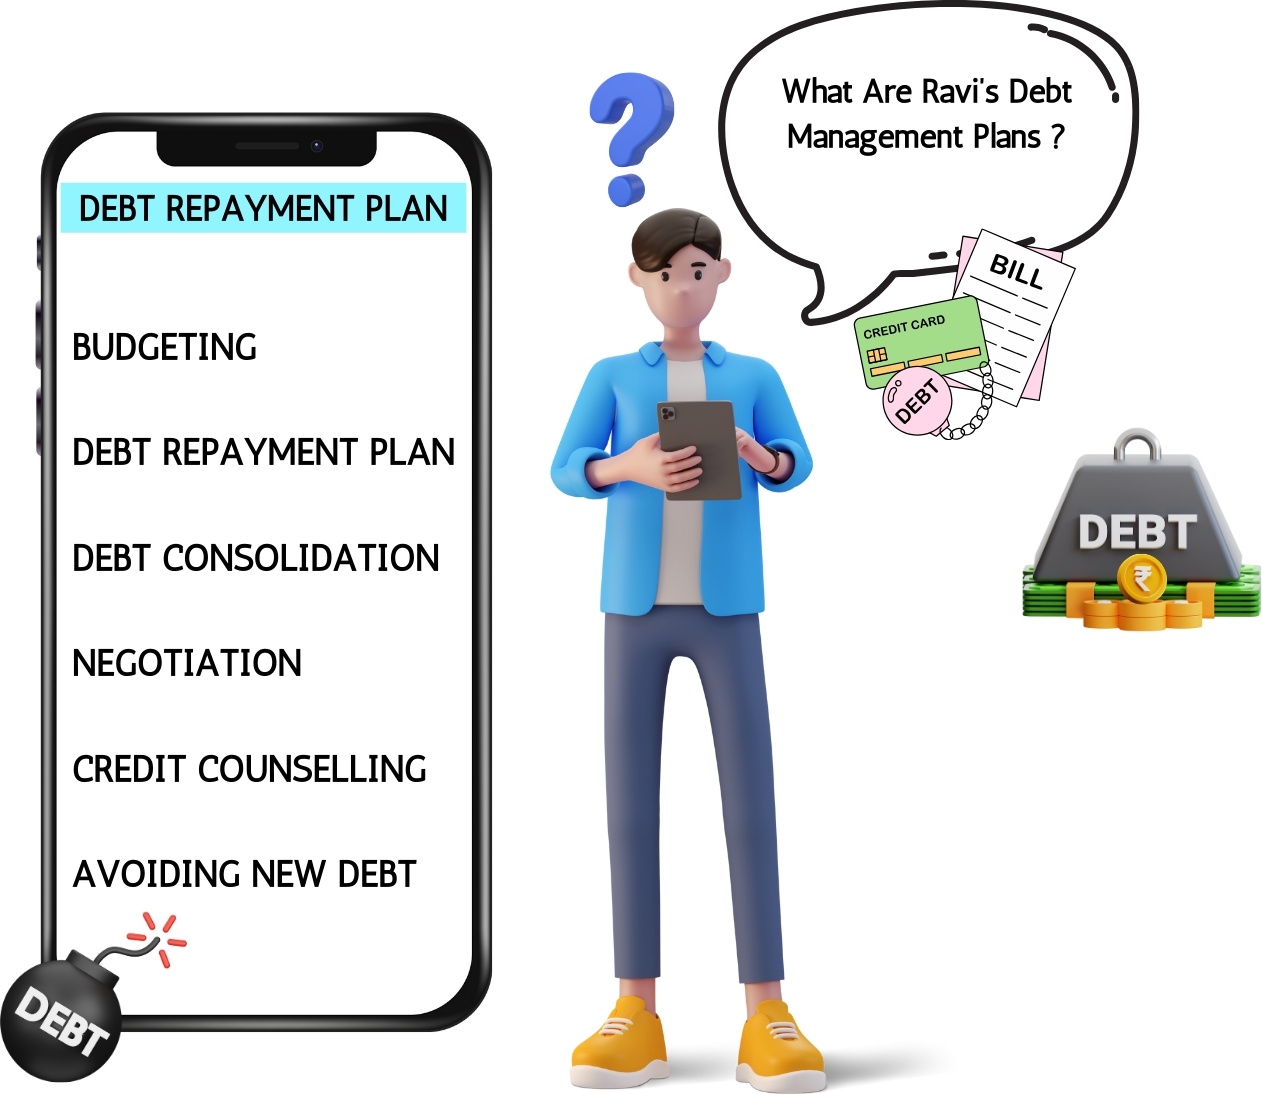
डेट मैनेजमेंट में आपके फाइनेंशियल दायित्वों को संभालने के लिए रणनीतियां और तरीके शामिल होते हैं, ताकि यह सुनिश्चित किया जा सके कि आप समय पर अपने क़र्ज़ भुगतान को पूरा कर सकते हैं और समय के साथ क़र्ज़ को कम या समाप्त कर सकते हैं. प्रभावी डेट मैनेजमेंट आपको अच्छा क्रेडिट स्कोर बनाए रखने, फाइनेंशियल तनाव से बचने और लॉन्ग-टर्म फाइनेंशियल लक्ष्यों को प्राप्त करने में मदद करता है. डेट मैनेजमेंट के प्रमुख घटक यहां दिए गए हैं:
- बजटिंग: आय और खर्चों को ट्रैक करने के लिए बजट बनाना और उसे बनाए रखना, यह सुनिश्चित करना कि आपके पास क़र्ज़ भुगतान को कवर करने के लिए पर्याप्त फंड हो.
- डेट रीपेमेंट प्लान: क़र्ज़ चुकाने के लिए एक संरचित योजना विकसित करना, अक्सर उच्च ब्याज वाले क़र्ज़ों को पहले प्राथमिकता देना.
- डेट कंसोलिडेशन: कम ब्याज़ दर के साथ एक ही लोन में कई लोन को जोड़ना, जिससे भुगतान को मैनेज करना आसान हो जाता है.
- बातचीत: कम ब्याज दरों या विस्तारित पुनर्भुगतान शर्तों पर बातचीत करने के लिए लेनदारों के साथ बातचीत करना.
- क्रेडिट काउंसलिंग: प्रभावी डेट मैनेजमेंट रणनीतियों को विकसित करने के लिए क्रेडिट काउंसलिंग एजेंसियों से सलाह लेना.
- नए क़र्ज़ से बचना: क्रेडिट कार्ड के उपयोग को कम करना और मौजूदा दायित्वों का भुगतान करते समय अतिरिक्त क़र्ज़ लेने से बचना.
क़र्ज़ के प्रकार
- सिक्योर्ड डेट: कोलैटरल द्वारा समर्थित क़र्ज़. अगर उधारकर्ता डिफॉल्ट करता है, तो लेंडर क़र्ज़ को रिकवर करने के लिए कोलैटरल को ज़ब्त कर सकता है.
- अनसेक्योर्ड डेट: डेट जो कोलैटरल द्वारा समर्थित नहीं है. लेंडर उधारकर्ता की क्रेडिट योग्यता और पुनर्भुगतान करने की क्षमता पर निर्भर करते हैं.
- रिवॉल्विंग डेट: डेट जो उधारकर्ता को एक निश्चित क्रेडिट लिमिट तक उधार लेने और दोबारा उधार लेने के विकल्प के साथ समय के साथ इसका पुनर्भुगतान करने की अनुमति देता है.
- किश्तों का क़र्ज़: एक निश्चित अवधि में निश्चित मासिक किश्तों में चुकाए जाने वाले क़र्ज़.
- क्रेडिट कार्ड क़र्ज़: खरीदारी करने के लिए क्रेडिट कार्ड का उपयोग करके किए गए रिवॉल्विंग क़र्ज़ का एक प्रकार. अगर देय तिथि तक पूरा भुगतान नहीं किया जाता है, तो बकाया राशि पर ब्याज लिया जाता है.
- स्टूडेंट लोन: शिक्षा के खर्चों को फाइनेंस करने के लिए लिए लिए गए लोन. वे अलग-अलग ब्याज दरों और पुनर्भुगतान शर्तों के साथ फेडरल या प्राइवेट लोन हो सकते हैं.
- मॉरगेज: रियल एस्टेट खरीदने के लिए इस्तेमाल किए जाने वाले सेक्योर्ड लोन. प्रॉपर्टी कोलैटरल के रूप में काम करती है, और लोन का पुनर्भुगतान लंबी अवधि में किया जाता है, आमतौर पर 15 से 30 वर्ष.
- ऑटो लोन: वाहन की खरीद को फाइनेंस करने के लिए उपयोग किए जाने वाले सेक्योर्ड लोन. वाहन लोन के लिए कोलैटरल के रूप में काम करता है.
- पेडे लोन: शॉर्ट-टर्म, हाई-इंटरेस्ट लोन का उद्देश्य उधारकर्ता के अगले पे-डे तक तुरंत खर्चों को कवर करना है. उनकी उच्च फीस और ब्याज दरों के कारण उन्हें अक्सर परेशानी माना जाता है.
- बिज़नेस लोन: बिज़नेस द्वारा ऑपरेशन, विस्तार या अन्य बिज़नेस गतिविधियों को फाइनेंस करने के लिए लिए लिए गए लोन. वे सुरक्षित या अनसिक्योर्ड हो सकते हैं.
रवि का डेट मैनेजमेंट
रवि की प्रोफाइल:
- आयु: 40 वर्ष
- व्यवसाय: कॉर्पोरेट कर्मचारी
- कर्ज़: होम मॉरगेज, ऑटो लोन, क्रेडिट कार्ड का कर्ज़
डेट मैनेजमेंट स्ट्रेटजी:
- बजटिंग: रवि अपनी आय और खर्चों को ट्रैक करने के लिए मासिक बजट बनाते हैं. ₹70,000 की मासिक सेलरी के साथ, वह सुनिश्चित करता है कि वह अपने क़र्ज़ भुगतान को कवर करने के लिए अपनी आय का एक हिस्सा आवंटित करता है.
- डेट रीपेमेंट प्लान: वे पहले अपने क्रेडिट कार्ड के क़र्ज़ का भुगतान करने को प्राथमिकता देते हैं, क्योंकि इसमें सबसे अधिक ब्याज़ दर है. जब भी संभव हो, वह अपने क्रेडिट कार्ड के कर्ज़ के लिए अतिरिक्त भुगतान करता है.
- डेट कंसोलिडेशन: वह कम ब्याज़ दर के साथ अपने कई क्रेडिट कार्ड लोन को एक ही पर्सनल लोन में समेकित करता है. इससे उनके लिए अपने भुगतान को मैनेज करना आसान हो जाता है और कुल ब्याज का बोझ कम हो जाता है.
- बातचीत: वह अपने बकाया बैलेंस पर कम ब्याज दर पर बातचीत करने के लिए अपने क्रेडिट कार्ड जारीकर्ता से संपर्क करता है. वे सफलतापूर्वक कम दर प्राप्त करते हैं, जिससे अपने मासिक भुगतान कम हो जाते हैं.
- क्रेडिट काउंसलिंग: वे प्रभावी डेट मैनेजमेंट स्ट्रेटजी विकसित करने के लिए क्रेडिट काउंसलिंग एजेंसी से सलाह लेते हैं. काउंसलर उन्हें एक वास्तविक पुनर्भुगतान प्लान बनाने में मदद करता है और अपनी फाइनेंशियल आदतों को बेहतर बनाने के सुझाव प्रदान करता है.
- नए क़र्ज़ से बचना: वह अपने क्रेडिट कार्ड का उपयोग कम करता है और अपने मौजूदा दायित्वों का भुगतान करने पर ध्यान केंद्रित करते हुए नए क़र्ज़ लेने से बचता है. वह क्रेडिट पर निर्भर रहने के बजाय भविष्य के खर्चों से बचता है.
इन डेट मैनेजमेंट रणनीतियों का पालन करके, रवि प्रभावी रूप से अपने कर्ज़ को मैनेज करता है और फाइनेंशियल स्थिरता की दिशा में काम करता है. वे अपने फाइनेंस पर अधिक नियंत्रण रखते हैं और अपने भविष्य के बारे में विश्वास रखते हैं, जो सक्रिय डेट मैनेजमेंट के महत्व को दर्शाते हैं.
6.2 क़र्ज़ को मैनेज करने की रणनीतियां
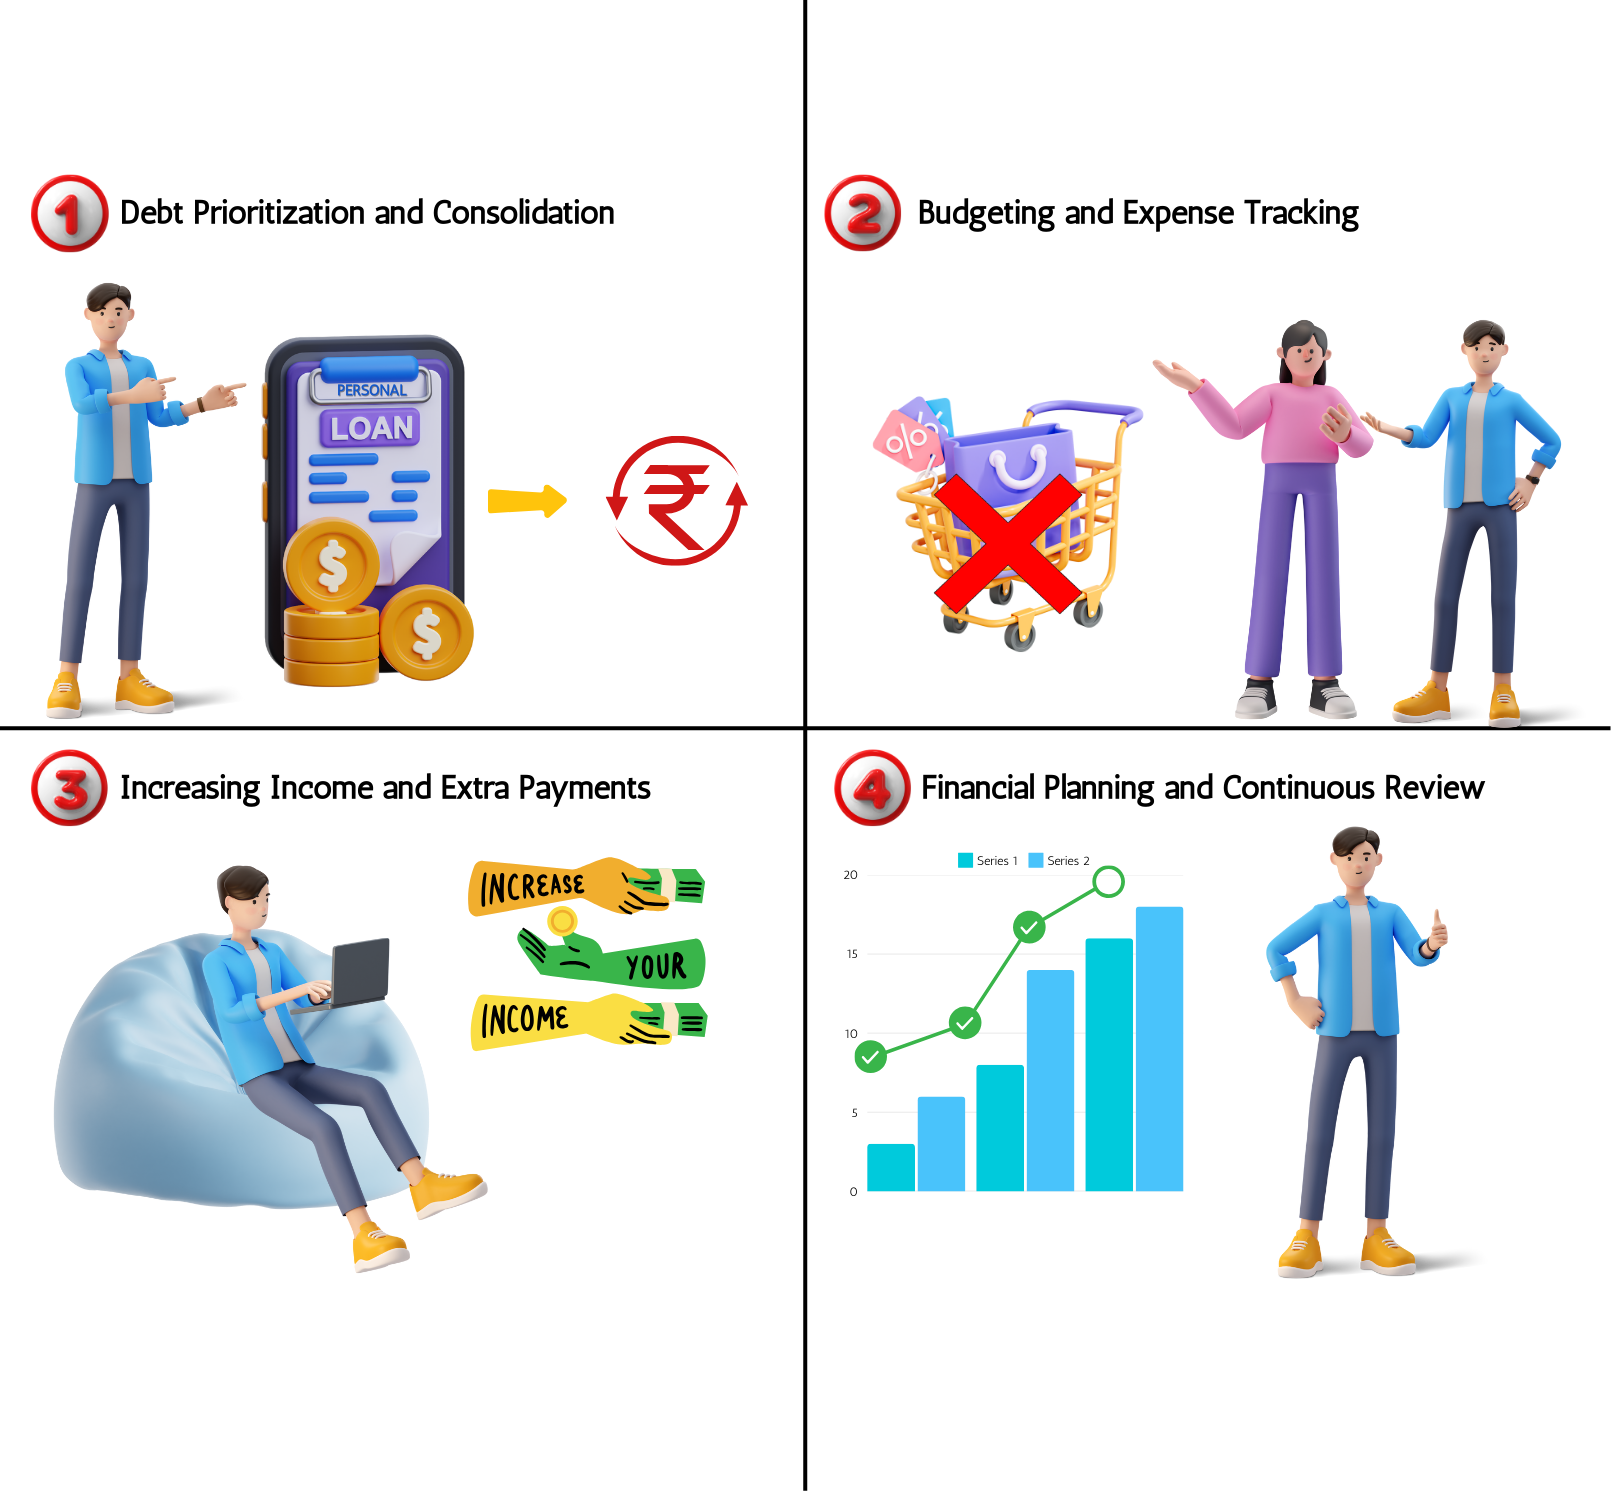
फाइनेंशियल हेल्थ बनाए रखने और लॉन्ग-टर्म फाइनेंशियल लक्ष्यों को प्राप्त करने के लिए कर्ज़ को प्रभावी रूप से मैनेज करना महत्वपूर्ण है. कर्ज़ को मैनेज करने में आपकी मदद करने के लिए यहां कुछ प्रमुख रणनीतियां दी गई हैं:
-
बजट बनाएं
- इनकम और खर्चों को ट्रैक करें: अपनी फाइनेंशियल स्थिति को समझने के लिए अपनी मासिक इनकम और खर्चों को ट्रैक करके शुरू करें.
- फंड आवंटित करें: विशेष रूप से डेट पुनर्भुगतान के लिए अपनी इनकम का एक हिस्सा आवंटित करें.
- अनावश्यक खर्चों को कम करें: उन क्षेत्रों की पहचान करें जहां आप कर्ज़ के पुनर्भुगतान के लिए अधिक पैसे निकालने के लिए खर्च में कटौती कर सकते हैं.
-
कर्ज़ पुनर्भुगतान प्लान विकसित करें
- सभी कर्ज़ लिस्ट करें: बकाया बैलेंस, ब्याज दर और प्रत्येक के लिए न्यूनतम मासिक भुगतान सहित अपने सभी कर्ज़ की लिस्ट बनाएं.
- उच्च इंटरेस्ट वाले क़र्ज़ को प्राथमिकता दें: पहले उच्च इंटरेस्ट वाले क़र्ज़ का भुगतान करने पर ध्यान दें, क्योंकि वे समय के साथ आपको सबसे अधिक इंटरेस्ट का भुगतान करते हैं.
- डेट स्नोबॉल विधि: वैकल्पिक रूप से, आप डेट स्नोबॉल विधि का उपयोग कर सकते हैं, जहां आप पहले सबसे छोटे कर्ज़ का भुगतान करते हैं और फिर अगले सबसे छोटे कर्ज़ पर जाते हैं.
-
क़र्ज़ समेकित करें
- डेट कंसोलिडेशन लोन: कम इंटरेस्ट रेट के साथ एक ही लोन में कई लोन को समेकित करने पर विचार करें. यह आपके भुगतान को आसान बना सकता है और कुल ब्याज लागत को कम कर सकता है.
- बैलेंस ट्रांसफर: अगर संभव हो, तो कम इंटरेस्ट रेट वाले कार्ड में उच्च इंटरेस्ट वाले क्रेडिट कार्ड बैलेंस ट्रांसफर करें.
-
लेनदारों के साथ बातचीत करें
- कम इंटरेस्ट दरें: कम इंटरेस्ट दरों या अधिक अनुकूल पुनर्भुगतान शर्तों पर बातचीत करने के लिए अपने लेनदारों से संपर्क करें.
- डेट सेटलमेंट: कुछ मामलों में, लेनदार एकमुश्त पेमेंट के लिए सेटल करने के लिए तैयार हो सकते हैं जो कुल देय राशि से कम है.
- Avalanche विधि का उपयोग करें
- उच्च इंटरेस्ट पहले: अन्य लोन पर न्यूनतम भुगतान करते समय सबसे अधिक इंटरेस्ट दरों वाले लोन का भुगतान करें. यह तरीका समय के साथ भुगतान किए गए कुल ब्याज को कम करता है.
-
प्रोफेशनल सहायता प्राप्त करें
- क्रेडिट काउंसलिंग: डेट मैनेजमेंट प्लान विकसित करने और अपने फाइनेंस को मैनेज करने की सलाह प्राप्त करने के लिए क्रेडिट काउंसलिंग एजेंसी के साथ काम करें.
- डेट मैनेजमेंट प्लान (DMP): DMP में नामांकन करें, जहां क्रेडिट काउंसलिंग एजेंसी आपके लेनदारों के साथ बातचीत करती है और एक व्यवस्थित पुनर्भुगतान प्लान बनाती है.
-
नए कर्ज़ से बचें
- क्रेडिट कार्ड के उपयोग को सीमित करें: मौजूदा कर्ज़ का भुगतान करने पर ध्यान केंद्रित करते समय क्रेडिट कार्ड के उपयोग को कम करें.
- खरीद के लिए बचत करें: क्रेडिट पर निर्भर रहने के बजाय खरीदारी के लिए बचत करें. इससे अधिक कर्ज़ जमा होने से बचने में मदद मिलती है.
-
आय बढ़ाएं
- बाधाएं: अपनी आय को बढ़ाने और कर्ज़ के पुनर्भुगतान को तेज़ करने के लिए पार्ट-टाइम जॉब या फ्रीलांस काम करने पर विचार करें.
- बिना उपयोग किए गए आइटम बेचें: उन आइटम को बेचें जिन्हें आपको डेट पुनर्भुगतान के लिए अतिरिक्त कैश जनरेट करने की आवश्यकता नहीं है.
-
भुगतान ऑटोमेट करें
- ऑटोमैटिक भुगतान: यह सुनिश्चित करने के लिए ऑटोमैटिक भुगतान सेट करें कि आप कभी भी कर्ज़ का भुगतान नहीं कर पाते हैं. यह विलंब शुल्क से बचने में मदद करता है और आपको ट्रैक पर रखता है.
-
अपने क्रेडिट की निगरानी करें
- क्रेडिट रिपोर्ट: नियमित रूप से अपनी क्रेडिट रिपोर्ट चेक करें ताकि यह सुनिश्चित किया जा सके कि वे सटीक हैं और आपकी प्रगति की निगरानी करें.
- क्रेडिट स्कोर: अपने क्रेडिट स्कोर पर नज़र रखें और इसे बेहतर बनाने के लिए कदम उठाएं, क्योंकि अच्छा क्रेडिट स्कोर भविष्य में बेहतर ब्याज दरों का कारण बन सकता है.
उदाहरण
रवि, एक कुशल 40-year-old कॉर्पोरेट कर्मचारी, अपनी पत्नी प्रिया और उनके दो बच्चों के साथ एक व्यस्त शहर में रहता था. हालांकि उन्हें अपनी नौकरी पसंद थी और हमेशा अपने परिवार को सर्वश्रेष्ठ प्रदान करने का लक्ष्य था, लेकिन रवि ने वर्षों के दौरान कर्ज़ जमा किया था - एक होम मॉरगेज, एक ऑटो लोन और क्रेडिट कार्ड कर्ज़. एक शाम, रवि और प्रिया ने अपने फाइनेंस को नियंत्रित करने का निर्णय लिया. उन्होंने अपनी ₹70,000 मासिक इनकम और खर्चों को ट्रैक करने के लिए एक बजट बनाया, जिसमें उन क्षेत्रों की पहचान की गई, जिन्हें घटाया गया है और कर्ज़ के पुनर्भुगतान के लिए फंड आवंटित किया गया है. उच्च ब्याज वाले क्रेडिट कार्ड कर्ज़ को प्राथमिकता देते हुए, उन्होंने इसे कम ब्याज वाले पर्सनल लोन में समेकित किया और अपने जारीकर्ता के साथ कम दरों पर बातचीत की. उन्होंने विलंब शुल्क से बचने के लिए स्वचालित भुगतान की स्थापना की और क्रेडिट काउंसलिंग एजेंसी से सलाह मांगी. रवि ने हर छह महीने में अपने निवेश की समीक्षा की, ताकि फाइनेंशियल लक्ष्यों के साथ तालमेल सुनिश्चित किया जा सके, फ्रीलांस का काम किया जा सके और डेट रीपेमेंट फंड को बढ़ाने के लिए उपयोग न किए गए आइटम को बेचा जा सके. समय के साथ, उनके प्रयास समाप्त हो गए: उनका क़र्ज़ कम हो गया, वे नए क़र्ज़ से बच गए और उनकी फाइनेंशियल स्थिरता में सुधार हुआ. रवि के सक्रिय डेट मैनेजमेंट ने अपने परिवार के लिए एक स्थिर भविष्य प्राप्त किया, जिससे उन्हें फाइनेंशियल तनाव के बिना अपने सपनों पर ध्यान केंद्रित करने की अनुमति मिली.
6.3. अनावश्यक कर्ज़ से कैसे बचें?
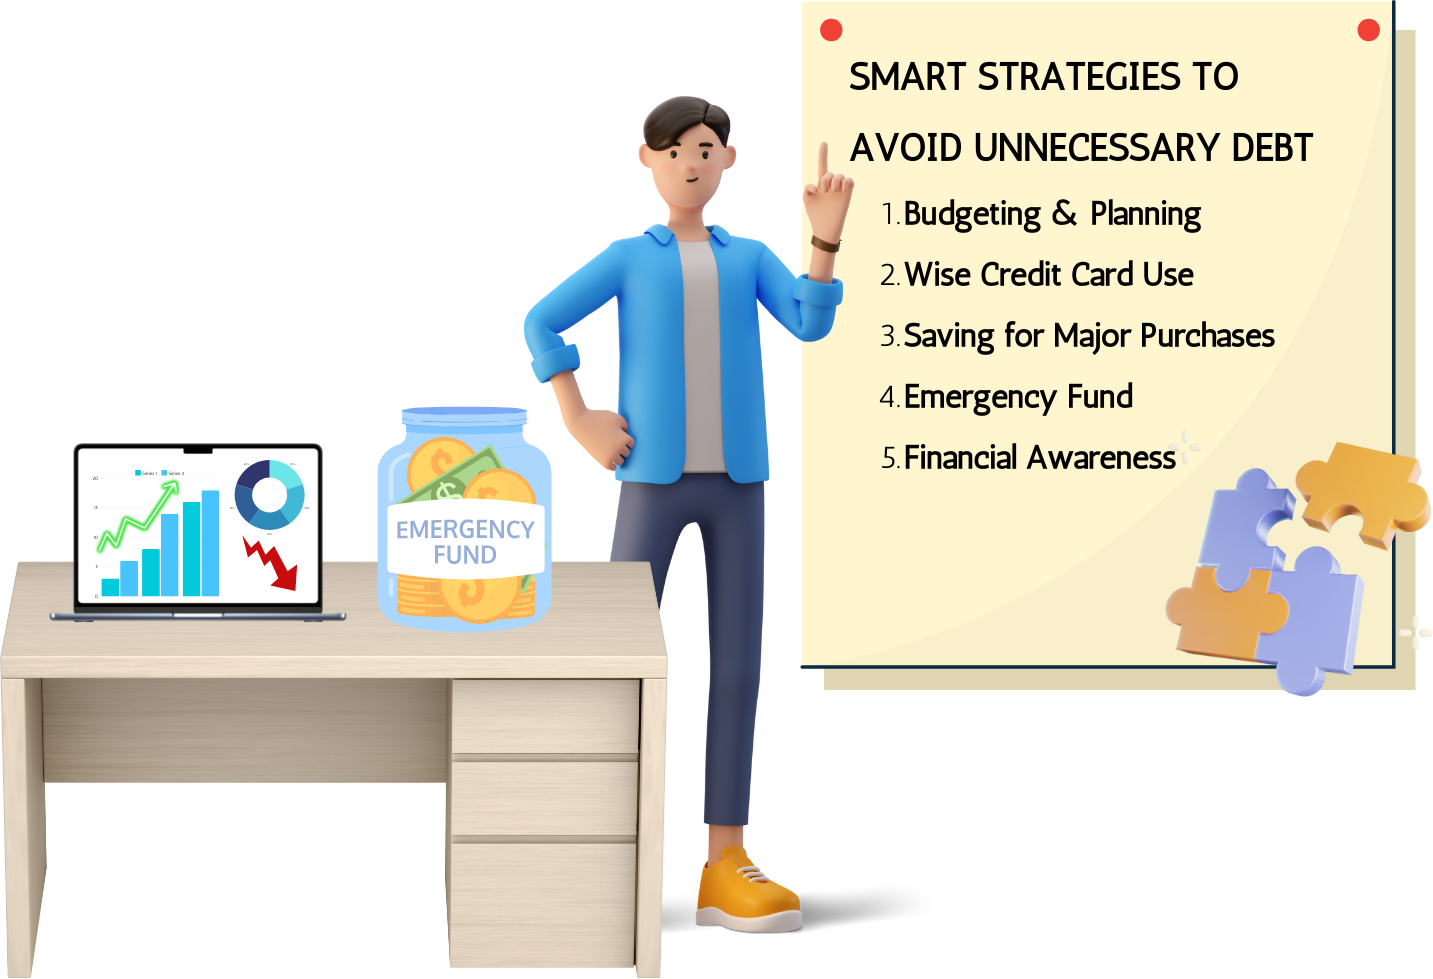
कर्ज़ को प्रभावी रूप से मैनेज करने में फाइनेंशियल स्थिरता सुनिश्चित करने और अनावश्यक कर्ज़ से बचने के लिए रणनीतियों का कॉम्बिनेशन शामिल होता है. बुनियादी चरणों में से एक है बजट बनाना और उसका पालन करना. अपनी मासिक इनकम और खर्चों को ट्रैक करके, आप विशेष रूप से डेट पुनर्भुगतान के लिए फंड आवंटित कर सकते हैं और उन क्षेत्रों की पहचान कर सकते हैं जहां आप खर्च में कटौती कर सकते हैं. यह अनुशासित दृष्टिकोण आपको अपने फाइनेंस पर नियंत्रण बनाए रखने में मदद करता है और अधिक खर्च करने से रोकता है.
आवश्यकताओं और इच्छाओं के बीच अंतर करना भी महत्वपूर्ण है. हाउसिंग, यूटिलिटीज़, ग्रोसरी और हेल्थकेयर जैसी आवश्यक वस्तुओं पर पैसे खर्च करने पर ध्यान दें. इम्पल्स खरीदारी से बचें और इस बात पर विचार करने के लिए समय लें कि खरीदारी आवश्यक है या नहीं. क्रेडिट कार्ड का समझदारी से उपयोग करना एक और महत्वपूर्ण रणनीति है. इंटरेस्ट शुल्क से बचने के लिए हर महीने अपने क्रेडिट कार्ड बैलेंस का पूरा भुगतान करने का लक्ष्य रखें, और आवश्यक खरीदारी और एमरजेंसी के लिए क्रेडिट कार्ड का उपयोग सीमित करें.
बड़ी खरीद के लिए बचत करना कर्ज़ से बचने का एक सक्रिय तरीका है. क्रेडिट पर निर्भर रहने के बजाय कार, छुट्टियों या घर के रेनोवेशन जैसे बड़े आइटम के लिए सेविंग फंड बनाएं. विशिष्ट बचत लक्ष्य निर्धारित करना और समय के साथ उनके लिए काम करना यह सुनिश्चित करता है कि आप अनावश्यक कर्ज़ जमा न करें. इसके अलावा, 3-6 महीनों के रहने के खर्चों के बराबर एमरजेंसी फंड बनाए रखने से अप्रत्याशित खर्चों के लिए फाइनेंशियल सुरक्षा मिलती है, जिससे आप एमरजेंसी के लिए क्रेडिट का उपयोग करने से बच सकते हैं.
कर्ज़ को प्रभावी रूप से मैनेज करने के लिए फाइनेंशियल साक्षरता के बारे में खुद को शिक्षित करना आवश्यक है. इंटरेस्ट दरें कैसे काम करती हैं और फाइनेंशियल मैनेजमेंट के सर्वश्रेष्ठ तरीकों के बारे में जानकारी प्राप्त करने से आपको सूचित निर्णय लेने में मदद मिल सकती है. नियमित रूप से अपने फाइनेंस की निगरानी करना और आवश्यकता के अनुसार एडजस्टमेंट करना यह सुनिश्चित करता है कि आप अपने बजट और सेविंग लक्ष्यों के साथ ट्रैक पर रहें.
टेम्प्टेशन और पीयर प्रेशर से बचना भी महत्वपूर्ण है. अपने फाइनेंशियल लक्ष्यों पर ध्यान केंद्रित करें और सामाजिक स्थितियों में अनावश्यक खर्च से बचने के लिए व्यक्तिगत सीमाओं को सेट करें. अंत में, फाइनेंशियल सलाहकारों या क्रेडिट काउंसलिंग एजेंसियों से प्रोफेशनल सलाह लेना आपके फाइनेंस को मैनेज करने और कर्ज़ से बचने के लिए पर्सनलाइज़्ड सुझाव और सहायता प्रदान कर सकता है.
उदाहरण
कॉर्पोरेट कर्मचारी रवि ने अनावश्यक कर्ज़ से बचने और अपने परिवार के लिए फाइनेंशियल स्थिरता बनाए रखने के लिए दृढ़ संकल्प लिया था. यहां बताया गया है कि उन्होंने यह कैसे किया:
बजटिंग और प्लानिंग
रवि ने अपनी इनकम और खर्चों को ट्रैक करने के लिए एक मासिक बजट बनाया. उन्होंने विभिन्न श्रेणियों के लिए खर्च की सीमा निर्धारित की और अपनी इनकम का एक हिस्सा बचत के लिए आवंटित किया. आवश्यकताओं और इच्छाओं के बीच अंतर करके, रवि ने आवश्यक वस्तुओं पर पैसे खर्च करने पर ध्यान केंद्रित किया और इम्पल्स खरीदारी से बचा.
क्रेडिट कार्ड का समझदारी से उपयोग
रवि ने क्रेडिट कार्ड का समझदारी से उपयोग किया, इंटरेस्ट शुल्क से बचने के लिए हर महीने अपने बैलेंस का पूरा भुगतान किया. वह आवश्यक खरीद और आपातकालीन स्थितियों के लिए क्रेडिट कार्ड का उपयोग सीमित करता है, जिससे यह सुनिश्चित होता है कि वह अनावश्यक कर्ज़ जमा न करे.
बड़ी खरीदारी के लिए बचत
रवि ने छुट्टियों और घर के रेनोवेशन जैसे बड़े सामान के लिए एक सेविंग फंड बनाया. उन्होंने विशिष्ट बचत लक्ष्य निर्धारित किए और समय के साथ उन्हें प्राप्त करने के लिए काम किया, जिससे क्रेडिट पर भरोसा करने की आवश्यकता से बचा जा सके.
एमरजेंसी फंड
रवि ने छह महीने के रहने के खर्चों के बराबर एमरजेंसी फंड बनाए रखा. यह फंड अप्रत्याशित खर्चों के लिए फाइनेंशियल सुरक्षा प्रदान करता है, जिससे उसे एमरजेंसी के लिए क्रेडिट का उपयोग करने से बचने की सुविधा मिलती है.
वित्तीय साक्षरता
रवि ने कर्ज से बचने के लिए फाइनेंशियल प्रबंधन और सर्वश्रेष्ठ प्रथाओं के बारे में खुद को शिक्षित किया. उन्होंने समझ लिया कि इंटरेस्ट दरें कैसे काम करती हैं और फाइनेंशियल ट्रेंड के बारे में जानकारी रखते हैं.
नियमित फाइनेंशियल चेक-इन
रवि ने नियमित रूप से अपनी फाइनेंशियल स्थिति की समीक्षा की ताकि यह सुनिश्चित किया जा सके कि वह अपने बजट और बचत लक्ष्यों के साथ ट्रैक पर हैं. उन्होंने ट्रैक पर रहने और अनावश्यक क़र्ज़ से बचने के लिए आवश्यक एडजस्टमेंट किए.
इन रणनीतियों का पालन करके, रवि ने अनावश्यक कर्ज़ से सफलतापूर्वक बचाया और अपने परिवार के लिए फाइनेंशियल स्थिरता बनाए रखी. फाइनेंस को मैनेज करने के उनके सक्रिय दृष्टिकोण ने उन्हें अपने लॉन्ग-टर्म फाइनेंशियल लक्ष्यों पर ध्यान केंद्रित करने और मन की शांति प्राप्त करने की अनुमति दी.
6.4 इन्वेस्टमेंट बनाम डेट रीपेमेंट आपको क्या चुनना चाहिए?
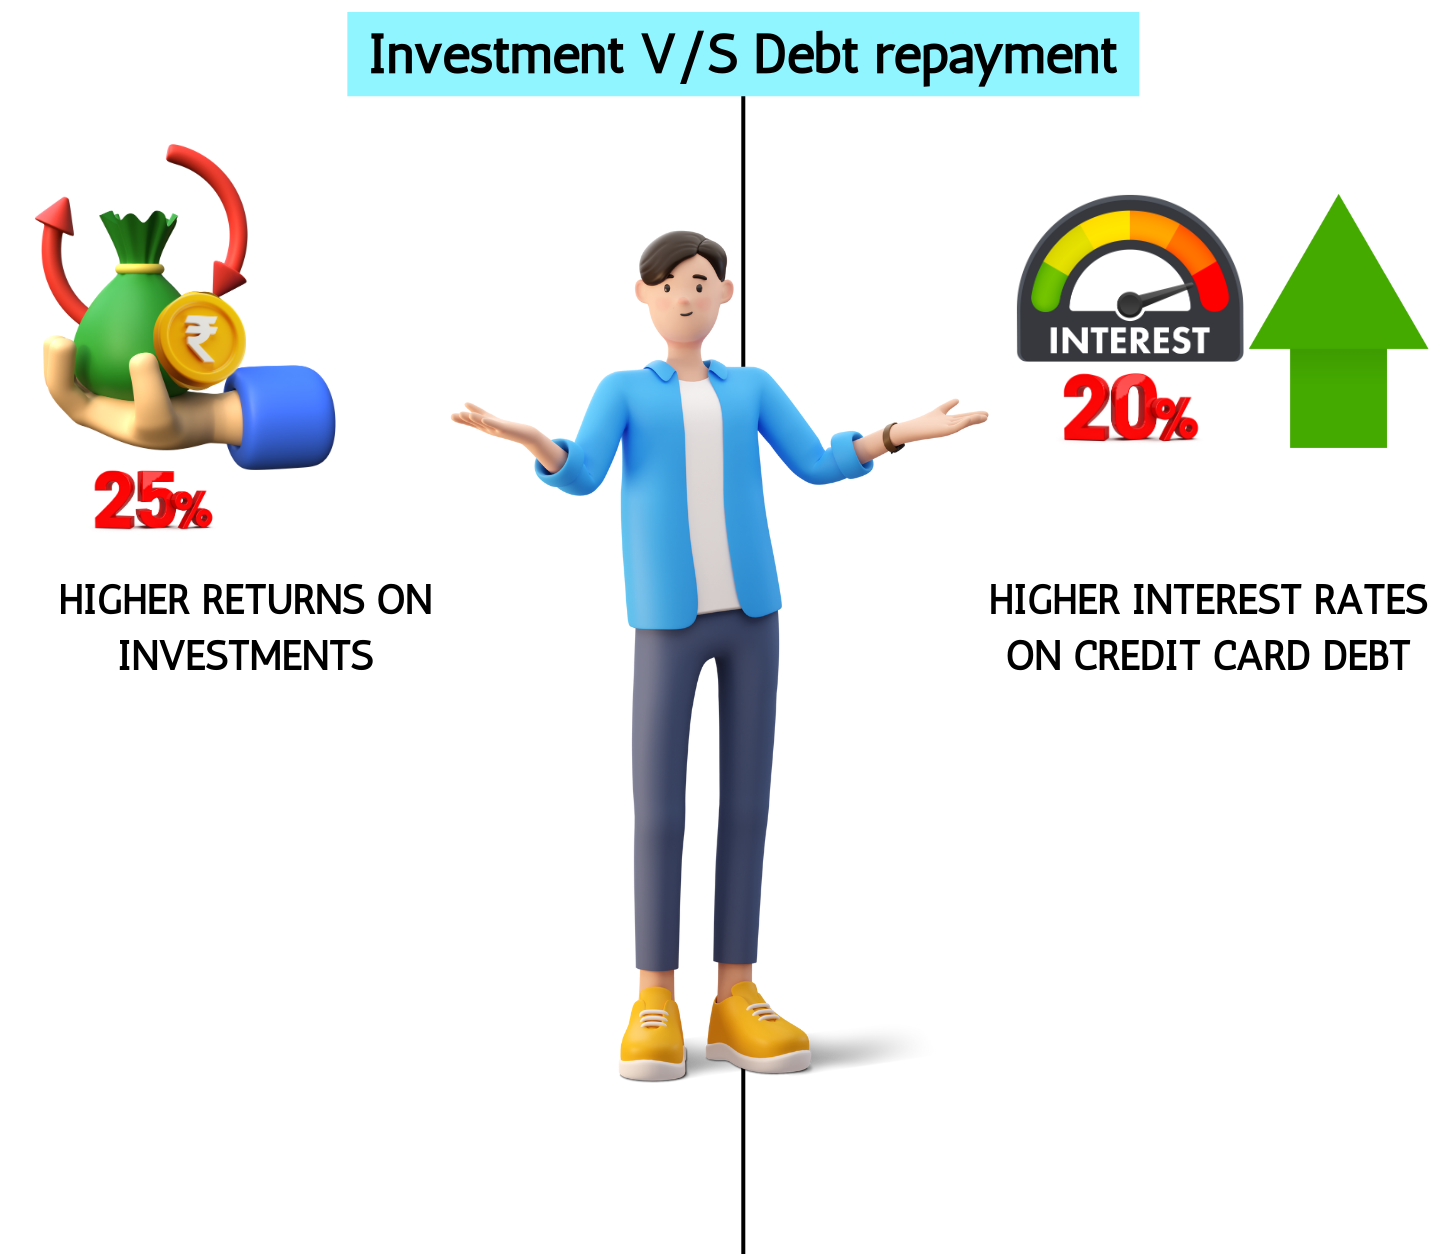
निवेश और कर्ज़ का पुनर्भुगतान करने के बीच चुनना आपकी व्यक्तिगत फाइनेंशियल स्थिति और लक्ष्यों पर निर्भर करता है. दोनों विकल्पों के अपने-अपने लाभ हैं, और आपके लिए सही विकल्प विभिन्न कारकों पर निर्भर करेगा, जैसे इंटरेस्ट दरें, संभावित इन्वेस्टमेंट रिटर्न और आपके समग्र फाइनेंशियल लक्ष्य. आपको निर्णय लेने में मदद करने के लिए यहां कुछ विचार दिए गए हैं:
- ब्याज दरें
- उच्च ब्याज वाला कर्ज़: अगर आपका उच्च ब्याज वाला कर्ज़ है (जैसे, 15% या उससे अधिक की ब्याज दर वाला क्रेडिट कार्ड का कर्ज़), तो आमतौर पर पहले इसका भुगतान करने पर ध्यान केंद्रित करना समझदारी है. डेट पुनर्भुगतान पर गारंटीड रिटर्न (बचत ब्याज़ के रूप में) अक्सर अधिकांश इन्वेस्टमेंट से आप जो कमा सकते हैं उससे अधिक होता है.
- कम ब्याज वाला कर्ज़: अगर आपके कर्ज़ की ब्याज दर कम है (जैसे, 3-4% ब्याज दर वाला मॉरगेज), तो आप निवेश करने पर विचार कर सकते हैं, विशेष रूप से अगर आप अपने निवेश पर अधिक रिटर्न अर्जित कर सकते हैं.
- संभावित इन्वेस्टमेंट रिटर्न
- स्टॉक मार्केट: ऐतिहासिक रूप से, स्टॉक मार्केट ने महंगाई को एडजस्ट करने के बाद लगभग 7-10% का औसत वार्षिक रिटर्न प्रदान किया है. अगर आपके पास कम ब्याज वाला कर्ज़ है, तो स्टॉक मार्केट में निवेश करने से लॉन्ग टर्म में संभावित रूप से अधिक रिटर्न मिल सकता है.
- बॉन्ड और सेविंग अकाउंट: ये आमतौर पर स्टॉक मार्केट की तुलना में कम रिटर्न प्रदान करते हैं. अगर आपके क़र्ज़ पर इंटरेस्ट रेट बॉन्ड या सेविंग अकाउंट से मिलने वाले रिटर्न से अधिक है, तो क़र्ज़ का भुगतान करना बेहतर विकल्प हो सकता है.
- फाइनेंशियल लक्ष्य
- शॉर्ट-टर्म लक्ष्य: अगर आपके पास शॉर्ट-टर्म फाइनेंशियल लक्ष्य हैं (जैसे, घर पर डाउन पेमेंट के लिए बचत करना), तो कर्ज़ के पुनर्भुगतान को प्राथमिकता देने से कैश फ्लो कम हो सकता है और फाइनेंशियल तनाव कम हो सकता है.
- लॉन्ग-टर्म लक्ष्य: लॉन्ग-टर्म लक्ष्यों (जैसे, रिटायरमेंट सेविंग) के लिए, डेट पुनर्भुगतान और निवेश दोनों को संतुलित करने से आपको समय के साथ संपत्ति बनाने में मदद मिल सकती है.
- जोखिम सहनशीलता
- कम जोखिम सहनशीलता: अगर आप कम जोखिम वाला दृष्टिकोण पसंद करते हैं, तो कर्ज़ का भुगतान करने से बचाए गए ब्याज के रूप में गारंटीड रिटर्न मिलता है. यह फाइनेंशियल जोखिम को भी कम करता है और आपकी समग्र फाइनेंशियल सुरक्षा में सुधार करता है.
- उच्च रिस्क सहनशीलता: अगर आप उच्च रिस्क को सहन कर सकते हैं, तो इन्वेस्टमेंट एक आकर्षक ऑप्शन हो सकता है, विशेष रूप से अगर आपके पास लंबी इन्वेस्टमेंट अवधि है और मार्केट के उतार-चढ़ाव को दूर कर सकते हैं.
- फाइनेंशियल स्थिरता
- एमरजेंसी फंड: कर्ज़ के पुनर्भुगतान या निवेश पर ध्यान केंद्रित करने से पहले, सुनिश्चित करें कि आपके पास 3-6 महीनों के रहने के खर्चों के बराबर एमरजेंसी फंड हो. यह अप्रत्याशित खर्चों के लिए फाइनेंशियल सुरक्षा प्रदान करता है.
- कैश फ्लो: अपने मासिक कैश फ्लो पर विचार करें. कर्ज़ का भुगतान करने से मासिक भुगतान को कम करके आपके कैश फ्लो में सुधार हो सकता है, जबकि निवेश से लॉन्ग-टर्म वेल्थ बनाने में मदद मिल सकती है.
उदाहरण: रवि की निर्णय लेने की प्रक्रिया
रवि के पास 4% इंटरेस्ट रेट, 6% इंटरेस्ट रेट के साथ ऑटो लोन और 18% इंटरेस्ट रेट के साथ क्रेडिट कार्ड डेब्ट के साथ होम मॉरगेज है. रवि अपने भविष्य के लिए भी निवेश शुरू करना चाहते हैं.
Step-by-Step निर्णय लेना:
- इंटरेस्ट दरों का मूल्यांकन करें: रवि अपने लोन पर इंटरेस्ट दरों का मूल्यांकन करके शुरू करता है और उन्हें संभावित इन्वेस्टमेंट रिटर्न के साथ तुलना करता है. उनके क्रेडिट कार्ड के कर्ज में सबसे अधिक इंटरेस्ट रेट (18%) है, इसके बाद उनका ऑटो लोन (6%), और उसका मॉरगेज (4%) है.
- उच्च इंटरेस्ट वाले क़र्ज़ को प्राथमिकता दें: रवि पहले अपने क्रेडिट कार्ड के क़र्ज़ का भुगतान करने को प्राथमिकता देने का निर्णय लेता है, क्योंकि इंटरेस्ट रेट अधिकांश इन्वेस्टमेंट से संभावित रिटर्न से बहुत अधिक है.
- डेट पुनर्भुगतान और निवेश को बैलेंस करें: अपने क्रेडिट कार्ड के कर्ज़ का भुगतान करने के बाद, रवि अपने ऑटो लोन और मॉरगेज पर विचार करते हैं. चूंकि इन ऋणों पर इंटरेस्ट दरें कम होती हैं, इसलिए वह कर्ज़ के पुनर्भुगतान और निवेश दोनों को संतुलित करने का निर्णय लेता है. वह अपने ऑटो लोन और मॉरगेज़ पर नियमित भुगतान करना जारी रखते हैं और स्टॉक और बॉन्ड के विविध पोर्टफोलियो में अपनी इनकम का एक हिस्सा इन्वेस्ट करते हैं.
- फाइनेंशियल लक्ष्य सेट करें: रवि स्पष्ट फाइनेंशियल लक्ष्य निर्धारित करता है, जैसे एमरजेंसी फंड बनाना, अपने बच्चों की शिक्षा के लिए बचत करना और रिटायरमेंट की योजना बनाना. वह उसके अनुसार फंड आवंटित करता है, यह सुनिश्चित करता है कि वह डेट पुनर्भुगतान और निवेश के बीच संतुलन बनाए रखता है.
अपनी इंटरेस्ट दरों, फाइनेंशियल लक्ष्यों और रिस्क सहनशीलता का सावधानीपूर्वक मूल्यांकन करके, रवि एक सूचित निर्णय लेते हैं जो उनकी समग्र फाइनेंशियल रणनीति के अनुरूप है. यह संतुलित दृष्टिकोण उन्हें कर्ज़ को कम करने, संपत्ति बनाने और लॉन्ग-टर्म फाइनेंशियल स्थिरता प्राप्त करने की अनुमति देता है.
6.5 क्या क्रेडिट कार्ड अच्छा है या खराब?

जब ज़िम्मेदारी से उपयोग किया जाता है, तो क्रेडिट कार्ड एक शक्तिशाली फाइनेंशियल टूल हो सकता है, जो सुविधा, रिवॉर्ड और सकारात्मक क्रेडिट इतिहास बनाने की क्षमता प्रदान करता है. हालांकि, अगर बुद्धिमानी से मैनेज नहीं किया जाता है, तो वे फाइनेंशियल परेशानियों का कारण बन सकते हैं, जिसके परिणामस्वरूप उच्च इंटरेस्ट वाले कर्ज़ और फाइनेंशियल तनाव हो सकता है. क्रेडिट कार्ड के लाभों और जोखिमों को समझना उनके उपयोग के बारे में सूचित निर्णय लेने के लिए आवश्यक है.
क्रेडिट कार्ड के लाभ
- सुविधा: क्रेडिट कार्ड कैश के बिना खरीदारी करने का सुविधाजनक तरीका प्रदान करते हैं. इन्हें व्यापक रूप से स्वीकार किया जाता है और इसका उपयोग ऑनलाइन शॉपिंग, यात्रा और रोज़मर्रा के खर्चों के लिए किया जा सकता है.
- क्रेडिट हिस्ट्री बनाएं: क्रेडिट कार्ड का ज़िम्मेदार उपयोग आपको सकारात्मक क्रेडिट हिस्ट्री बनाने और अपने क्रेडिट स्कोर को बेहतर बनाने में मदद कर सकता है. अच्छी इंटरेस्ट दर और लोन लेने के लिए क्रेडिट स्कोर बहुत जरूरी होता है.
- रिवॉर्ड और लाभ: कई क्रेडिट कार्ड रिवॉर्ड प्रोग्राम, कैशबैक, ट्रैवल पॉइंट और अन्य लाभ प्रदान करते हैं, जो आपको पैसे बचा सकते हैं और अतिरिक्त वैल्यू प्रदान कर सकते हैं.
- एमरजेंसी फंड: क्रेडिट कार्ड एमरजेंसी में फाइनेंशियल सुरक्षा कवच के रूप में काम कर सकते हैं, जो आवश्यकता पड़ने पर फंड का एक्सेस प्रदान कर सकते हैं.
- धोखाधड़ी से सुरक्षा: क्रेडिट कार्ड अक्सर धोखाधड़ी से सुरक्षा की विशेषताओं के साथ आते हैं, जिससे अनधिकृत शुल्क पर विवाद करना और आपकी फाइनेंशियल जानकारी की सुरक्षा करना आसान हो जाता है.
क्रेडिट कार्ड के नुकसान
- उच्च ब्याज दरें: क्रेडिट कार्ड के कर्ज़ में उच्च ब्याज दरें हो सकती हैं, जिससे अगर आप हर महीने पूरी तरह से बैलेंस का भुगतान नहीं करते हैं, तो पर्याप्त ब्याज शुल्क लग सकता है.
- अधिक खर्च करने की कोशिश: क्रेडिट कार्ड अधिक खर्च करने को प्रोत्साहित कर सकते हैं, जिससे कर्ज़ जमा हो सकता है और फाइनेंशियल तनाव हो सकता है.
- फीस और दंड: देरी से भुगतान, वार्षिक फीस और अन्य शुल्क बढ़ सकते हैं, जिससे क्रेडिट कार्ड का उपयोग करने की कुल लागत बढ़ सकती है.
- क्रेडिट स्कोर पर प्रभाव: मिस्ड या देरी से भुगतान, उच्च क्रेडिट उपयोग और बड़े बैलेंस ले जाने से आपके क्रेडिट स्कोर पर नकारात्मक प्रभाव पड़ सकता है.
- डेट ट्रैप: पुनर्भुगतान प्लान के बिना नियमित खर्चों के लिए क्रेडिट कार्ड पर निर्भर रहने से कर्ज़ ट्रैप हो सकता है, जिससे बैलेंस का भुगतान करना और समय के साथ अधिक ब्याज जमा करना मुश्किल हो सकता है.
उदाहरणः Ravi का क्रेडिट कार्ड
रवि ने अपने क्रेडिट कार्ड का उपयोग रोजमर्रा के खर्चों के लिए समझदारी से किया और हर महीने पूरे बैलेंस का भुगतान किया. इससे उन्हें सकारात्मक क्रेडिट इतिहास बनाने और मूल्यवान रिवॉर्ड अर्जित करने में मदद मिली. हालांकि, एक वर्ष, रवि को अप्रत्याशित मेडिकल बिल का सामना करना पड़ा और भुगतान के लिए अपने क्रेडिट कार्ड पर भरोसा करना शुरू कर दिया. उच्च इंटरेस्ट शुल्क तेज़ी से बढ़ जाते हैं, जिससे फाइनेंशियल तनाव बढ़ जाता है. खतरे को समझते हुए, रवि ने एक बजट बनाया, ऋण चुकाने को प्राथमिकता दी और फाइनेंशियल सलाह मांगी. अनुशासित प्रयासों के माध्यम से, उन्होंने अपने क्रेडिट कार्ड के कर्ज़ का भुगतान किया और फाइनेंशियल स्थिरता प्राप्त की, ज़िम्मेदार क्रेडिट कार्ड के उपयोग के महत्व को समझ लिया.
क्रेडिट कार्ड अच्छा है या बुरा, यह आपकी फाइनेंशियल आदतों पर निर्भर करता है और आप इसका उपयोग कैसे करते हैं. अगर ज़िम्मेदारी से उपयोग किया जाता है, तो क्रेडिट कार्ड सुविधा, रिवॉर्ड प्रदान कर सकते हैं और सकारात्मक क्रेडिट इतिहास बनाने में मदद कर सकते हैं. हालांकि, अगर अच्छी तरह से मैनेज नहीं किया जाता है, तो वे उच्च ब्याज वाले कर्ज़, फाइनेंशियल तनाव और आपके क्रेडिट स्कोर पर नकारात्मक प्रभाव डाल सकते हैं.
लाभों और जोखिमों को समझकर, आप क्रेडिट कार्ड का प्रभावी रूप से उपयोग करने और संभावित परेशानियों से बचने के बारे में सूचित निर्णय ले सकते हैं.
6.1 डेट मैनेजमेंट क्या है और डेट के प्रकार क्या हैं
डेट मैनेजमेंट में आपके फाइनेंशियल दायित्वों को संभालने के लिए रणनीतियां और तरीके शामिल होते हैं, ताकि यह सुनिश्चित किया जा सके कि आप समय पर अपने क़र्ज़ भुगतान को पूरा कर सकते हैं और समय के साथ क़र्ज़ को कम या समाप्त कर सकते हैं. प्रभावी डेट मैनेजमेंट आपको अच्छा क्रेडिट स्कोर बनाए रखने, फाइनेंशियल तनाव से बचने और लॉन्ग-टर्म फाइनेंशियल लक्ष्यों को प्राप्त करने में मदद करता है. डेट मैनेजमेंट के प्रमुख घटक यहां दिए गए हैं:
- बजटिंग: आय और खर्चों को ट्रैक करने के लिए बजट बनाना और उसे बनाए रखना, यह सुनिश्चित करना कि आपके पास क़र्ज़ भुगतान को कवर करने के लिए पर्याप्त फंड हो.
- डेट रीपेमेंट प्लान: क़र्ज़ चुकाने के लिए एक संरचित योजना विकसित करना, अक्सर उच्च ब्याज वाले क़र्ज़ों को पहले प्राथमिकता देना.
- डेट कंसोलिडेशन: कम ब्याज़ दर के साथ एक ही लोन में कई लोन को जोड़ना, जिससे भुगतान को मैनेज करना आसान हो जाता है.
- बातचीत: कम ब्याज दरों या विस्तारित पुनर्भुगतान शर्तों पर बातचीत करने के लिए लेनदारों के साथ बातचीत करना.
- क्रेडिट काउंसलिंग: प्रभावी डेट मैनेजमेंट रणनीतियों को विकसित करने के लिए क्रेडिट काउंसलिंग एजेंसियों से सलाह लेना.
- नए क़र्ज़ से बचना: क्रेडिट कार्ड के उपयोग को कम करना और मौजूदा दायित्वों का भुगतान करते समय अतिरिक्त क़र्ज़ लेने से बचना.
क़र्ज़ के प्रकार
- सिक्योर्ड डेट: कोलैटरल द्वारा समर्थित क़र्ज़. अगर उधारकर्ता डिफॉल्ट करता है, तो लेंडर क़र्ज़ को रिकवर करने के लिए कोलैटरल को ज़ब्त कर सकता है.
- अनसेक्योर्ड डेट: डेट जो कोलैटरल द्वारा समर्थित नहीं है. लेंडर उधारकर्ता की क्रेडिट योग्यता और पुनर्भुगतान करने की क्षमता पर निर्भर करते हैं.
- रिवॉल्विंग डेट: डेट जो उधारकर्ता को एक निश्चित क्रेडिट लिमिट तक उधार लेने और दोबारा उधार लेने के विकल्प के साथ समय के साथ इसका पुनर्भुगतान करने की अनुमति देता है.
- किश्तों का क़र्ज़: एक निश्चित अवधि में निश्चित मासिक किश्तों में चुकाए जाने वाले क़र्ज़.
- क्रेडिट कार्ड क़र्ज़: खरीदारी करने के लिए क्रेडिट कार्ड का उपयोग करके किए गए रिवॉल्विंग क़र्ज़ का एक प्रकार. अगर देय तिथि तक पूरा भुगतान नहीं किया जाता है, तो बकाया राशि पर ब्याज लिया जाता है.
- स्टूडेंट लोन: शिक्षा के खर्चों को फाइनेंस करने के लिए लिए लिए गए लोन. वे अलग-अलग ब्याज दरों और पुनर्भुगतान शर्तों के साथ फेडरल या प्राइवेट लोन हो सकते हैं.
- मॉरगेज: रियल एस्टेट खरीदने के लिए इस्तेमाल किए जाने वाले सेक्योर्ड लोन. प्रॉपर्टी कोलैटरल के रूप में काम करती है, और लोन का पुनर्भुगतान लंबी अवधि में किया जाता है, आमतौर पर 15 से 30 वर्ष.
- ऑटो लोन: वाहन की खरीद को फाइनेंस करने के लिए उपयोग किए जाने वाले सेक्योर्ड लोन. वाहन लोन के लिए कोलैटरल के रूप में काम करता है.
- पेडे लोन: शॉर्ट-टर्म, हाई-इंटरेस्ट लोन का उद्देश्य उधारकर्ता के अगले पे-डे तक तुरंत खर्चों को कवर करना है. उनकी उच्च फीस और ब्याज दरों के कारण उन्हें अक्सर परेशानी माना जाता है.
- बिज़नेस लोन: बिज़नेस द्वारा ऑपरेशन, विस्तार या अन्य बिज़नेस गतिविधियों को फाइनेंस करने के लिए लिए लिए गए लोन. वे सुरक्षित या अनसिक्योर्ड हो सकते हैं.
रवि का डेट मैनेजमेंट
रवि की प्रोफाइल:
- आयु: 40 वर्ष
- व्यवसाय: कॉर्पोरेट कर्मचारी
- कर्ज़: होम मॉरगेज, ऑटो लोन, क्रेडिट कार्ड का कर्ज़
डेट मैनेजमेंट स्ट्रेटजी:
- बजटिंग: रवि अपनी आय और खर्चों को ट्रैक करने के लिए मासिक बजट बनाते हैं. ₹70,000 की मासिक सेलरी के साथ, वह सुनिश्चित करता है कि वह अपने क़र्ज़ भुगतान को कवर करने के लिए अपनी आय का एक हिस्सा आवंटित करता है.
- डेट रीपेमेंट प्लान: वे पहले अपने क्रेडिट कार्ड के क़र्ज़ का भुगतान करने को प्राथमिकता देते हैं, क्योंकि इसमें सबसे अधिक ब्याज़ दर है. जब भी संभव हो, वह अपने क्रेडिट कार्ड के कर्ज़ के लिए अतिरिक्त भुगतान करता है.
- डेट कंसोलिडेशन: वह कम ब्याज़ दर के साथ अपने कई क्रेडिट कार्ड लोन को एक ही पर्सनल लोन में समेकित करता है. इससे उनके लिए अपने भुगतान को मैनेज करना आसान हो जाता है और कुल ब्याज का बोझ कम हो जाता है.
- बातचीत: वह अपने बकाया बैलेंस पर कम ब्याज दर पर बातचीत करने के लिए अपने क्रेडिट कार्ड जारीकर्ता से संपर्क करता है. वे सफलतापूर्वक कम दर प्राप्त करते हैं, जिससे अपने मासिक भुगतान कम हो जाते हैं.
- क्रेडिट काउंसलिंग: वे प्रभावी डेट मैनेजमेंट स्ट्रेटजी विकसित करने के लिए क्रेडिट काउंसलिंग एजेंसी से सलाह लेते हैं. काउंसलर उन्हें एक वास्तविक पुनर्भुगतान प्लान बनाने में मदद करता है और अपनी फाइनेंशियल आदतों को बेहतर बनाने के सुझाव प्रदान करता है.
- नए क़र्ज़ से बचना: वह अपने क्रेडिट कार्ड का उपयोग कम करता है और अपने मौजूदा दायित्वों का भुगतान करने पर ध्यान केंद्रित करते हुए नए क़र्ज़ लेने से बचता है. वह क्रेडिट पर निर्भर रहने के बजाय भविष्य के खर्चों से बचता है.
इन डेट मैनेजमेंट रणनीतियों का पालन करके, रवि प्रभावी रूप से अपने कर्ज़ को मैनेज करता है और फाइनेंशियल स्थिरता की दिशा में काम करता है. वे अपने फाइनेंस पर अधिक नियंत्रण रखते हैं और अपने भविष्य के बारे में विश्वास रखते हैं, जो सक्रिय डेट मैनेजमेंट के महत्व को दर्शाते हैं.
6.2 क़र्ज़ को मैनेज करने की रणनीतियां
फाइनेंशियल हेल्थ बनाए रखने और लॉन्ग-टर्म फाइनेंशियल लक्ष्यों को प्राप्त करने के लिए कर्ज़ को प्रभावी रूप से मैनेज करना महत्वपूर्ण है. कर्ज़ को मैनेज करने में आपकी मदद करने के लिए यहां कुछ प्रमुख रणनीतियां दी गई हैं:
-
बजट बनाएं
- इनकम और खर्चों को ट्रैक करें: अपनी फाइनेंशियल स्थिति को समझने के लिए अपनी मासिक इनकम और खर्चों को ट्रैक करके शुरू करें.
- फंड आवंटित करें: विशेष रूप से डेट पुनर्भुगतान के लिए अपनी इनकम का एक हिस्सा आवंटित करें.
- अनावश्यक खर्चों को कम करें: उन क्षेत्रों की पहचान करें जहां आप कर्ज़ के पुनर्भुगतान के लिए अधिक पैसे निकालने के लिए खर्च में कटौती कर सकते हैं.
-
कर्ज़ पुनर्भुगतान प्लान विकसित करें
- सभी कर्ज़ लिस्ट करें: बकाया बैलेंस, ब्याज दर और प्रत्येक के लिए न्यूनतम मासिक भुगतान सहित अपने सभी कर्ज़ की लिस्ट बनाएं.
- उच्च इंटरेस्ट वाले क़र्ज़ को प्राथमिकता दें: पहले उच्च इंटरेस्ट वाले क़र्ज़ का भुगतान करने पर ध्यान दें, क्योंकि वे समय के साथ आपको सबसे अधिक इंटरेस्ट का भुगतान करते हैं.
- डेट स्नोबॉल विधि: वैकल्पिक रूप से, आप डेट स्नोबॉल विधि का उपयोग कर सकते हैं, जहां आप पहले सबसे छोटे कर्ज़ का भुगतान करते हैं और फिर अगले सबसे छोटे कर्ज़ पर जाते हैं.
-
क़र्ज़ समेकित करें
- डेट कंसोलिडेशन लोन: कम इंटरेस्ट रेट के साथ एक ही लोन में कई लोन को समेकित करने पर विचार करें. यह आपके भुगतान को आसान बना सकता है और कुल ब्याज लागत को कम कर सकता है.
- बैलेंस ट्रांसफर: अगर संभव हो, तो कम इंटरेस्ट रेट वाले कार्ड में उच्च इंटरेस्ट वाले क्रेडिट कार्ड बैलेंस ट्रांसफर करें.
-
लेनदारों के साथ बातचीत करें
- कम इंटरेस्ट दरें: कम इंटरेस्ट दरों या अधिक अनुकूल पुनर्भुगतान शर्तों पर बातचीत करने के लिए अपने लेनदारों से संपर्क करें.
- डेट सेटलमेंट: कुछ मामलों में, लेनदार एकमुश्त पेमेंट के लिए सेटल करने के लिए तैयार हो सकते हैं जो कुल देय राशि से कम है.
- Avalanche विधि का उपयोग करें
- उच्च इंटरेस्ट पहले: अन्य लोन पर न्यूनतम भुगतान करते समय सबसे अधिक इंटरेस्ट दरों वाले लोन का भुगतान करें. यह तरीका समय के साथ भुगतान किए गए कुल ब्याज को कम करता है.
-
प्रोफेशनल सहायता प्राप्त करें
- क्रेडिट काउंसलिंग: डेट मैनेजमेंट प्लान विकसित करने और अपने फाइनेंस को मैनेज करने की सलाह प्राप्त करने के लिए क्रेडिट काउंसलिंग एजेंसी के साथ काम करें.
- डेट मैनेजमेंट प्लान (DMP): DMP में नामांकन करें, जहां क्रेडिट काउंसलिंग एजेंसी आपके लेनदारों के साथ बातचीत करती है और एक व्यवस्थित पुनर्भुगतान प्लान बनाती है.
-
नए कर्ज़ से बचें
- क्रेडिट कार्ड के उपयोग को सीमित करें: मौजूदा कर्ज़ का भुगतान करने पर ध्यान केंद्रित करते समय क्रेडिट कार्ड के उपयोग को कम करें.
- खरीद के लिए बचत करें: क्रेडिट पर निर्भर रहने के बजाय खरीदारी के लिए बचत करें. इससे अधिक कर्ज़ जमा होने से बचने में मदद मिलती है.
-
आय बढ़ाएं
- बाधाएं: अपनी आय को बढ़ाने और कर्ज़ के पुनर्भुगतान को तेज़ करने के लिए पार्ट-टाइम जॉब या फ्रीलांस काम करने पर विचार करें.
- बिना उपयोग किए गए आइटम बेचें: उन आइटम को बेचें जिन्हें आपको डेट पुनर्भुगतान के लिए अतिरिक्त कैश जनरेट करने की आवश्यकता नहीं है.
-
भुगतान ऑटोमेट करें
- ऑटोमैटिक भुगतान: यह सुनिश्चित करने के लिए ऑटोमैटिक भुगतान सेट करें कि आप कभी भी कर्ज़ का भुगतान नहीं कर पाते हैं. यह विलंब शुल्क से बचने में मदद करता है और आपको ट्रैक पर रखता है.
-
अपने क्रेडिट की निगरानी करें
- क्रेडिट रिपोर्ट: नियमित रूप से अपनी क्रेडिट रिपोर्ट चेक करें ताकि यह सुनिश्चित किया जा सके कि वे सटीक हैं और आपकी प्रगति की निगरानी करें.
- क्रेडिट स्कोर: अपने क्रेडिट स्कोर पर नज़र रखें और इसे बेहतर बनाने के लिए कदम उठाएं, क्योंकि अच्छा क्रेडिट स्कोर भविष्य में बेहतर ब्याज दरों का कारण बन सकता है.
उदाहरण
रवि, एक कुशल 40-year-old कॉर्पोरेट कर्मचारी, अपनी पत्नी प्रिया और उनके दो बच्चों के साथ एक व्यस्त शहर में रहता था. हालांकि उन्हें अपनी नौकरी पसंद थी और हमेशा अपने परिवार को सर्वश्रेष्ठ प्रदान करने का लक्ष्य था, लेकिन रवि ने वर्षों के दौरान कर्ज़ जमा किया था - एक होम मॉरगेज, एक ऑटो लोन और क्रेडिट कार्ड कर्ज़. एक शाम, रवि और प्रिया ने अपने फाइनेंस को नियंत्रित करने का निर्णय लिया. उन्होंने अपनी ₹70,000 मासिक इनकम और खर्चों को ट्रैक करने के लिए एक बजट बनाया, जिसमें उन क्षेत्रों की पहचान की गई, जिन्हें घटाया गया है और कर्ज़ के पुनर्भुगतान के लिए फंड आवंटित किया गया है. उच्च ब्याज वाले क्रेडिट कार्ड कर्ज़ को प्राथमिकता देते हुए, उन्होंने इसे कम ब्याज वाले पर्सनल लोन में समेकित किया और अपने जारीकर्ता के साथ कम दरों पर बातचीत की. उन्होंने विलंब शुल्क से बचने के लिए स्वचालित भुगतान की स्थापना की और क्रेडिट काउंसलिंग एजेंसी से सलाह मांगी. रवि ने हर छह महीने में अपने निवेश की समीक्षा की, ताकि फाइनेंशियल लक्ष्यों के साथ तालमेल सुनिश्चित किया जा सके, फ्रीलांस का काम किया जा सके और डेट रीपेमेंट फंड को बढ़ाने के लिए उपयोग न किए गए आइटम को बेचा जा सके. समय के साथ, उनके प्रयास समाप्त हो गए: उनका क़र्ज़ कम हो गया, वे नए क़र्ज़ से बच गए और उनकी फाइनेंशियल स्थिरता में सुधार हुआ. रवि के सक्रिय डेट मैनेजमेंट ने अपने परिवार के लिए एक स्थिर भविष्य प्राप्त किया, जिससे उन्हें फाइनेंशियल तनाव के बिना अपने सपनों पर ध्यान केंद्रित करने की अनुमति मिली.
6.3. अनावश्यक कर्ज़ से कैसे बचें?
कर्ज़ को प्रभावी रूप से मैनेज करने में फाइनेंशियल स्थिरता सुनिश्चित करने और अनावश्यक कर्ज़ से बचने के लिए रणनीतियों का कॉम्बिनेशन शामिल होता है. बुनियादी चरणों में से एक है बजट बनाना और उसका पालन करना. अपनी मासिक इनकम और खर्चों को ट्रैक करके, आप विशेष रूप से डेट पुनर्भुगतान के लिए फंड आवंटित कर सकते हैं और उन क्षेत्रों की पहचान कर सकते हैं जहां आप खर्च में कटौती कर सकते हैं. यह अनुशासित दृष्टिकोण आपको अपने फाइनेंस पर नियंत्रण बनाए रखने में मदद करता है और अधिक खर्च करने से रोकता है.
आवश्यकताओं और इच्छाओं के बीच अंतर करना भी महत्वपूर्ण है. हाउसिंग, यूटिलिटीज़, ग्रोसरी और हेल्थकेयर जैसी आवश्यक वस्तुओं पर पैसे खर्च करने पर ध्यान दें. इम्पल्स खरीदारी से बचें और इस बात पर विचार करने के लिए समय लें कि खरीदारी आवश्यक है या नहीं. क्रेडिट कार्ड का समझदारी से उपयोग करना एक और महत्वपूर्ण रणनीति है. इंटरेस्ट शुल्क से बचने के लिए हर महीने अपने क्रेडिट कार्ड बैलेंस का पूरा भुगतान करने का लक्ष्य रखें, और आवश्यक खरीदारी और एमरजेंसी के लिए क्रेडिट कार्ड का उपयोग सीमित करें.
बड़ी खरीद के लिए बचत करना कर्ज़ से बचने का एक सक्रिय तरीका है. क्रेडिट पर निर्भर रहने के बजाय कार, छुट्टियों या घर के रेनोवेशन जैसे बड़े आइटम के लिए सेविंग फंड बनाएं. विशिष्ट बचत लक्ष्य निर्धारित करना और समय के साथ उनके लिए काम करना यह सुनिश्चित करता है कि आप अनावश्यक कर्ज़ जमा न करें. इसके अलावा, 3-6 महीनों के रहने के खर्चों के बराबर एमरजेंसी फंड बनाए रखने से अप्रत्याशित खर्चों के लिए फाइनेंशियल सुरक्षा मिलती है, जिससे आप एमरजेंसी के लिए क्रेडिट का उपयोग करने से बच सकते हैं.
कर्ज़ को प्रभावी रूप से मैनेज करने के लिए फाइनेंशियल साक्षरता के बारे में खुद को शिक्षित करना आवश्यक है. इंटरेस्ट दरें कैसे काम करती हैं और फाइनेंशियल मैनेजमेंट के सर्वश्रेष्ठ तरीकों के बारे में जानकारी प्राप्त करने से आपको सूचित निर्णय लेने में मदद मिल सकती है. नियमित रूप से अपने फाइनेंस की निगरानी करना और आवश्यकता के अनुसार एडजस्टमेंट करना यह सुनिश्चित करता है कि आप अपने बजट और सेविंग लक्ष्यों के साथ ट्रैक पर रहें.
टेम्प्टेशन और पीयर प्रेशर से बचना भी महत्वपूर्ण है. अपने फाइनेंशियल लक्ष्यों पर ध्यान केंद्रित करें और सामाजिक स्थितियों में अनावश्यक खर्च से बचने के लिए व्यक्तिगत सीमाओं को सेट करें. अंत में, फाइनेंशियल सलाहकारों या क्रेडिट काउंसलिंग एजेंसियों से प्रोफेशनल सलाह लेना आपके फाइनेंस को मैनेज करने और कर्ज़ से बचने के लिए पर्सनलाइज़्ड सुझाव और सहायता प्रदान कर सकता है.
उदाहरण
कॉर्पोरेट कर्मचारी रवि ने अनावश्यक कर्ज़ से बचने और अपने परिवार के लिए फाइनेंशियल स्थिरता बनाए रखने के लिए दृढ़ संकल्प लिया था. यहां बताया गया है कि उन्होंने यह कैसे किया:
बजटिंग और प्लानिंग
रवि ने अपनी इनकम और खर्चों को ट्रैक करने के लिए एक मासिक बजट बनाया. उन्होंने विभिन्न श्रेणियों के लिए खर्च की सीमा निर्धारित की और अपनी इनकम का एक हिस्सा बचत के लिए आवंटित किया. आवश्यकताओं और इच्छाओं के बीच अंतर करके, रवि ने आवश्यक वस्तुओं पर पैसे खर्च करने पर ध्यान केंद्रित किया और इम्पल्स खरीदारी से बचा.
क्रेडिट कार्ड का समझदारी से उपयोग
रवि ने क्रेडिट कार्ड का समझदारी से उपयोग किया, इंटरेस्ट शुल्क से बचने के लिए हर महीने अपने बैलेंस का पूरा भुगतान किया. वह आवश्यक खरीद और आपातकालीन स्थितियों के लिए क्रेडिट कार्ड का उपयोग सीमित करता है, जिससे यह सुनिश्चित होता है कि वह अनावश्यक कर्ज़ जमा न करे.
बड़ी खरीदारी के लिए बचत
रवि ने छुट्टियों और घर के रेनोवेशन जैसे बड़े सामान के लिए एक सेविंग फंड बनाया. उन्होंने विशिष्ट बचत लक्ष्य निर्धारित किए और समय के साथ उन्हें प्राप्त करने के लिए काम किया, जिससे क्रेडिट पर भरोसा करने की आवश्यकता से बचा जा सके.
एमरजेंसी फंड
रवि ने छह महीने के रहने के खर्चों के बराबर एमरजेंसी फंड बनाए रखा. यह फंड अप्रत्याशित खर्चों के लिए फाइनेंशियल सुरक्षा प्रदान करता है, जिससे उसे एमरजेंसी के लिए क्रेडिट का उपयोग करने से बचने की सुविधा मिलती है.
वित्तीय साक्षरता
रवि ने कर्ज से बचने के लिए फाइनेंशियल प्रबंधन और सर्वश्रेष्ठ प्रथाओं के बारे में खुद को शिक्षित किया. उन्होंने समझ लिया कि इंटरेस्ट दरें कैसे काम करती हैं और फाइनेंशियल ट्रेंड के बारे में जानकारी रखते हैं.
नियमित फाइनेंशियल चेक-इन
रवि ने नियमित रूप से अपनी फाइनेंशियल स्थिति की समीक्षा की ताकि यह सुनिश्चित किया जा सके कि वह अपने बजट और बचत लक्ष्यों के साथ ट्रैक पर हैं. उन्होंने ट्रैक पर रहने और अनावश्यक क़र्ज़ से बचने के लिए आवश्यक एडजस्टमेंट किए.
इन रणनीतियों का पालन करके, रवि ने अनावश्यक कर्ज़ से सफलतापूर्वक बचाया और अपने परिवार के लिए फाइनेंशियल स्थिरता बनाए रखी. फाइनेंस को मैनेज करने के उनके सक्रिय दृष्टिकोण ने उन्हें अपने लॉन्ग-टर्म फाइनेंशियल लक्ष्यों पर ध्यान केंद्रित करने और मन की शांति प्राप्त करने की अनुमति दी.
6.4 इन्वेस्टमेंट बनाम डेट रीपेमेंट आपको क्या चुनना चाहिए?
निवेश और कर्ज़ का पुनर्भुगतान करने के बीच चुनना आपकी व्यक्तिगत फाइनेंशियल स्थिति और लक्ष्यों पर निर्भर करता है. दोनों विकल्पों के अपने-अपने लाभ हैं, और आपके लिए सही विकल्प विभिन्न कारकों पर निर्भर करेगा, जैसे इंटरेस्ट दरें, संभावित इन्वेस्टमेंट रिटर्न और आपके समग्र फाइनेंशियल लक्ष्य. आपको निर्णय लेने में मदद करने के लिए यहां कुछ विचार दिए गए हैं:
- ब्याज दरें
- उच्च ब्याज वाला कर्ज़: अगर आपका उच्च ब्याज वाला कर्ज़ है (जैसे, 15% या उससे अधिक की ब्याज दर वाला क्रेडिट कार्ड का कर्ज़), तो आमतौर पर पहले इसका भुगतान करने पर ध्यान केंद्रित करना समझदारी है. डेट पुनर्भुगतान पर गारंटीड रिटर्न (बचत ब्याज़ के रूप में) अक्सर अधिकांश इन्वेस्टमेंट से आप जो कमा सकते हैं उससे अधिक होता है.
- कम ब्याज वाला कर्ज़: अगर आपके कर्ज़ की ब्याज दर कम है (जैसे, 3-4% ब्याज दर वाला मॉरगेज), तो आप निवेश करने पर विचार कर सकते हैं, विशेष रूप से अगर आप अपने निवेश पर अधिक रिटर्न अर्जित कर सकते हैं.
- संभावित इन्वेस्टमेंट रिटर्न
- स्टॉक मार्केट: ऐतिहासिक रूप से, स्टॉक मार्केट ने महंगाई को एडजस्ट करने के बाद लगभग 7-10% का औसत वार्षिक रिटर्न प्रदान किया है. अगर आपके पास कम ब्याज वाला कर्ज़ है, तो स्टॉक मार्केट में निवेश करने से लॉन्ग टर्म में संभावित रूप से अधिक रिटर्न मिल सकता है.
- बॉन्ड और सेविंग अकाउंट: ये आमतौर पर स्टॉक मार्केट की तुलना में कम रिटर्न प्रदान करते हैं. अगर आपके क़र्ज़ पर इंटरेस्ट रेट बॉन्ड या सेविंग अकाउंट से मिलने वाले रिटर्न से अधिक है, तो क़र्ज़ का भुगतान करना बेहतर विकल्प हो सकता है.
- फाइनेंशियल लक्ष्य
- शॉर्ट-टर्म लक्ष्य: अगर आपके पास शॉर्ट-टर्म फाइनेंशियल लक्ष्य हैं (जैसे, घर पर डाउन पेमेंट के लिए बचत करना), तो कर्ज़ के पुनर्भुगतान को प्राथमिकता देने से कैश फ्लो कम हो सकता है और फाइनेंशियल तनाव कम हो सकता है.
- लॉन्ग-टर्म लक्ष्य: लॉन्ग-टर्म लक्ष्यों (जैसे, रिटायरमेंट सेविंग) के लिए, डेट पुनर्भुगतान और निवेश दोनों को संतुलित करने से आपको समय के साथ संपत्ति बनाने में मदद मिल सकती है.
- जोखिम सहनशीलता
- कम जोखिम सहनशीलता: अगर आप कम जोखिम वाला दृष्टिकोण पसंद करते हैं, तो कर्ज़ का भुगतान करने से बचाए गए ब्याज के रूप में गारंटीड रिटर्न मिलता है. यह फाइनेंशियल जोखिम को भी कम करता है और आपकी समग्र फाइनेंशियल सुरक्षा में सुधार करता है.
- उच्च रिस्क सहनशीलता: अगर आप उच्च रिस्क को सहन कर सकते हैं, तो इन्वेस्टमेंट एक आकर्षक ऑप्शन हो सकता है, विशेष रूप से अगर आपके पास लंबी इन्वेस्टमेंट अवधि है और मार्केट के उतार-चढ़ाव को दूर कर सकते हैं.
- फाइनेंशियल स्थिरता
- एमरजेंसी फंड: कर्ज़ के पुनर्भुगतान या निवेश पर ध्यान केंद्रित करने से पहले, सुनिश्चित करें कि आपके पास 3-6 महीनों के रहने के खर्चों के बराबर एमरजेंसी फंड हो. यह अप्रत्याशित खर्चों के लिए फाइनेंशियल सुरक्षा प्रदान करता है.
- कैश फ्लो: अपने मासिक कैश फ्लो पर विचार करें. कर्ज़ का भुगतान करने से मासिक भुगतान को कम करके आपके कैश फ्लो में सुधार हो सकता है, जबकि निवेश से लॉन्ग-टर्म वेल्थ बनाने में मदद मिल सकती है.
उदाहरण: रवि की निर्णय लेने की प्रक्रिया
रवि के पास 4% इंटरेस्ट रेट, 6% इंटरेस्ट रेट के साथ ऑटो लोन और 18% इंटरेस्ट रेट के साथ क्रेडिट कार्ड डेब्ट के साथ होम मॉरगेज है. रवि अपने भविष्य के लिए भी निवेश शुरू करना चाहते हैं.
Step-by-Step निर्णय लेना:
- इंटरेस्ट दरों का मूल्यांकन करें: रवि अपने लोन पर इंटरेस्ट दरों का मूल्यांकन करके शुरू करता है और उन्हें संभावित इन्वेस्टमेंट रिटर्न के साथ तुलना करता है. उनके क्रेडिट कार्ड के कर्ज में सबसे अधिक इंटरेस्ट रेट (18%) है, इसके बाद उनका ऑटो लोन (6%), और उसका मॉरगेज (4%) है.
- उच्च इंटरेस्ट वाले क़र्ज़ को प्राथमिकता दें: रवि पहले अपने क्रेडिट कार्ड के क़र्ज़ का भुगतान करने को प्राथमिकता देने का निर्णय लेता है, क्योंकि इंटरेस्ट रेट अधिकांश इन्वेस्टमेंट से संभावित रिटर्न से बहुत अधिक है.
- डेट पुनर्भुगतान और निवेश को बैलेंस करें: अपने क्रेडिट कार्ड के कर्ज़ का भुगतान करने के बाद, रवि अपने ऑटो लोन और मॉरगेज पर विचार करते हैं. चूंकि इन ऋणों पर इंटरेस्ट दरें कम होती हैं, इसलिए वह कर्ज़ के पुनर्भुगतान और निवेश दोनों को संतुलित करने का निर्णय लेता है. वह अपने ऑटो लोन और मॉरगेज़ पर नियमित भुगतान करना जारी रखते हैं और स्टॉक और बॉन्ड के विविध पोर्टफोलियो में अपनी इनकम का एक हिस्सा इन्वेस्ट करते हैं.
- फाइनेंशियल लक्ष्य सेट करें: रवि स्पष्ट फाइनेंशियल लक्ष्य निर्धारित करता है, जैसे एमरजेंसी फंड बनाना, अपने बच्चों की शिक्षा के लिए बचत करना और रिटायरमेंट की योजना बनाना. वह उसके अनुसार फंड आवंटित करता है, यह सुनिश्चित करता है कि वह डेट पुनर्भुगतान और निवेश के बीच संतुलन बनाए रखता है.
अपनी इंटरेस्ट दरों, फाइनेंशियल लक्ष्यों और रिस्क सहनशीलता का सावधानीपूर्वक मूल्यांकन करके, रवि एक सूचित निर्णय लेते हैं जो उनकी समग्र फाइनेंशियल रणनीति के अनुरूप है. यह संतुलित दृष्टिकोण उन्हें कर्ज़ को कम करने, संपत्ति बनाने और लॉन्ग-टर्म फाइनेंशियल स्थिरता प्राप्त करने की अनुमति देता है.
6.5 क्या क्रेडिट कार्ड अच्छा है या खराब?
जब ज़िम्मेदारी से उपयोग किया जाता है, तो क्रेडिट कार्ड एक शक्तिशाली फाइनेंशियल टूल हो सकता है, जो सुविधा, रिवॉर्ड और सकारात्मक क्रेडिट इतिहास बनाने की क्षमता प्रदान करता है. हालांकि, अगर बुद्धिमानी से मैनेज नहीं किया जाता है, तो वे फाइनेंशियल परेशानियों का कारण बन सकते हैं, जिसके परिणामस्वरूप उच्च इंटरेस्ट वाले कर्ज़ और फाइनेंशियल तनाव हो सकता है. क्रेडिट कार्ड के लाभों और जोखिमों को समझना उनके उपयोग के बारे में सूचित निर्णय लेने के लिए आवश्यक है.
क्रेडिट कार्ड के लाभ
- सुविधा: क्रेडिट कार्ड कैश के बिना खरीदारी करने का सुविधाजनक तरीका प्रदान करते हैं. इन्हें व्यापक रूप से स्वीकार किया जाता है और इसका उपयोग ऑनलाइन शॉपिंग, यात्रा और रोज़मर्रा के खर्चों के लिए किया जा सकता है.
- क्रेडिट हिस्ट्री बनाएं: क्रेडिट कार्ड का ज़िम्मेदार उपयोग आपको सकारात्मक क्रेडिट हिस्ट्री बनाने और अपने क्रेडिट स्कोर को बेहतर बनाने में मदद कर सकता है. अच्छी इंटरेस्ट दर और लोन लेने के लिए क्रेडिट स्कोर बहुत जरूरी होता है.
- रिवॉर्ड और लाभ: कई क्रेडिट कार्ड रिवॉर्ड प्रोग्राम, कैशबैक, ट्रैवल पॉइंट और अन्य लाभ प्रदान करते हैं, जो आपको पैसे बचा सकते हैं और अतिरिक्त वैल्यू प्रदान कर सकते हैं.
- एमरजेंसी फंड: क्रेडिट कार्ड एमरजेंसी में फाइनेंशियल सुरक्षा कवच के रूप में काम कर सकते हैं, जो आवश्यकता पड़ने पर फंड का एक्सेस प्रदान कर सकते हैं.
- धोखाधड़ी से सुरक्षा: क्रेडिट कार्ड अक्सर धोखाधड़ी से सुरक्षा की विशेषताओं के साथ आते हैं, जिससे अनधिकृत शुल्क पर विवाद करना और आपकी फाइनेंशियल जानकारी की सुरक्षा करना आसान हो जाता है.
क्रेडिट कार्ड के नुकसान
- उच्च ब्याज दरें: क्रेडिट कार्ड के कर्ज़ में उच्च ब्याज दरें हो सकती हैं, जिससे अगर आप हर महीने पूरी तरह से बैलेंस का भुगतान नहीं करते हैं, तो पर्याप्त ब्याज शुल्क लग सकता है.
- अधिक खर्च करने की कोशिश: क्रेडिट कार्ड अधिक खर्च करने को प्रोत्साहित कर सकते हैं, जिससे कर्ज़ जमा हो सकता है और फाइनेंशियल तनाव हो सकता है.
- फीस और दंड: देरी से भुगतान, वार्षिक फीस और अन्य शुल्क बढ़ सकते हैं, जिससे क्रेडिट कार्ड का उपयोग करने की कुल लागत बढ़ सकती है.
- क्रेडिट स्कोर पर प्रभाव: मिस्ड या देरी से भुगतान, उच्च क्रेडिट उपयोग और बड़े बैलेंस ले जाने से आपके क्रेडिट स्कोर पर नकारात्मक प्रभाव पड़ सकता है.
- डेट ट्रैप: पुनर्भुगतान प्लान के बिना नियमित खर्चों के लिए क्रेडिट कार्ड पर निर्भर रहने से कर्ज़ ट्रैप हो सकता है, जिससे बैलेंस का भुगतान करना और समय के साथ अधिक ब्याज जमा करना मुश्किल हो सकता है.
उदाहरणः Ravi का क्रेडिट कार्ड
रवि ने अपने क्रेडिट कार्ड का उपयोग रोजमर्रा के खर्चों के लिए समझदारी से किया और हर महीने पूरे बैलेंस का भुगतान किया. इससे उन्हें सकारात्मक क्रेडिट इतिहास बनाने और मूल्यवान रिवॉर्ड अर्जित करने में मदद मिली. हालांकि, एक वर्ष, रवि को अप्रत्याशित मेडिकल बिल का सामना करना पड़ा और भुगतान के लिए अपने क्रेडिट कार्ड पर भरोसा करना शुरू कर दिया. उच्च इंटरेस्ट शुल्क तेज़ी से बढ़ जाते हैं, जिससे फाइनेंशियल तनाव बढ़ जाता है. खतरे को समझते हुए, रवि ने एक बजट बनाया, ऋण चुकाने को प्राथमिकता दी और फाइनेंशियल सलाह मांगी. अनुशासित प्रयासों के माध्यम से, उन्होंने अपने क्रेडिट कार्ड के कर्ज़ का भुगतान किया और फाइनेंशियल स्थिरता प्राप्त की, ज़िम्मेदार क्रेडिट कार्ड के उपयोग के महत्व को समझ लिया.
क्रेडिट कार्ड अच्छा है या बुरा, यह आपकी फाइनेंशियल आदतों पर निर्भर करता है और आप इसका उपयोग कैसे करते हैं. अगर ज़िम्मेदारी से उपयोग किया जाता है, तो क्रेडिट कार्ड सुविधा, रिवॉर्ड प्रदान कर सकते हैं और सकारात्मक क्रेडिट इतिहास बनाने में मदद कर सकते हैं. हालांकि, अगर अच्छी तरह से मैनेज नहीं किया जाता है, तो वे उच्च ब्याज वाले कर्ज़, फाइनेंशियल तनाव और आपके क्रेडिट स्कोर पर नकारात्मक प्रभाव डाल सकते हैं.
लाभों और जोखिमों को समझकर, आप क्रेडिट कार्ड का प्रभावी रूप से उपयोग करने और संभावित परेशानियों से बचने के बारे में सूचित निर्णय ले सकते हैं.