
7.1 सही निवेश विकल्प क्या हैं
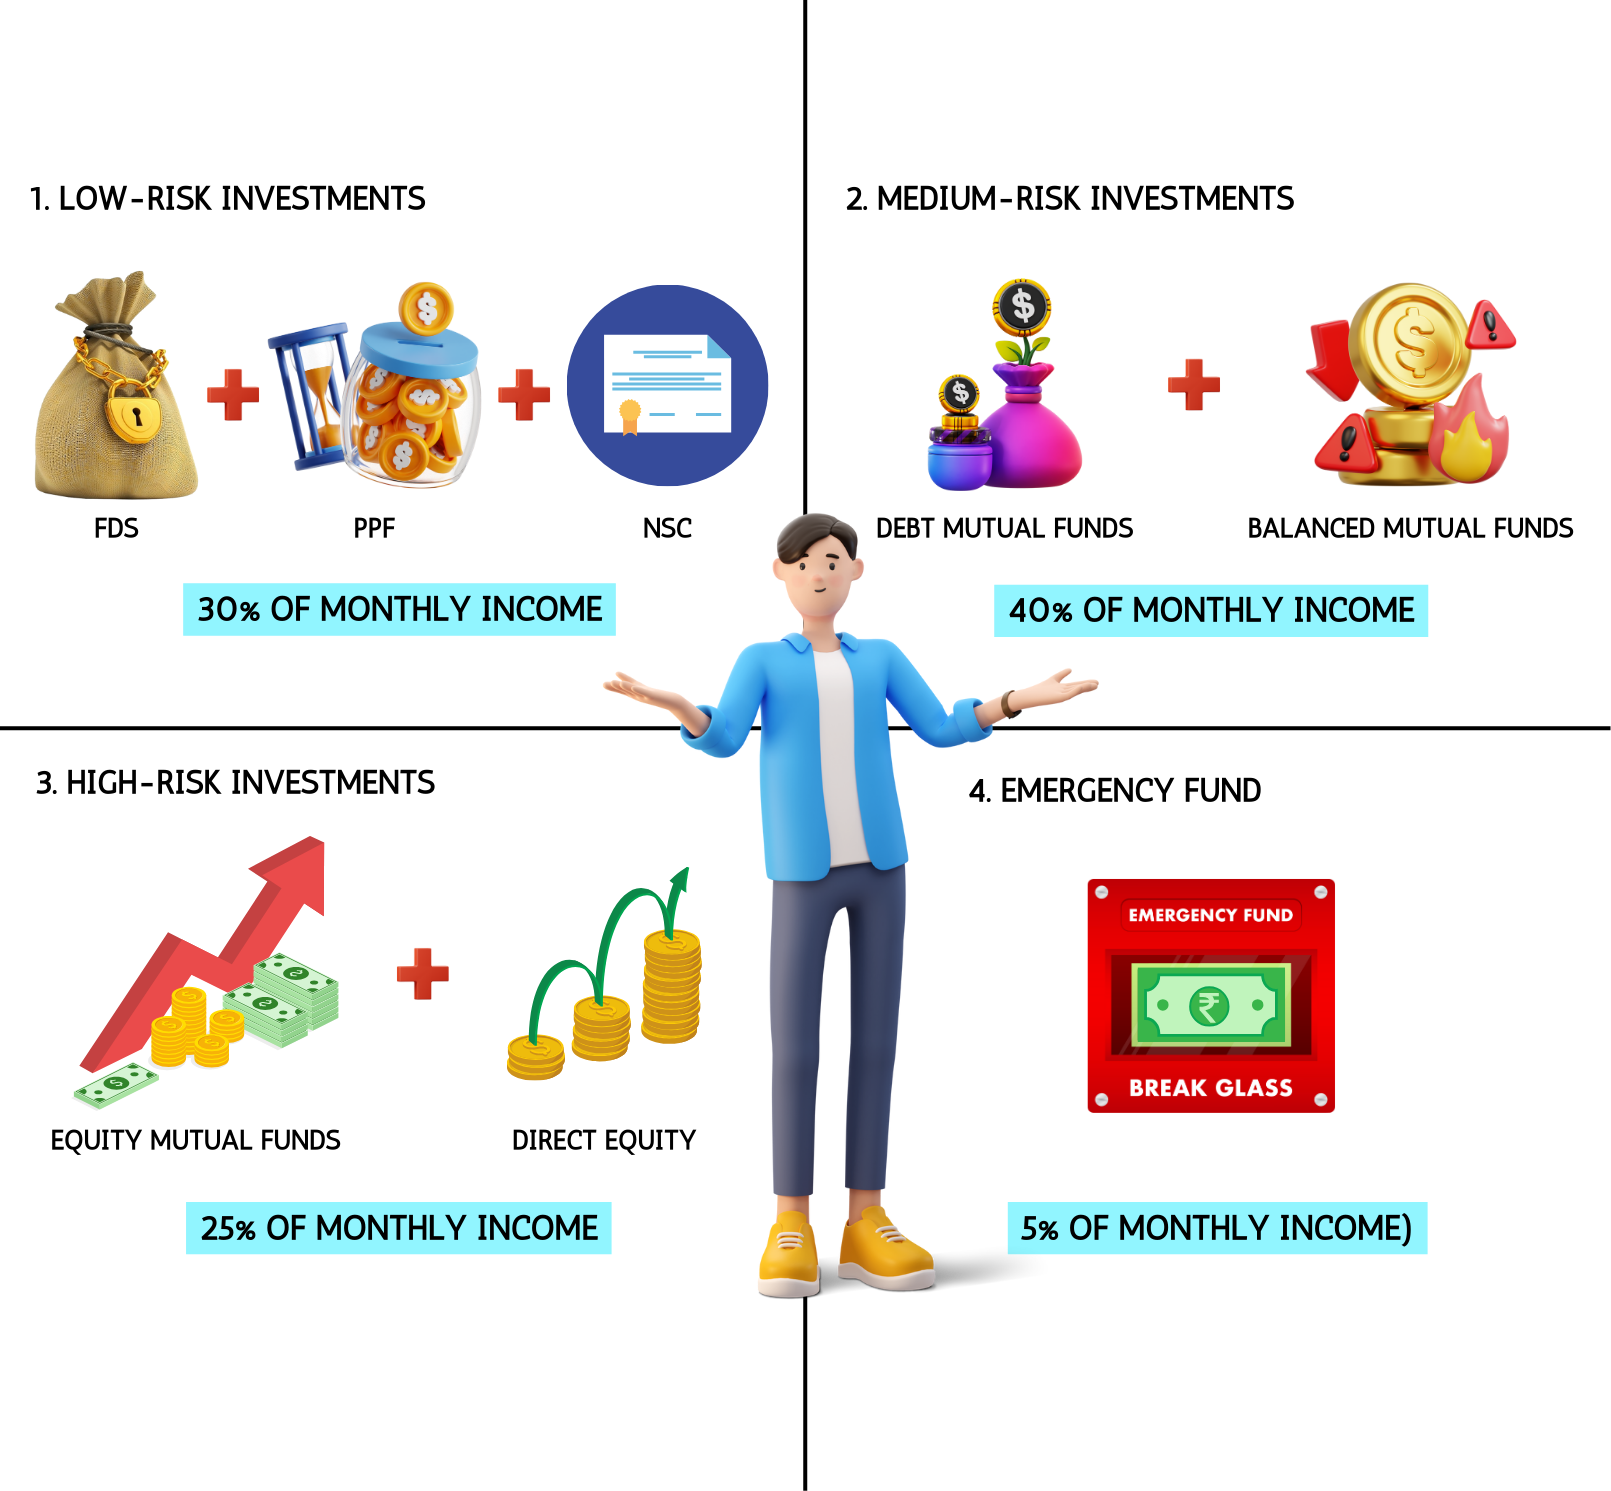
कम-जोखिम वाले निवेश
फिक्स्ड डिपॉजिट (एफडी): फिक्स्ड डिपॉजिट सबसे सुरक्षित इन्वेस्टमेंट विकल्पों में से एक है, जहां आप पूर्वनिर्धारित ब्याज़ दर पर एक निश्चित अवधि के लिए बैंक में एकमुश्त राशि जमा करते हैं. ब्याज़ दर की गारंटी होती है, और आपको अवधि के अंत में ब्याज़ के साथ मूलधन राशि प्राप्त होती है. मार्केट की अस्थिरता के बिना स्थिर रिटर्न की तलाश करने वाले जोखिम से बचने वाले इन्वेस्टर के लिए एफडी आदर्श हैं. वे कुछ महीनों से लेकर कई वर्षों तक की सुविधाजनक अवधि प्रदान करते हैं, जिससे आप अपने फाइनेंशियल लक्ष्यों के आधार पर चुन सकते हैं.
पब्लिक प्रॉविडेंट फंड (PPF): पब्लिक प्रॉविडेंट फंड एक सरकार द्वारा समर्थित लॉन्ग-टर्म सेविंग स्कीम है, जिसमें आकर्षक ब्याज़ दरों और टैक्स लाभ मिलते हैं. 15 वर्षों की लॉक-इन अवधि के साथ, PPF कंपाउंडेड ब्याज प्रदान करते समय अनुशासित बचत को प्रोत्साहित करता है. PPF में योगदान इनकम टैक्स एक्ट के सेक्शन 80C के तहत टैक्स कटौती के लिए पात्र हैं, और अर्जित ब्याज टैक्स-फ्री है. रिटायरमेंट या शिक्षा जैसे लॉन्ग-टर्म फाइनेंशियल लक्ष्यों के लिए सुरक्षित और टैक्स-कुशल इन्वेस्टमेंट विकल्प चाहने वाले व्यक्तियों के लिए PPF उपयुक्त है.
नेशनल सेविंग सर्टिफिकेट (NSC): NSC भारत सरकार द्वारा प्रदान की जाने वाली एक फिक्स्ड-इनकम इन्वेस्टमेंट स्कीम है. यह 5 या 10 वर्षों की मेच्योरिटी अवधि के साथ फिक्स्ड ब्याज दर पर गारंटीड रिटर्न प्रदान करता है. एनएससी को पोस्ट ऑफिस से खरीदा जा सकता है, और अर्जित ब्याज को वार्षिक रूप से दोबारा इन्वेस्ट किया जाता है, जिससे कंपाउंड ग्रोथ होती है. एनएससी में इन्वेस्टमेंट सेक्शन 80C के तहत टैक्स कटौती के लिए पात्र हैं, जिससे यह टैक्स-सेविंग लाभ और स्थिर रिटर्न चाहने वाले जोखिम से बचने वाले इन्वेस्टर के लिए एक आकर्षक विकल्प बन जाता है.
मध्यम-जोखिम निवेश
डेट म्यूचुअल फंड: डेट म्यूचुअल फंड सरकारी और कॉर्पोरेट बॉन्ड, ट्रेजरी बिल और अन्य फिक्स्ड-इनकम सिक्योरिटीज़ के मिश्रण में इन्वेस्ट करते हैं. इन फंड का उद्देश्य मध्यम जोखिम के साथ नियमित आय और पूंजी संरक्षण प्रदान करना है. डेट फंड पारंपरिक सेविंग अकाउंट या फिक्स्ड डिपॉजिट की तुलना में बेहतर रिटर्न चाहने वाले इन्वेस्टर के लिए उपयुक्त हैं, जिसमें इक्विटी इन्वेस्टमेंट की तुलना में अपेक्षाकृत कम जोखिम होता है. वे लिक्विडिटी प्रदान करते हैं और शॉर्ट-टर्म से लेकर लॉन्ग-टर्म तक विभिन्न इन्वेस्टमेंट हॉरिजन के अनुसार तैयार किए जा सकते हैं.
कॉर्पोरेट बॉन्ड: कॉर्पोरेट बॉन्ड कंपनियों द्वारा पूंजी जुटाने के लिए जारी किए गए डेट सिक्योरिटीज़ हैं. निवेशक नियमित ब्याज भुगतान और मेच्योरिटी पर मूल राशि के रिटर्न के बदले कंपनी को पैसे उधार देते हैं. कॉर्पोरेट बॉन्ड आमतौर पर सरकारी बॉन्ड की तुलना में अधिक ब्याज़ दरें प्रदान करते हैं, जो जारी करने वाली कंपनी से जुड़े उच्च जोखिम को दर्शाता है. वे मध्यम जोखिम सहनशीलता के साथ निश्चित आय चाहने वाले निवेशकों के लिए आदर्श हैं, और जोखिम को मैनेज करने के लिए विभिन्न कंपनियों और उद्योगों में डाइवर्सिफाइड किया जा सकता है.
बैलेंस्ड म्यूचुअल फंड: बैलेंस्ड म्यूचुअल फंड, जिसे हाइब्रिड फंड भी कहा जाता है, बैलेंस्ड रिस्क-रिटर्न प्रोफाइल प्राप्त करने के लिए इक्विटी (स्टॉक) और डेट (बॉन्ड) के मिश्रण में इन्वेस्ट करें. इन फंड का उद्देश्य डेट इन्वेस्टमेंट के माध्यम से स्थिरता और आय सुनिश्चित करते हुए इक्विटी इन्वेस्टमेंट के माध्यम से पूंजी में वृद्धि प्रदान करना है. बैलेंस्ड फंड एक डाइवर्सिफाइड पोर्टफोलियो की तलाश करने वाले निवेशकों के लिए उपयुक्त हैं जो विकास और स्थिरता को संतुलित करते हैं, जिससे उन्हें मध्यम अवधि के फाइनेंशियल लक्ष्यों के लिए एक अच्छा विकल्प बन जाता है.
हाई-रिस्क इन्वेस्टमेंट
इक्विटी म्यूचुअल फंड: इक्विटी म्यूचुअल फंड निवेशकों से पैसे इकट्ठा करते हैं ताकि स्टॉक के विविध पोर्टफोलियो में निवेश किया जा सके. इन फंड का उद्देश्य विभिन्न क्षेत्रों में कंपनियों के शेयरों में निवेश करके लॉन्ग-टर्म कैपिटल एप्रिसिएशन प्रदान करना है. इक्विटी फंड मार्केट के उतार-चढ़ाव के अधीन हैं और लंबी अवधि में उच्च रिटर्न प्रदान कर सकते हैं, जिससे उन्हें उच्च जोखिम सहनशीलता और लंबी इन्वेस्टमेंट अवधि वाले इन्वेस्टर के लिए उपयुक्त बनाता है. लार्ज-कैप, मिड-कैप और स्मॉल-कैप फंड जैसे विभिन्न प्रकार के इक्विटी फंड, जोखिम लेने की क्षमताओं और इन्वेस्टमेंट के उद्देश्यों को पूरा करते हैं.
डायरेक्ट इक्विटी: स्टॉक में सीधे निवेश करने में स्टॉक एक्सचेंज के माध्यम से व्यक्तिगत कंपनियों के शेयर खरीदना शामिल है. इस इन्वेस्टमेंट विकल्प के लिए स्टॉक मार्केट की अच्छी समझ और कंपनी के परफॉर्मेंस और मार्केट ट्रेंड का विश्लेषण करने की क्षमता की आवश्यकता होती है. डायरेक्ट इक्विटी इन्वेस्टमेंट में मार्केट के उतार-चढ़ाव के कारण महत्वपूर्ण जोखिम होता है, लेकिन यह पर्याप्त रिटर्न प्रदान कर सकता है. वे उच्च-जोखिम सहनशीलता और अपने पोर्टफोलियो को सक्रिय रूप से मैनेज करने की क्षमता वाले अनुभवी निवेशकों के लिए आदर्श हैं.
रियल एस्टेट: रियल एस्टेट इन्वेस्टमेंट में रेंटल इनकम या कैपिटल एप्रिसिएशन के लिए प्रॉपर्टी खरीदना शामिल है. इस इन्वेस्टमेंट विकल्प के लिए पर्याप्त पूंजी और मार्केट ज्ञान की आवश्यकता होती है. रियल एस्टेट समय के साथ महत्वपूर्ण वैल्यू में वृद्धि के लिए स्थिर रेंटल इनकम और क्षमता प्रदान कर सकता है. हालांकि, यह प्रॉपर्टी मार्केट के उतार-चढ़ाव, मेंटेनेंस लागत और लिक्विडिटी की चुनौतियों जैसे जोखिमों के साथ भी आता है. रियल एस्टेट लॉन्ग-टर्म परिप्रेक्ष्य और फिज़िकल एसेट को मैनेज करने की क्षमता वाले निवेशकों के लिए उपयुक्त है.
विविधता
डाइवर्सिफिकेशन निवेश प्रबंधन में एक प्रमुख रणनीति है, जिसमें जोखिम को मैनेज करने और रिटर्न को ऑप्टिमाइज़ करने के लिए विभिन्न एसेट क्लास (जैसे स्टॉक, बॉन्ड, रियल एस्टेट और कमोडिटी) में निवेश को फैलाना शामिल है. अपने पोर्टफोलियो को डाइवर्सिफाई करके, आप किसी भी एक निवेश में खराब परफॉर्मेंस के प्रभाव को कम करते हैं. एक अच्छी तरह से डाइवर्सिफाइड पोर्टफोलियो आपके फाइनेंशियल लक्ष्यों, जोखिम सहनशीलता और इन्वेस्टमेंट की अवधि के आधार पर जोखिम और रिटर्न को बैलेंस करता है.
नियमित समीक्षा
अपने इन्वेस्टमेंट पोर्टफोलियो को नियमित रूप से रिव्यू करना आवश्यक है, ताकि यह सुनिश्चित किया जा सके कि यह आपके फाइनेंशियल लक्ष्यों और जोखिम सहनशीलता के अनुरूप रहे. मार्केट की स्थिति और पर्सनल परिस्थिति बदल सकती है, जिससे आपके इन्वेस्टमेंट में एडजस्टमेंट की आवश्यकता होती है. समय-समय पर रिव्यू कम परफॉर्मिंग एसेट की पहचान करने, अपने पोर्टफोलियो को रीबैलेंस करने और अपने लॉन्ग-टर्म फाइनेंशियल उद्देश्यों को प्राप्त करने के लिए सूचित निर्णय लेने में मदद करते हैं.
रवि के लिए निवेश योजना
निवेश आवंटन:
कम-जोखिम वाले निवेश (30%)
फिक्स्ड डिपॉजिट (एफडी): ₹ 7,000 प्रति माह (आय का 10%)
एफडी रवि को पूंजी की गारंटीड रिटर्न और सुरक्षा प्रदान करेगी.
पब्लिक प्रोविडेंट फंड (PPF): ₹ 7,000 प्रति माह (आय का 10%)
PPF आकर्षक ब्याज दरों के साथ रवि लॉन्ग-टर्म टैक्स-एफिशिएंट सेविंग प्रदान करेगा.
नेशनल सेविंग सर्टिफिकेट (NSC): ₹ 7,000 प्रति माह (इनकम का 10%)
एनएससी रवि को टैक्स लाभ के साथ सुरक्षित और स्थिर रिटर्न प्रदान करेगा.
मध्यम-जोखिम निवेश (40%)
डेट म्यूचुअल फंड: ₹ 14,000 प्रति माह (आय का 20%)
डेट म्यूचुअल फंड इक्विटी की तुलना में कम जोखिम वाले पारंपरिक सेविंग इंस्ट्रूमेंट की तुलना में बेहतर रिटर्न प्रदान करेंगे.
बैलेंस्ड म्यूचुअल फंड: ₹ 14,000 प्रति माह (आय का 20%)
बैलेंस्ड फंड इक्विटी और डेट एक्सपोज़र का मिश्रण प्रदान करेंगे, जो स्थिरता के साथ विकास की क्षमता को संतुलित करेंगे.
हाई-रिस्क इन्वेस्टमेंट (25%)
इक्विटी म्यूचुअल फंड: ₹ 10,500 प्रति माह (आय का 15%)
इक्विटी म्यूचुअल फंड स्टॉक के डाइवर्सिफाइड पोर्टफोलियो में निवेश करके उच्च रिटर्न के लिए रवि की क्षमता प्रदान करेंगे.
डायरेक्ट इक्विटी: ₹ 7,000 प्रति माह (आय का 10%)
डायरेक्ट इक्विटी इन्वेस्टमेंट रवि को पर्याप्त रिटर्न की क्षमता वाले व्यक्तिगत स्टॉक में इन्वेस्ट करने की अनुमति देगा, हालांकि अधिक जोखिम के साथ.
एमरजेंसी फंड (5%)
सेविंग अकाउंट/लिक्विड फंड: ₹3,500 प्रति माह (इनकम का 5%)
एमरज़ेंसी फंड बनाने से यह सुनिश्चित होगा कि रवि के पास अप्रत्याशित खर्चों के लिए आसानी से कैश उपलब्ध है.
विविधता:
-
- रवि के इन्वेस्टमेंट प्लान में जोखिम और रिटर्न को संतुलित करने के लिए कम, मध्यम और उच्च-जोखिम वाले इन्वेस्टमेंट का मिश्रण शामिल है.
- FD, PPF और NSC में नियमित योगदान सुरक्षा और टैक्स लाभ सुनिश्चित करता है.
- डेट और बैलेंस्ड म्यूचुअल फंड नियंत्रित जोखिम के साथ मध्यम रिटर्न प्रदान करते हैं.
- इक्विटी म्यूचुअल फंड और डायरेक्ट इक्विटी इन्वेस्टमेंट ग्रोथ की क्षमता प्रदान करते हैं.
नियमित समीक्षा:
रवि को अपने इन्वेस्टमेंट पोर्टफोलियो को वार्षिक रूप से रिव्यू करना चाहिए ताकि यह सुनिश्चित किया जा सके कि वह अपने फाइनेंशियल लक्ष्यों के अनुरूप हो और मार्केट की स्थितियों और पर्सनल परिस्थितियों के आधार पर एडजस्टमेंट करे.
7.2 रिस्क-रिटर्न पिरामिड क्या है?

रिस्क-रिटर्न पिरामिड
रिस्क-रिटर्न पिरामिड एक फ्रेमवर्क है जो उनके जोखिम के स्तर और संभावित रिटर्न के आधार पर इन्वेस्टमेंट को वर्गीकृत करता है. यह डाइवर्सिफाइड पोर्टफोलियो के भीतर विभिन्न इन्वेस्टमेंट प्रकारों के अनुपात को दर्शाने के लिए पिरामिड की तरह आकार दिया जाता है.
पिरामिड का आधार: कम जोखिम, कम रिटर्न
विवरण: पिरामिड के आधार पर ऐसे इन्वेस्टमेंट होते हैं जो कम जोखिम और परिणामस्वरूप कम रिटर्न प्रदान करते हैं. ये इन्वेस्टमेंट आमतौर पर स्थिर होते हैं और पूंजी संरक्षण प्रदान करते हैं, जिससे उन्हें जोखिम से बचने वाले इन्वेस्टर के लिए आदर्श बनाता है.
उदाहरण:
- सेविंग अकाउंट: ये बेसिक बैंक अकाउंट हैं जो डिपॉजिट की गई राशि पर ब्याज़ प्रदान करते हैं. वे उच्च लिक्विडिटी और सुरक्षा प्रदान करते हैं, लेकिन आमतौर पर कम ब्याज़ दरें होती हैं.
- फिक्स्ड डिपॉजिट (एफडी): एफडी में पूर्वनिर्धारित ब्याज़ दर पर एक निश्चित अवधि के लिए बैंक में एकमुश्त राशि जमा करना शामिल है. ब्याज की गारंटी दी जाती है, और मूल राशि अवधि के अंत में वापस कर दी जाती है. एफडी सुरक्षित हैं और स्थिर रिटर्न प्रदान करते हैं.
- सरकारी बॉन्ड: ये फंड जुटाने के लिए सरकार द्वारा जारी किए गए डेट सिक्योरिटीज़ हैं. वे मेच्योरिटी पर नियमित ब्याज़ भुगतान और मूल राशि रिटर्न करते हैं. सरकारी बॉन्ड कम जोखिम वाले होते हैं क्योंकि उन्हें सरकार द्वारा समर्थित किया जाता है.
- पब्लिक प्रॉविडेंट फंड (PPF): PPF एक लॉन्ग-टर्म सेविंग स्कीम है, जिसमें टैक्स लाभ मिलते हैं. इसमें 15 वर्षों की लॉक-इन अवधि है और आकर्षक ब्याज दरें प्रदान करती हैं, जो वार्षिक रूप से कंपाउंड की जाती हैं. PPF में योगदान टैक्स कटौती के लिए पात्र हैं, और अर्जित ब्याज टैक्स-फ्री है.
- नेशनल सेविंग सर्टिफिकेट (NSC): NSC एक सरकार द्वारा समर्थित सेविंग स्कीम है, जिसमें फिक्स्ड ब्याज़ दर और 5 या 10 वर्षों की मेच्योरिटी अवधि होती है. अर्जित ब्याज को वार्षिक रूप से दोबारा इन्वेस्ट किया जाता है, और मूलधन और ब्याज मेच्योरिटी पर वापस किया जाता है. एनएससी इन्वेस्टमेंट टैक्स कटौती के लिए पात्र हैं.
पिरामिड का मध्य: मध्यम जोखिम, मध्यम रिटर्न
विवरण: पिरामिड की मिडल लेयर में ऐसे इन्वेस्टमेंट शामिल हैं जो मध्यम स्तर का जोखिम रखते हैं और मध्यम रिटर्न प्रदान करते हैं. इन निवेशों का उद्देश्य वृद्धि और स्थिरता के बीच संतुलन प्रदान करना है.
उदाहरण:
- डेट म्यूचुअल फंड: ये फंड सरकारी और कॉर्पोरेट बॉन्ड, ट्रेजरी बिल और अन्य फिक्स्ड-इनकम सिक्योरिटीज़ के मिश्रण में इन्वेस्ट करते हैं. उनका उद्देश्य मध्यम जोखिम के साथ नियमित आय और पूंजी संरक्षण प्रदान करना है. डेट फंड पारंपरिक सेविंग अकाउंट से बेहतर रिटर्न प्रदान करते हैं, लेकिन कुछ जोखिम लेते हैं.
- कॉर्पोरेट बॉन्ड: कॉर्पोरेट बॉन्ड कंपनियों द्वारा पूंजी जुटाने के लिए जारी किए गए डेट सिक्योरिटीज़ हैं. निवेशक नियमित ब्याज भुगतान और मेच्योरिटी पर मूलधन के रिटर्न के बदले कंपनी को पैसे उधार देते हैं. कॉर्पोरेट बॉन्ड आमतौर पर सरकारी बॉन्ड की तुलना में अधिक ब्याज दरें प्रदान करते हैं, लेकिन थोड़े अधिक जोखिम के साथ आते हैं.
- बैलेंस्ड म्यूचुअल फंड: हाइब्रिड फंड के नाम से भी जाना जाता है, बैलेंस्ड म्यूचुअल फंड बैलेंस्ड रिस्क-रिटर्न प्रोफाइल प्राप्त करने के लिए इक्विटी (स्टॉक) और डेट (बॉन्ड) के मिश्रण में निवेश करते हैं. उनका उद्देश्य डेट इन्वेस्टमेंट के माध्यम से स्थिरता और आय सुनिश्चित करते हुए इक्विटी इन्वेस्टमेंट के माध्यम से पूंजी में वृद्धि प्रदान करना है. ये फंड एक डाइवर्सिफाइड पोर्टफोलियो की तलाश करने वाले निवेशकों के लिए उपयुक्त हैं जो विकास और स्थिरता को संतुलित करते हैं.
- रियल एस्टेट: रियल एस्टेट में निवेश करने में किराए की आय या पूंजी में वृद्धि के लिए प्रॉपर्टी खरीदना शामिल है. रियल एस्टेट समय के साथ महत्वपूर्ण वैल्यू में वृद्धि के लिए स्थिर रेंटल इनकम और क्षमता प्रदान कर सकता है. हालांकि, इसके लिए पर्याप्त पूंजी और मार्केट ज्ञान की आवश्यकता होती है और प्रॉपर्टी मार्केट के उतार-चढ़ाव और मेंटेनेंस लागत जैसे जोखिमों के साथ आती है.
पिरामिड के टॉप: हाई रिस्क, हाई रिटर्न
विवरण: पिरामिड का शीर्ष उच्च जोखिम और उच्च संभावित रिटर्न वाले इन्वेस्टमेंट को दर्शाता है. ये इन्वेस्टमेंट अधिक अस्थिर होते हैं और इससे महत्वपूर्ण लाभ या नुकसान हो सकता है.
उदाहरण:
- इक्विटी म्यूचुअल फंड: ये फंड निवेशकों से पैसे इकट्ठा करते हैं ताकि स्टॉक के डाइवर्सिफाइड पोर्टफोलियो में निवेश किया जा सके. उनका उद्देश्य विभिन्न क्षेत्रों में कंपनियों के शेयरों में निवेश करके लॉन्ग-टर्म कैपिटल एप्रिसिएशन प्रदान करना है. इक्विटी फंड मार्केट के उतार-चढ़ाव के अधीन हैं और लंबी अवधि में उच्च रिटर्न प्रदान कर सकते हैं, जिससे वे उच्च जोखिम सहनशीलता वाले निवेशकों के लिए उपयुक्त होते हैं.
- डायरेक्ट इक्विटी: स्टॉक में सीधे निवेश करने में स्टॉक एक्सचेंज के माध्यम से व्यक्तिगत कंपनियों के शेयर खरीदना शामिल है. इस विकल्प के लिए स्टॉक मार्केट की अच्छी समझ और कंपनी के परफॉर्मेंस और मार्केट ट्रेंड का विश्लेषण करने की क्षमता की आवश्यकता होती है. डायरेक्ट इक्विटी इन्वेस्टमेंट में मार्केट के उतार-चढ़ाव के कारण महत्वपूर्ण जोखिम होता है, लेकिन यह पर्याप्त रिटर्न प्रदान कर सकता है.
- कमोडिटी: गोल्ड, सिल्वर या ऑयल जैसी कमोडिटी में इन्वेस्ट करने से उच्च रिटर्न मिल सकता है, लेकिन कीमत के उतार-चढ़ाव के कारण उच्च जोखिम के साथ आता है. कमोडिटी मुद्रास्फीति से बचाव हो सकती है, लेकिन मार्केट के ज्ञान और समय की आवश्यकता होती है.
- क्रिप्टोकरेंसी: क्रिप्टोकरेंसी डिजिटल एसेट हैं जो ब्लॉकचेन टेक्नोलॉजी पर काम करते हैं. वे उच्च रिटर्न प्रदान कर सकते हैं, लेकिन अत्यधिक अस्थिर और अनुमानित होते हैं. क्रिप्टोकरेंसी में इन्वेस्ट करने के लिए उच्च जोखिम सहनशीलता और मार्केट डायनेमिक्स की समझ की आवश्यकता होती है.
मुख्य टेकअवे
- जोखिम और रिटर्न संबंध: आमतौर पर, अधिक जोखिम, उच्च संभावित रिटर्न, और इसके विपरीत. सूचित निर्णय लेने के लिए निवेशकों को अपनी जोखिम सहनशीलता और निवेश लक्ष्यों को समझना होगा.
- डाइवर्सिफिकेशन: डाइवर्सिफिकेशन में कुल पोर्टफोलियो जोखिम को मैनेज करने और रिटर्न को ऑप्टिमाइज़ करने के लिए विभिन्न एसेट क्लास में निवेश करना शामिल है. एक अच्छी तरह से डाइवर्सिफाइड पोर्टफोलियो व्यक्तिगत फाइनेंशियल लक्ष्यों और रिस्क लेने की क्षमता के आधार पर रिस्क और रिटर्न को संतुलित करता है.
- निवेश के लक्ष्य: निवेशकों को पिरामिड की विभिन्न स्तरों से निवेश चुनते समय अपने फाइनेंशियल लक्ष्यों, जोखिम सहनशीलता और समय सीमा पर विचार करना चाहिए. उदाहरण के लिए, रिटायरमेंट के करीब कोई व्यक्ति कम जोखिम वाले इन्वेस्टमेंट को पसंद कर सकता है, जबकि लंबी अवधि वाले युवा इन्वेस्टर उच्च जोखिम वाले विकल्पों का विकल्प चुन सकते हैं.
7.3. अपने पोर्टफोलियो को कैसे डिज़ाइन करें?
इन्वेस्टमेंट पोर्टफोलियो को डिज़ाइन करने में कुछ प्रमुख चरण शामिल होते हैं ताकि यह सुनिश्चित किया जा सके कि यह आपके फाइनेंशियल लक्ष्यों, रिस्क सहनशीलता और समय सीमा के अनुरूप हो. अपने पोर्टफोलियो को डिज़ाइन करने में आपकी मदद करने के लिए यहां एक कॉम्प्रिहेंसिव गाइड दी गई है:
- स्पष्ट फाइनेंशियल लक्ष्य सेट करें
- शॉर्ट-टर्म लक्ष्य: (0-3 वर्ष) उदाहरणों में छुट्टियों, एमरजेंसी फंड या घर पर डाउन पेमेंट के लिए बचत शामिल है.
- मीडियम-टर्म लक्ष्य: (3-7 वर्ष) उदाहरणों में बच्चे की शिक्षा या कार खरीदने के लिए फंडिंग शामिल है.
- लॉन्ग-टर्म लक्ष्य: (7+ वर्ष) उदाहरणों में रिटायरमेंट प्लानिंग या वेल्थ बनाना शामिल है.
- अपनी जोखिम सहनशीलता का आकलन करें
समझें कि मार्केट के उतार-चढ़ाव के साथ आप कितना आरामदायक हैं. जोखिम सहनशीलता आयु, फाइनेंशियल स्थिरता, इन्वेस्टमेंट अनुभव और समय सीमा जैसे कारकों से प्रभावित होती है.
- एसेट एलोकेशन निर्धारित करें
अपनी रिस्क सहनशीलता और फाइनेंशियल लक्ष्यों के आधार पर विभिन्न एसेट क्लास में आवंटित करने के लिए अपने पोर्टफोलियो के प्रतिशत का निर्णय लें. सामान्य एसेट एलोकेशन में शामिल हो सकते हैं:
- इक्विटी (स्टॉक): उच्च संभावित रिटर्न लेकिन अधिक रिस्क.
- बॉन्ड (फिक्स्ड इनकम): इक्विटी की तुलना में कम रिस्क के साथ मध्यम रिटर्न.
- कैश और कैश के बराबर: अत्यधिक लिक्विड और कम जोखिम, लेकिन कम रिटर्न के साथ.
- रियल एस्टेट: स्थिर आय और पूंजी में वृद्धि की संभावना.
- कमोडिटी: विविधता और महंगाई के खिलाफ हेज.
- अपने इन्वेस्टमेंट को डाइवर्सिफाई करें
जोखिम को मैनेज करने और रिटर्न को ऑप्टिमाइज़ करने के लिए विभिन्न एसेट क्लास, इंडस्ट्री और भौगोलिक क्षेत्रों में अपने निवेश को फैलाएं. डाइवर्सिफिकेशन किसी भी एक इन्वेस्टमेंट में खराब परफॉर्मेंस के प्रभाव को कम करता है.
- इन्वेस्टमेंट विकल्प चुनें
प्रत्येक एसेट क्लास के भीतर विशिष्ट इन्वेस्टमेंट विकल्प चुनें. उदाहरण के लिए:
- इक्विटी: डायरेक्ट स्टॉक, इक्विटी म्यूचुअल फंड या एक्सचेंज-ट्रेडेड फंड (ईटीएफ).
- बॉन्ड: सरकारी बॉन्ड, कॉर्पोरेट बॉन्ड या बॉन्ड म्यूचुअल फंड.
- रियल एस्टेट: रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (आरईआईटी) या डायरेक्ट प्रॉपर्टी इन्वेस्टमेंट.
- कमोडिटी: गोल्ड, सिल्वर या कमोडिटी ETF.
- अपने पोर्टफोलियो को नियमित रूप से रीबैलेंस करें
अपने पोर्टफोलियो को समय-समय पर रिव्यू करें और एडजस्ट करें ताकि यह सुनिश्चित किया जा सके कि यह आपके फाइनेंशियल लक्ष्यों और एसेट एलोकेशन स्ट्रेटजी के अनुरूप है. रीबैलेंसिंग में अपने इच्छित एलोकेशन को बनाए रखने के लिए ओवरपरफॉर्मिंग एसेट बेचना और अंडरपरफॉर्मिंग एसेट खरीदना शामिल है.
- सूचित रहें और सूचित निर्णय लें
मार्केट ट्रेंड, आर्थिक स्थितियों और अपनी फाइनेंशियल स्थिति में बदलाव के बारे में अपडेट रहें. रिसर्च और एनालिसिस के आधार पर सूचित इन्वेस्टमेंट निर्णय लें.
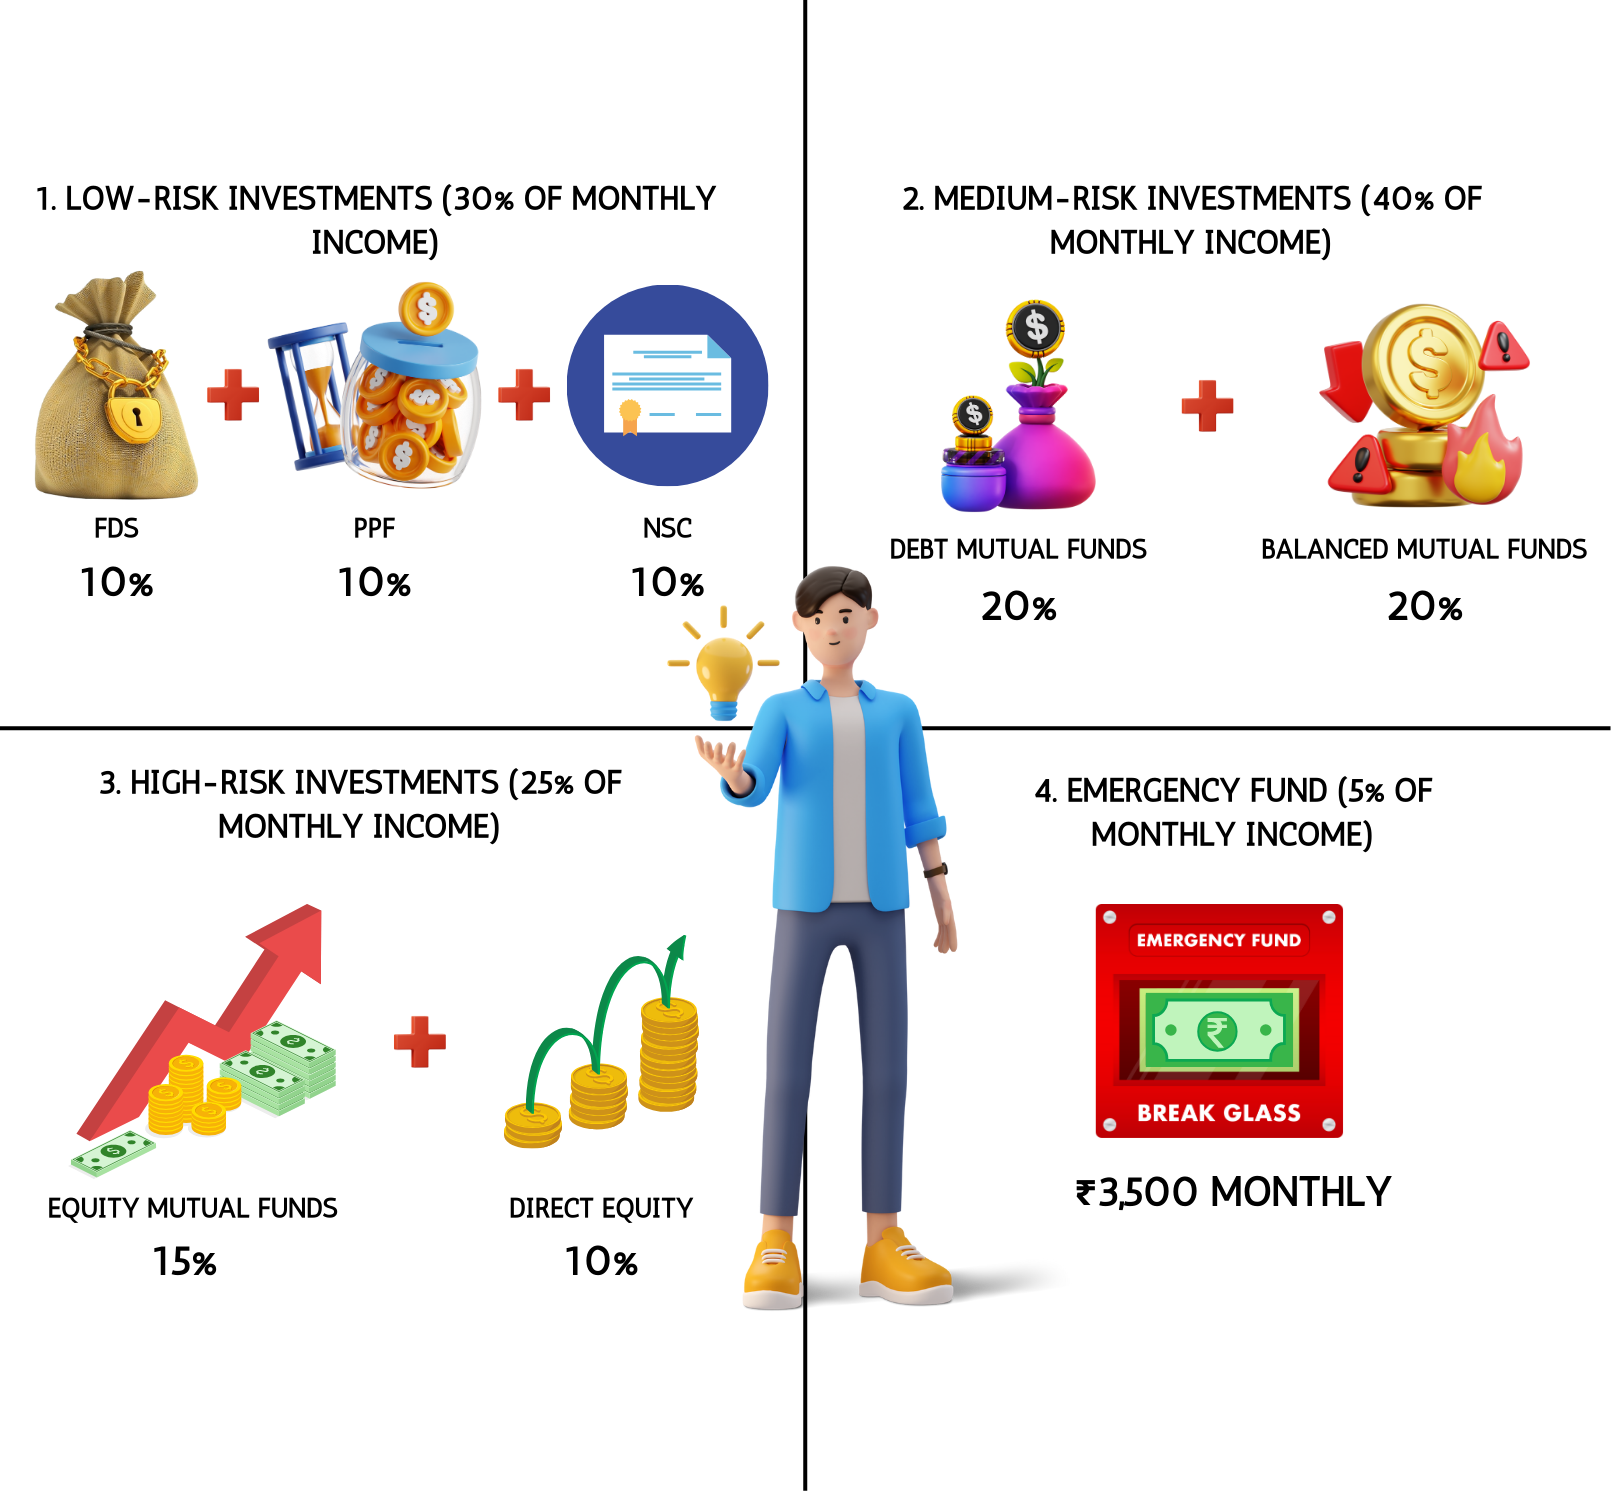
उदाहरण- रवि के लिए इन्वेस्टमेंट पोर्टफोलियो
- कम जोखिम वाले निवेश (मासिक आय का 30%)
फिक्स्ड डिपॉजिट (FD): ₹7,000 प्रति माह (इनकम का 10%)
रवि फिक्स्ड डिपॉजिट में हर महीने ₹7,000 को अलग करता है. यह उन्हें गारंटीड रिटर्न प्रदान करता है और अपनी पूंजी की सुरक्षा सुनिश्चित करता है. वह शॉर्ट-टर्म और लॉन्ग-टर्म सेविंग के मिश्रण के लिए अलग-अलग अवधियों वाली एफडी चुनता है.
पब्लिक प्रोविडेंट फंड (PPF): ₹7,000 प्रति माह (इनकम का 10%)
रवि अपने PPF अकाउंट में हर महीने ₹7,000 का योगदान देते हैं. यह लॉन्ग-टर्म सेविंग स्कीम आकर्षक ब्याज दरें और टैक्स लाभ प्रदान करती है. 15-वर्ष की लॉक-इन अवधि के साथ, यह रवि को एक पर्याप्त रिटायरमेंट कॉर्पस बनाने में मदद करता है.
नेशनल सेविंग सर्टिफिकेट (NSC): ₹7,000 प्रति माह (इनकम का 10%)
रवि NSC में मासिक ₹7,000 का निवेश करता है, जो एक सरकारी समर्थित स्कीम है जो फिक्स्ड ब्याज दरें और टैक्स लाभ प्रदान करती है. NSC निवेश सुरक्षित हैं और स्थिर रिटर्न प्रदान करते हैं, जिससे रवि को सुरक्षित और टैक्स-कुशल बचत में मदद मिलती है.
- मध्यम-जोखिम वाले निवेश (मासिक आय का 40%)
डेट म्यूचुअल फंड: ₹14,000 प्रति माह (इनकम का 20%)
रवि ने डेट म्यूचुअल फंड में ₹14,000 मासिक आवंटित किए. ये फंड सरकारी और कॉर्पोरेट बॉन्ड में निवेश करते हैं, जो इक्विटी निवेश की तुलना में कम जोखिम के साथ मध्यम रिटर्न प्रदान करते हैं. ये पारंपरिक सेविंग अकाउंट की तुलना में बेहतर रिटर्न प्रदान करते हैं.
बैलेंस्ड म्यूचुअल फंड: ₹14,000 प्रति माह (इनकम का 20%)
रवि बैलेंस्ड म्यूचुअल फंड में मासिक रूप से ₹14,000 का निवेश करता है, जो इक्विटी और डेट निवेश को जोड़ता है. यह संतुलित रिस्क-रिटर्न प्रोफाइल रवि को अपने पोर्टफोलियो में स्थिरता सुनिश्चित करते हुए विकास प्राप्त करने में मदद करती है.
- उच्च जोखिम वाले निवेश (मासिक आय का 25%)
इक्विटी म्यूचुअल फंड: ₹10,500 प्रति माह (इनकम का 15%)
रवि इक्विटी म्यूचुअल फंड में मासिक रूप से ₹10,500 का निवेश करता है, जो स्टॉक के विविध पोर्टफोलियो में निवेश करने के लिए निवेशकों से पैसे एकत्र करता है. ये फंड लॉन्ग-टर्म कैपिटल एप्रिसिएशन की क्षमता प्रदान करते हैं, लेकिन मार्केट के उतार-चढ़ाव के कारण अधिक रिस्क के साथ आते हैं.
डायरेक्ट इक्विटी: ₹7,000 प्रति माह (इनकम का 10%)
रवि ने स्टॉक एक्सचेंज के माध्यम से व्यक्तिगत कंपनियों के शेयर खरीदने के लिए डायरेक्ट इक्विटी में मासिक ₹7,000 का निवेश किया. इस ऑप्शन के लिए मार्केट की जानकारी की आवश्यकता होती है और इसमें महत्वपूर्ण रिस्क होता है, लेकिन अगर इसे अच्छी तरह से मैनेज किया जाता है, तो यह पर्याप्त रिटर्न प्रदान कर सकता है.
- एमरजेंसी फंड (मासिक इनकम का 5%)
सेविंग अकाउंट/लिक्विड फंड: ₹3,500 प्रति माह (इनकम का 5%)
रवि एमरजेंसी फंड बनाने के लिए सेविंग अकाउंट या लिक्विड फंड में मासिक रूप से ₹3,500 आवंटित करता है. यह सुनिश्चित करता है कि उन्होंने अप्रत्याशित खर्चों के लिए आसानी से कैश उपलब्ध कराया है, जिससे फाइनेंशियल सेक्योरिटी और मन की शांति मिलती है.
विविधता:
- रवि के पोर्टफोलियो में कम, मध्यम और उच्च-जोखिम वाले निवेश शामिल हैं, जो सुरक्षा, स्थिरता और विकास को संतुलित करते हैं.
- FD, PPF और NSC में नियमित योगदान सुरक्षित और टैक्स-कुशल बचत सुनिश्चित करते हैं.
- डेट और बैलेंस्ड म्यूचुअल फंड में निवेश नियंत्रित जोखिम के साथ मध्यम रिटर्न प्रदान करते हैं.
- इक्विटी म्यूचुअल फंड और डायरेक्ट इक्विटी, रवि के लॉन्ग-टर्म लक्ष्यों के अनुरूप विकास की क्षमता प्रदान करते हैं.
नियमित समीक्षा:
- रवि को अपने इन्वेस्टमेंट पोर्टफोलियो की वार्षिक समीक्षा करनी चाहिए ताकि यह सुनिश्चित किया जा सके कि वह अपने फाइनेंशियल लक्ष्यों के अनुरूप रहे और मार्केट की स्थितियों और व्यक्तिगत परिस्थितियों के आधार पर एडजस्टमेंट करें.
रवि के पोर्टफोलियो का सारांश:
|
निवेश का प्रकार |
मासिक योगदान |
आय का प्रतिशत |
|
फिक्स्ड डिपॉजिट (एफडी) |
₹7,000 |
10% |
|
पब्लिक प्रोविडेंट फंड (PPF) |
₹7,000 |
10% |
|
नेशनल सेविंग सर्टिफिकेट (NSC) |
₹7,000 |
10% |
|
डेट म्यूचुअल फंड |
₹14,000 |
20% |
|
बैलेंस्ड म्यूचुअल फंड |
₹14,000 |
20% |
|
इक्विटी म्यूचुअल फंड |
₹10,500 |
15% |
|
डायरेक्ट इक्विटी |
₹7,000 |
10% |
|
सेविंग अकाउंट/लिक्विड फंड |
₹3,500 |
5% |
इस डाइवर्सिफाइड इन्वेस्टमेंट प्लान का पालन करके, रवि रिस्क को प्रभावी रूप से मैनेज करते हुए अपने लॉन्ग-टर्म फाइनेंशियल लक्ष्यों की दिशा में काम कर सकते हैं. यह दृष्टिकोण एक संतुलित पोर्टफोलियो सुनिश्चित करता है जो उनकी फाइनेंशियल खुशहाली और भविष्य की आकांक्षाओं को सपोर्ट करता है.
7.4 अपने मौजूदा इन्वेस्टमेंट को लक्ष्यों के साथ कैसे मैच करें?
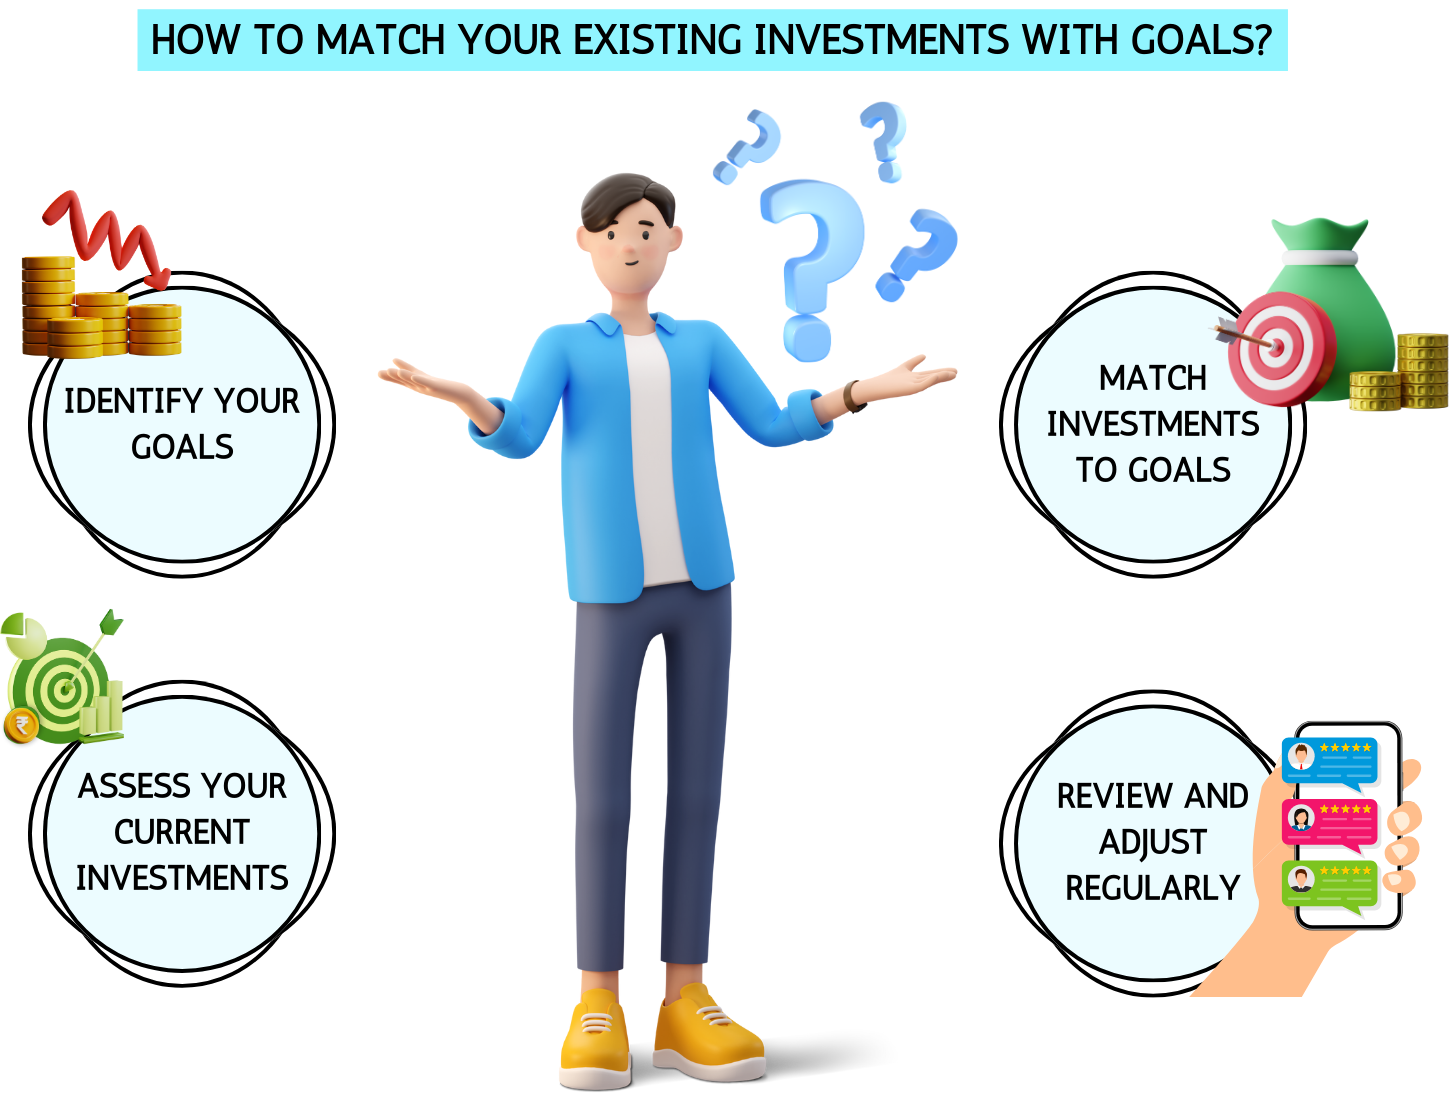
अपने मौजूदा इन्वेस्टमेंट को अपने फाइनेंशियल लक्ष्यों के साथ मैच करना यह सुनिश्चित करने के लिए एक महत्वपूर्ण कदम है कि आप उन्हें प्राप्त करने के लिए सही रास्ते पर हैं. रवि की कल की स्थिति के समान step-by-step उदाहरण यहां दिया गया है:
- अपने लक्ष्यों की पहचान करें: अपने शॉर्ट-टर्म, मीडियम-टर्म और लॉन्ग-टर्म फाइनेंशियल लक्ष्यों को सूचीबद्ध करें. उदाहरण के लिए:
- शॉर्ट-टर्म: अगले वर्ष गोवा में छुट्टियां.
- मध्यम अवधि: 5 वर्षों में कार खरीदना.
- लॉन्ग-टर्म: 25 वर्षों में रिटायरमेंट.
- अपने मौजूदा इन्वेस्टमेंट का आकलन करें: अपने सभी मौजूदा इन्वेस्टमेंट, जैसे स्टॉक, म्यूचुअल फंड, फिक्स्ड डिपॉजिट, रियल एस्टेट आदि का स्टॉक लें. उदाहरण के लिए, रवि ने:
- ₹5,00,000 की कीमत के स्टॉक
- ₹3,00,000 की कीमत वाले म्यूचुअल फंड
- ₹2,00,000 की कीमत वाले फिक्स्ड डिपॉजिट
- लक्ष्यों के लिए निवेश को मैच करें:
- शॉर्ट-टर्म लक्ष्य: अगले 1-3 वर्षों के भीतर लक्ष्यों के लिए, फिक्स्ड डिपॉजिट या लिक्विड म्यूचुअल फंड जैसे सुरक्षित इन्वेस्टमेंट पर विचार करें. गोवा में रवि की छुट्टियों के लिए, वह अपने फिक्स्ड डिपॉजिट से ₹1,00,000 आवंटित कर सकता था.
- मीडियम-टर्म लक्ष्य: 3-7 वर्षों के भीतर लक्ष्यों के लिए, बैलेंस्ड म्यूचुअल फंड या बॉन्ड पर विचार करें. रवि की कार खरीदने के लिए, वह अपने म्यूचुअल फंड से ₹2,00,000 आवंटित कर सकता था.
- लॉन्ग-टर्म लक्ष्य: 7 वर्षों से अधिक के लक्ष्यों के लिए, स्टॉक या इक्विटी म्यूचुअल फंड जैसे उच्च जोखिम वाले निवेश पर विचार करें. रवि के रिटायरमेंट के लिए, वह अपने स्टॉक से ₹5,00,000 और अपने म्यूचुअल फंड से ₹1,00,000 आवंटित कर सकता था.
- नियमित रूप से रिव्यू करें और एडजस्ट करें: अपने निवेश और लक्ष्यों को नियमित रूप से रिव्यू करें ताकि वे संरेखित हों. मार्केट की स्थिति और व्यक्तिगत परिस्थितियों में बदलाव हो सकता है, इसलिए फ्लेक्सिबल बनें और ज़रूरत के अनुसार एडजस्ट करें.
रवि के उदाहरण का सारांश देने के लिए यहां एक आसान टेबल दी गई है:
|
लक्ष्य |
टाइम हॉरिजन |
निवेश |
राशि |
|
गोवा में छुट्टियां |
अल्पकालिक |
फिक्स्ड डिपॉजिट |
₹1,00,000 |
|
कार खरीदना |
मध्यम अवधि |
म्यूचुअल फंड |
₹2,00,000 |
|
रिटायरमेंट |
लम्बी अवधि |
स्टॉक और म्यूचुअल फंड |
₹6,00,000 |
अपने इन्वेस्टमेंट को अपने लक्ष्यों के साथ जोड़कर, रवि यह सुनिश्चित कर सकते हैं कि जब उसे आवश्यकता हो, तब उसके पास सही राशि उपलब्ध हो. यह दृष्टिकोण अपने फाइनेंशियल उद्देश्यों को प्राप्त करने के लिए एक स्पष्ट रोडमैप प्रदान करता है.
7.5 क्या गोल्ड इन्वेस्टमेंट सुरक्षित है

सोने में निवेश को अक्सर एक सुरक्षित जगह माना जाता है, विशेष रूप से आर्थिक अनिश्चितता के समय. विचार करने लायक कुछ बातें यहां दी गई हैं:
सोने में निवेश के फायदे:
- महंगाई से बचाव: सोना समय के साथ अपनी वैल्यू बनाए रखता है और महंगाई के खिलाफ हेज के रूप में कार्य कर सकता है.
- विविधता: आपके इन्वेस्टमेंट पोर्टफोलियो में गोल्ड को शामिल करने से आपके एसेट को डाइवर्सिफाई करके कुल रिस्क कम हो सकता है.
- लिक्विडिटी: गोल्ड को आसानी से कैश में बदला जा सकता है, जिससे यह एक अत्यधिक लिक्विड एसेट बन जाता है.
- ऐतिहासिक मूल्य: सोना सदियों से मूल्यवान है, जो इसे स्थिरता और विश्वास की भावना प्रदान करता है.
सोने में निवेश के नुकसान:
- कोई नियमित आय नहीं: स्टॉक या बॉन्ड के विपरीत, गोल्ड डिविडेंड या इंटरेस्ट के रूप में नियमित इनकम प्रदान नहीं करता है.
- स्टोरेज की लागत: फिज़िकल गोल्ड को सुरक्षित स्टोरेज की आवश्यकता होती है, जिससे अतिरिक्त लागत आ सकती है.
- कीमत में उतार-चढ़ाव: गोल्ड की कीमतें शॉर्ट टर्म में अस्थिर हो सकती हैं, जो वैश्विक आर्थिक स्थितियों और मार्केट की अटकलों से प्रभावित होती हैं.
सोने में इन्वेस्टमेंट के विभिन्न प्रकार:
- फिज़िकल गोल्ड: गोल्ड बार, सिक्के और ज्वेलरी शामिल हैं.
- गोल्ड ETF: एक्सचेंज-ट्रेडेड फंड जो सोने में निवेश करते हैं.
- गोल्ड माइनिंग स्टॉक: गोल्ड माइनिंग में शामिल कंपनियों के शेयर.
- सॉवरेन गोल्ड बॉन्ड: सरकार द्वारा जारी बॉन्ड जो सोने की कीमत से जुड़े होते हैं.
क्या यह सुरक्षित है?
गोल्ड को आमतौर पर कम जोखिम वाला इन्वेस्टमेंट माना जाता है, विशेष रूप से स्टॉक जैसे अधिक अस्थिर एसेट की तुलना में. हालांकि, किसी भी इन्वेस्टमेंट की तरह, यह अपने खुद के जोखिमों और विचारों के साथ आता है. डाइवर्सिफाइड पोर्टफोलियो प्राप्त करने के लिए अन्य एसेट के साथ गोल्ड में अपने इन्वेस्टमेंट को बैलेंस करना आवश्यक है.
रवि गोल्ड में इन्वेस्ट करने के कारण:
- महंगाई से बचाव: सोना रवि की संपत्ति को महंगाई से बचाने में मदद कर सकता है, क्योंकि मुद्रास्फीति की अवधि के दौरान इसकी वैल्यू बढ़ जाती है.
- विविधता: अपने इन्वेस्टमेंट पोर्टफोलियो में गोल्ड जोड़ने से अपने एसेट को डाइवर्सिफाई करके कुल रिस्क कम हो सकता है.
- लिक्विडिटी: सोना बहुत लिक्विड होता है और इसे आसानी से कैश में बदला जा सकता है, जिससे आपातकालीन स्थितियों में रवि को सुरक्षा कवच मिलता है.
रवि के लिए सोने में निवेश के विकल्प:
- फिज़िकल गोल्ड: रवी गोल्ड बार, सिक्के या ज्वेलरी में निवेश कर सकती है. हालांकि, उसे स्टोरेज और इंश्योरेंस की लागत पर विचार करना चाहिए.
- गोल्ड ETF: गोल्ड में इन्वेस्ट करने वाले एक्सचेंज-ट्रेडेड फंड सुविधाजनक होते हैं और फिज़िकल स्टोरेज की आवश्यकता को दूर करते हैं.
- सोवरेन गोल्ड बॉन्ड: गोल्ड की कीमत से जुड़े सरकार द्वारा जारी किए गए बॉन्ड. ये बॉन्ड ब्याज आय भी प्रदान करते हैं, जिससे वे एक आकर्षक विकल्प बन जाते हैं.
रवि के लिए इन्वेस्टमेंट प्लान का उदाहरण:
मान लें कि रवि अपनी वार्षिक इनकम का 15% सोने के इन्वेस्टमेंट में आवंटित करना चाहते हैं.
- वार्षिक इनकम: ₹70,000 x 12 = ₹8,40,000
- 15% एलोकेशन: ₹8,40,000 x 0.15 = ₹1,26,000
इन्वेस्टमेंट ब्रेकडाउन:
- गोल्ड ETF: ₹70,000 (55%)
- सॉवरेन गोल्ड बॉन्ड: ₹56,000 (45%)
रवि के गोल्ड इन्वेस्टमेंट प्लान का सारांश यहां दिया गया है:
|
निवेश का प्रकार |
राशि |
प्रतिशत |
|
गोल्ड ETF |
₹70,000 |
55% |
|
सॉवरेन गोल्ड बॉन्ड |
₹56,000 |
45% |
सुरक्षा संबंधी विचार:
- आर्थिक स्थिरता: सोने को आमतौर पर सुरक्षित निवेश माना जाता है, विशेष रूप से आर्थिक अनिश्चितता के समय.
- कोई नियमित आय नहीं: स्टॉक या बॉन्ड के विपरीत, गोल्ड नियमित आय प्रदान नहीं करता है (सॉवरेन गोल्ड बॉन्ड को छोड़कर जो ब्याज प्रदान करते हैं).
- मार्केट में उतार-चढ़ाव: वैश्विक आर्थिक स्थिति और मार्केट की अटकलों के आधार पर सोने की कीमतों में उतार-चढ़ाव हो सकता है.
अपनी आय का एक हिस्सा सोने में आवंटित करके, रवि विभिन्नता और संपत्ति संरक्षण प्राप्त कर सकते हैं. हालांकि, रवि के लिए नियमित रूप से अपनी इन्वेस्टमेंट स्ट्रेटजी की समीक्षा करना और अपने फाइनेंशियल लक्ष्यों और जोखिम सहनशीलता के आधार पर इसे एडजस्ट करना आवश्यक है.
7.6 गोल्ड बनाम निफ्टी 50?

गोल्ड और निफ्टी 50 इंडेक्स की तुलना करने से आपको प्रत्येक इन्वेस्टमेंट की विभिन्न विशेषताओं और संभावित लाभों को समझने में मदद मिल सकती है. यहां एक संक्षिप्त ओवरव्यू दिया गया है:
सोना:
- महंगाई से बचाव: आर्थिक अनिश्चितता और महंगाई के दौरान गोल्ड को अक्सर एक सुरक्षित स्वर्ग के रूप में देखा जाता है.
- लिक्विडिटी: सोना बहुत लिक्विड होता है और इसे आसानी से कैश में बदला जा सकता है.
- कोई नियमित आय नहीं: स्टॉक के विपरीत, सोना लाभांश या इंटरेस्ट प्रदान नहीं करता है.
- स्टोरेज की लागत: फिज़िकल गोल्ड को सुरक्षित स्टोरेज की आवश्यकता होती है, जिससे अतिरिक्त लागत आ सकती है.
- ऐतिहासिक प्रदर्शन: 2008 के फाइनेंशियल संकट और कोविड-19 महामारी जैसे फाइनेंशियल संकट के दौरान सोने ने अच्छा प्रदर्शन किया है.
निफ्टी 50:
- विकास की क्षमता: निफ्टी 50 इंडेक्स भारत में नेशनल स्टॉक एक्सचेंज (एनएसई) पर सूचीबद्ध शीर्ष 50 कंपनियों को दर्शाता है, जो पूंजी में वृद्धि की संभावना प्रदान करता है.
- नियमित आय: निफ्टी 50 में स्टॉक डिविडेंड प्रदान कर सकते हैं.
- अस्थिरता: स्टॉक मार्केट अस्थिर हो सकता है, जिसकी कीमतें आर्थिक स्थितियों, कंपनी के प्रदर्शन और वैश्विक घटनाओं जैसे विभिन्न कारकों से प्रभावित होती हैं.
- विविधता: निफ्टी 50 में निवेश करने से विभिन्न क्षेत्रों में कंपनियों के विविध पोर्टफोलियो का एक्सपोज़र मिलता है.
परफॉर्मेंस की तुलना:
- लॉन्ग-टर्म रिटर्न: लॉन्ग टर्म में, निफ्टी 50 ने आमतौर पर गोल्ड से बेहतर प्रदर्शन किया है. उदाहरण के लिए, 20-वर्ष की अवधि में, निफ्टी 50 गोल्ड रिटर्न से बेहतर प्रदर्शन करने में सफल रहा है.
- क्रिसिस पीरियड: आर्थिक संकटों के दौरान, गोल्ड एक सुरक्षित स्वर्ग के रूप में बेहतर प्रदर्शन करता है, जबकि स्टॉक को नुकसान हो सकता है.
तुलना करने के लिए यहां एक आसान टेबल दी गई है:
|
पहलू |
सोना |
निफ्टी 50 |
|
महंगाई से बचाव |
हाँ |
नहीं |
|
लिक्विडिटी |
उच्च |
उच्च |
|
नियमित आय |
नहीं |
हां (डिविडेंड) |
|
स्टोरेज की लागत |
हां (फिज़िकल गोल्ड के लिए) |
नहीं |
|
विकास की क्षमता |
मध्यम |
उच्च |
|
अस्थिरता |
कम से मध्यम |
उच्च |
|
संकटों में परफॉर्मेंस |
मजबूत |
कमजोर |
|
लॉन्ग-टर्म रिटर्न |
मध्यम |
उच्च |
रवि के लिए इन्वेस्टमेंट प्लान का उदाहरण:
मान लें कि रवि अपनी वार्षिक बचत से गोल्ड और निफ्टी 50, दोनों को ₹1,50,000 आवंटित करना चाहते हैं, जिसका उद्देश्य डाइवर्सिफिकेशन और ग्रोथ का है.
- वार्षिक आय: ₹ 70,000 x 12 = ₹ 8,40,000
- इन्वेस्टमेंट के लिए एलोकेशन: ₹ 1,50,000
इन्वेस्टमेंट ब्रेकडाउन:
- गोल्ड ETF: ₹ 60,000 (40%)
- निफ्टी 50 ETF: ₹ 90,000 (60%)
रवि के इन्वेस्टमेंट प्लान का सारांश देने के लिए यहां एक आसान टेबल दी गई है:
|
निवेश का प्रकार |
राशि |
प्रतिशत |
|
गोल्ड ETF |
₹60,000 |
40% |
|
निफ्टी 50 ईटीएफ |
₹90,000 |
60% |
रवि के लिए फायदे और नुकसान:
- सोना:
- लाभ: महंगाई से बचाव, उच्च लिक्विडिटी, संकटों के दौरान सुरक्षित इन्वेस्टमेंट.
- कॉन्स: फिज़िकल गोल्ड के लिए कोई नियमित आय नहीं, स्टोरेज लागत नहीं.
- निफ्टी 50:
- फायदे: उच्च विकास क्षमता, डिविडेंड के माध्यम से नियमित आय, विविध पोर्टफोलियो.
- कॉन्स: उच्च अस्थिरता, जो मार्केट की स्थितियों से प्रभावित होती है.
परफॉर्मेंस की तुलना:
- लॉन्ग-टर्म रिटर्न: 20-वर्ष की अवधि में, निफ्टी 50 ने आमतौर पर रिटर्न के मामले में गोल्ड से बेहतर प्रदर्शन किया है.
- संकट की अवधि: आर्थिक संकट के दौरान, गोल्ड एक सुरक्षित स्वर्ग के रूप में बेहतर प्रदर्शन करता है, जबकि निफ्टी 50 को नुकसान हो सकता है.
गोल्ड और निफ्टी 50, दोनों में निवेश करके, रवि एक संतुलित पोर्टफोलियो प्राप्त कर सकता है जो सोने द्वारा प्रदान की जाने वाली स्थिरता और विविधता से लाभ उठाते हुए इक्विटी की वृद्धि क्षमता का लाभ उठाता है.
7.1 सही निवेश विकल्प क्या हैं
कम-जोखिम वाले निवेश
फिक्स्ड डिपॉजिट (एफडी): फिक्स्ड डिपॉजिट सबसे सुरक्षित इन्वेस्टमेंट विकल्पों में से एक है, जहां आप पूर्वनिर्धारित ब्याज़ दर पर एक निश्चित अवधि के लिए बैंक में एकमुश्त राशि जमा करते हैं. ब्याज़ दर की गारंटी होती है, और आपको अवधि के अंत में ब्याज़ के साथ मूलधन राशि प्राप्त होती है. मार्केट की अस्थिरता के बिना स्थिर रिटर्न की तलाश करने वाले जोखिम से बचने वाले इन्वेस्टर के लिए एफडी आदर्श हैं. वे कुछ महीनों से लेकर कई वर्षों तक की सुविधाजनक अवधि प्रदान करते हैं, जिससे आप अपने फाइनेंशियल लक्ष्यों के आधार पर चुन सकते हैं.
पब्लिक प्रॉविडेंट फंड (PPF): पब्लिक प्रॉविडेंट फंड एक सरकार द्वारा समर्थित लॉन्ग-टर्म सेविंग स्कीम है, जिसमें आकर्षक ब्याज़ दरों और टैक्स लाभ मिलते हैं. 15 वर्षों की लॉक-इन अवधि के साथ, PPF कंपाउंडेड ब्याज प्रदान करते समय अनुशासित बचत को प्रोत्साहित करता है. PPF में योगदान इनकम टैक्स एक्ट के सेक्शन 80C के तहत टैक्स कटौती के लिए पात्र हैं, और अर्जित ब्याज टैक्स-फ्री है. रिटायरमेंट या शिक्षा जैसे लॉन्ग-टर्म फाइनेंशियल लक्ष्यों के लिए सुरक्षित और टैक्स-कुशल इन्वेस्टमेंट विकल्प चाहने वाले व्यक्तियों के लिए PPF उपयुक्त है.
नेशनल सेविंग सर्टिफिकेट (NSC): NSC भारत सरकार द्वारा प्रदान की जाने वाली एक फिक्स्ड-इनकम इन्वेस्टमेंट स्कीम है. यह 5 या 10 वर्षों की मेच्योरिटी अवधि के साथ फिक्स्ड ब्याज दर पर गारंटीड रिटर्न प्रदान करता है. एनएससी को पोस्ट ऑफिस से खरीदा जा सकता है, और अर्जित ब्याज को वार्षिक रूप से दोबारा इन्वेस्ट किया जाता है, जिससे कंपाउंड ग्रोथ होती है. एनएससी में इन्वेस्टमेंट सेक्शन 80C के तहत टैक्स कटौती के लिए पात्र हैं, जिससे यह टैक्स-सेविंग लाभ और स्थिर रिटर्न चाहने वाले जोखिम से बचने वाले इन्वेस्टर के लिए एक आकर्षक विकल्प बन जाता है.
मध्यम-जोखिम निवेश
डेट म्यूचुअल फंड: डेट म्यूचुअल फंड सरकारी और कॉर्पोरेट बॉन्ड, ट्रेजरी बिल और अन्य फिक्स्ड-इनकम सिक्योरिटीज़ के मिश्रण में इन्वेस्ट करते हैं. इन फंड का उद्देश्य मध्यम जोखिम के साथ नियमित आय और पूंजी संरक्षण प्रदान करना है. डेट फंड पारंपरिक सेविंग अकाउंट या फिक्स्ड डिपॉजिट की तुलना में बेहतर रिटर्न चाहने वाले इन्वेस्टर के लिए उपयुक्त हैं, जिसमें इक्विटी इन्वेस्टमेंट की तुलना में अपेक्षाकृत कम जोखिम होता है. वे लिक्विडिटी प्रदान करते हैं और शॉर्ट-टर्म से लेकर लॉन्ग-टर्म तक विभिन्न इन्वेस्टमेंट हॉरिजन के अनुसार तैयार किए जा सकते हैं.
कॉर्पोरेट बॉन्ड: कॉर्पोरेट बॉन्ड कंपनियों द्वारा पूंजी जुटाने के लिए जारी किए गए डेट सिक्योरिटीज़ हैं. निवेशक नियमित ब्याज भुगतान और मेच्योरिटी पर मूल राशि के रिटर्न के बदले कंपनी को पैसे उधार देते हैं. कॉर्पोरेट बॉन्ड आमतौर पर सरकारी बॉन्ड की तुलना में अधिक ब्याज़ दरें प्रदान करते हैं, जो जारी करने वाली कंपनी से जुड़े उच्च जोखिम को दर्शाता है. वे मध्यम जोखिम सहनशीलता के साथ निश्चित आय चाहने वाले निवेशकों के लिए आदर्श हैं, और जोखिम को मैनेज करने के लिए विभिन्न कंपनियों और उद्योगों में डाइवर्सिफाइड किया जा सकता है.
बैलेंस्ड म्यूचुअल फंड: बैलेंस्ड म्यूचुअल फंड, जिसे हाइब्रिड फंड भी कहा जाता है, बैलेंस्ड रिस्क-रिटर्न प्रोफाइल प्राप्त करने के लिए इक्विटी (स्टॉक) और डेट (बॉन्ड) के मिश्रण में इन्वेस्ट करें. इन फंड का उद्देश्य डेट इन्वेस्टमेंट के माध्यम से स्थिरता और आय सुनिश्चित करते हुए इक्विटी इन्वेस्टमेंट के माध्यम से पूंजी में वृद्धि प्रदान करना है. बैलेंस्ड फंड एक डाइवर्सिफाइड पोर्टफोलियो की तलाश करने वाले निवेशकों के लिए उपयुक्त हैं जो विकास और स्थिरता को संतुलित करते हैं, जिससे उन्हें मध्यम अवधि के फाइनेंशियल लक्ष्यों के लिए एक अच्छा विकल्प बन जाता है.
हाई-रिस्क इन्वेस्टमेंट
इक्विटी म्यूचुअल फंड: इक्विटी म्यूचुअल फंड निवेशकों से पैसे इकट्ठा करते हैं ताकि स्टॉक के विविध पोर्टफोलियो में निवेश किया जा सके. इन फंड का उद्देश्य विभिन्न क्षेत्रों में कंपनियों के शेयरों में निवेश करके लॉन्ग-टर्म कैपिटल एप्रिसिएशन प्रदान करना है. इक्विटी फंड मार्केट के उतार-चढ़ाव के अधीन हैं और लंबी अवधि में उच्च रिटर्न प्रदान कर सकते हैं, जिससे उन्हें उच्च जोखिम सहनशीलता और लंबी इन्वेस्टमेंट अवधि वाले इन्वेस्टर के लिए उपयुक्त बनाता है. लार्ज-कैप, मिड-कैप और स्मॉल-कैप फंड जैसे विभिन्न प्रकार के इक्विटी फंड, जोखिम लेने की क्षमताओं और इन्वेस्टमेंट के उद्देश्यों को पूरा करते हैं.
डायरेक्ट इक्विटी: स्टॉक में सीधे निवेश करने में स्टॉक एक्सचेंज के माध्यम से व्यक्तिगत कंपनियों के शेयर खरीदना शामिल है. इस इन्वेस्टमेंट विकल्प के लिए स्टॉक मार्केट की अच्छी समझ और कंपनी के परफॉर्मेंस और मार्केट ट्रेंड का विश्लेषण करने की क्षमता की आवश्यकता होती है. डायरेक्ट इक्विटी इन्वेस्टमेंट में मार्केट के उतार-चढ़ाव के कारण महत्वपूर्ण जोखिम होता है, लेकिन यह पर्याप्त रिटर्न प्रदान कर सकता है. वे उच्च-जोखिम सहनशीलता और अपने पोर्टफोलियो को सक्रिय रूप से मैनेज करने की क्षमता वाले अनुभवी निवेशकों के लिए आदर्श हैं.
रियल एस्टेट: रियल एस्टेट इन्वेस्टमेंट में रेंटल इनकम या कैपिटल एप्रिसिएशन के लिए प्रॉपर्टी खरीदना शामिल है. इस इन्वेस्टमेंट विकल्प के लिए पर्याप्त पूंजी और मार्केट ज्ञान की आवश्यकता होती है. रियल एस्टेट समय के साथ महत्वपूर्ण वैल्यू में वृद्धि के लिए स्थिर रेंटल इनकम और क्षमता प्रदान कर सकता है. हालांकि, यह प्रॉपर्टी मार्केट के उतार-चढ़ाव, मेंटेनेंस लागत और लिक्विडिटी की चुनौतियों जैसे जोखिमों के साथ भी आता है. रियल एस्टेट लॉन्ग-टर्म परिप्रेक्ष्य और फिज़िकल एसेट को मैनेज करने की क्षमता वाले निवेशकों के लिए उपयुक्त है.
विविधता
डाइवर्सिफिकेशन निवेश प्रबंधन में एक प्रमुख रणनीति है, जिसमें जोखिम को मैनेज करने और रिटर्न को ऑप्टिमाइज़ करने के लिए विभिन्न एसेट क्लास (जैसे स्टॉक, बॉन्ड, रियल एस्टेट और कमोडिटी) में निवेश को फैलाना शामिल है. अपने पोर्टफोलियो को डाइवर्सिफाई करके, आप किसी भी एक निवेश में खराब परफॉर्मेंस के प्रभाव को कम करते हैं. एक अच्छी तरह से डाइवर्सिफाइड पोर्टफोलियो आपके फाइनेंशियल लक्ष्यों, जोखिम सहनशीलता और इन्वेस्टमेंट की अवधि के आधार पर जोखिम और रिटर्न को बैलेंस करता है.
नियमित समीक्षा
अपने इन्वेस्टमेंट पोर्टफोलियो को नियमित रूप से रिव्यू करना आवश्यक है, ताकि यह सुनिश्चित किया जा सके कि यह आपके फाइनेंशियल लक्ष्यों और जोखिम सहनशीलता के अनुरूप रहे. मार्केट की स्थिति और पर्सनल परिस्थिति बदल सकती है, जिससे आपके इन्वेस्टमेंट में एडजस्टमेंट की आवश्यकता होती है. समय-समय पर रिव्यू कम परफॉर्मिंग एसेट की पहचान करने, अपने पोर्टफोलियो को रीबैलेंस करने और अपने लॉन्ग-टर्म फाइनेंशियल उद्देश्यों को प्राप्त करने के लिए सूचित निर्णय लेने में मदद करते हैं.
रवि के लिए निवेश योजना
निवेश आवंटन:
कम-जोखिम वाले निवेश (30%)
फिक्स्ड डिपॉजिट (एफडी): ₹ 7,000 प्रति माह (आय का 10%)
एफडी रवि को पूंजी की गारंटीड रिटर्न और सुरक्षा प्रदान करेगी.
पब्लिक प्रोविडेंट फंड (PPF): ₹ 7,000 प्रति माह (आय का 10%)
PPF आकर्षक ब्याज दरों के साथ रवि लॉन्ग-टर्म टैक्स-एफिशिएंट सेविंग प्रदान करेगा.
नेशनल सेविंग सर्टिफिकेट (NSC): ₹ 7,000 प्रति माह (इनकम का 10%)
एनएससी रवि को टैक्स लाभ के साथ सुरक्षित और स्थिर रिटर्न प्रदान करेगा.
मध्यम-जोखिम निवेश (40%)
डेट म्यूचुअल फंड: ₹ 14,000 प्रति माह (आय का 20%)
डेट म्यूचुअल फंड इक्विटी की तुलना में कम जोखिम वाले पारंपरिक सेविंग इंस्ट्रूमेंट की तुलना में बेहतर रिटर्न प्रदान करेंगे.
बैलेंस्ड म्यूचुअल फंड: ₹ 14,000 प्रति माह (आय का 20%)
बैलेंस्ड फंड इक्विटी और डेट एक्सपोज़र का मिश्रण प्रदान करेंगे, जो स्थिरता के साथ विकास की क्षमता को संतुलित करेंगे.
हाई-रिस्क इन्वेस्टमेंट (25%)
इक्विटी म्यूचुअल फंड: ₹ 10,500 प्रति माह (आय का 15%)
इक्विटी म्यूचुअल फंड स्टॉक के डाइवर्सिफाइड पोर्टफोलियो में निवेश करके उच्च रिटर्न के लिए रवि की क्षमता प्रदान करेंगे.
डायरेक्ट इक्विटी: ₹ 7,000 प्रति माह (आय का 10%)
डायरेक्ट इक्विटी इन्वेस्टमेंट रवि को पर्याप्त रिटर्न की क्षमता वाले व्यक्तिगत स्टॉक में इन्वेस्ट करने की अनुमति देगा, हालांकि अधिक जोखिम के साथ.
एमरजेंसी फंड (5%)
सेविंग अकाउंट/लिक्विड फंड: ₹3,500 प्रति माह (इनकम का 5%)
एमरज़ेंसी फंड बनाने से यह सुनिश्चित होगा कि रवि के पास अप्रत्याशित खर्चों के लिए आसानी से कैश उपलब्ध है.
विविधता:
-
- रवि के इन्वेस्टमेंट प्लान में जोखिम और रिटर्न को संतुलित करने के लिए कम, मध्यम और उच्च-जोखिम वाले इन्वेस्टमेंट का मिश्रण शामिल है.
- FD, PPF और NSC में नियमित योगदान सुरक्षा और टैक्स लाभ सुनिश्चित करता है.
- डेट और बैलेंस्ड म्यूचुअल फंड नियंत्रित जोखिम के साथ मध्यम रिटर्न प्रदान करते हैं.
- इक्विटी म्यूचुअल फंड और डायरेक्ट इक्विटी इन्वेस्टमेंट ग्रोथ की क्षमता प्रदान करते हैं.
नियमित समीक्षा:
रवि को अपने इन्वेस्टमेंट पोर्टफोलियो को वार्षिक रूप से रिव्यू करना चाहिए ताकि यह सुनिश्चित किया जा सके कि वह अपने फाइनेंशियल लक्ष्यों के अनुरूप हो और मार्केट की स्थितियों और पर्सनल परिस्थितियों के आधार पर एडजस्टमेंट करे.
7.2 रिस्क-रिटर्न पिरामिड क्या है?
रिस्क-रिटर्न पिरामिड
रिस्क-रिटर्न पिरामिड एक फ्रेमवर्क है जो उनके जोखिम के स्तर और संभावित रिटर्न के आधार पर इन्वेस्टमेंट को वर्गीकृत करता है. यह डाइवर्सिफाइड पोर्टफोलियो के भीतर विभिन्न इन्वेस्टमेंट प्रकारों के अनुपात को दर्शाने के लिए पिरामिड की तरह आकार दिया जाता है.
पिरामिड का आधार: कम जोखिम, कम रिटर्न
विवरण: पिरामिड के आधार पर ऐसे इन्वेस्टमेंट होते हैं जो कम जोखिम और परिणामस्वरूप कम रिटर्न प्रदान करते हैं. ये इन्वेस्टमेंट आमतौर पर स्थिर होते हैं और पूंजी संरक्षण प्रदान करते हैं, जिससे उन्हें जोखिम से बचने वाले इन्वेस्टर के लिए आदर्श बनाता है.
उदाहरण:
- सेविंग अकाउंट: ये बेसिक बैंक अकाउंट हैं जो डिपॉजिट की गई राशि पर ब्याज़ प्रदान करते हैं. वे उच्च लिक्विडिटी और सुरक्षा प्रदान करते हैं, लेकिन आमतौर पर कम ब्याज़ दरें होती हैं.
- फिक्स्ड डिपॉजिट (एफडी): एफडी में पूर्वनिर्धारित ब्याज़ दर पर एक निश्चित अवधि के लिए बैंक में एकमुश्त राशि जमा करना शामिल है. ब्याज की गारंटी दी जाती है, और मूल राशि अवधि के अंत में वापस कर दी जाती है. एफडी सुरक्षित हैं और स्थिर रिटर्न प्रदान करते हैं.
- सरकारी बॉन्ड: ये फंड जुटाने के लिए सरकार द्वारा जारी किए गए डेट सिक्योरिटीज़ हैं. वे मेच्योरिटी पर नियमित ब्याज़ भुगतान और मूल राशि रिटर्न करते हैं. सरकारी बॉन्ड कम जोखिम वाले होते हैं क्योंकि उन्हें सरकार द्वारा समर्थित किया जाता है.
- पब्लिक प्रॉविडेंट फंड (PPF): PPF एक लॉन्ग-टर्म सेविंग स्कीम है, जिसमें टैक्स लाभ मिलते हैं. इसमें 15 वर्षों की लॉक-इन अवधि है और आकर्षक ब्याज दरें प्रदान करती हैं, जो वार्षिक रूप से कंपाउंड की जाती हैं. PPF में योगदान टैक्स कटौती के लिए पात्र हैं, और अर्जित ब्याज टैक्स-फ्री है.
- नेशनल सेविंग सर्टिफिकेट (NSC): NSC एक सरकार द्वारा समर्थित सेविंग स्कीम है, जिसमें फिक्स्ड ब्याज़ दर और 5 या 10 वर्षों की मेच्योरिटी अवधि होती है. अर्जित ब्याज को वार्षिक रूप से दोबारा इन्वेस्ट किया जाता है, और मूलधन और ब्याज मेच्योरिटी पर वापस किया जाता है. एनएससी इन्वेस्टमेंट टैक्स कटौती के लिए पात्र हैं.
पिरामिड का मध्य: मध्यम जोखिम, मध्यम रिटर्न
विवरण: पिरामिड की मिडल लेयर में ऐसे इन्वेस्टमेंट शामिल हैं जो मध्यम स्तर का जोखिम रखते हैं और मध्यम रिटर्न प्रदान करते हैं. इन निवेशों का उद्देश्य वृद्धि और स्थिरता के बीच संतुलन प्रदान करना है.
उदाहरण:
- डेट म्यूचुअल फंड: ये फंड सरकारी और कॉर्पोरेट बॉन्ड, ट्रेजरी बिल और अन्य फिक्स्ड-इनकम सिक्योरिटीज़ के मिश्रण में इन्वेस्ट करते हैं. उनका उद्देश्य मध्यम जोखिम के साथ नियमित आय और पूंजी संरक्षण प्रदान करना है. डेट फंड पारंपरिक सेविंग अकाउंट से बेहतर रिटर्न प्रदान करते हैं, लेकिन कुछ जोखिम लेते हैं.
- कॉर्पोरेट बॉन्ड: कॉर्पोरेट बॉन्ड कंपनियों द्वारा पूंजी जुटाने के लिए जारी किए गए डेट सिक्योरिटीज़ हैं. निवेशक नियमित ब्याज भुगतान और मेच्योरिटी पर मूलधन के रिटर्न के बदले कंपनी को पैसे उधार देते हैं. कॉर्पोरेट बॉन्ड आमतौर पर सरकारी बॉन्ड की तुलना में अधिक ब्याज दरें प्रदान करते हैं, लेकिन थोड़े अधिक जोखिम के साथ आते हैं.
- बैलेंस्ड म्यूचुअल फंड: हाइब्रिड फंड के नाम से भी जाना जाता है, बैलेंस्ड म्यूचुअल फंड बैलेंस्ड रिस्क-रिटर्न प्रोफाइल प्राप्त करने के लिए इक्विटी (स्टॉक) और डेट (बॉन्ड) के मिश्रण में निवेश करते हैं. उनका उद्देश्य डेट इन्वेस्टमेंट के माध्यम से स्थिरता और आय सुनिश्चित करते हुए इक्विटी इन्वेस्टमेंट के माध्यम से पूंजी में वृद्धि प्रदान करना है. ये फंड एक डाइवर्सिफाइड पोर्टफोलियो की तलाश करने वाले निवेशकों के लिए उपयुक्त हैं जो विकास और स्थिरता को संतुलित करते हैं.
- रियल एस्टेट: रियल एस्टेट में निवेश करने में किराए की आय या पूंजी में वृद्धि के लिए प्रॉपर्टी खरीदना शामिल है. रियल एस्टेट समय के साथ महत्वपूर्ण वैल्यू में वृद्धि के लिए स्थिर रेंटल इनकम और क्षमता प्रदान कर सकता है. हालांकि, इसके लिए पर्याप्त पूंजी और मार्केट ज्ञान की आवश्यकता होती है और प्रॉपर्टी मार्केट के उतार-चढ़ाव और मेंटेनेंस लागत जैसे जोखिमों के साथ आती है.
पिरामिड के टॉप: हाई रिस्क, हाई रिटर्न
विवरण: पिरामिड का शीर्ष उच्च जोखिम और उच्च संभावित रिटर्न वाले इन्वेस्टमेंट को दर्शाता है. ये इन्वेस्टमेंट अधिक अस्थिर होते हैं और इससे महत्वपूर्ण लाभ या नुकसान हो सकता है.
उदाहरण:
- इक्विटी म्यूचुअल फंड: ये फंड निवेशकों से पैसे इकट्ठा करते हैं ताकि स्टॉक के डाइवर्सिफाइड पोर्टफोलियो में निवेश किया जा सके. उनका उद्देश्य विभिन्न क्षेत्रों में कंपनियों के शेयरों में निवेश करके लॉन्ग-टर्म कैपिटल एप्रिसिएशन प्रदान करना है. इक्विटी फंड मार्केट के उतार-चढ़ाव के अधीन हैं और लंबी अवधि में उच्च रिटर्न प्रदान कर सकते हैं, जिससे वे उच्च जोखिम सहनशीलता वाले निवेशकों के लिए उपयुक्त होते हैं.
- डायरेक्ट इक्विटी: स्टॉक में सीधे निवेश करने में स्टॉक एक्सचेंज के माध्यम से व्यक्तिगत कंपनियों के शेयर खरीदना शामिल है. इस विकल्प के लिए स्टॉक मार्केट की अच्छी समझ और कंपनी के परफॉर्मेंस और मार्केट ट्रेंड का विश्लेषण करने की क्षमता की आवश्यकता होती है. डायरेक्ट इक्विटी इन्वेस्टमेंट में मार्केट के उतार-चढ़ाव के कारण महत्वपूर्ण जोखिम होता है, लेकिन यह पर्याप्त रिटर्न प्रदान कर सकता है.
- कमोडिटी: गोल्ड, सिल्वर या ऑयल जैसी कमोडिटी में इन्वेस्ट करने से उच्च रिटर्न मिल सकता है, लेकिन कीमत के उतार-चढ़ाव के कारण उच्च जोखिम के साथ आता है. कमोडिटी मुद्रास्फीति से बचाव हो सकती है, लेकिन मार्केट के ज्ञान और समय की आवश्यकता होती है.
- क्रिप्टोकरेंसी: क्रिप्टोकरेंसी डिजिटल एसेट हैं जो ब्लॉकचेन टेक्नोलॉजी पर काम करते हैं. वे उच्च रिटर्न प्रदान कर सकते हैं, लेकिन अत्यधिक अस्थिर और अनुमानित होते हैं. क्रिप्टोकरेंसी में इन्वेस्ट करने के लिए उच्च जोखिम सहनशीलता और मार्केट डायनेमिक्स की समझ की आवश्यकता होती है.
मुख्य टेकअवे
- जोखिम और रिटर्न संबंध: आमतौर पर, अधिक जोखिम, उच्च संभावित रिटर्न, और इसके विपरीत. सूचित निर्णय लेने के लिए निवेशकों को अपनी जोखिम सहनशीलता और निवेश लक्ष्यों को समझना होगा.
- डाइवर्सिफिकेशन: डाइवर्सिफिकेशन में कुल पोर्टफोलियो जोखिम को मैनेज करने और रिटर्न को ऑप्टिमाइज़ करने के लिए विभिन्न एसेट क्लास में निवेश करना शामिल है. एक अच्छी तरह से डाइवर्सिफाइड पोर्टफोलियो व्यक्तिगत फाइनेंशियल लक्ष्यों और रिस्क लेने की क्षमता के आधार पर रिस्क और रिटर्न को संतुलित करता है.
- निवेश के लक्ष्य: निवेशकों को पिरामिड की विभिन्न स्तरों से निवेश चुनते समय अपने फाइनेंशियल लक्ष्यों, जोखिम सहनशीलता और समय सीमा पर विचार करना चाहिए. उदाहरण के लिए, रिटायरमेंट के करीब कोई व्यक्ति कम जोखिम वाले इन्वेस्टमेंट को पसंद कर सकता है, जबकि लंबी अवधि वाले युवा इन्वेस्टर उच्च जोखिम वाले विकल्पों का विकल्प चुन सकते हैं.
7.3. अपने पोर्टफोलियो को कैसे डिज़ाइन करें?
इन्वेस्टमेंट पोर्टफोलियो को डिज़ाइन करने में कुछ प्रमुख चरण शामिल होते हैं ताकि यह सुनिश्चित किया जा सके कि यह आपके फाइनेंशियल लक्ष्यों, रिस्क सहनशीलता और समय सीमा के अनुरूप हो. अपने पोर्टफोलियो को डिज़ाइन करने में आपकी मदद करने के लिए यहां एक कॉम्प्रिहेंसिव गाइड दी गई है:
- स्पष्ट फाइनेंशियल लक्ष्य सेट करें
- शॉर्ट-टर्म लक्ष्य: (0-3 वर्ष) उदाहरणों में छुट्टियों, एमरजेंसी फंड या घर पर डाउन पेमेंट के लिए बचत शामिल है.
- मीडियम-टर्म लक्ष्य: (3-7 वर्ष) उदाहरणों में बच्चे की शिक्षा या कार खरीदने के लिए फंडिंग शामिल है.
- लॉन्ग-टर्म लक्ष्य: (7+ वर्ष) उदाहरणों में रिटायरमेंट प्लानिंग या वेल्थ बनाना शामिल है.
- अपनी जोखिम सहनशीलता का आकलन करें
समझें कि मार्केट के उतार-चढ़ाव के साथ आप कितना आरामदायक हैं. जोखिम सहनशीलता आयु, फाइनेंशियल स्थिरता, इन्वेस्टमेंट अनुभव और समय सीमा जैसे कारकों से प्रभावित होती है.
- एसेट एलोकेशन निर्धारित करें
अपनी रिस्क सहनशीलता और फाइनेंशियल लक्ष्यों के आधार पर विभिन्न एसेट क्लास में आवंटित करने के लिए अपने पोर्टफोलियो के प्रतिशत का निर्णय लें. सामान्य एसेट एलोकेशन में शामिल हो सकते हैं:
- इक्विटी (स्टॉक): उच्च संभावित रिटर्न लेकिन अधिक रिस्क.
- बॉन्ड (फिक्स्ड इनकम): इक्विटी की तुलना में कम रिस्क के साथ मध्यम रिटर्न.
- कैश और कैश के बराबर: अत्यधिक लिक्विड और कम जोखिम, लेकिन कम रिटर्न के साथ.
- रियल एस्टेट: स्थिर आय और पूंजी में वृद्धि की संभावना.
- कमोडिटी: विविधता और महंगाई के खिलाफ हेज.
- अपने इन्वेस्टमेंट को डाइवर्सिफाई करें
जोखिम को मैनेज करने और रिटर्न को ऑप्टिमाइज़ करने के लिए विभिन्न एसेट क्लास, इंडस्ट्री और भौगोलिक क्षेत्रों में अपने निवेश को फैलाएं. डाइवर्सिफिकेशन किसी भी एक इन्वेस्टमेंट में खराब परफॉर्मेंस के प्रभाव को कम करता है.
- इन्वेस्टमेंट विकल्प चुनें
प्रत्येक एसेट क्लास के भीतर विशिष्ट इन्वेस्टमेंट विकल्प चुनें. उदाहरण के लिए:
- इक्विटी: डायरेक्ट स्टॉक, इक्विटी म्यूचुअल फंड या एक्सचेंज-ट्रेडेड फंड (ईटीएफ).
- बॉन्ड: सरकारी बॉन्ड, कॉर्पोरेट बॉन्ड या बॉन्ड म्यूचुअल फंड.
- रियल एस्टेट: रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (आरईआईटी) या डायरेक्ट प्रॉपर्टी इन्वेस्टमेंट.
- कमोडिटी: गोल्ड, सिल्वर या कमोडिटी ETF.
- अपने पोर्टफोलियो को नियमित रूप से रीबैलेंस करें
अपने पोर्टफोलियो को समय-समय पर रिव्यू करें और एडजस्ट करें ताकि यह सुनिश्चित किया जा सके कि यह आपके फाइनेंशियल लक्ष्यों और एसेट एलोकेशन स्ट्रेटजी के अनुरूप है. रीबैलेंसिंग में अपने इच्छित एलोकेशन को बनाए रखने के लिए ओवरपरफॉर्मिंग एसेट बेचना और अंडरपरफॉर्मिंग एसेट खरीदना शामिल है.
- सूचित रहें और सूचित निर्णय लें
मार्केट ट्रेंड, आर्थिक स्थितियों और अपनी फाइनेंशियल स्थिति में बदलाव के बारे में अपडेट रहें. रिसर्च और एनालिसिस के आधार पर सूचित इन्वेस्टमेंट निर्णय लें.
उदाहरण- रवि के लिए इन्वेस्टमेंट पोर्टफोलियो
- कम जोखिम वाले निवेश (मासिक आय का 30%)
फिक्स्ड डिपॉजिट (FD): ₹7,000 प्रति माह (इनकम का 10%)
रवि फिक्स्ड डिपॉजिट में हर महीने ₹7,000 को अलग करता है. यह उन्हें गारंटीड रिटर्न प्रदान करता है और अपनी पूंजी की सुरक्षा सुनिश्चित करता है. वह शॉर्ट-टर्म और लॉन्ग-टर्म सेविंग के मिश्रण के लिए अलग-अलग अवधियों वाली एफडी चुनता है.
पब्लिक प्रोविडेंट फंड (PPF): ₹7,000 प्रति माह (इनकम का 10%)
रवि अपने PPF अकाउंट में हर महीने ₹7,000 का योगदान देते हैं. यह लॉन्ग-टर्म सेविंग स्कीम आकर्षक ब्याज दरें और टैक्स लाभ प्रदान करती है. 15-वर्ष की लॉक-इन अवधि के साथ, यह रवि को एक पर्याप्त रिटायरमेंट कॉर्पस बनाने में मदद करता है.
नेशनल सेविंग सर्टिफिकेट (NSC): ₹7,000 प्रति माह (इनकम का 10%)
रवि NSC में मासिक ₹7,000 का निवेश करता है, जो एक सरकारी समर्थित स्कीम है जो फिक्स्ड ब्याज दरें और टैक्स लाभ प्रदान करती है. NSC निवेश सुरक्षित हैं और स्थिर रिटर्न प्रदान करते हैं, जिससे रवि को सुरक्षित और टैक्स-कुशल बचत में मदद मिलती है.
- मध्यम-जोखिम वाले निवेश (मासिक आय का 40%)
डेट म्यूचुअल फंड: ₹14,000 प्रति माह (इनकम का 20%)
रवि ने डेट म्यूचुअल फंड में ₹14,000 मासिक आवंटित किए. ये फंड सरकारी और कॉर्पोरेट बॉन्ड में निवेश करते हैं, जो इक्विटी निवेश की तुलना में कम जोखिम के साथ मध्यम रिटर्न प्रदान करते हैं. ये पारंपरिक सेविंग अकाउंट की तुलना में बेहतर रिटर्न प्रदान करते हैं.
बैलेंस्ड म्यूचुअल फंड: ₹14,000 प्रति माह (इनकम का 20%)
रवि बैलेंस्ड म्यूचुअल फंड में मासिक रूप से ₹14,000 का निवेश करता है, जो इक्विटी और डेट निवेश को जोड़ता है. यह संतुलित रिस्क-रिटर्न प्रोफाइल रवि को अपने पोर्टफोलियो में स्थिरता सुनिश्चित करते हुए विकास प्राप्त करने में मदद करती है.
- उच्च जोखिम वाले निवेश (मासिक आय का 25%)
इक्विटी म्यूचुअल फंड: ₹10,500 प्रति माह (इनकम का 15%)
रवि इक्विटी म्यूचुअल फंड में मासिक रूप से ₹10,500 का निवेश करता है, जो स्टॉक के विविध पोर्टफोलियो में निवेश करने के लिए निवेशकों से पैसे एकत्र करता है. ये फंड लॉन्ग-टर्म कैपिटल एप्रिसिएशन की क्षमता प्रदान करते हैं, लेकिन मार्केट के उतार-चढ़ाव के कारण अधिक रिस्क के साथ आते हैं.
डायरेक्ट इक्विटी: ₹7,000 प्रति माह (इनकम का 10%)
रवि ने स्टॉक एक्सचेंज के माध्यम से व्यक्तिगत कंपनियों के शेयर खरीदने के लिए डायरेक्ट इक्विटी में मासिक ₹7,000 का निवेश किया. इस ऑप्शन के लिए मार्केट की जानकारी की आवश्यकता होती है और इसमें महत्वपूर्ण रिस्क होता है, लेकिन अगर इसे अच्छी तरह से मैनेज किया जाता है, तो यह पर्याप्त रिटर्न प्रदान कर सकता है.
- एमरजेंसी फंड (मासिक इनकम का 5%)
सेविंग अकाउंट/लिक्विड फंड: ₹3,500 प्रति माह (इनकम का 5%)
रवि एमरजेंसी फंड बनाने के लिए सेविंग अकाउंट या लिक्विड फंड में मासिक रूप से ₹3,500 आवंटित करता है. यह सुनिश्चित करता है कि उन्होंने अप्रत्याशित खर्चों के लिए आसानी से कैश उपलब्ध कराया है, जिससे फाइनेंशियल सेक्योरिटी और मन की शांति मिलती है.
विविधता:
- रवि के पोर्टफोलियो में कम, मध्यम और उच्च-जोखिम वाले निवेश शामिल हैं, जो सुरक्षा, स्थिरता और विकास को संतुलित करते हैं.
- FD, PPF और NSC में नियमित योगदान सुरक्षित और टैक्स-कुशल बचत सुनिश्चित करते हैं.
- डेट और बैलेंस्ड म्यूचुअल फंड में निवेश नियंत्रित जोखिम के साथ मध्यम रिटर्न प्रदान करते हैं.
- इक्विटी म्यूचुअल फंड और डायरेक्ट इक्विटी, रवि के लॉन्ग-टर्म लक्ष्यों के अनुरूप विकास की क्षमता प्रदान करते हैं.
नियमित समीक्षा:
- रवि को अपने इन्वेस्टमेंट पोर्टफोलियो की वार्षिक समीक्षा करनी चाहिए ताकि यह सुनिश्चित किया जा सके कि वह अपने फाइनेंशियल लक्ष्यों के अनुरूप रहे और मार्केट की स्थितियों और व्यक्तिगत परिस्थितियों के आधार पर एडजस्टमेंट करें.
रवि के पोर्टफोलियो का सारांश:
|
निवेश का प्रकार |
मासिक योगदान |
आय का प्रतिशत |
|
फिक्स्ड डिपॉजिट (एफडी) |
₹7,000 |
10% |
|
पब्लिक प्रोविडेंट फंड (PPF) |
₹7,000 |
10% |
|
नेशनल सेविंग सर्टिफिकेट (NSC) |
₹7,000 |
10% |
|
डेट म्यूचुअल फंड |
₹14,000 |
20% |
|
बैलेंस्ड म्यूचुअल फंड |
₹14,000 |
20% |
|
इक्विटी म्यूचुअल फंड |
₹10,500 |
15% |
|
डायरेक्ट इक्विटी |
₹7,000 |
10% |
|
सेविंग अकाउंट/लिक्विड फंड |
₹3,500 |
5% |
इस डाइवर्सिफाइड इन्वेस्टमेंट प्लान का पालन करके, रवि रिस्क को प्रभावी रूप से मैनेज करते हुए अपने लॉन्ग-टर्म फाइनेंशियल लक्ष्यों की दिशा में काम कर सकते हैं. यह दृष्टिकोण एक संतुलित पोर्टफोलियो सुनिश्चित करता है जो उनकी फाइनेंशियल खुशहाली और भविष्य की आकांक्षाओं को सपोर्ट करता है.
7.4 अपने मौजूदा इन्वेस्टमेंट को लक्ष्यों के साथ कैसे मैच करें?
अपने मौजूदा इन्वेस्टमेंट को अपने फाइनेंशियल लक्ष्यों के साथ मैच करना यह सुनिश्चित करने के लिए एक महत्वपूर्ण कदम है कि आप उन्हें प्राप्त करने के लिए सही रास्ते पर हैं. रवि की कल की स्थिति के समान step-by-step उदाहरण यहां दिया गया है:
- अपने लक्ष्यों की पहचान करें: अपने शॉर्ट-टर्म, मीडियम-टर्म और लॉन्ग-टर्म फाइनेंशियल लक्ष्यों को सूचीबद्ध करें. उदाहरण के लिए:
- शॉर्ट-टर्म: अगले वर्ष गोवा में छुट्टियां.
- मध्यम अवधि: 5 वर्षों में कार खरीदना.
- लॉन्ग-टर्म: 25 वर्षों में रिटायरमेंट.
- अपने मौजूदा इन्वेस्टमेंट का आकलन करें: अपने सभी मौजूदा इन्वेस्टमेंट, जैसे स्टॉक, म्यूचुअल फंड, फिक्स्ड डिपॉजिट, रियल एस्टेट आदि का स्टॉक लें. उदाहरण के लिए, रवि ने:
- ₹5,00,000 की कीमत के स्टॉक
- ₹3,00,000 की कीमत वाले म्यूचुअल फंड
- ₹2,00,000 की कीमत वाले फिक्स्ड डिपॉजिट
- लक्ष्यों के लिए निवेश को मैच करें:
- शॉर्ट-टर्म लक्ष्य: अगले 1-3 वर्षों के भीतर लक्ष्यों के लिए, फिक्स्ड डिपॉजिट या लिक्विड म्यूचुअल फंड जैसे सुरक्षित इन्वेस्टमेंट पर विचार करें. गोवा में रवि की छुट्टियों के लिए, वह अपने फिक्स्ड डिपॉजिट से ₹1,00,000 आवंटित कर सकता था.
- मीडियम-टर्म लक्ष्य: 3-7 वर्षों के भीतर लक्ष्यों के लिए, बैलेंस्ड म्यूचुअल फंड या बॉन्ड पर विचार करें. रवि की कार खरीदने के लिए, वह अपने म्यूचुअल फंड से ₹2,00,000 आवंटित कर सकता था.
- लॉन्ग-टर्म लक्ष्य: 7 वर्षों से अधिक के लक्ष्यों के लिए, स्टॉक या इक्विटी म्यूचुअल फंड जैसे उच्च जोखिम वाले निवेश पर विचार करें. रवि के रिटायरमेंट के लिए, वह अपने स्टॉक से ₹5,00,000 और अपने म्यूचुअल फंड से ₹1,00,000 आवंटित कर सकता था.
- नियमित रूप से रिव्यू करें और एडजस्ट करें: अपने निवेश और लक्ष्यों को नियमित रूप से रिव्यू करें ताकि वे संरेखित हों. मार्केट की स्थिति और व्यक्तिगत परिस्थितियों में बदलाव हो सकता है, इसलिए फ्लेक्सिबल बनें और ज़रूरत के अनुसार एडजस्ट करें.
रवि के उदाहरण का सारांश देने के लिए यहां एक आसान टेबल दी गई है:
|
लक्ष्य |
टाइम हॉरिजन |
निवेश |
राशि |
|
गोवा में छुट्टियां |
अल्पकालिक |
फिक्स्ड डिपॉजिट |
₹1,00,000 |
|
कार खरीदना |
मध्यम अवधि |
म्यूचुअल फंड |
₹2,00,000 |
|
रिटायरमेंट |
लम्बी अवधि |
स्टॉक और म्यूचुअल फंड |
₹6,00,000 |
अपने इन्वेस्टमेंट को अपने लक्ष्यों के साथ जोड़कर, रवि यह सुनिश्चित कर सकते हैं कि जब उसे आवश्यकता हो, तब उसके पास सही राशि उपलब्ध हो. यह दृष्टिकोण अपने फाइनेंशियल उद्देश्यों को प्राप्त करने के लिए एक स्पष्ट रोडमैप प्रदान करता है.
7.5 क्या गोल्ड इन्वेस्टमेंट सुरक्षित है
सोने में निवेश को अक्सर एक सुरक्षित जगह माना जाता है, विशेष रूप से आर्थिक अनिश्चितता के समय. विचार करने लायक कुछ बातें यहां दी गई हैं:
सोने में निवेश के फायदे:
- महंगाई से बचाव: सोना समय के साथ अपनी वैल्यू बनाए रखता है और महंगाई के खिलाफ हेज के रूप में कार्य कर सकता है.
- विविधता: आपके इन्वेस्टमेंट पोर्टफोलियो में गोल्ड को शामिल करने से आपके एसेट को डाइवर्सिफाई करके कुल रिस्क कम हो सकता है.
- लिक्विडिटी: गोल्ड को आसानी से कैश में बदला जा सकता है, जिससे यह एक अत्यधिक लिक्विड एसेट बन जाता है.
- ऐतिहासिक मूल्य: सोना सदियों से मूल्यवान है, जो इसे स्थिरता और विश्वास की भावना प्रदान करता है.
सोने में निवेश के नुकसान:
- कोई नियमित आय नहीं: स्टॉक या बॉन्ड के विपरीत, गोल्ड डिविडेंड या इंटरेस्ट के रूप में नियमित इनकम प्रदान नहीं करता है.
- स्टोरेज की लागत: फिज़िकल गोल्ड को सुरक्षित स्टोरेज की आवश्यकता होती है, जिससे अतिरिक्त लागत आ सकती है.
- कीमत में उतार-चढ़ाव: गोल्ड की कीमतें शॉर्ट टर्म में अस्थिर हो सकती हैं, जो वैश्विक आर्थिक स्थितियों और मार्केट की अटकलों से प्रभावित होती हैं.
सोने में इन्वेस्टमेंट के विभिन्न प्रकार:
- फिज़िकल गोल्ड: गोल्ड बार, सिक्के और ज्वेलरी शामिल हैं.
- गोल्ड ETF: एक्सचेंज-ट्रेडेड फंड जो सोने में निवेश करते हैं.
- गोल्ड माइनिंग स्टॉक: गोल्ड माइनिंग में शामिल कंपनियों के शेयर.
- सॉवरेन गोल्ड बॉन्ड: सरकार द्वारा जारी बॉन्ड जो सोने की कीमत से जुड़े होते हैं.
क्या यह सुरक्षित है?
गोल्ड को आमतौर पर कम जोखिम वाला इन्वेस्टमेंट माना जाता है, विशेष रूप से स्टॉक जैसे अधिक अस्थिर एसेट की तुलना में. हालांकि, किसी भी इन्वेस्टमेंट की तरह, यह अपने खुद के जोखिमों और विचारों के साथ आता है. डाइवर्सिफाइड पोर्टफोलियो प्राप्त करने के लिए अन्य एसेट के साथ गोल्ड में अपने इन्वेस्टमेंट को बैलेंस करना आवश्यक है.
रवि गोल्ड में इन्वेस्ट करने के कारण:
- महंगाई से बचाव: सोना रवि की संपत्ति को महंगाई से बचाने में मदद कर सकता है, क्योंकि मुद्रास्फीति की अवधि के दौरान इसकी वैल्यू बढ़ जाती है.
- विविधता: अपने इन्वेस्टमेंट पोर्टफोलियो में गोल्ड जोड़ने से अपने एसेट को डाइवर्सिफाई करके कुल रिस्क कम हो सकता है.
- लिक्विडिटी: सोना बहुत लिक्विड होता है और इसे आसानी से कैश में बदला जा सकता है, जिससे आपातकालीन स्थितियों में रवि को सुरक्षा कवच मिलता है.
रवि के लिए सोने में निवेश के विकल्प:
- फिज़िकल गोल्ड: रवी गोल्ड बार, सिक्के या ज्वेलरी में निवेश कर सकती है. हालांकि, उसे स्टोरेज और इंश्योरेंस की लागत पर विचार करना चाहिए.
- गोल्ड ETF: गोल्ड में इन्वेस्ट करने वाले एक्सचेंज-ट्रेडेड फंड सुविधाजनक होते हैं और फिज़िकल स्टोरेज की आवश्यकता को दूर करते हैं.
- सोवरेन गोल्ड बॉन्ड: गोल्ड की कीमत से जुड़े सरकार द्वारा जारी किए गए बॉन्ड. ये बॉन्ड ब्याज आय भी प्रदान करते हैं, जिससे वे एक आकर्षक विकल्प बन जाते हैं.
रवि के लिए इन्वेस्टमेंट प्लान का उदाहरण:
मान लें कि रवि अपनी वार्षिक इनकम का 15% सोने के इन्वेस्टमेंट में आवंटित करना चाहते हैं.
- वार्षिक इनकम: ₹70,000 x 12 = ₹8,40,000
- 15% एलोकेशन: ₹8,40,000 x 0.15 = ₹1,26,000
इन्वेस्टमेंट ब्रेकडाउन:
- गोल्ड ETF: ₹70,000 (55%)
- सॉवरेन गोल्ड बॉन्ड: ₹56,000 (45%)
रवि के गोल्ड इन्वेस्टमेंट प्लान का सारांश यहां दिया गया है:
|
निवेश का प्रकार |
राशि |
प्रतिशत |
|
गोल्ड ETF |
₹70,000 |
55% |
|
सॉवरेन गोल्ड बॉन्ड |
₹56,000 |
45% |
सुरक्षा संबंधी विचार:
- आर्थिक स्थिरता: सोने को आमतौर पर सुरक्षित निवेश माना जाता है, विशेष रूप से आर्थिक अनिश्चितता के समय.
- कोई नियमित आय नहीं: स्टॉक या बॉन्ड के विपरीत, गोल्ड नियमित आय प्रदान नहीं करता है (सॉवरेन गोल्ड बॉन्ड को छोड़कर जो ब्याज प्रदान करते हैं).
- मार्केट में उतार-चढ़ाव: वैश्विक आर्थिक स्थिति और मार्केट की अटकलों के आधार पर सोने की कीमतों में उतार-चढ़ाव हो सकता है.
अपनी आय का एक हिस्सा सोने में आवंटित करके, रवि विभिन्नता और संपत्ति संरक्षण प्राप्त कर सकते हैं. हालांकि, रवि के लिए नियमित रूप से अपनी इन्वेस्टमेंट स्ट्रेटजी की समीक्षा करना और अपने फाइनेंशियल लक्ष्यों और जोखिम सहनशीलता के आधार पर इसे एडजस्ट करना आवश्यक है.
7.6 गोल्ड बनाम निफ्टी 50?
गोल्ड और निफ्टी 50 इंडेक्स की तुलना करने से आपको प्रत्येक इन्वेस्टमेंट की विभिन्न विशेषताओं और संभावित लाभों को समझने में मदद मिल सकती है. यहां एक संक्षिप्त ओवरव्यू दिया गया है:
सोना:
- महंगाई से बचाव: आर्थिक अनिश्चितता और महंगाई के दौरान गोल्ड को अक्सर एक सुरक्षित स्वर्ग के रूप में देखा जाता है.
- लिक्विडिटी: सोना बहुत लिक्विड होता है और इसे आसानी से कैश में बदला जा सकता है.
- कोई नियमित आय नहीं: स्टॉक के विपरीत, सोना लाभांश या इंटरेस्ट प्रदान नहीं करता है.
- स्टोरेज की लागत: फिज़िकल गोल्ड को सुरक्षित स्टोरेज की आवश्यकता होती है, जिससे अतिरिक्त लागत आ सकती है.
- ऐतिहासिक प्रदर्शन: 2008 के फाइनेंशियल संकट और कोविड-19 महामारी जैसे फाइनेंशियल संकट के दौरान सोने ने अच्छा प्रदर्शन किया है.
निफ्टी 50:
- विकास की क्षमता: निफ्टी 50 इंडेक्स भारत में नेशनल स्टॉक एक्सचेंज (एनएसई) पर सूचीबद्ध शीर्ष 50 कंपनियों को दर्शाता है, जो पूंजी में वृद्धि की संभावना प्रदान करता है.
- नियमित आय: निफ्टी 50 में स्टॉक डिविडेंड प्रदान कर सकते हैं.
- अस्थिरता: स्टॉक मार्केट अस्थिर हो सकता है, जिसकी कीमतें आर्थिक स्थितियों, कंपनी के प्रदर्शन और वैश्विक घटनाओं जैसे विभिन्न कारकों से प्रभावित होती हैं.
- विविधता: निफ्टी 50 में निवेश करने से विभिन्न क्षेत्रों में कंपनियों के विविध पोर्टफोलियो का एक्सपोज़र मिलता है.
परफॉर्मेंस की तुलना:
- लॉन्ग-टर्म रिटर्न: लॉन्ग टर्म में, निफ्टी 50 ने आमतौर पर गोल्ड से बेहतर प्रदर्शन किया है. उदाहरण के लिए, 20-वर्ष की अवधि में, निफ्टी 50 गोल्ड रिटर्न से बेहतर प्रदर्शन करने में सफल रहा है.
- क्रिसिस पीरियड: आर्थिक संकटों के दौरान, गोल्ड एक सुरक्षित स्वर्ग के रूप में बेहतर प्रदर्शन करता है, जबकि स्टॉक को नुकसान हो सकता है.
तुलना करने के लिए यहां एक आसान टेबल दी गई है:
|
पहलू |
सोना |
निफ्टी 50 |
|
महंगाई से बचाव |
हाँ |
नहीं |
|
लिक्विडिटी |
उच्च |
उच्च |
|
नियमित आय |
नहीं |
हां (डिविडेंड) |
|
स्टोरेज की लागत |
हां (फिज़िकल गोल्ड के लिए) |
नहीं |
|
विकास की क्षमता |
मध्यम |
उच्च |
|
अस्थिरता |
कम से मध्यम |
उच्च |
|
संकटों में परफॉर्मेंस |
मजबूत |
कमजोर |
|
लॉन्ग-टर्म रिटर्न |
मध्यम |
उच्च |
रवि के लिए इन्वेस्टमेंट प्लान का उदाहरण:
मान लें कि रवि अपनी वार्षिक बचत से गोल्ड और निफ्टी 50, दोनों को ₹1,50,000 आवंटित करना चाहते हैं, जिसका उद्देश्य डाइवर्सिफिकेशन और ग्रोथ का है.
- वार्षिक आय: ₹ 70,000 x 12 = ₹ 8,40,000
- इन्वेस्टमेंट के लिए एलोकेशन: ₹ 1,50,000
इन्वेस्टमेंट ब्रेकडाउन:
- गोल्ड ETF: ₹ 60,000 (40%)
- निफ्टी 50 ETF: ₹ 90,000 (60%)
रवि के इन्वेस्टमेंट प्लान का सारांश देने के लिए यहां एक आसान टेबल दी गई है:
|
निवेश का प्रकार |
राशि |
प्रतिशत |
|
गोल्ड ETF |
₹60,000 |
40% |
|
निफ्टी 50 ईटीएफ |
₹90,000 |
60% |
रवि के लिए फायदे और नुकसान:
- सोना:
- लाभ: महंगाई से बचाव, उच्च लिक्विडिटी, संकटों के दौरान सुरक्षित इन्वेस्टमेंट.
- कॉन्स: फिज़िकल गोल्ड के लिए कोई नियमित आय नहीं, स्टोरेज लागत नहीं.
- निफ्टी 50:
- फायदे: उच्च विकास क्षमता, डिविडेंड के माध्यम से नियमित आय, विविध पोर्टफोलियो.
- कॉन्स: उच्च अस्थिरता, जो मार्केट की स्थितियों से प्रभावित होती है.
परफॉर्मेंस की तुलना:
- लॉन्ग-टर्म रिटर्न: 20-वर्ष की अवधि में, निफ्टी 50 ने आमतौर पर रिटर्न के मामले में गोल्ड से बेहतर प्रदर्शन किया है.
- संकट की अवधि: आर्थिक संकट के दौरान, गोल्ड एक सुरक्षित स्वर्ग के रूप में बेहतर प्रदर्शन करता है, जबकि निफ्टी 50 को नुकसान हो सकता है.
गोल्ड और निफ्टी 50, दोनों में निवेश करके, रवि एक संतुलित पोर्टफोलियो प्राप्त कर सकता है जो सोने द्वारा प्रदान की जाने वाली स्थिरता और विविधता से लाभ उठाते हुए इक्विटी की वृद्धि क्षमता का लाभ उठाता है.


