
2.1. परिचय
इन्व्हेस्टमेंटची रिस्क ही संभाव्यता म्हणून पाहिली जाऊ शकते की वास्तविक रिटर्न इन्व्हेस्टरच्या अपेक्षेपेक्षा भिन्न असेल. प्रत्येक फायनान्शियल निर्णय अनिश्चितता अंतर्गत घेतला जातो आणि अनिश्चितता अनेक स्त्रोतांकडून निर्माण होऊ शकते, मग ती सरकारी धोरणे असो, जागतिक अर्थव्यवस्थेतील बदल असो किंवा विशिष्ट उद्योगातील घटना असो. त्यामुळे, इन्व्हेस्टरला हे समजून घेणे आवश्यक आहे की रिस्क सर्वत्र समान नाही. ते व्यापक किंवा संकुचित आधारित असू शकते.
सिस्टीमिक रिस्क
सिस्टीमॅटिक रिस्क ही रिस्क आहे जी संपूर्ण मार्केटवर परिणाम करणाऱ्या घटकांद्वारे विविधता आणली जाऊ शकत नाही. उदाहरणार्थ, तुम्ही म्हणू शकता:
- इंटरेस्ट रेट बदल: जेव्हा मध्यवर्ती बँकांद्वारे इंटरेस्ट रेट्स वाढवले जातात, तेव्हा लोन घेणे अधिक महाग होते. हे सर्व उद्योगांमधील कंपन्यांवर परिणाम करते .
- महागाई: जेव्हा महागाई जास्त असते, तेव्हा खरेदी शक्ती कमी असते आणि ते अर्थव्यवस्थेतील कंझ्युमरच्या मागणीवर परिणाम करते.
- जागतिक मंदी: जेव्हा U.S. किंवा चीन सारख्या मोठ्या अर्थव्यवस्थांची गती मंदावते, तेव्हा आंतरराष्ट्रीय बाजारपेठेतून प्रभाव पडू शकतो आणि सर्व उद्योगांवर परिणाम करू शकतो.
ही जोखीम मॅक्रो-इकॉनॉमिक किंवा राजकीय शक्ती मधून येतात जे संपूर्ण फायनान्शियल सिस्टीमवर परिणाम करतात. तुम्ही त्यांच्यापासून दूर जाऊ शकत नाही.
अनसिस्टीमॅटिक रिस्क
तथापि, सिस्टीमॅटिक रिस्क ही कंपनी किंवा इंडस्ट्रीसाठी विशिष्ट असते. ते अनेकदा विविधतेद्वारे कमी केले जाऊ शकते. उदाहरणार्थ:
- व्यवस्थापन निर्णय: खराब व्यवस्थापन निर्णय (उदाहरणार्थ अधिक विस्तार किंवा संसाधनांचे चुकीचे वाटप) कंपनीच्या नफ्यावर नकारात्मक परिणाम करू शकतात.
- उद्योगातील व्यत्यय: उदाहरणार्थ, इलेक्ट्रिक वाहनांची वाढ ही पारंपारिक जीवाश्म इंधनावर चालणाऱ्या कार कंपन्यांसाठी धोका आहे.
- प्रॉडक्ट रिकॉल करते: जर औषधाला सुरक्षा समस्या असेल तर औषध निर्माण करणारी फार्मास्युटिकल कंपनी एकूणच बाजारपेठ चांगली असली तरीही पैसे गमावू शकते.
पॉलिटिकल रिस्क
राजकीय जोखीम व्याप्तीनुसार दोन्ही श्रेणींमध्ये विस्तार करू शकते. जर सरकारने मोठ्या प्रमाणात कर सुधारणा किंवा व्यापार निर्बंध लादले तर संपूर्ण बाजारपेठेवर परिणाम होऊ शकतो - प्रणालीगत जोखीम.
परंतु जर नवीन नियम केवळ विशिष्ट उद्योगाला लागू झाले, जसे की खाण कंपन्यांसाठी कठोर पर्यावरणीय नियम, तर ते एक अ-सिस्टीमॅटिक रिस्क आहे.
2.2 इन्व्हेस्टमेंट रिस्कचे प्रकार
आधुनिक फायनान्समध्ये, सिक्युरिटीच्या रिटर्नच्या आसपासची एकूण अनिश्चितता दोन विस्तृत कॅटेगरीमध्ये विभाजित केली जाते: संपूर्ण मार्केट आणि अर्थव्यवस्थेवर परिणाम करणारी रिस्क आणि एका कंपनी किंवा उद्योगासाठी विशिष्ट असलेली रिस्क. हे विभाजन महत्त्वाचे आहे कारण ते इन्व्हेस्टरला अचूकपणे सांगते की त्यांच्या एक्सपोजरचा किती डायव्हर्सिफिकेशनद्वारे कमी केला जाऊ शकतो - आणि किती साध्या गोष्टींसह राहणे आवश्यक आहे.
एकूण रिस्क = सिस्टीमॅटिक रिस्क + अनसिस्टीमॅटिक रिस्क
किंवा, विविध अटींमध्ये:
σ²(Total) = σ²(Systematic) + σ²(Unsystematic)
1. सिस्टीमॅटिक रिस्क (मार्केट रिस्क/नॉन-डायव्हर्सिफायबल रिस्क)
सिस्टीमॅटिक रिस्क हा रिस्कचा भाग आहे जो अधिक सिक्युरिटीज ठेवून दूर केला जाऊ शकत नाही, कारण ते मॅक्रोइकॉनॉमिक आणि स्ट्रक्चरल फोर्सेसमुळे उद्भवते जे एकाच वेळी संपूर्ण मार्केटला त्याच दिशेने हलवतात - इंटरेस्ट रेट्स, महागाई, करन्सी मूव्हमेंट, वित्तीय आणि आर्थिक पॉलिसी आणि भू-राजकारण. 5 स्टॉकचा पोर्टफोलिओ आणि 500 स्टॉकचा पोर्टफोलिओ समानपणे त्याच्या संपर्कात असतो.
|
ड्रायव्हर |
अलीकडील भारताचे उदाहरण |
|
आर्थिक धोरण बदल |
फेब्रुवारी 2025 आणि डिसेंबर 2025 बैठकीदरम्यान, आरबीआयने रेपो रेटमध्ये संचयी 125 बेसिस पॉईंट्सने 5.25% पर्यंत कपात केली - जुलै 2022 पासून सर्वात कमी - महागाई कमी झाल्यामुळे विकासाला पाठिंबा देण्यासाठी. रेट-संवेदनशील स्टॉक (बँक, एनबीएफसी, रिअल इस्टेट, ऑटो) वैयक्तिक कंपनीच्या मूलभूत गोष्टींची पर्वा न करता प्रत्येक पॉलिसी घोषणेसह जवळपास लॉकस्टेपमध्ये हलवले. |
|
ग्लोबल स्पिलओव्हर/व्यापार तणाव |
आरबीआयच्या डिसेंबर 2025 फायनान्शियल स्थिरता अहवालात नमूद करण्यात आले होते की, अमेरिकन इक्विटी मधील सुधारणेसह टॅरिफ संबंधित व्यापार घर्षण, परकीय पोर्टफोलिओचा ओघ वाढू शकतो आणि रुपयाची अस्थिरता यामुळे प्रत्येक सूचीबद्ध भारतीय कंपनीला एकाच वेळी सामना करावा लागू शकतो, केवळ निर्यातदारांना नाही. |
|
करन्सी डेप्रीसिएशन |
2025 मध्ये रुपयाचे मूल्य जवळपास 4.75% पर्यंत घसरले, जे भारताच्या व्यापार अटी आणि स्लो कॅपिटल इनफ्लो वर टॅरिफ प्रभावामुळे प्रेरित आहे - एक मॅक्रो शॉक जे ऑईल मार्केटिंग कंपन्यांकडून एअरलाईन्सला विविध क्षेत्रांमध्ये आयात खर्च आणि इनपुट किंमती वाढवले. |
|
महागाई आणि वाढ आश्चर्य |
सप्टेंबर 2025 तिमाहीत जीडीपी प्रिंटिंग 8.2% आहे, महागाईसह आरबीआयच्या टॉलरन्स बँडला खाली आणत, संपूर्ण सेन्सेक्स आणि निफ्टीने रिलीज तारखेला हलवले - एकाचवेळी संपूर्ण मार्केटची पुन्हा किंमत ठरवण्याचे एक उदाहरण. |
2. अनसिस्टमॅटिक रिस्क (विशिष्ट रिस्क/विविधतायोग्य रिस्क)
सिस्टीमॅटिक रिस्क एकाच कंपनी किंवा इंडस्ट्रीमध्ये उद्भवते - मॅनेजमेंट निर्णय, गव्हर्नन्स अपयश, स्पर्धात्मक व्यत्यय किंवा सेक्टर-विशिष्ट धक्क्या. हे असंबंधित व्यवसायांमध्ये नाही पसरते, म्हणूनच कंपन्या आणि क्षेत्रांमध्ये भांडवल पसरवणे ते कमी करू शकते किंवा तटस्थ करू शकते.
|
ड्रायव्हर |
उदाहरण |
|
कॉर्पोरेट गव्हर्नन्स / अकाउंटिंग अपयश |
इंडसइंड बँकेने त्यांच्या डेरिव्हेटिव्ह पोर्टफोलिओमध्ये 2025 - पहिले ~₹1,960 कोटी, त्यानंतर मायक्रोफायनान्स बुकमध्ये ₹674 कोटी अकाउंटिंग विसंगतीची घोषणा केली - ज्यामुळे एका सत्रात एकाच वेळी स्टॉक 27% पेक्षा जास्त कोसळला. HDFC बँक आणि ICICI बँक सारख्या प्रतिस्पर्धी खासगी बँकांचा मोठ्या प्रमाणात परिणाम झाला नाही, याची पुष्टी करणे हे फर्म-विशिष्ट आहे, प्रणालीगत नाही. |
|
एकाच फर्मसाठी नियामक कारवाई |
RBI च्या 2024 निर्देशाने Paytm पेमेंट्स बँकला नवीन डिपॉझिट स्वीकारण्यापासून प्रतिबंधित केले आहे, तर अन्य फिनटेक आणि पेमेंट कंपन्या जसे की फोनपे आणि रेझरपे सामान्यपणे कार्यरत आहेत. |
|
उद्योगातील व्यत्यय |
2023 साली भारतीय विमान वाहतूक उद्योगाने (Go First file for bankruptcy ) ही पहिली फाईल दिली होती, तर IndiGo आणि Air India (Air India) यांनी त्याच काळात क्षमता आणि बाजारातील हिस्सा वाढवला होता. |
|
ऑपरेशनल/बिझनेस-मॉडेल रिस्क |
एकेकाळी भारतातील सर्वात मौल्यवान एडटेक फर्म बायजूज 2023-24 पासून शासन आणि रोख प्रवाहाच्या समस्यांमुळे कोसळली होती, तर व्यापक एड-टेक आणि इंटरनेट स्पेसमधील सहकाऱ्यांना त्यातून कमी केले गेले नव्हते. |
|
सेक्टर-विशिष्ट कामगार किंवा इनपुट शॉक |
आयटी सेवा कंपन्यांना हळूहळू यूएस/ईयू तंत्रज्ञान विवेकाधीन खर्च आणि व्हिसा-किंमत अनिश्चितता यामुळे 2024-25 पर्यंत मार्जिन दबावाचा सामना करावा लागला - त्यामध्ये एक धक्का केंद्रित आहे, त्याच कालावधीत एफएमसीजी किंवा फार्मा स्टॉकमध्ये मोठ्या प्रमाणात अनुपस्थित आहे. |
त्वरित तुलना
|
पैलू |
सिस्टीमॅटिक रिस्क |
अनसिस्टीमॅटिक रिस्क |
|
सोर्स |
अर्थव्यवस्था-व्यापी (दर, चलनवाढ, भू-राजकीय, चलन) |
फर्म- किंवा उद्योग-विशिष्ट |
|
वैविध्यपूर्ण? |
नाही |
होय |
|
अलीकडील भारत सिग्नल |
RBI रेट कपात, रुपया घसारा, US टॅरिफ स्पिलओव्हर |
इंडसइंड बँक अकाउंटिंग लॅप्स, Paytm पेमेंट्स बँक बॅन, प्रथम दिवाळखोरी |
|
गुंतवणूकदार प्रतिसाद |
ॲसेट वाटप, हेजिंग (गोल्ड, बाँड्स, डेरिव्हेटिव्ह) |
स्टॉक/सेक्टरमध्ये विविधता |
2.3 सिस्टीमॅटिक रिस्कचे प्रकार
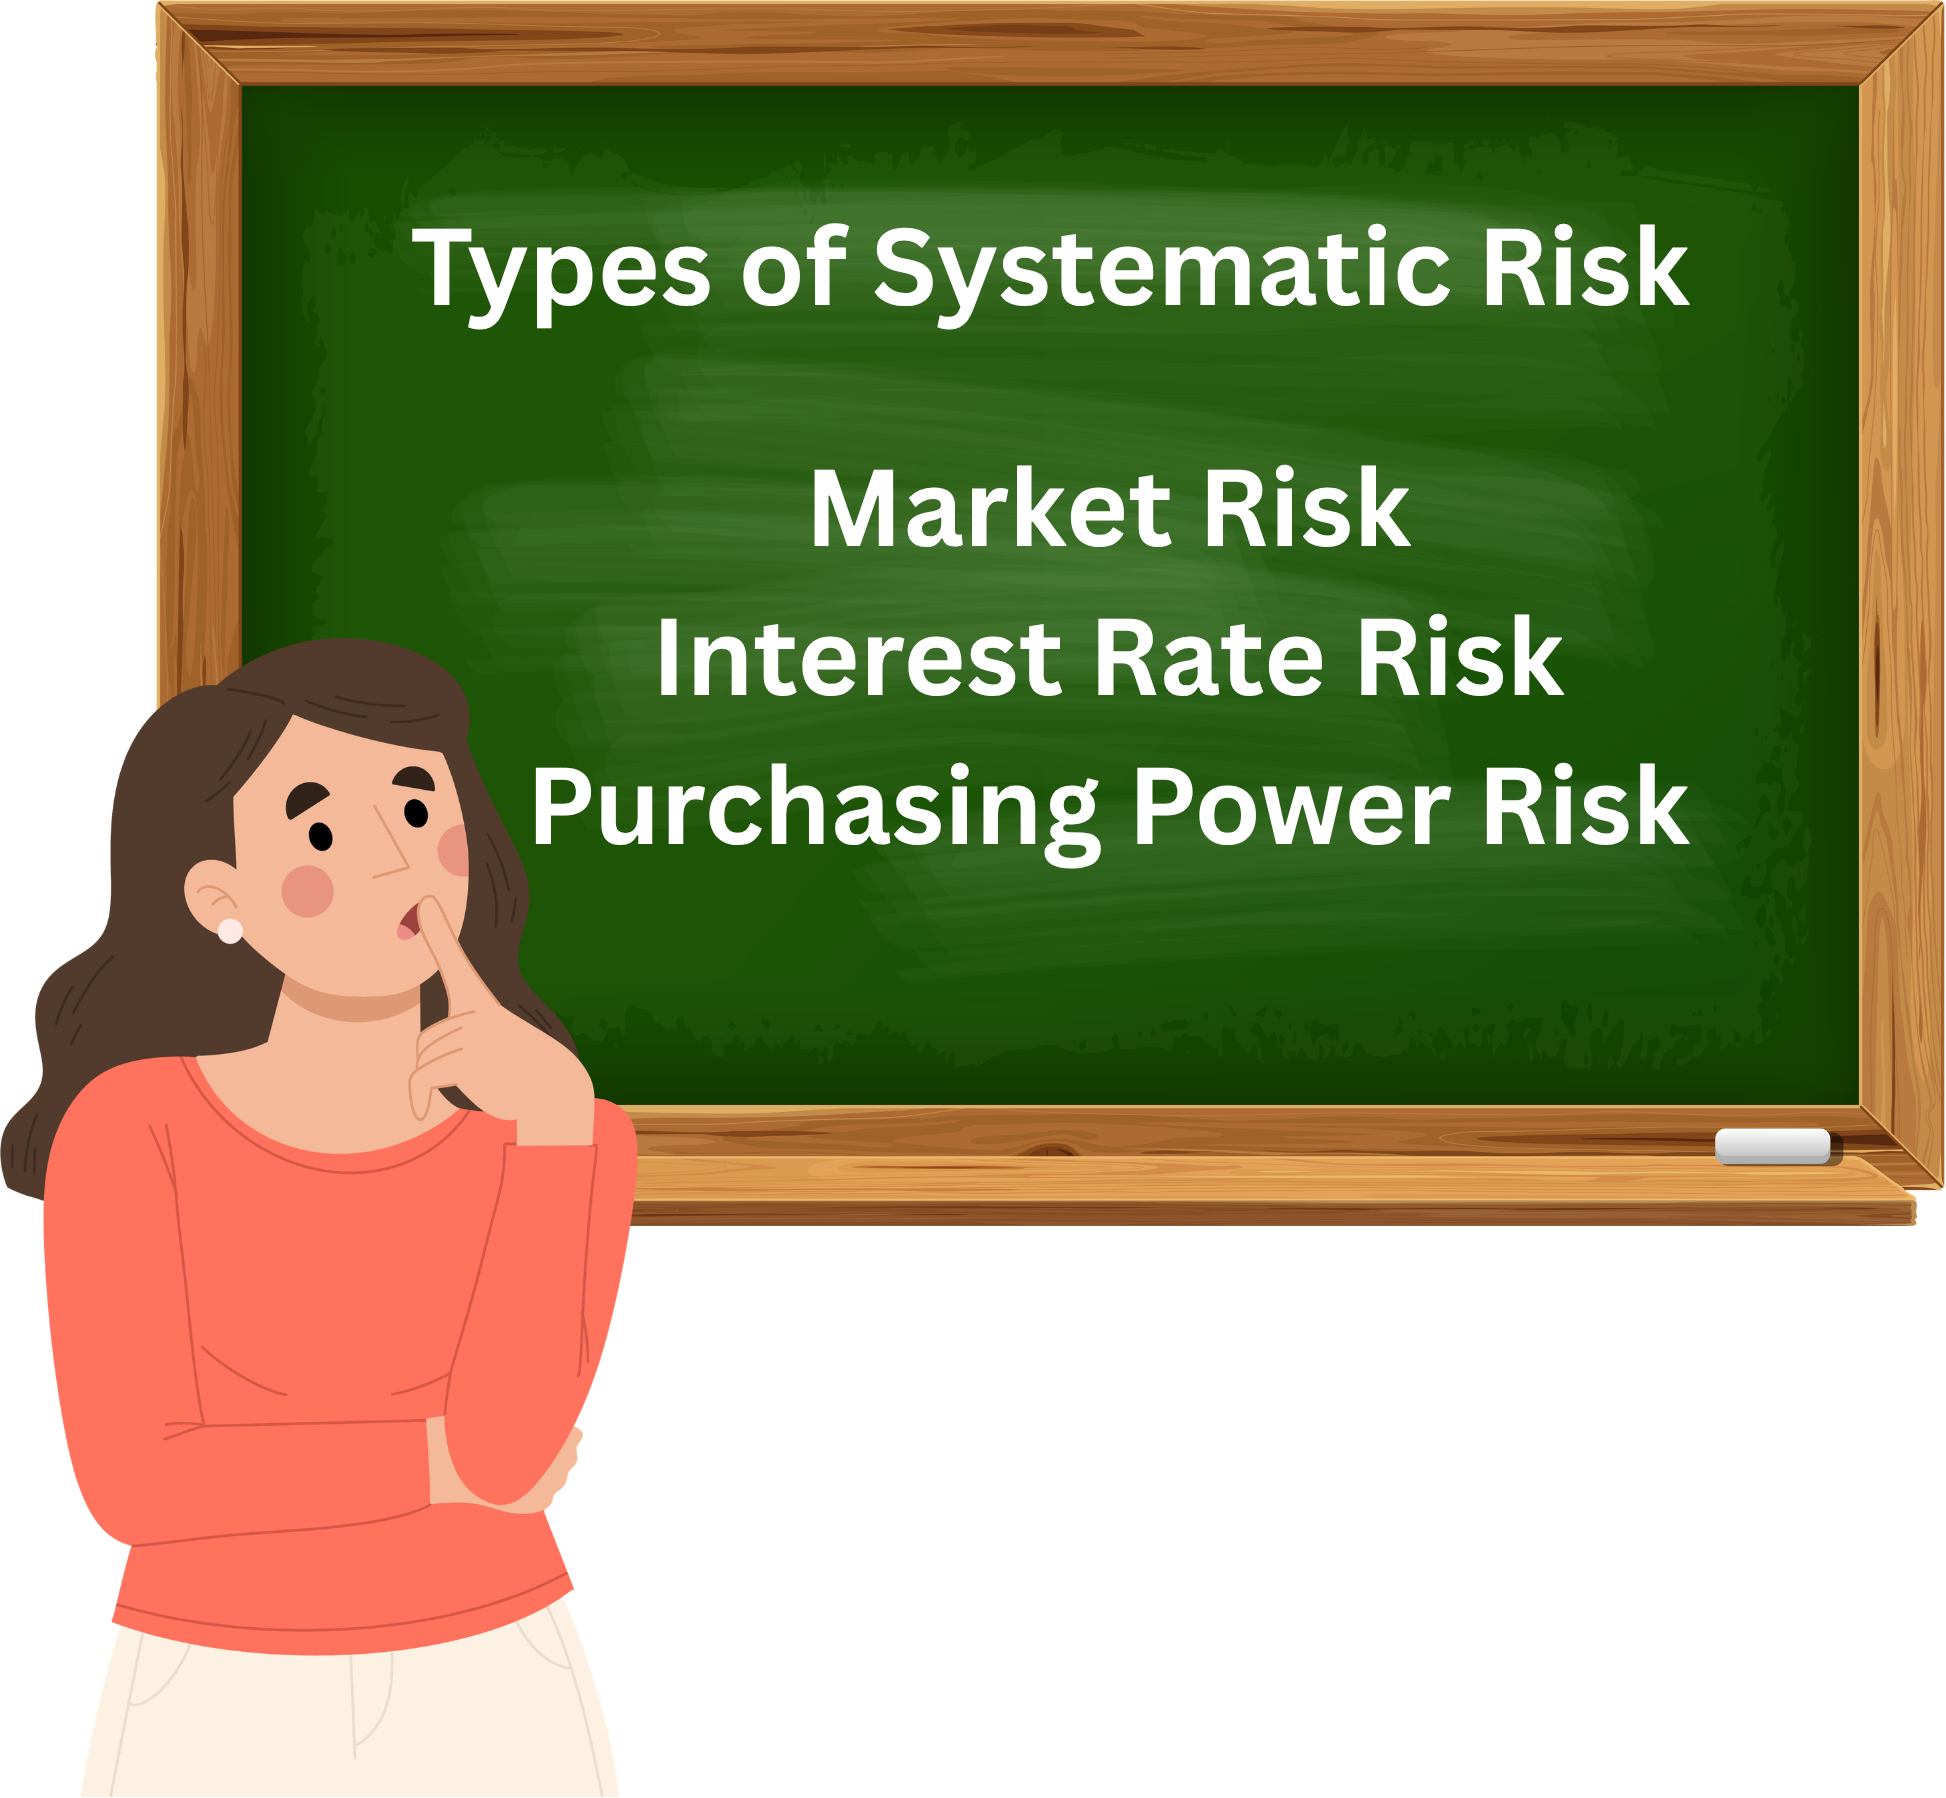
सिस्टीमॅटिक रिस्क ही व्यापक, इकॉनॉमी-व्यापी शक्ती आहेत जी मार्केटमधील जवळपास सर्व सिक्युरिटीजवर परिणाम करतात. त्यांना विविधतेद्वारे दूर केले जाऊ शकत नाही, जरी गुंतवणूकदार त्यांचे एक्सपोजर मॅनेज करण्याचा प्रयत्न करू शकतात. चला अपडेटेड उदाहरणांसह प्रमुख प्रकार पाहूया.
मार्केट रिस्क
मार्केट रिस्क म्हणजे फायनान्शियल मार्केटमधील एकूण हालचालींमुळे होणाऱ्या सिक्युरिटी रिटर्नमधील चढउतार. ही बदल अनेकदा प्रत्यक्ष (वास्तविक-जगातील घडामोडी) आणि अमूर्त (गुंतवणूकदारांची भावना किंवा अपेक्षा) या दोन्ही मोठ्या प्रमाणात घडणाऱ्या घटनांमुळे प्रेरित होतात.
- मूर्त घटना: 2020 मधील जागतिक महामारीमुळे मोठ्या प्रमाणात घाबरून विक्री झाली, ज्यामुळे जगभरातील स्टॉक एक्सचेंजमध्ये मोठ्या प्रमाणात घट झाली. त्याचप्रमाणे, रशिया-युक्रेन युद्धाने ऊर्जा पुरवठा बाधित केला, ज्यामुळे बाजारपेठांना अस्थिरतेत नेले.
- अमूर्त घटना: इन्व्हेस्टर सायकॉलॉजी मोठी भूमिका बजावते. उदाहरणार्थ, जेव्हा जनरेटिव्ह AI विषयी आशावाद यामुळे 2023 मध्ये AI स्टॉक वाढले, तेव्हा मूल्यांकन मोठ्या प्रमाणात वाढले- जरी मूलभूत गोष्टींच्या पलीकडे हार्ड डाटा ऐवजी आत्मविश्वासाने प्रेरित केले गेले.
गुंतवणूकदार नफ्यापेक्षा नुकसानावर अधिक दृढपणे प्रतिक्रिया देतात. एसअँडपी 500 किंवा निफ्टी सारख्या इंडायसेसमध्ये अचानक घट झाल्यामुळे अनेकदा भयभीत विक्री होते, तर वरच्या हालचाली आशावाद निर्माण करतात परंतु कमी तीव्र प्रतिक्रिया निर्माण करतात. विविधता अडथळा आणू शकते, परंतु सर्व स्टॉक मोठ्या प्रमाणात एकत्र जात असल्याने, मार्केट रिस्क दूर केली जाऊ शकत नाही.
इंटरेस्ट रेट रिस्क
जेव्हा इंटरेस्ट रेटमधील बदल सिक्युरिटीजच्या मूल्यावर परिणाम करतात तेव्हा इंटरेस्ट रेट रिस्क निर्माण होते. बॉण्डचे दर वाढले की बाँडच्या किमती वाढतात आणि त्याउलट.
- बाँड मार्केट: 2022 मध्ये, U.S. फेडरल रिझर्व्हने महागाईचा सामना करण्यासाठी आक्रमकपणे रेट्स वाढवले, दीर्घकालीन ट्रेझरी बाँडच्या किमती लक्षणीयरित्या कमी झाल्या, ज्यामुळे बाँडधारकांना नुकसान झाले.
- कॉर्पोरेट प्रभाव: जास्त लोन खर्च डेब्ट फायनान्सिंगवर अवलंबून असलेल्या कंपन्यांसाठी नफा कमी करतात. उदाहरणार्थ, RBI ने रेपो रेट्स वाढवले तेव्हा भारतातील रिअल इस्टेट डेव्हलपर्सना आव्हानांचा सामना करावा लागला, कारण हाऊसिंग लोन्स अधिक महाग झाले आणि मागणी कमी झाली.
- इन्व्हेस्टर स्ट्रॅटेजीज: कन्झर्वेटिव्ह इन्व्हेस्टर अनेकदा हाय-रेट कालावधीदरम्यान सरकारी सिक्युरिटीजला प्राधान्य देतात, कारण ते स्थिरता आणि टॅक्स लाभ प्रदान करतात. तथापि, सट्टेबाज फायनान्शियल इन्स्टिट्यूशनच्या स्टॉकमध्ये बदलून हेज करू शकतात, ज्यांना उच्च लेंडिंग मार्जिनचा लाभ होतो.
इन्व्हेस्टर खरेदीच्या वेळी खरेदी करून किंवा रेट बदलासाठी कमी संवेदनशील सिक्युरिटीज निवडून एक्सपोजर मॅनेज करण्याचा प्रयत्न करू शकतात, परंतु इंटरेस्ट रेट रिस्क स्थिर आव्हान राहते.
खरेदी पॉवर रिस्क
महागाई रिस्क म्हणूनही ओळखले जाते, जेव्हा वाढती किंमत इन्व्हेस्टमेंट रिटर्नचे वास्तविक मूल्य कमी करते तेव्हा हे उद्भवते. जरी नाममात्र रिटर्न आकर्षक वाटत असले तरीही, महागाई त्यांची वास्तविक खरेदी क्षमता कमी करू शकते.
- महागाईचा दबाव: भारतात, 2023-24 मध्ये अन्न आणि इंधन महागाईने घरगुती खर्च लक्षणीयरित्या वाढवले, डिस्पोजेबल इन्कम कमी केले आणि कंझ्युमर वस्तूंच्या मागणीवर परिणाम केला.
- उदाहरण: समजा इन्व्हेस्टर फिक्स्ड डिपॉझिटवर 7% रिटर्न कमवतो, परंतु महागाई 6% वर चालते. वास्तविक रिटर्न केवळ 1 % आहे, म्हणजे इन्व्हेस्टरची खरेदी क्षमता क्वचितच वाढते.
- डिफ्लेशनरी परिस्थिती: कमी सामान्य असले तरी, डिफ्लेशन देखील जोखीम निर्माण करू शकते. उदाहरणार्थ, जपानच्या दीर्घकालीन डिफ्लेशनरी कालावधीत कॉर्पोरेट कमाई कमी झाली आणि इन्व्हेस्टमेंट कमी झाली.
इन्व्हेस्टरने नेहमीच महागाईसाठी अपेक्षित रिटर्न ॲडजस्ट करणे आवश्यक आहे. कंझ्युमर प्राईस Index (सीपीआय) किंवा होलसेल प्राईस Index (डब्ल्यूपीआय) सारखे टूल्स मूल्याच्या घटकाचा अंदाज घेण्यास मदत करतात. उदाहरणार्थ, जर सीपीआय एका वर्षात 100 ते 110 पर्यंत वाढला तर महागाई 10% आहे. 8% उत्पन्न असलेले बाँड प्रभावीपणे -2% चे निगेटिव्ह रिअल रिटर्न डिलिव्हर करेल.
2.4 Un सिस्टीमॅटिक रिस्कचे प्रकार
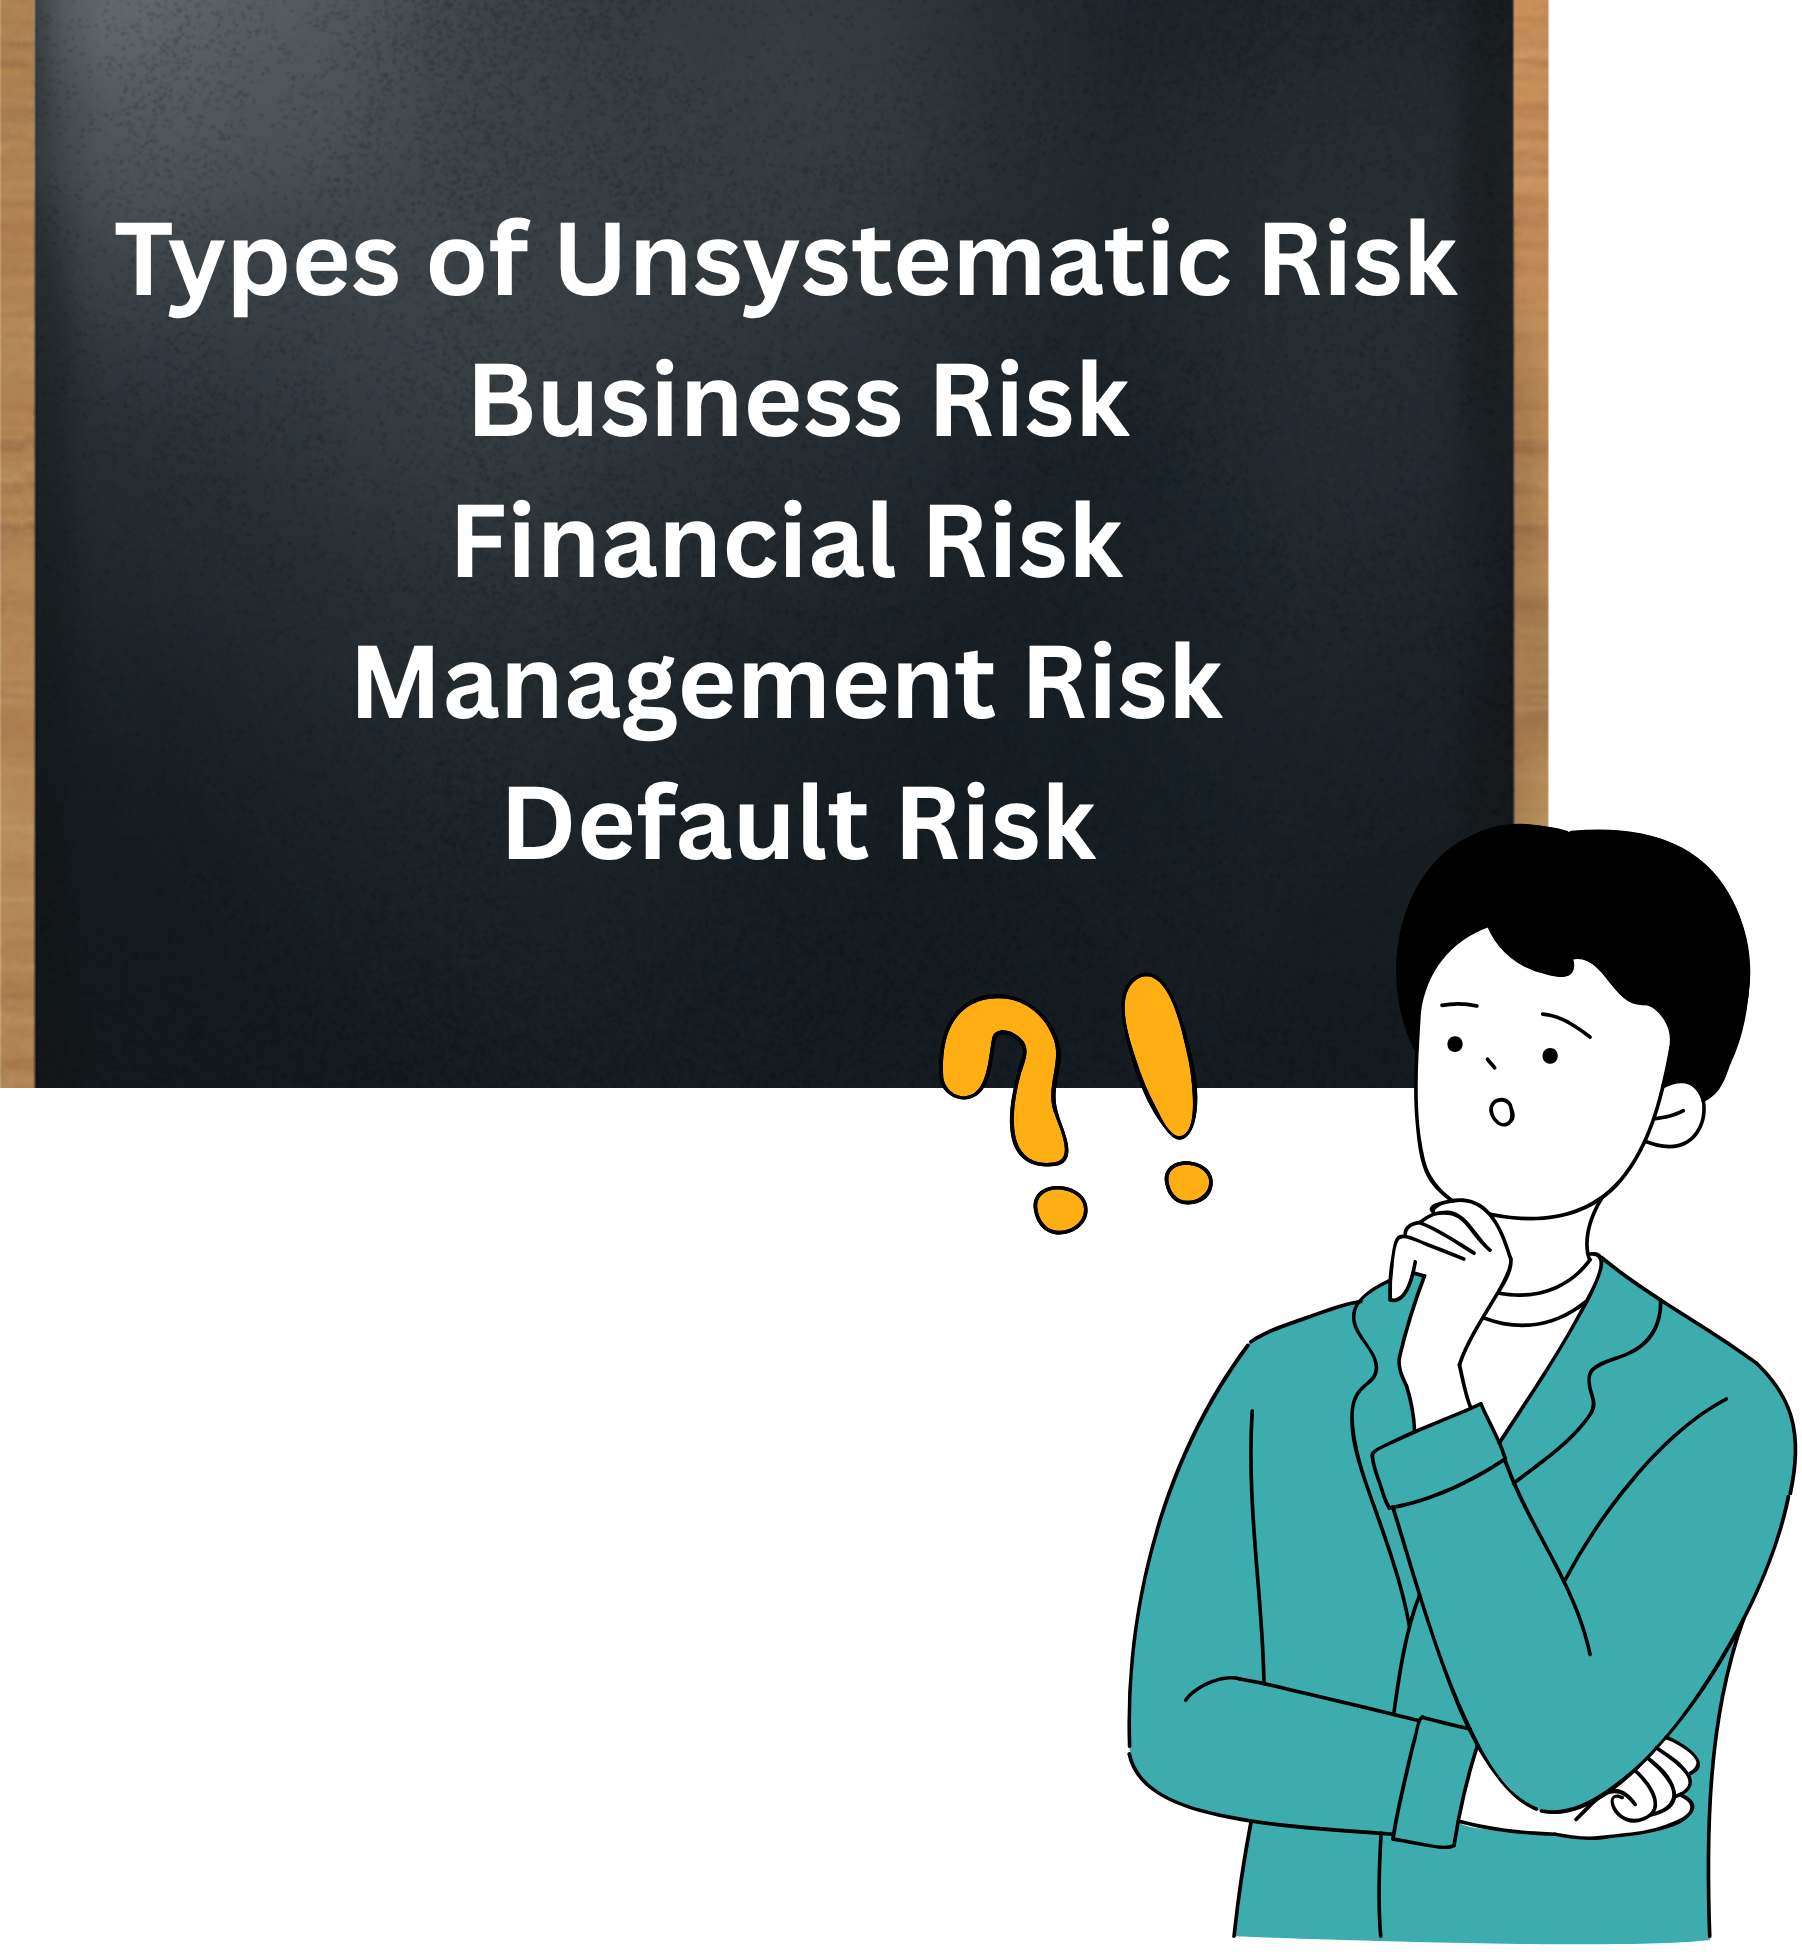
A. बिझनेस रिस्क
भारतातील बिझनेस रिस्क अंतर्गत आणि बाह्य दोन्ही घटकांमुळे अपेक्षित ऑपरेटिंग नफा प्राप्त करण्यात अनिश्चितता दर्शवते.
- अंतर्गत बिझनेस रिस्क: उच्च निश्चित खर्च असलेल्या कंपन्यांना अधिक असुरक्षितताचा सामना करावा लागतो. उदाहरणार्थ, खासगीकरणापूर्वी Air India विमान मेंटेनन्स आणि कर्मचारी वेतन यासारख्या मोठ्या निश्चित खर्चासह संघर्ष करत आहे. जेव्हा प्रवाशाची मागणी वाढते, तेव्हा निश्चित खर्चाचा भार मर्यादित लवचिकता. त्याचप्रमाणे, तिरुपूरमधील वस्त्रोद्योग संस्थांना अनेकदा कच्च्या मालाचा खर्च वाढताना जोखमीचा सामना करावा लागतो, कारण त्यांचे मार्जिन कमी असते आणि निश्चित ओव्हरहेड्स जास्त असतात.
- बाह्य बिझनेस रिस्क:
- बिझनेस सायकल: भारतातील ऑटोमोबाईल उद्योग अत्यंत चक्रीय आहे. आर्थिक मंदी दरम्यान (जसे की 2019-20), कार विक्रीत मोठ्या प्रमाणात घट झाली, तर वाढीच्या वर्षांमध्ये मागणी वाढली.
- डेमोग्राफिक्स: भारताच्या तरुण लोकसंख्येच्या वाढीमुळे स्मार्टफोन्सच्या मागणीत वाढ झाली, ज्यामुळे Reliance Jio आणि Xiaomi इंडिया सारख्या कंपन्यांना फायदा झाला, परंतु पारंपारिक लँडलाईन सर्व्हिस प्रोव्हायडर्ससाठी जोखीम देखील निर्माण झाली.
- राजकीय धोरणे: 2016 विमुद्रीकरण, रिटेल आणि रिअल इस्टेट सेक्टरमध्ये अचानक बंदी घातली, ज्यामुळे सरकारी निर्णय एका रात्रीत उद्योगाच्या भवितव्यामध्ये कसे बदल करू शकतात हे दर्शविते.
- चलनविषयक धोरण: आरबीआयच्या रेपो रेट वाढीमुळे 2022-23 मध्ये लोन्स महाग झाले, हाऊसिंग मागणी कमी झाली आणि डीएलएफँड गोदरेज प्रॉपर्टी सारख्या डेव्हलपर्सना त्रास दिला.
फर्म प्रॉडक्ट लाईन्समध्ये विविधता आणून बिझनेस रिस्क कमी करतात. उदाहरणार्थ, एफएमसीजी आणि पॅकेज्ड फूड्सच्या वाढीसह सिगारेट विक्रीत ITC लिमिटेड ऑफसेटची घट.
B. फायनान्शियल रिस्क
एखादी कंपनी त्याचे कर्ज आणि इक्विटी कसे संरचित करते यापासून फायनान्शियल रिस्क निर्माण होते. अतिरिक्त लोन घेणे कमाईची अस्थिरता वाढवते.
- उदाहरण - पायाभूत सुविधा क्षेत्र: अस्थिर डेब्ट लेव्हलमुळे IL&FS सारख्या कंपन्या 2018 मध्ये कोसळल्या, ज्यामुळे डेब्ट मार्केटमध्ये भीती निर्माण झाली.
- टेलिकॉम इंडस्ट्री: Vodafone आयडियावर मोठ्या प्रमाणात कर्ज आणि एजीआर (ॲडजस्टेड ग्रॉस रेव्हेन्यू) थकबाकीमुळे मोठा फायनान्शियल धोका आहे. त्याची कमाई अस्थिर आहे आणि डेब्ट सर्व्हिसिंग हे एक आव्हान आहे.
- रिअल इस्टेट डेव्हलपर्स: भारतातील अनेक डेव्हलपर्स डेब्ट फायनान्सिंगवर मोठ्या प्रमाणात अवलंबून असतात. जेव्हा विक्री मंदावते, तेव्हा इंटरेस्ट दायित्वे कॅश फ्लोवर ताण निर्माण करतात, डिफॉल्ट संभाव्यता वाढवतात.
मध्यम कर्ज फायदेशीर असू शकते, जसे एच डी एफ सी बँकमध्ये पाहिले आहे, जे मजबूत नफा राखताना कर्ज देण्यासाठी विवेकपूर्वक वापरते. परंतु अतिरिक्त लोन, विशेषत: चक्रीय उद्योगांमध्ये, फायनान्शियल अस्थिरतेची रिस्क वाढवते.
सी. मॅनेजमेंट रिस्क
मॅनेजमेंट रिस्क खराब निर्णय, कमकुवत गव्हर्नन्स किंवा मालक आणि मॅनेजर दरम्यान संघर्ष यामुळे निर्माण होते.
- सत्यम कॉम्प्युटर्स (2009): गैरव्यवस्थापन आणि फसवणूकीच्या पद्धतींमुळे शेअरहोल्डरची संपत्ती कशी नष्ट झाली हे अकाउंटिंग स्कॅण्डलने उघड केले.
- येस बँक (2020): मागील नेतृत्वाखाली आक्रमक लोन निर्णयांमुळे NPA वाढतात, ज्यामुळे RBI हस्तक्षेप आवश्यक ठरला.
- रिलायन्स इंडस्ट्रीज: सकारात्मक बाजूने, मुकेश अंबानी यांच्या नेतृत्वाखाली मजबूत नेतृत्वाने, विशेषत: दूरसंचार आणि रिटेलमध्ये विविधीकरणाद्वारे, भागधारकांच्या हिताशी, कार्यकारी निर्णय संरेखित करून, व्यवस्थापनाची रिस्क कमी केली.
गुंतवणूकदार अनेकदा अशा कंपन्यांना प्राधान्य देतात जेथे प्रवर्तकांकडे महत्त्वपूर्ण भाग असतात, कारण यामुळे व्यवस्थापनाचे निर्णय शेअरहोल्डर मूल्य निर्मितीशी संरेखित असल्याची खात्री होते.
ड. डिफॉल्ट रिस्क
डिफॉल्ट रिस्क ही कंपनी त्यांच्या डेब्ट दायित्वांची पूर्तता करण्यात अयशस्वी होण्याची शक्यता दर्शविते.
- IL&FS संकट (2018): इन्फ्रास्ट्रक्चर दिग्गजाने डेब्ट रिपेमेंटवर डिफॉल्ट केले, इन्व्हेस्टरचा आत्मविश्वास वाढवला आणि NBFC मध्ये लिक्विडिटी समस्या सुरू केल्या.
- डीएचएफएल (2019): हाऊसिंग फायनान्स कंपनीने बाँड पेमेंटवर डिफॉल्ट केले, ज्यामुळे त्यांच्या स्टॉक आणि बाँडच्या किंमतीमध्ये घसरण झाली.
- किंगफिशर एअरलाईन्स (2012): वाढत्या डेब्ट आणि ऑपरेशनल नुकसानीमुळे डिफॉल्ट होते, अखेरीस एअरलाईनला आधार मिळतो.
- पंजाब अँड महाराष्ट्र को-ऑपरेटिव्ह बँक (पीएमसी बँक, 2019): एचडीआयएलला लोनची चुकीची तक्रार करण्यामुळे डिफॉल्ट झाले, ज्यामुळे ठेवीदाराचा विश्वास मलिन झाला.
भारतात, अनेकदा औपचारिक दिवाळखोरी फाईलिंग पूर्वी डिफॉल्ट होते. अधिकृत घोषणेपूर्वीही इन्व्हेस्टरला फायनान्शियल कमकुवततेची शंका आल्यावर सिक्युरिटीजच्या किंमती मोठ्या प्रमाणात घटतात.


