
4.1. रिस्कची संकल्पना
इन्व्हेस्टमेंट निर्णयांमध्ये रिस्क आणि अपेक्षित रिटर्न
जेव्हा इन्व्हेस्टर संधींचे मूल्यांकन करतात, तेव्हा दोन केंद्रीय घटक निर्णय घेण्याच्या प्रक्रियेवर प्रभुत्व ठेवतात: रिस्क आणि अपेक्षित रिटर्न. रिस्क म्हणजे रिटर्नमध्ये अनिश्चितता किंवा परिवर्तनशीलता, तर अपेक्षित रिटर्न इन्व्हेस्टमेंटमधून अपेक्षित रिवॉर्डचे प्रतिनिधित्व करते. या दोघांना संतुलित करणे हा पोर्टफोलिओ मॅनेजमेंटचा सार आहे.
रिस्क समजून घेणे
रिस्क हे डिग्री म्हणून वर्णन केले जाऊ शकते ज्यावर वास्तविक रिटर्न अपेक्षित रिटर्नपासून विचलित होतात. सांख्यिकीयदृष्ट्या, ही विविधता प्रकार, स्टँडर्ड डेव्हिएशन, किंवा श्रेणीचे गुणांक यासारख्या साधनांचा वापर करून मोजली जाते. अधिक डिस्पर्सन, अधिक रिस्क.
गुंतवणुकीत रिस्क असण्याचे अनेक घटक असतात:
- मॅच्युरिटी कालावधी
- दीर्घ मॅच्युरिटी इन्स्ट्रुमेंट्स (जसे 20-वर्षाचे कॉर्पोरेट बाँड्स) इंटरेस्ट रेट बदल आणि महागाईच्या एक्सपोजरमुळे जास्त रिस्क घेतात.
- शॉर्ट-टर्म डिपॉझिट (जसे 1-वर्षाच्या फिक्स्ड डिपॉझिट) तुलनेने सुरक्षित आहेत.
- जारीकर्त्याची क्रेडिट पात्रता
- रिझर्व्ह बँक ऑफ इंडियाद्वारे जारी केलेले सरकारी बाँड्स सॉव्हरेन बॅकिंगमुळे सुरक्षित मानले जातात.
- कमी क्रेडिट रेटिंग असलेल्या कंपन्यांकडून (उदा. BB किंवा त्याखालील) कॉर्पोरेट बाँड्समध्ये जास्त डिफॉल्ट रिस्क असते.
- इन्स्ट्रुमेंटचे स्वरूप
- सरकारी सिक्युरिटीज आणि बँक फिक्स्ड डिपॉझिट कमी-रिस्क आहेत.
- कॉर्पोरेट डिबेंचर्स मध्यम जोखीम असलेले असतात.
- इक्विटी शेअर्स सर्वात जोखमी आहेत, कारण दिवाळखोरीच्या बाबतीत शेअरहोल्डर्सना अवशिष्ट रिस्क असते.
- लिक्विडिटी
- लक्षणीय नुकसान न करता त्वरित विकली जाऊ शकणारी गुंतवणूक (जसे की NSE वर सूचीबद्ध ब्लू-चिप स्टॉक) कमी जोखमीची आहे.
- रिअल इस्टेट, संभाव्यपणे रिवॉर्डिंग असले तरीही, कमी लिक्विड आहे आणि त्यामुळे जोखीम अधिक असते.
- आर्थिक आणि उद्योग घटक
- आयटी क्षेत्रातील मंदीचा इन्फोसिस किंवा टीसीएस सारख्या कंपन्यांवर एनटीपीसी सारख्या उपयोगितांपेक्षा जास्त परिणाम होतो.
- महागाई, इंटरेस्ट रेट बदल आणि जागतिक घटना (तेल किंमतीतील धक्का, भू-राजकीय तणाव) देखील रिस्कचे स्तर जोडतात.
अपेक्षित रिटर्न
अपेक्षित रिटर्न म्हणजे इन्व्हेस्टर रिस्क सहन करण्याचा प्रयत्न करतात. यामध्ये दोन घटक आहेत:
- उत्पन्न→ नियमित इन्कम जसे की लाभांश किंवा इंटरेस्ट.
- कॅपिटल ॲप्रिसिएशनकालांतराने मालमत्तेच्या मूल्यात → वाढ.
उदाहरणार्थ:
- सरकारी बाँड किमान भांडवली वाढीसह 6% निश्चित उत्पन्न देऊ शकतात.
- Reliance इंडस्ट्रीज सारखे स्टॉक लाभांश अधिक संभाव्य किंमत वाढ प्रदान करू शकतात, ज्यामुळे अपेक्षित रिटर्न जास्त असू शकतात परंतु अधिक अस्थिरतेसह.
इन्स्ट्रुमेंट्सची तुलनात्मक रिस्क लेव्हल
|
इन्स्ट्रुमेंट |
रिस्क लेव्हल |
रिटर्नची क्षमता |
उदाहरण |
|
सरकारी बाँड्स |
खूपच कमी |
5–6% |
RBI सॉव्हरेन बाँड्स |
|
बँक फिक्स्ड डिपॉझिट |
कमी |
6–7% |
SBI फिक्स्ड डिपॉझिट |
|
कॉर्पोरेट डिबेंचर्स |
मध्यम |
8–10% |
टाटा मोटर्स डिबेंचर |
|
इक्विटी शेअर्स |
उच्च |
12–20% |
इन्फोसिस, रिलायन्स |
|
रिअल इस्टेट |
उच्च |
परिवर्तनीय |
मुंबईमधील निवासी प्रॉपर्टी |
4.2 रिटर्नची संकल्पना
इन्व्हेस्टमेंटला विलंबित वापर म्हणून विचारात घेतले जाऊ शकते. आज पैसे खर्च करण्याऐवजी, इन्व्हेस्टर भविष्यात अधिक प्राप्त होण्याच्या अपेक्षेसह ते बाजूला ठेवतात. ही कल्पना पैशासाठी वेळेचे प्राधान्य सह लिंक केली आहे - लोक सामान्यपणे नंतरपेक्षा आता वापर करण्यास प्राधान्य देतात. त्यांना वापर पुढे ढकलण्यासाठी प्रेरित करण्यासाठी, त्यांना परताव्यासह भरपाई देणे आवश्यक आहे.
रिअल वि. नाममात्र रिटर्न
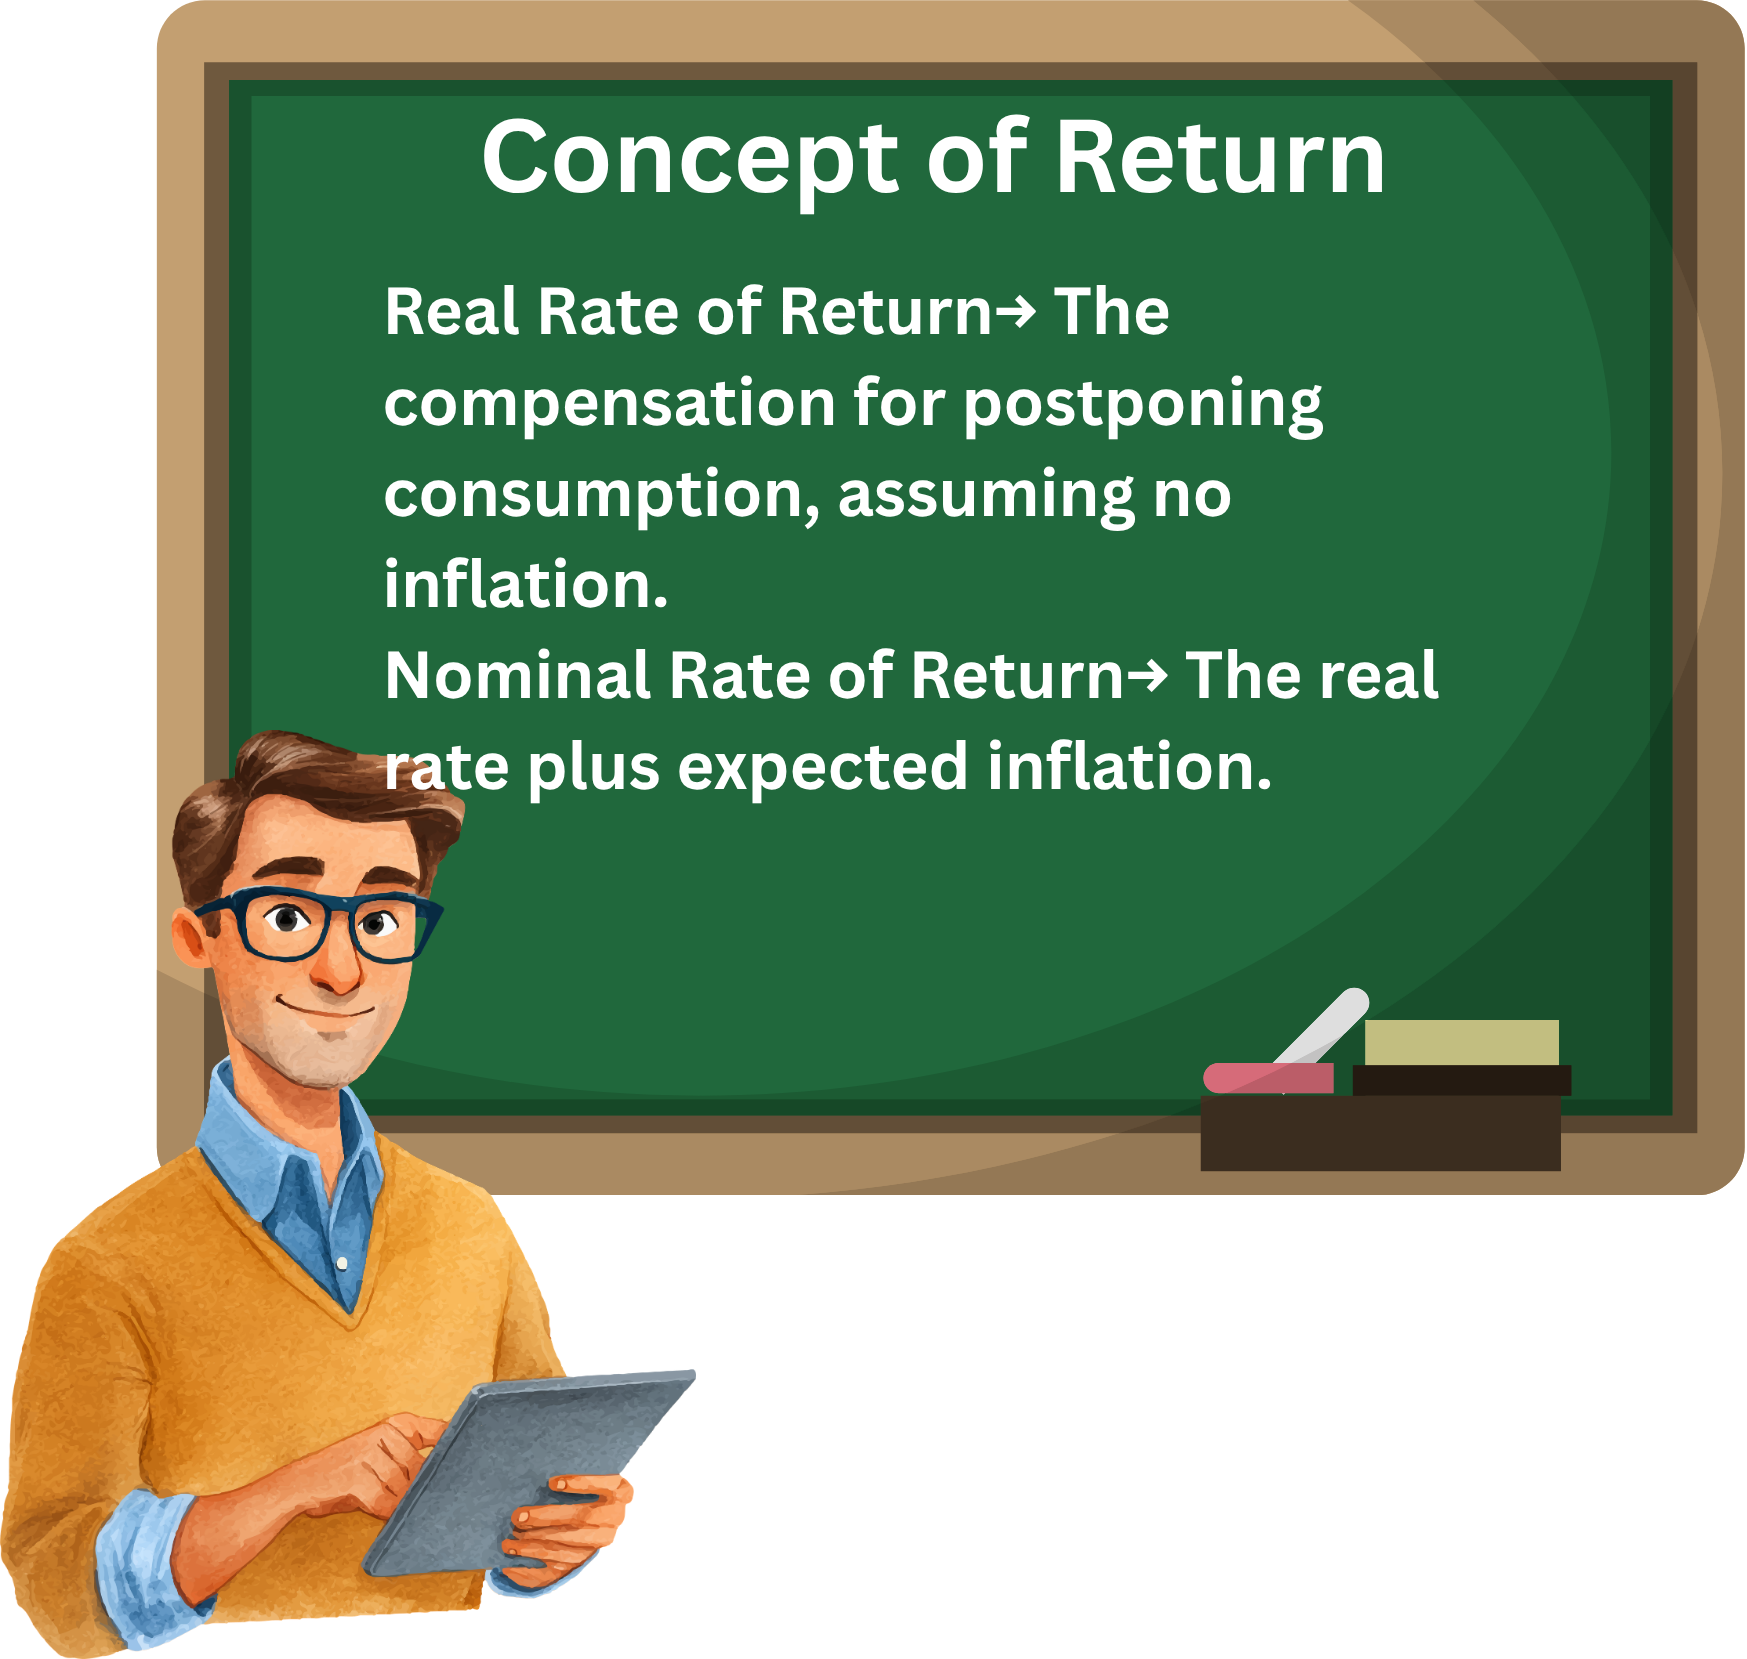
- रिटर्नचा वास्तविक दरमहागाई नाही असे गृहीत धरून, वापर पुढे ढकलण्यासाठी → भरपाई.
- नाममात्र रिटर्न रेट→ रिअल रेट अधिक अपेक्षित महागाई.
- जर महागाईची गणना केली नसेल तर वास्तविक रिटर्न शून्य किंवा नकारात्मक होऊ शकतो.
उदाहरण 1: सरकारी बाँड
समजा इन्व्हेस्टर ₹1,000 किंमतीचे सरकारी बाँड खरेदी करतो.
- अपेक्षित वास्तविक रिटर्न = 4 %
- अपेक्षित महागाई = 5%
जर केवळ वास्तविक रिटर्न भरला असेल तर इन्व्हेस्टरला एका वर्षानंतर ₹1,040 प्राप्त होतात. परंतु महागाई 5% असताना, खरेदी शक्ती कमी झाली आहे, ज्यामुळे इन्व्हेस्टरला कोणताही वास्तविक लाभ मिळत नाही. त्यामुळे, सकारात्मक परतावा सुनिश्चित करण्यासाठी नाममात्र रिटर्न किमान 9 % (4 % वास्तविक + 5 % महागाई) असणे आवश्यक आहे.
उदाहरण 2: कॉर्पोरेट इक्विटी
आता कंपनीच्या इक्विटी शेअर्सचा विचार करा:
- अपेक्षित वास्तविक रिटर्न = 6 %
- महागाई = 4%
- रिस्क प्रीमियम (इक्विटी अस्थिरतेसाठी) = 5 %
नाममात्र रिटर्न = 6 % + 4 % + 5 % = 15%
येथे, इन्व्हेस्टरला जास्त रिटर्नची मागणी केली जाते कारण सरकारी बाँड्सच्या तुलनेत इक्विटीला अतिरिक्त रिस्क असते.
रिटर्नवर प्रभाव टाकणारे घटक
- वेळेचे प्राधान्य
- दीर्घ प्रतीक्षा कालावधीसाठी जास्त भरपाईची आवश्यकता असते.
- उदाहरण: 10-वर्षाच्या बाँडने 1-वर्षाच्या डिपॉझिटपेक्षा जास्त ऑफर करणे आवश्यक आहे.
- महागाई
- उच्च महागाईच्या अपेक्षा नाममात्र रिटर्न वाढवतात.
- उदाहरण: भारतात, जर महागाईचा अंदाज 6% असेल तर इन्व्हेस्टरना बाँड्सवर जास्त उत्पन्नाची मागणी करावी लागते.
- रिस्क प्रीमियम
- जोखीम असलेल्या मालमत्तांनी अतिरिक्त भरपाई देणे आवश्यक आहे.
- उदाहरण: स्टार्ट-अप इक्विटी शेअर्सना सरकारी सिक्युरिटीजवर 6-7% च्या तुलनेत 18-20% परताव्याचे वचन देणे आवश्यक असू शकते.
तुलनात्मक उदाहरण
|
ॲसेट प्रकार |
वास्तविक रिटर्न |
महागाई |
रिस्क प्रीमियम |
नाममात्र रिटर्न |
|
सरकारी बाँड |
3% |
5% |
0% |
8% |
|
बँक FD |
4% |
5% |
1% |
10% |
|
कॉर्पोरेट बाँड |
5% |
5% |
3% |
13% |
|
इक्विटी शेअर्स |
6% |
5% |
6% |
17% |
4.3 डेटर्मिनारिटर्न रेटचे एनटीएस
जेव्हा इन्व्हेस्टर ॲसेटमध्ये पैसे देतात, तेव्हा त्यांना विशिष्ट रिटर्न रेट अपेक्षित असते. या रिटर्नला तीन मूलभूत घटकांद्वारे आकार दिला जातो:
- रिस्क-फ्री रिअल रेट– महागाईशिवाय जगात वापर पुढे ढकलण्यासाठी मूलभूत भरपाई.
- महागाई प्रीमियम– वाढत्या किंमतीमुळे खरेदी शक्ती कमी करण्यासाठी समायोजन.
- रिस्क प्रीमियम– इन्व्हेस्टमेंटसाठी युनिक अनिश्चितता सहन करण्यासाठी अतिरिक्त रिवॉर्ड.
त्यामुळे, आवश्यक रिटर्न असे व्यक्त केले जाऊ शकते:
आवश्यक रिटर्न = रिस्क-फ्री रिअल रेट + इन्फ्लेशन प्रीमियम + रिस्क प्रीमियम
4.4 रिटर्नची गणना
गुंतवणूकीतून मिळणारा परतावा केवळ एकच आकडा नसून तो दोन भागांनी बनलेला असतो:
- उत्पन्न→ नियमित इन्कम जसे की इंटरेस्ट किंवा डिव्हिडंड.
- कॅपिटल ॲप्रिसिएशनत्याच्या खरेदी किंमतीच्या तुलनेत ॲसेटच्या किंमतीत → वाढ.
गणितीय:
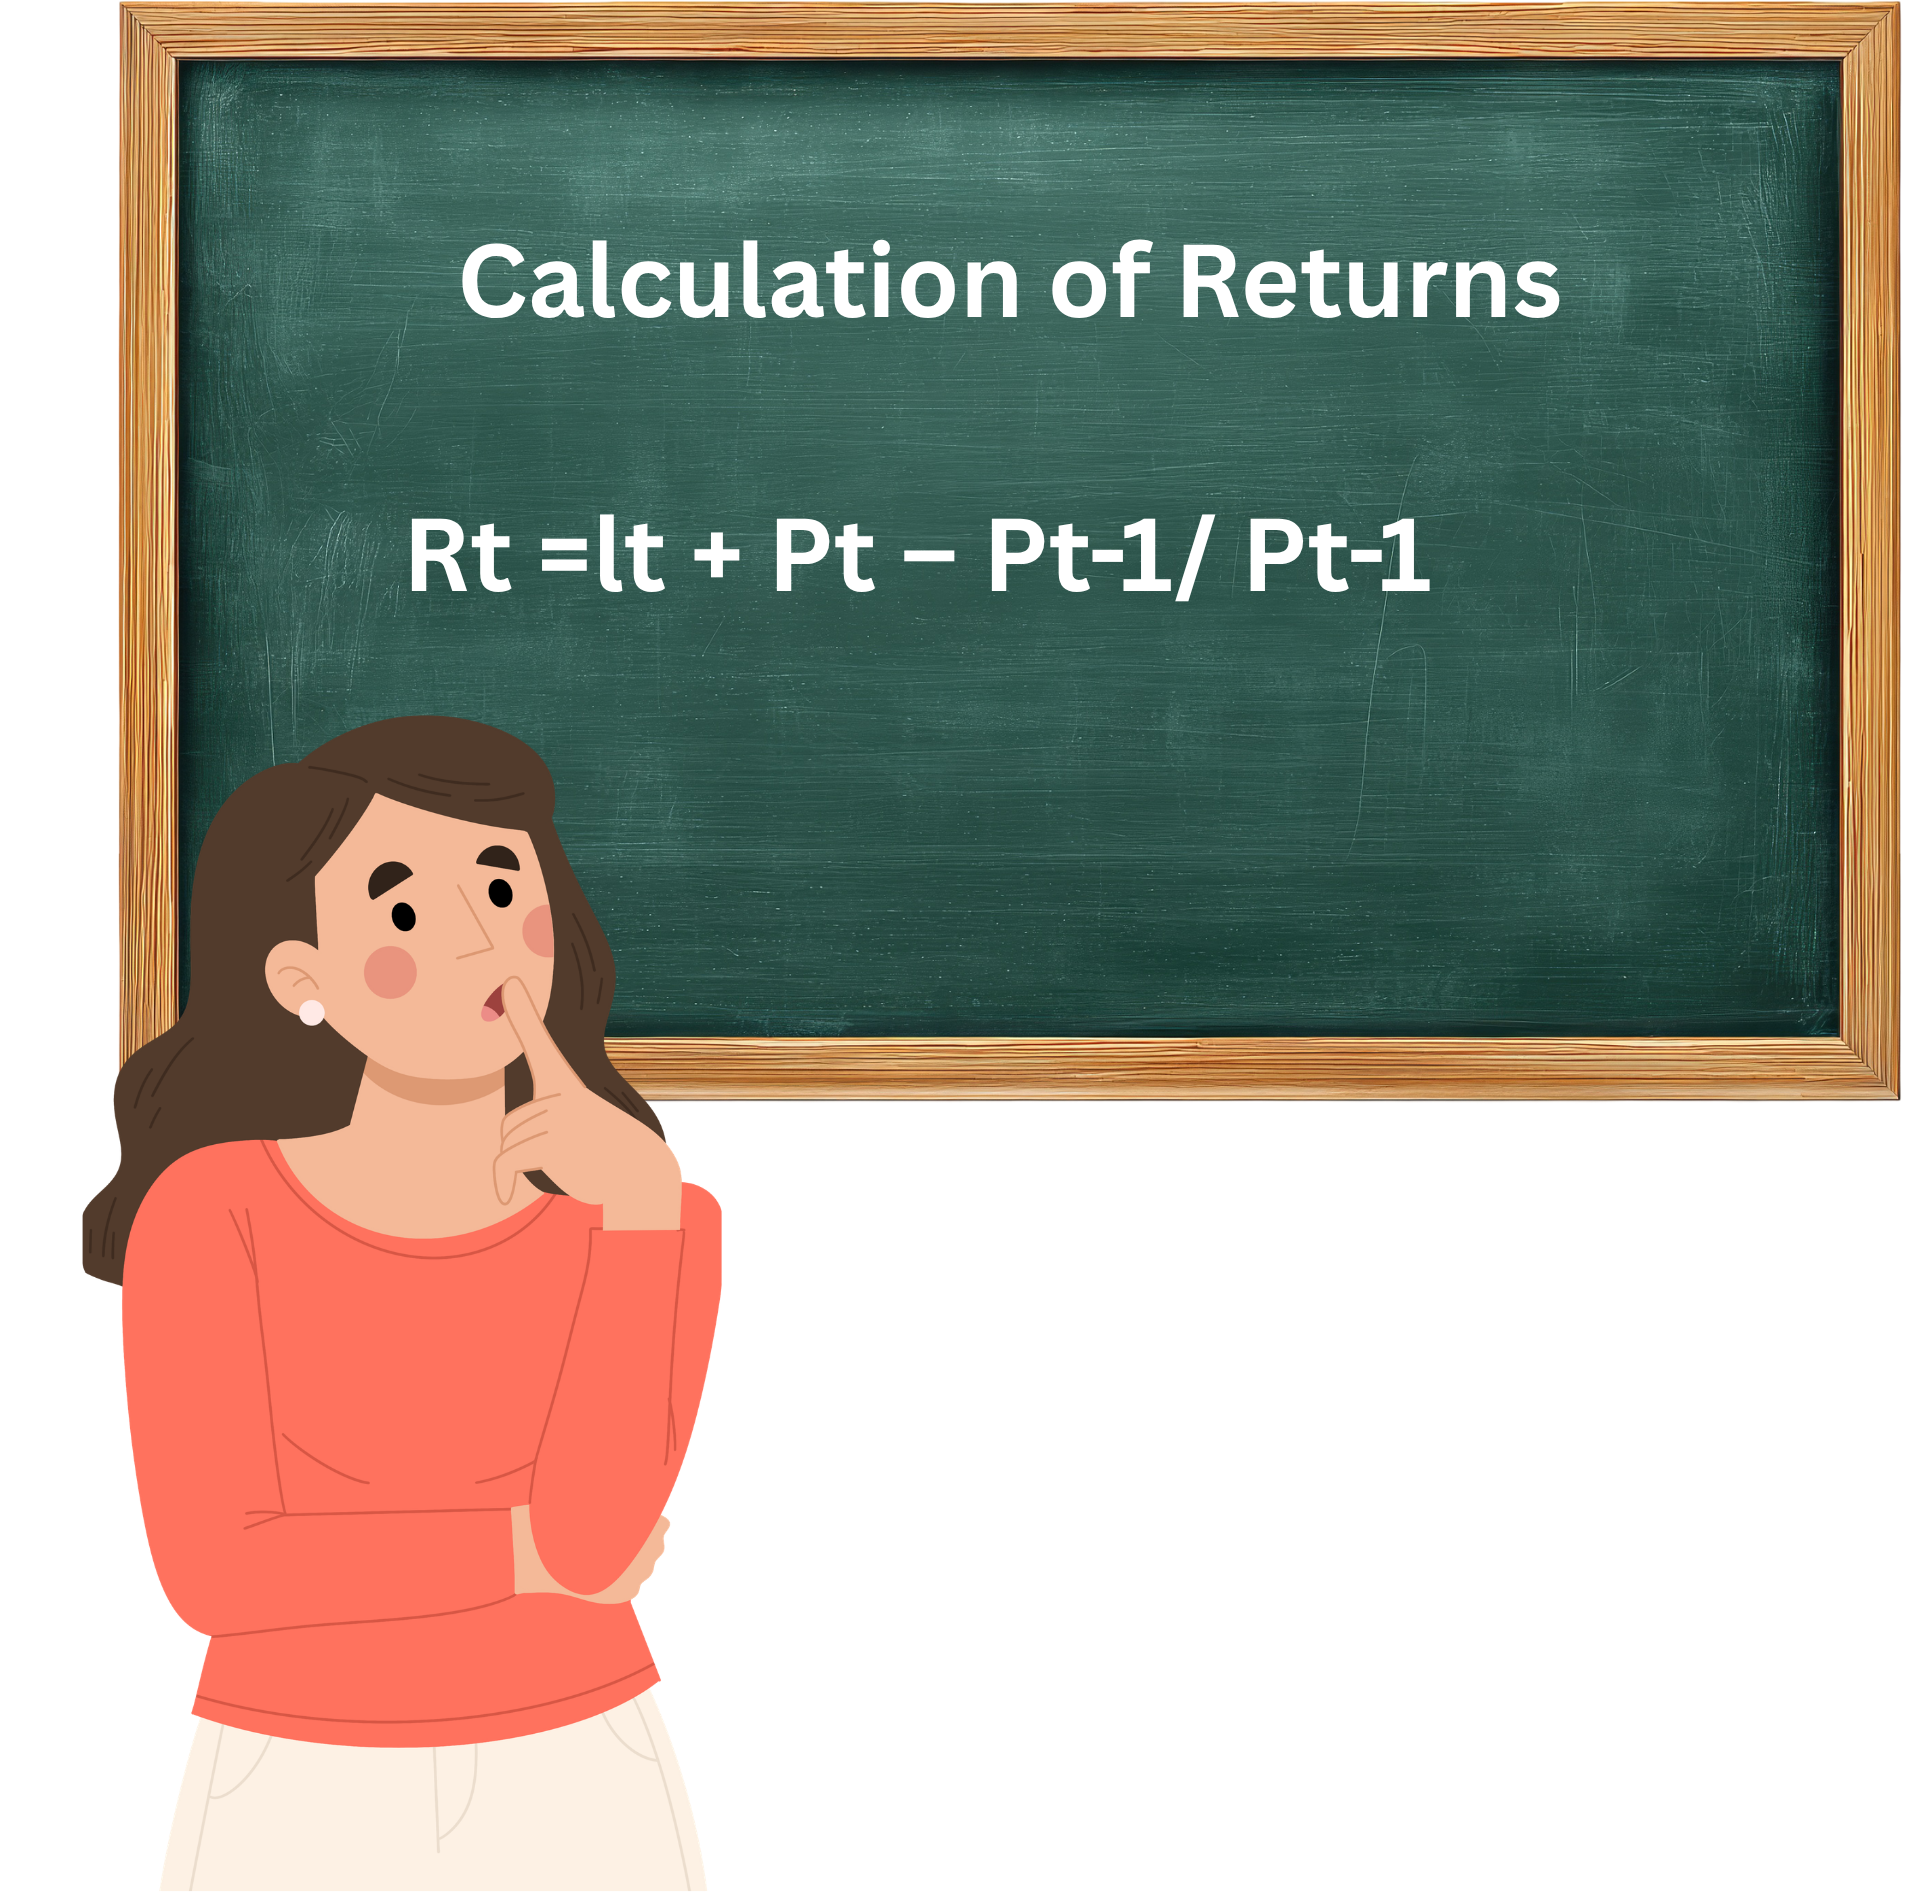
Rt = lt + Pt - Pt-1 / Pt-1
कुठे:
- Rt= कालावधीमधील रिटर्नचा रेट
- lt= यादरम्यान प्राप्त इन्कम
- Pt = च्या शेवटी किंमत
- Pt-1 = या सुरुवातीला किंमत
हे यामध्ये विभाजित केले जाऊ शकते:
Rt = It/Pt-1+ Pt -Pt-1/ Pt-1
- It/Pt-1 → वर्तमान उत्पन्न
- Pt -Pt-1 / Pt-1 → कॅपिटल गेन उत्पन्न
किंवा फक्त:
रिटर्न रेट = वर्तमान उत्पन्न + कॅपिटल गेन उत्पन्न
उदाहरण 1: इक्विटी शेअर
- खरेदी किंमत (Pt-1) = ₹200
- प्राप्त डिव्हिडंड (It) = ₹10
- एका वर्षानंतरची किंमत (Pt) = ₹240
Rt = 10/200 + 240-200/200
Rt = 0.05 + 0.20 = 0.25 किंवा 25%
येथे, इन्व्हेस्टर 5% उत्पन्न आणि 20% कॅपिटल प्रशंसा कमवतात, एकूण 25% रिटर्न.
उदाहरण 2 : म्युच्युअल फंड
- खरेदी किंमत = ₹1,000
- डिव्हिडंड पेआऊट = ₹40
- एका वर्षानंतर NAV = ₹1,080
Rt = 400/1000 + 1080-1000/1000
Rt = 0.04 + 0.08 = 0.12 किंवा 12%
म्युच्युअल फंड 4% उत्पन्न आणि 8% कॅपिटल लाभ प्रदान करते, एकूण 12% रिटर्न.
उदाहरण 3: रिअल इस्टेट
- खरेदी किंमत = ₹50,00,000
- भाडे इन्कम = ₹3,00,000 प्रति वर्ष
- एका वर्षानंतर विक्री किंमत = ₹55,00,000
Rt =3,00,000/50,00,000 + 55,00,000-50,00,000/50,00,000
Rt =0.06+0.10 0.16 किंवा 16%
प्रॉपर्टी 6% उत्पन्न आणि 10% कॅपिटल ॲप्रिसिएशन निर्माण करते, एकूण 16% रिटर्न.
तुलनात्मक उदाहरण
|
ॲसेट प्रकार |
वर्तमान उत्पन्न |
कॅपिटल गेन उत्पन्न |
एकूण रिटर्न |
|
इक्विटी शेअर |
5% |
20% |
25% |
|
म्युच्युअल फंड |
4% |
8% |
12% |
|
रिअल इस्टेट |
6% |
10% |
16% |
|
सरकारी बाँड |
7% |
0% |
7% |


