9.1 सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन (एसआयपी) म्हणजे काय?
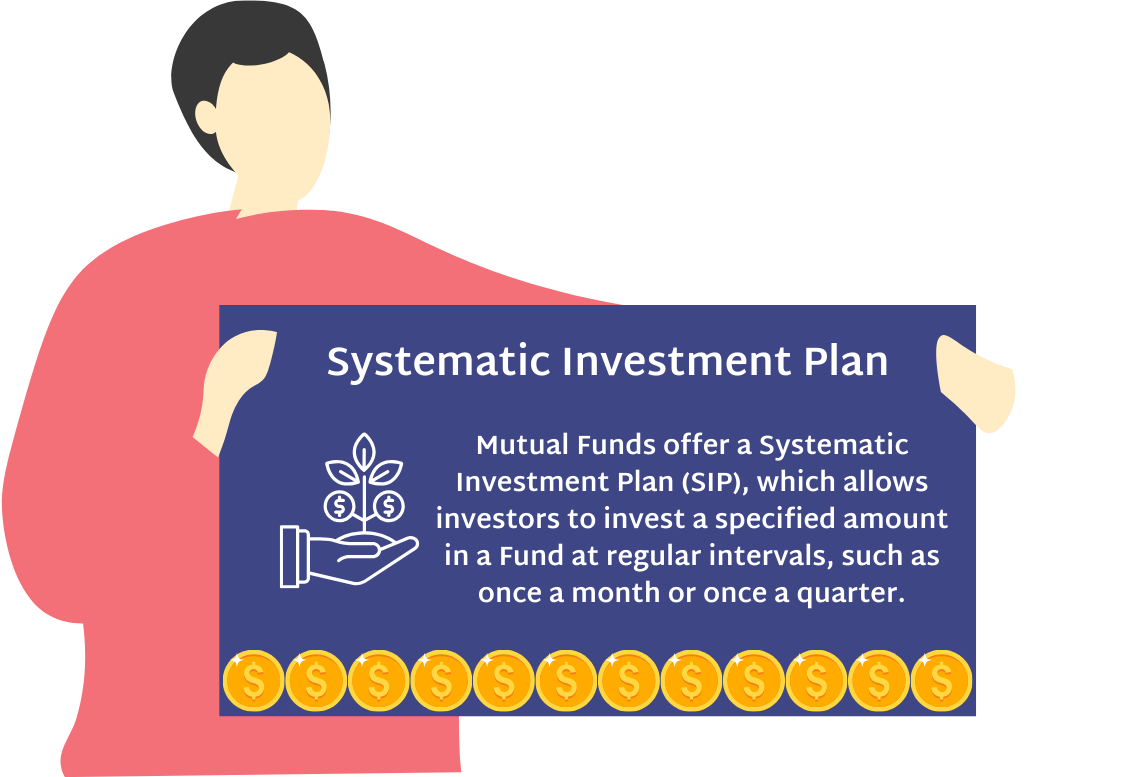
आनंद रिद्धिमा यांना विचारते की सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन म्हणजे काय.
रिधिमा म्हणतात सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन म्हणजे जिथे तुम्ही एकाच वेळी खूप पैसे ठेवण्याऐवजी प्रत्येक महिना किंवा प्रत्येक तिमाहीत फिक्स रक्कम गुंतवता.
आनंद हे कसे काम करते हे जाणून घ्यायचे आहे.
रिधिमा स्पष्ट करते की प्रत्येकवेळी तुम्ही पैसे टाकताना ते त्या दिवसाच्या किंमतीत फंडचे युनिट्स खरेदी करते. जेव्हा मार्केट डाउन असते तेव्हा तुम्हाला तुमच्या पैशांसाठी युनिट्स मिळतात. जेव्हा मार्केट वर जाते तेव्हा तुम्हाला तुमच्या पैशांसाठी युनिट्स मिळतात. कालांतराने हे तयार होते ज्याला रुपयाची किंमत सरासरी म्हणतात.
आनंद हे संपत्ती निर्माण करण्यास मदत करते का हे विचारतात.
रिधिमा म्हणतात होय. हे तुम्हाला शिस्तबद्ध राहण्यास देखील मदत करते. तुम्हाला तुमचे पैसे सेव्ह करावे लागतील आणि नंतर तुम्ही ते खर्च करू शकता जेणेकरून तुम्ही सातत्याने इन्व्हेस्ट करीत आहात याची खात्री करावी.
- एकाच लंपसम पेमेंट करण्याऐवजी, म्युच्युअल फंड सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन (SIP) ऑफर करतात, जे इन्व्हेस्टरला नियमित अंतराने - मासिक किंवा तिमाही, उदाहरणार्थ. हा हप्ता, रिकरिंग डिपॉझिटप्रमाणेच, ₹500 इतके कमी असू शकतो आणि हे सोयीस्कर आहे कारण तुम्ही फक्त तुमच्या बँक अकाउंटमधून ऑटो-डेबिट सेट करू शकता.
- भारतीय म्युच्युअल फंड इन्व्हेस्टरमध्ये एसआयपी अधिकाधिक लोकप्रिय झाले आहेत कारण ते मार्केटच्या वेळेच्या दबावाशिवाय किंवा शॉर्ट-टर्म अस्थिरतेची चिंता न करता अनुशासित इन्व्हेस्टिंगला प्रोत्साहित करतात. तुम्ही नजीकच्या-मुदतीच्या कामगिरीची पर्वा न करता इन्व्हेस्ट करत असल्याने, एसआयपीला अनेकदा पॅसिव्ह इन्व्हेस्टिंग दृष्टीकोन म्हणून वर्णन केले जाते.
एसआयपी कसे काम करते?
- प्रत्येक SIP इंस्टॉलमेंट इन्व्हेस्ट केलेल्या रकमेच्या संबंधित विशिष्ट संख्या फंड युनिट्स खरेदी करते. तुम्हाला एसआयपीसह मार्केटमध्ये वेळ देण्याची गरज नाही, कारण तुम्हाला नैसर्गिकरित्या बुलिश आणि बेरिश दोन्ही टप्प्यांचा लाभ होतो.
- जेव्हा मार्केट पडतात, तेव्हा तुम्ही त्याच रकमेसाठी अधिक युनिट्स खरेदी करता; जेव्हा मार्केट वाढतात, तेव्हा तुम्ही कमी खरेदी करता. फंडचे एनएव्ही दररोज अपडेट केले जात असल्याने, खरेदीचा खर्च एका हप्त्यापासून पुढील हप्त्यांमध्ये किंचित बदलतो आणि कालांतराने हा खर्च सरासरी होतो - रुपया खर्च सरासरी म्हणून ओळखला जाणारा लाभ, जो एकरकमी गुंतवणूक फक्त ऑफर करत नाही.
- एसआयपी सातत्याने संपत्ती निर्माण करण्यास मदत करतात. समजा म्युच्युअल फंडचे एनएव्ही ₹100 आहे आणि तुम्ही ₹10,000 इन्व्हेस्ट करता - तुम्हाला 100 युनिट्स दिले जातील. जर एनएव्ही पुढील वर्षी ₹130 पर्यंत वाढले तर ते 100 युनिट्स ₹13,000 किंमतीचे असतील. अशाप्रकारे अनुशासित SIP इन्व्हेस्टमेंट कम्पाउंडिंग करते आणि दीर्घकालीन संपत्ती वाढवते.
एसआयपी म्हणजे अनुशासित इन्व्हेस्टमेंट
- एसआयपी मार्फत इन्व्हेस्ट करणे अस्सल फायनान्शियल शिस्त निर्माण करते. अनुभवी इन्व्हेस्टर अनेकदा सोप्या फॉर्म्युलाच्या आसपास तुमचे मासिक फायनान्स तयार करण्याची शिफारस करतात: कमाई − सेव्हिंग्स = खर्च.
- जर तुम्ही दर महिन्याला ठराविक रक्कम कमवत असाल आणि निश्चित बजेटमध्ये तुमचा खर्च नियंत्रित करत नसाल तर तुम्हाला महिन्याच्या शेवटी बचत करण्यासाठी काहीही शिल्लक नसेल.
SIP ही सवय ठेवत असते, तुम्हाला प्रथम सेव्ह करण्यास आणि नंतर खर्च करण्यास भाग पाडले जाते. एकदा का तुम्ही तुमच्या खर्चाबद्दल स्पष्ट झाले की, त्यांच्यामध्ये बजेट करणे दुसरे स्वरूप बनते. तुमच्या फायनान्सची रचना या प्रकारे प्रथम सेव्हिंग करणे, त्यानंतर खर्च करणे तुम्हाला फायनान्शियल तणाव टाळण्यास आणि तुमच्या ध्येयांसाठी सातत्याने काम करण्यास मदत करते, कारण तुम्ही खरोखरच अनुशासित इन्व्हेस्टमेंट दृष्टीकोन फॉलो करीत आहात.
9.2. सिस्टीमॅटिक ट्रान्सफर प्लॅन (एसटीपी) म्हणजे काय?
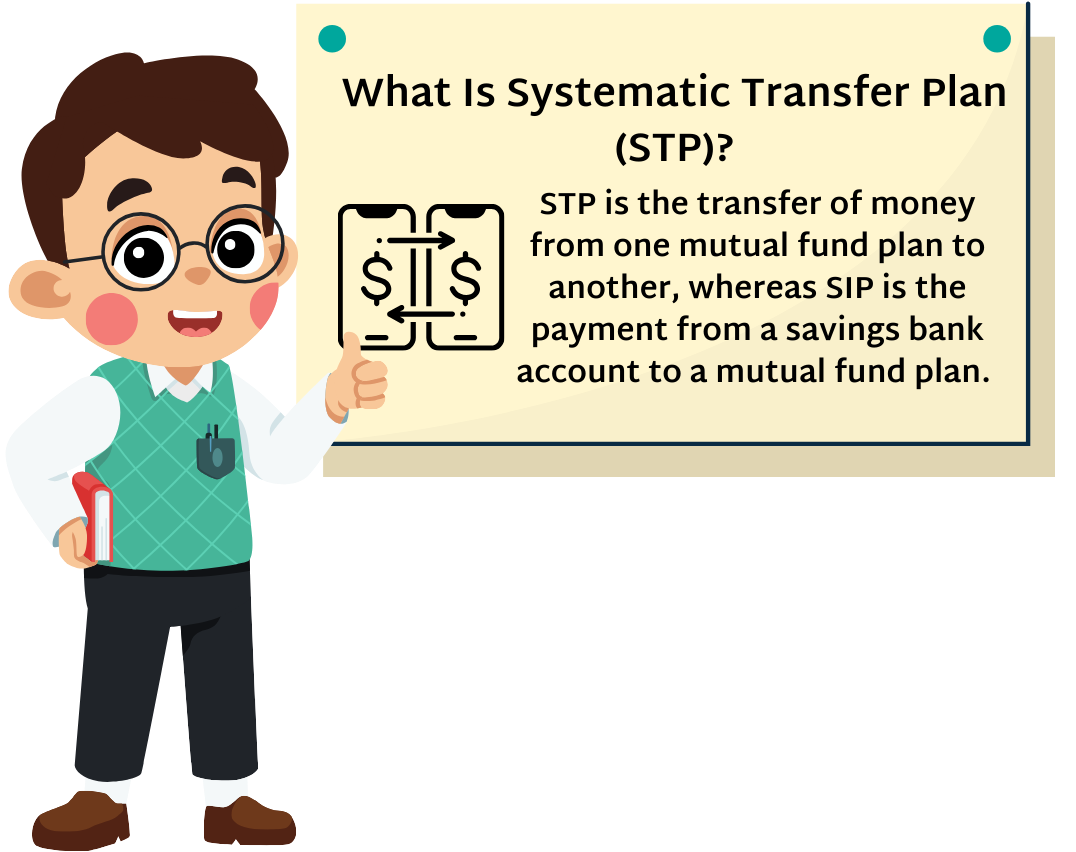
सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅनपेक्षा सिस्टीमॅटिक ट्रान्सफर प्लॅन कसा भिन्न आहे हे आनंद द्वारे रिधिमाविषयी विचारले जाते.
रिधिमा म्हणतात की सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन तुमच्या बँक अकाउंटमधून फंडमध्ये पैसे ट्रान्सफर करते. सिस्टमॅटिक ट्रान्सफर प्लान मध्ये गुंतवणूकदार एका फंडातून दुसर्या फंडामध्ये पैसे ट्रान्सफर करू शकतात.
आनंद कोणाला सिस्टीमॅटिक ट्रान्सफर प्लॅन का वापरावा हे जाणून घ्यायचे आहे.
रिधिमा म्हणतात की ते तुमचा पोर्टफोलिओ बॅलन्स करण्यास मदत करते. हे सिस्टीमॅटिक इन्व्हेस्टमेंट प्लॅन प्रमाणे खर्च सरासरी करण्यास देखील मदत करते. तुमचे पैसे इक्विटी फंडमध्ये हलवले जाईपर्यंत तुम्ही डेब्ट फंडमधून रिटर्न कमवू शकता.
आनंद सांगतात की सिस्टीमॅटिक ट्रान्सफर प्लॅन्सचे प्रकार आहेत का.
रिधिमा म्हणतात होय. फिक्स्ड सिस्टीमॅटिक ट्रान्सफर प्लॅन आहे, जिथे तुम्ही निश्चित रक्कम ट्रान्सफर करता. कॅपिटल ॲप्रिसिएशन सिस्टीमॅटिक ट्रान्सफर प्लॅन आहे, जिथे तुम्ही एका फंडमधून दुसऱ्या फंडमध्ये नफा ट्रान्सफर करता.. फ्लेक्सी सिस्टीमॅटिक ट्रान्सफर प्लॅन आहे, जिथे तुम्ही मार्केटवर आधारित परिवर्तनीय रक्कम हलवू शकता.
- एसटीपी एका म्युच्युअल फंड स्कीममधून दुसऱ्या म्युच्युअल फंड स्कीममध्ये पैसे ट्रान्सफर करते, तर एसआयपी सेव्हिंग्स बँक अकाउंटमधून म्युच्युअल फंडमध्ये पैसे ट्रान्सफर करते. एका निश्चित कालावधीत इन्व्हेस्टमेंट करून रिस्क व्यवस्थापित करण्याचा आणि रिटर्न बॅलन्स करण्याचा एसटीपी हा एक स्मार्ट मार्ग आहे.
- दुसऱ्या शब्दांत, सिस्टीमॅटिक ट्रान्सफर प्लॅन इन्व्हेस्टरला त्यांचे पैसे एका स्कीममधून दुसऱ्या स्कीममध्ये सहजपणे आणि नियमितपणे शिफ्ट करण्यास मदत करते, ज्यामुळे त्यांना मार्केटच्या चढ-उतारांचा परिणाम कमी करताना चांगल्या संधी प्राप्त करण्याची परवानगी मिळते.
एसटीपी कसे काम करते?
समजा तुम्ही एसटीपी द्वारे इक्विटी फंडमध्ये ₹12 लाख इन्व्हेस्ट करीत आहात. तुम्ही प्रथम त्या विशिष्ट इक्विटी फंडमध्ये एसटीपीला सपोर्ट करणारा डेब्ट फंड निवडू शकता, संपूर्ण ₹12 लाख डेब्ट फंडमध्ये इन्व्हेस्ट करू शकता आणि नंतर ट्रान्सफर शेड्यूल सेट करू शकता - ज्या फ्रिक्वेन्सीवर पैसे डेब्ट फंडमधून इक्विटी फंडमध्ये जातात ते निवडा.
STP चे लाभ
तुमची इन्व्हेस्टमेंट बॅलन्स करणे
एसटीपी आवश्यकतेनुसार डेब्ट आणि इक्विटी दरम्यान पैसे शिफ्ट करून पोर्टफोलिओ रिबॅलन्स करण्यास मदत करते.
सरासरी खर्च
एसटीपी एसआयपीसह काही प्रमुख वैशिष्ट्ये शेअर करते - मुख्य फरक म्हणजे पैशांचा स्त्रोत. एसटीपीसह, फंड सामान्यपणे डेब्ट फंडमधून जातात; एसआयपीसह, ते थेट इन्व्हेस्टरच्या बँक अकाउंटमधून येतात. या समानतेमुळे, एसटीपी देखील रुपया किंमतीच्या सरासरीचा लाभ प्रदान करते.
उच्च रिटर्नचे ध्येय
डेब्ट फंडमध्ये बसलेले पैसे इक्विटी फंडमध्ये ट्रान्सफर होईपर्यंत रिटर्न मिळत राहतात. डेब्ट फंड रिटर्न सामान्यपणे सेव्हिंग्स अकाउंटपेक्षा जास्त असल्याने, या दृष्टीकोनाचे उद्दीष्ट ट्रान्झिशन कालावधीदरम्यान तुलनेने चांगली एकूण कामगिरी करणे आहे.
एसटीपीचे प्रकार
काही भिन्न प्रकारचे एसटीपी आहेत. फिक्स्ड एसटीपी अंतर्गत, इन्व्हेस्टर नियमित अंतराने एका फंडमधून दुसऱ्या फंडमध्ये सेट रक्कम ट्रान्सफर करतात. कॅपिटल ॲप्रिसिएशन एसटीपी अंतर्गत, सोर्स इन्व्हेस्टमेंटवर कमवलेले नफा इतर फंडमध्ये ट्रान्सफर केला जातो. फ्लेक्सी एसटीपी अंतर्गत, इन्व्हेस्टर परिवर्तनीय रक्कम ट्रान्सफर करू शकतात - निश्चित किमान सह, मार्केट स्थितीवर अवलंबून असलेल्या परिवर्तनीय भागात टॉप-अप करू शकतात.
9.3. सिस्टीमॅटिक विद्ड्रॉल प्लॅन (एसडब्ल्यूपी) म्हणजे काय?

आनंद रिद्धिमा यांना विचारते की सिस्टीमॅटिक विद्ड्रॉल प्लॅन काय आहे.
रिधिमा म्हणतात की हा एक प्लॅन आहे जो तुम्हाला प्रत्येक तिमाही किंवा प्रत्येक वर्षी तुमच्या फंडमधून निश्चित रक्कम काढण्यास मदत करतो.
आनंद हे कसे काम करते हे जाणून घ्यायचे आहे.
रिधिमा स्पष्ट करते की म्युच्युअल फंड कंपनी तुम्हाला कॅश देण्यासाठी तुमच्या फंडमधून युनिट्स घेते. जर तुम्ही पैसे काढत आहात त्यापेक्षा युनिट्सची किंमत वेगाने वाढत असेल तर तुमची इन्व्हेस्टमेंट वाढेल. जर युनिट्सची किंमत कमी झाली तर तुम्हाला कॅश देण्यासाठी अधिक युनिट्स घेतले जातील.
आनंद सांगतात की सिस्टीमॅटिक विद्ड्रॉल प्लॅनचा सर्वाधिक लाभ कोणाला आहे.
रिधिमा म्हणतात की ते निवृत्त लोक आहेत किंवा ज्यांना उत्पन्नाची आवश्यकता आहे. हे लवचिक आहे. हे तुम्हाला कॅशचा नियमित प्रवाह देते.. जर तुम्ही देशात राहत असाल तर तुम्हाला तुम्ही काढलेल्या पैशांवर टॅक्स भरावा लागणार नाही.
- एसडब्ल्यूपी हा म्युच्युअल फंड इन्व्हेस्टमेंट प्लॅन आहे, जो इन्व्हेस्टरना त्यांच्या होल्डिंग्स मधून नियमित अंतराने मासिक, तिमाही किंवा वार्षिक स्वरुपात विशिष्ट रक्कम काढण्यास मदत करतो.
- एएमसी प्रत्येक कालावधी निवडलेल्या तारखेला गुंतवणूकदाराच्या बँक खात्यात ही रक्कम जमा करू शकते. एसडब्ल्यूपी या पूर्वनिर्धारित अंतराने फंड युनिट्स रिडीम करून कॅश फ्लो निर्माण करते आणि जोपर्यंत युनिट्स स्कीममध्ये राहतात तोपर्यंत, इन्व्हेस्टर त्यावर ड्रॉ करणे सुरू ठेवू शकतो.
- उदाहरणइन्व्हेस्टर ₹20 च्या खरेदी एनएव्हीवर म्युच्युअल फंड स्कीममध्ये ₹10 लाखांची लंपसम रक्कम ठेवतो, ज्याला 50,000 युनिट्स मिळतील. समजा त्यांनी इन्व्हेस्टमेंट केल्यानंतर एक वर्षानंतर ₹6,000 चा मासिक एसडब्ल्यूपी सुरू केला, जेणेकरून कोणत्याही एक्झिट लोडला बाजूला ठेवता येईल.
- एसडब्ल्यूपीच्या पहिल्या महिन्यात, असे गृहीत धरा की स्कीमचे एनएव्ही ₹22 आहे. ₹6,000 निर्माण करण्यासाठी, AMC 272.728 युनिट्स (₹6,000 / 22) रिडीम करते, ज्यामुळे बॅलन्स 49,727.272 होतो युनिट्स. दुसऱ्या महिन्यात, ₹22.50 एनएव्हीसह, एएमसी 266.667 युनिट्स रिडीम करते, जे 49,460.605 सोडते युनिट्स. तिसऱ्या महिन्यात, एनएव्ही ₹23.00 सह, ते 260.870 युनिट्स रिडीम करते, ज्यामुळे 49,199.735 शिल्लक राहतात युनिट्स - आणि ही प्रक्रिया एसडब्ल्यूपीच्या कालावधीसाठी प्रत्येक महिन्याला सुरू राहते.
- या उदाहरणानुसार, एसडब्ल्यूपी अंतर्गत युनिट बॅलन्स कालांतराने स्थिरपणे कमी होतो, परंतु जर एनएव्ही विद्ड्रॉल रेटपेक्षा जलद वाढले तर एकूण इन्व्हेस्टमेंट मूल्य अद्याप वाढू शकते. वरील तिसऱ्या SWP पेमेंटनंतर, फंड वॅल्यू ₹11,31,593.91 (49,199.7354 युनिट्स × ₹23 एनएव्ही) ₹10 लाखांच्या मूळ गुंतवणूकीसाठी - ₹1,31,593.91 ची वाढ. जर एनएव्ही त्याऐवजी पडले, तर परिणाम उलट होतो: समान कॅश रक्कम निर्माण करण्यासाठी अधिक युनिट्स रिडीम करणे आवश्यक आहे, जे इन्व्हेस्टमेंट मूल्य जलद कमी करते.
SWP चे लाभ
लवचिकता
इन्व्हेस्टर त्यांच्या गरजा पूर्ण करण्यासाठी विद्ड्रॉल रक्कम, फ्रिक्वेन्सी आणि तारीख निवडू शकतात आणि कोणत्याही वेळी एसडब्ल्यूपी पॉझ करू शकतात, पुढील इन्व्हेस्टमेंट जोडू शकतात किंवा आवश्यक असल्यास निश्चित एसडब्ल्यूपी रकमेपेक्षा अधिक विद्ड्रॉ करू शकतात.
नियमित इन्कम
एसडब्ल्यूपी इन्व्हेस्टरना त्यांच्या इन्व्हेस्टमेंटमधून स्थिर, नियमित इन्कम स्ट्रीम प्रदान करते - नियमित खर्च कव्हर करण्यासाठी सातत्यपूर्ण कॅश फ्लोची आवश्यकता असलेल्या कोणालाही वास्तविक सोयीस्कर पर्याय.
कॅपिटल ॲप्रिसिएशन
वरील उदाहरणानुसार, जर विद्ड्रॉल रेट फंडच्या वास्तविक रिटर्नपेक्षा कमी असेल तर इन्व्हेस्टरला अद्याप लाँग टर्म कॅपिटल ॲप्रिसिएशनचा आनंद घेता येऊ शकतो.
कोणताही टीडीएस नाही
निवासी वैयक्तिक इन्व्हेस्टरसाठी, एसडब्ल्यूपी विद्ड्रॉलवर कोणतेही टीडीएस लागू होत नाही.
9.4 म्युच्युअल फंड प्लॅन्स

आनंद रिधिमा यांना विचारले म्युच्युअल फंड कोणत्या प्रकारचे प्लॅन्स ऑफर करतात.
रिधिमा म्हणतात की तीन प्लॅन्स आहेत.
- डिव्हिडंड पेआऊट प्लॅन. म्युच्युअल फंड कंपनी तुम्हाला थेट लाभांश देते, ज्यामुळे युनिट्सची किंमत कमी होते. उत्पन्नाची आवश्यकता असलेल्या लोकांसाठी हे चांगले आहे.
- डिव्हिडंड रिइन्व्हेस्टमेंट प्लॅन. युनिट्स खरेदी करण्यासाठी डिव्हिडंडचा वापर केला जातो, ज्यामुळे तुमची इन्व्हेस्टमेंट जलद वाढण्यास मदत होते तुम्हाला डिव्हिडंडवर टॅक्स भरावा लागेल जसे ते इन्कम होते.
- वाढीचा पर्याय. फंडमध्ये नफा पुन्हा इन्व्हेस्ट केला जातो, ज्यामुळे युनिट्सची किंमत कालांतराने वाढते. जर तुम्हाला नियमितपणे पैसे घेण्याची गरज नसेल तर हा पर्याय आहे.
आनंद तुम्हाला कॅशची आवश्यकता आहे का यावर वाढीचा पर्याय आणि लाभांश पर्याय दरम्यान निवड अवलंबून आहे का ते विचारते.
रिधिमा म्हणतात होय हे योग्य आहे. जर तुम्हाला वेळेनुसार संपत्ती निर्माण करायची असेल तर वाढीचा पर्याय चांगला आहे. जर तुम्हाला काही वेळा पैसे काढायचे असतील तर डिव्हिडंड पर्याय चांगला आहे.
डिव्हिडंड पेआऊट प्लॅन
- या प्लॅन अंतर्गत, फंड नफ्यामधून लाभांश घोषित करते - कधीही भांडवलाच्या बाहेर नाही - आणि हे इक्विटी आणि डेब्ट फंड दोन्हीसाठी आहे. डिव्हिडंड प्लॅनचा एनएव्ही भरलेल्या डिव्हिडंड रकमेद्वारे येतो, म्हणूनच डिव्हिडंड प्लॅनची एनएव्ही सामान्यपणे संबंधित वाढीच्या प्लॅनपेक्षा कमी असते.
- हे लाभांश थेट गुंतवणूकदाराला दिले जातात, सामान्यपणे थेट बँक खात्यात किंवा कधीकधी चेकद्वारे प्राधान्य दिले जातात. बहुतांश प्रकरणांमध्ये, इन्व्हेस्टर या प्रकारे लाभांश प्राप्त करण्यासाठी कोणतेही अतिरिक्त फी भरत नाहीत.
- डिव्हिडंडचे टॅक्स व्यवहार समान असते मग ते भरले गेले असो किंवा पुन्हा इन्व्हेस्ट केले गेले असो - टॅक्स दृष्टिकोनातून, दोन्ही समान पद्धतीने हाताळले जातात. हा प्लॅन अशा इन्व्हेस्टरसाठी अनुकूल आहे ज्यांना त्यांच्या म्युच्युअल फंड होल्डिंग्स मधून नियमित इन्कम आवश्यक आहे, तथापि ट्रेड-ऑफने पुन्हा इन्व्हेस्ट करण्याची आणि त्या पैशांना पुढे कम्पाउंड करण्याची संधी गमावली आहे.
टॅक्स परिणाम:
इक्विटी
- लाभांश वितरण टॅक्स: शून्य
- शॉर्ट टर्म (1 वर्षांपेक्षा कमी किंवा समान होल्डिंग कालावधी): कॅपिटल लाभावर 15%
- दीर्घकालीन (1 वर्षांपेक्षा जास्त होल्डिंग कालावधी): भांडवली नफ्यावर शून्य कर
कर्ज:
- डिव्हिडंड वितरण टॅक्स: घोषित डिव्हिडंडच्या 28.33%
- शॉर्ट टर्म कॅपिटल गेन टॅक्स (3 वर्षांपेक्षा कमी किंवा समान होल्डिंग कालावधी): हा रेट कॅपिटल लाभावर इन्कम टॅक्स स्लॅबनुसार आहे
- लाँग टर्म कॅपिटल गेन टॅक्स (3 वर्षांपेक्षा जास्त होल्डिंग कालावधी): इंडेक्सेशन लाभासह कॅपिटल गेनवर 20%
डिव्हिडंड रिइन्व्हेस्टमेंट
- डिव्हिडंड रिइन्व्हेस्टमेंट प्लॅन (डीआरआयपी) ऑटोमॅटिकरित्या इन्व्हेस्टरच्या कॅश डिव्हिडंडचा वापर डिव्हिडंड पेमेंट तारखेला अधिक युनिट्स खरेदी करण्यासाठी करतो, सामान्यपणे कोणत्याही कमिशनपासून आणि प्रचलित एनएव्हीवर.
- कॅशमध्ये डिव्हिडंड भरण्याऐवजी, हा पर्याय इन्व्हेस्टरच्या वतीने अतिरिक्त फंड युनिट्स खरेदी करण्यासाठी त्या पैशाचा वापर करतो, जे नंतर त्यांच्या होल्डिंगमध्ये जमा केले जातात.
- कालांतराने, इन्व्हेस्टरने केलेल्या युनिट्सची संख्या या रिइन्व्हेस्टमेंटद्वारे वाढते, त्यामुळे जर डिव्हिडंड भरले गेले असेल तर इन्व्हेस्टमेंटचे मूल्य त्यापेक्षा जलद वाढण्याची शक्यता असते.
- डिव्हिडंड प्लॅनचा एनएव्ही आधीच घोषित डिव्हिडंड दर्शवित असल्याने, ते ग्रोथ ऑप्शनच्या एनएव्हीपेक्षा कमी राहते - जरी इन्व्हेस्टमेंट कालावधीच्या शेवटी, युनिट-होल्डरकडे अधिक युनिट्स आहेत. वर्तमान इन्कम टॅक्स नियमांनुसार, 1 एप्रिल 2020 नंतर म्युच्युअल फंड योजनांमधून मिळालेले सर्व लाभांश इन्व्हेस्टरच्या हातात त्यांच्या टॅक्स स्लॅबनुसार टॅक्स पात्र आहेत आणि जेव्हा लाभांश अदा करण्याऐवजी पुन्हा गुंतवला जातो तेव्हाही हे लागू होते - इन्कम टॅक्स विभाग अद्याप त्याला इन्कम म्हणून गणतो आणि त्यानुसार टॅक्स द्यावा लागतो.
- त्यामुळे, 30% टॅक्स ब्रॅकेटमधील इन्व्हेस्टर एका दिलेल्या फायनान्शियल वर्षात रिइन्व्हेस्टमेंट प्लॅन अंतर्गत घोषित लाभांशावर 30% टॅक्स भरेल, ज्यामुळे गुंतवणूकीतून प्रभावी परतावा कमी होतो.
इक्विटी:
- लाभांश वितरण टॅक्स: शून्य
- शॉर्ट टर्म (1 वर्षांपेक्षा कमी किंवा समान होल्डिंग कालावधी): कॅपिटल लाभावर 15%
- दीर्घकालीन (1 वर्षांपेक्षा जास्त होल्डिंग कालावधी): भांडवली नफ्यावर शून्य कर
कर्ज:
- डिव्हिडंड वितरण टॅक्स: घोषित डिव्हिडंडच्या 28.33%
- शॉर्ट टर्म कॅपिटल गेन टॅक्स (3 वर्षांपेक्षा कमी किंवा समान होल्डिंग कालावधी): हा रेट कॅपिटल लाभावर इन्कम टॅक्स स्लॅबनुसार आहे
- लाँग टर्म कॅपिटल गेन टॅक्स (3 वर्षांपेक्षा जास्त होल्डिंग कालावधी): इंडेक्सेशन लाभासह कॅपिटल गेनवर 20%
वाढीचा पर्याय
- वाढीच्या पर्यायाअंतर्गत, योजनेद्वारे कमावलेला नफा गुंतवणूकदारांना भरण्याऐवजी पुन्हा गुंतवला जातो. नफा सतत पुन्हा गुंतवला जात असल्याने, इन्व्हेस्टर त्यांच्या रिटर्नवर प्रभावीपणे रिटर्न कमवतात, ज्यामुळे कम्पाउंडिंगचा लाभ होतो.
- जेव्हा स्कीम नफा कमावते, तेव्हा त्याचे एनएव्ही ऑटोमॅटिकरित्या वाढते; जेव्हा त्याला नुकसान होते, तेव्हा एनएव्ही पडते. नफा प्राप्त करण्याचा एकमेव मार्ग म्हणजे तुमचे युनिट्स विक्री करणे. समजा तुम्ही ₹40 च्या एनएव्हीवर इक्विटी फंडच्या 100 युनिट्स खरेदी करता आणि वाढीच्या पर्यायाअंतर्गत एका वर्षात एनएव्ही ₹50 पर्यंत वाढते. त्या युनिट्सची विक्री करणे तुम्हाला ₹5,000 - ₹1,000 चा नफा (₹5,000 −₹4,000).
- हा पर्याय अशा गुंतवणूकदारांसाठी सर्वोत्तम आहे ज्यांना लाभांश स्वरूपात नियमित उत्पन्नाची आवश्यकता नाही.
इक्विटी: केवळ कॅपिटल गेन टॅक्स
- शॉर्ट टर्म (1 वर्षांपेक्षा कमी किंवा समान होल्डिंग कालावधी): कॅपिटल लाभावर 15%
- दीर्घकालीन (1 वर्षांपेक्षा जास्त होल्डिंग कालावधी): भांडवली नफ्यावर शून्य कर
डेब्ट: केवळ कॅपिटल गेन टॅक्स
- शॉर्ट टर्म (3 वर्षांपेक्षा कमी किंवा समान होल्डिंग कालावधी): कॅपिटल लाभावर इन्कम टॅक्स स्लॅबनुसार रेट आधारित आहे
- दीर्घकालीन (3 वर्षांपेक्षा जास्त होल्डिंग कालावधी): इंडेक्सेशन लाभासह कॅपिटल लाभावर 20%
डिव्हिडंड वर्सिज ग्रोथ प्लॅन मधील प्रमुख फरक
ग्रोथ प्लॅन आणि डिव्हिडंड प्लॅनमधील फरक उदाहरणाद्वारे सर्वोत्तम समजला जातो.
- असे गृहीत धरा की तुमच्याकडे फंडच्या प्रत्येक वाढ आणि डिव्हिडंड पर्यायांमध्ये ₹1,000 गुंतवणूक केली आहे, प्रत्येकी 100 युनिट्स प्राप्त होत आहेत.
- दोन्ही पर्यायांचे एनएव्ही ₹20 पासून सुरू.
- समजा फंड 20 % डिव्हिडंड घोषित करतो. प्रति युनिट ₹10 च्या फेस वॅल्यूवर, जे प्रति युनिट ₹2 च्या पेआऊटसाठी काम करते.
- डिव्हिडंड ऑप्शनमधील तुमची इन्व्हेस्टमेंट ₹200 (₹2 × 100 युनिट्स) चा डिव्हिडंड देईल आणि डिव्हिडंड ऑप्शनचे NAV ₹18 (₹20 −₹2 डिव्हिडंड) पर्यंत येईल.
- जर तुम्ही आता दोन्ही पर्यायांमध्ये तुमचे सर्व युनिट्स रिडीम केले तर वाढीचा पर्याय ₹2,000 (₹20 × 100 युनिट्स) मिळेल, तर डिव्हिडंड पर्याय ₹1,800 (₹18 × 100 युनिट्स) मिळेल.
- तथापि, तुम्हाला आधीच डिव्हिडंडमध्ये ₹200 प्राप्त झाल्याने, दोन्ही इन्व्हेस्टमेंटमधून एकूण उत्पन्न समान आहे - ₹2,000 वाढीच्या पर्यायातून ₹1,800 रिडेम्पशन वरून आणि ₹200 डिव्हिडंड ऑप्शन मधून.
त्यामुळे या दोन पर्यायांमधील निवड प्रामुख्याने तुमच्या कॅश फ्लोच्या गरजांनुसार चालवली पाहिजे. जर तुमच्याकडे नियतकालिक लिक्विडिटी आवश्यकता नसेल तर वाढीचा पर्याय अर्थपूर्ण आहे, कारण त्याचे रिटर्न पूर्णपणे स्कीमच्या एनएव्हीमध्ये दिसून येतात. जर तुम्हाला तुमच्या इन्व्हेस्टमेंटमधून नियमित कॅश फ्लोची आवश्यकता असेल तर डिव्हिडंड पर्याय योग्य आहे - जरी डिव्हिडंड पेआऊटची कधीही हमी दिली जात नाही हे लक्षात ठेवणे योग्य आहे आणि एका वर्षात फंड अतिरिक्त निर्माण करत नाही.
ग्रोथ वर्सिज डिव्हिडंड रिइन्व्हेस्टमेंट मधील फरक
- पहिल्या नजरेत, दोन प्लॅन्स खूपच सारखे दिसतात. तरीही जवळून पाहा आणि तुम्हाला दिसेल की नफा थेट वाढीच्या पर्यायामध्ये पुन्हा गुंतवला जातो, तर ते तांत्रिकदृष्ट्या डिव्हिडंड रिइन्व्हेस्टमेंट पर्यायाअंतर्गत घोषित डिव्हिडंड म्हणून पुन्हा गुंतवले जाते.
- पुन्हा गुंतवलेल्या डिव्हिडंडवर अद्याप घोषित केलेल्या रकमेवर 28.84 % डिव्हिडंड वितरण टॅक्स आकारला जातो.
- हा टॅक्स अचूकपणे समजून घेणे योग्य का आहे की कोणता पर्याय तुमच्यासाठी टॅक्स-सेव्हिंग दृष्टीकोनातून चांगले काम करतो.