12.1 ડેબ્ટ ફંડનું વાસ્તવિક મિકેનિક્સ

ડેબ્ટ મ્યુચ્યુઅલ ફંડ ફિક્સ્ડ ડિપોઝિટની જેમ કાર્ય કરતા નથી; તેઓ ડાયનેમિક પ્રાઇસિંગ સિસ્ટમ તરીકે કાર્ય કરે છે. રિટર્ન બે અંતર્ગત ઘટકોમાંથી આવે છે:
- જમા થયેલ ઇન્કમ:ફિક્સ્ડ-ઇન્કમ ઇન્સ્ટ્રુમેન્ટના હોલ્ડિંગમાંથી દરરોજ કમાયેલ વ્યાજની ઇન્કમ, ઉપાર્જિત અને નેટ એસેટ વેલ્યૂ (એનએવી) માં ઉમેરવામાં આવે છે. ફંડની યીલ્ડ ટુ મેચ્યોરિટી (વાયટીએમ) આ માટે એક ઉપયોગી માર્ગદર્શિકા છે, જો કે વાયટીએમમાં લાભ અથવા નુકસાન પણ શામેલ છે કારણ કે દરેક બોન્ડ મેચ્યોરિટી પર તેના ફેસ વેલ્યૂ તરફ આગળ વધે છે.
- મૂડીમાં વધારો / અવમૂલ્યન (માર્કેટની કિંમત):અન્ડરલાઇંગ માર્કેટ ઇન્ટરેસ્ટ દરો વધઘટ થતા બોન્ડના કેપિટલ વેલ્યૂમાં ફેરફાર.
બોન્ડની કિંમત વિરુદ્ધ વ્યાજના રેટ
બોન્ડની કિંમત = ∑t=1n સી / (1+આર)t + એફ/(1+આર)n
જ્યાં:
- C = કૂપન પેમેન્ટ
- F = ફેસ વેલ્યૂ (મુદ્દલ)
- r = માર્કેટ ઇન્ટરેસ્ટ રેટ / યીલ્ડ ટુ મેચ્યોરિટી (વાયટીએમ)
- t = સમયગાળો
- n = મેચ્યોરિટી સુધીના સમયગાળાની કુલ સંખ્યા
જ્યારે પ્રવર્તમાન માર્કેટ ઇન્ટરેસ્ટ દરો (r) ઘટે છે, ત્યારે ફિક્સ્ડ કૂપન ચુકવણી (c) નું વર્તમાન મૂલ્ય વધે છે, જે બોન્ડની કિંમતને વધારે છે. જ્યારે બજારના ઇન્ટરેસ્ટ દરો વધે છે, ત્યારે હાલના નિશ્ચિત કૂપન્સ ઓછા આકર્ષક બની જાય છે, બોન્ડની કિંમત ઘટાડે છે.
12.2 મેકાઉલે સમયગાળો વિરુદ્ધ સુધારેલ સમયગાળો
જ્યારે મેકાઉલેનો સમયગાળો સમય માપે છે, ત્યારે સુધારેલ સમયગાળો કિંમતની સંવેદનશીલતાને માપે છે. એક બોન્ડ માટે જે વર્ષમાં એક કૂપન ચૂકવે છે, સુધારેલ સમયગાળો =
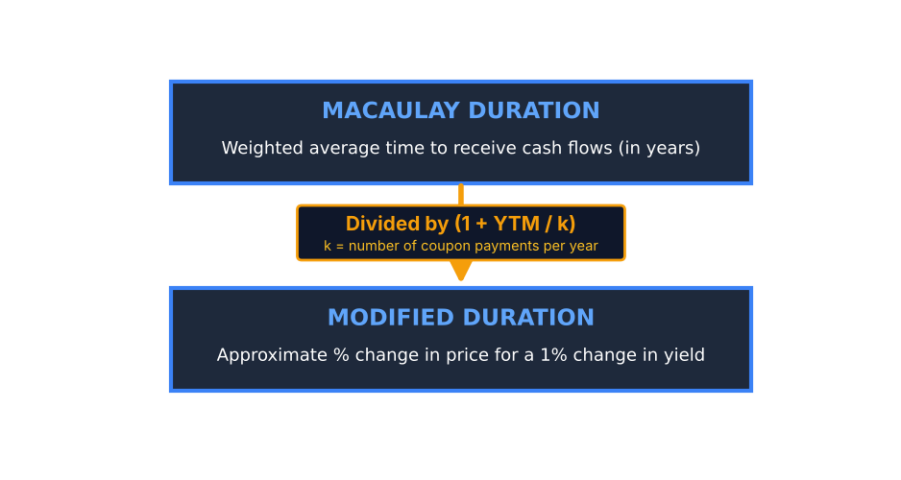
ચોક્કસ ગાણિતિક ગણતરી
મેકાઉલે સમયગાળાની ગણતરી આ રીતે કરવામાં આવે છે:
Dmac = [Σ (t = 1 થી n) t · C / (1+y) ^ t + n · F / (1+y) ^ n] / વર્તમાન બોન્ડ કિંમત
કામ કરેલ ઉદાહરણ:
10% ની યીલ્ડ ટુ મેચ્યોરિટી (વાયટીએમ) સાથે 8% વાર્ષિક કૂપન (₹80/વર્ષ) ની ચુકવણી કરીને ₹1,000 ના ફેસ વેલ્યૂ સાથે 3-વર્ષના બોન્ડને ધ્યાનમાં લો.
રોકડ પ્રવાહના વર્તમાન મૂલ્ય (PV) ની ગણતરી કરો:
- વર્ષ 1: 80 / (1.10)^1 = 72.73
- વર્ષ 2: 80 / (1.10)^2 = 66.12
- વર્ષ 3: 1080 / (1.10)^3 = 811.42
- કુલ વર્તમાન મૂલ્ય (બોન્ડ કિંમત): 73 + 66.12 + 811.42 = ₹950.26
સમય-ભારિત વર્તમાન મૂલ્યની ગણતરી કરો:
- વર્ષ 1 : 1 × 72.73 = 72.73
- વર્ષ 2 : 2 × 66.12 = 132.24
- વર્ષ 3 : 3 × 811.42 = 2,434.26
- કુલ સમય-ભારિત મૂલ્ય: 73 + 132.24 + 2,434.26 = 2,639.23
સમયગાળાની ગણતરી કરો:
- મેકૉલેનો સમયગાળો: 2,639.23 / 950.26 = 2.777 ≈ 2.78 વર્ષ
- ફેરફાર કરેલ સમયગાળો: D_mac / (1 + વાય) = 2.777 / 1.10 ≈ 2.52
અર્થઘટન: 2.52 ના સુધારેલા સમયગાળાનો અર્થ એ છે કે જો બજારના ઇન્ટરેસ્ટ દરો 1% સુધી વધે છે, તો બોન્ડની કિંમત આશરે 2.52% સુધી ઘટશે.
12.3. કેસ સ્ટડીઝ
કેસ 1: એપ્રિલ 2023 ટૅક્સ સુધારો (સેક્શન 50AA)
નાણાં અધિનિયમ 2023 માં આવકવેરા અધિનિયમ, 1961 માં કલમ 50AA શામેલ કરવામાં આવ્યું છે. તેણે "નિર્દિષ્ટ મ્યુચ્યુઅલ ફંડો" માટે લાંબા ગાળાના મૂડી લાભ (એલટીસીજી) ની સારવાર અને ઇન્ડેક્સેશનને દૂર કર્યું છે, જેનો પ્રથમ અર્થ છે કે સ્થાનિક ઇક્વિટી શેરમાં 35% થી વધુ રોકાણ ન કરે.
- અસર: 1 એપ્રિલ, 2023 ના રોજ અથવા તેના પછી ખરીદેલા આવા ભંડોળ પરના લાભને ટૂંકા ગાળાના મૂડી લાભ તરીકે ગણવામાં આવે છે અને હોલ્ડિંગ સમયગાળાને ધ્યાનમાં લીધા વિના રોકાણકારના ઇન્કમ-ટેક્સ સ્લેબ રેટ પર ટૅક્સ લાદવામાં આવે છે. એપ્રિલ 1, 2025 થી, ડેટ અને મની-માર્કેટ ઇન્સ્ટ્રુમેન્ટમાં 65% કરતાં વધુ રોકાણ કરતા ફંડમાં વ્યાખ્યા બદલાઈ ગઈ છે (અને આવા ફંડમાં 65% અથવા તેનાથી વધુ રોકાણ કરતા ફંડના ફંડ), તેથી 35-65% ઇક્વિટી સાથેના હાઇબ્રિડ ફંડ હવે પકડવામાં આવતા નથી. આ જ સારવાર આવકવેરા અધિનિયમ, 2025 હેઠળ ચાલુ રહે છે, જેણે 1 એપ્રિલ, 2026 થી 1961 અધિનિયમને બદલી દીધું છે. એપ્રિલ 1, 2023 પહેલાં ખરીદેલા એકમો પર અલગ રીતે ટૅક્સ લગાવવામાં આવે છે: જો 24 મહિનાથી વધુ સમય માટે રાખવામાં આવે છે, તો ઇન્ડેક્સેશન વગર લાભ પર 12.5% ટૅક્સ લગાવવામાં આવે છે.
- વ્યૂહાત્મક શિફ્ટ: સૌથી વધુ (30%) ટેક્સ સ્લેબમાં આવતા રોકાણકારો માટે, ડેબ્ટ ફંડ રિટર્ન પર હવે બેંક ફિક્સ્ડ ડિપોઝિટ વ્યાજની જેમ જ ટૅક્સ લાદવામાં આવે છેઃ 30% ટૅક્સ અને 4% સેસ (કોઈપણ સરચાર્જ પહેલાં) પછી 7% કુલ ઉપજ લગભગ 4.8% થાય છે. તફાવત એ છે કે ડેબ્ટ ફંડના લાભો પર માત્ર રિડમ્પશન પર ટૅક્સ લાદવામાં આવે છે, દર વર્ષે નહીં. આનાથી ટૅક્સ-કાર્યક્ષમ પાર્કિંગ માટે આર્બિટ્રેજ ફંડ અને ઇક્વિટી બચત ભંડોળ તરફ કેટલાક હિત બદલાયા છે, જો કે આ તેમના પોતાના ઇક્વિટી-સંબંધિત જોખમો ધરાવે છે.
કેસ 2: AT1 બોન્ડ રાઇટ-ડાઉન ક્રાઇસિસ (યેસ બેંક અને ક્રેડિટ સુઈસ)
એડિશનલ ટાયર-1 (AT1) બોન્ડ એ સતત ડેટ ઇન્સ્ટ્રુમેન્ટ્સ છે જેનો ઉપયોગ બેન્કો નુકસાન સહન કરવા માટે કરે છે.
- ઇવેન્ટ:યસ બેન્ક (માર્ચ 2020) ના બચાવમાં ₹8,415 કરોડ રૂપિયાના 1 બોન્ડ ઝીરો રાખવામાં આવ્યા હતા જ્યારે શેરહોલ્ડરોએ અમુક મૂલ્ય રાખ્યું હતું. લગભગ 16 અબજ CHF નું સમાન લેખન ક્રેડિટ સૂઈસના બચાવમાં થયું (માર્ચ 2023). બોમ્બે હાઈકોર્ટે જાન્યુઆરી 2023 માં યસ બેંકની રાઈટ-ઑફને રદ કરી દીધી, અને ઓક્ટોબર 2026 માં સુપ્રીમ કોર્ટે એ માન્ય રાખ્યું હતું કે રાઈટ-ઑફ અમાન્ય છે.
- મ્યુચ્યુઅલ ફંડ રિસ્ક એક્સપોઝર:યસ બેંકના 1 બોન્ડ્સ ધરાવતી ભારતીય યોજનાઓને અચાનક, મોટા એનએવી રાઇટ-ડાઉનનો સામનો કરવો પડ્યો હતો, જે દર્શાવે છે કે "બેંક ડેબ્ટ" તરીકે વર્ગીકૃત પેપર ઇક્વિટી-જેમ અપસાઇડ વગર ઇક્વિટી-જેમ નુકસાનનું રિસ્ક લઈ શકે છે. સેબીએ હવે આવા પર્પેચ્યુઅલ બોન્ડ્સમાં યોજનાનું ઇન્વેસ્ટમેન્ટ તેની એનએવીના 10% (કોઈપણ એક ઇશ્યુઅર માટે 5%) પર કરે છે અને તેમને જરૂરી છે કે જેમ તેઓ ઇશ્યુની તારીખથી 100 વર્ષની પરિપક્વતા ધરાવે છે.
કેસ 3: રેટ હાઇક સાઇકલ સ્ટ્રેસ ટેસ્ટ
2022-23 રેટ-હાઇકિંગ ચક્ર દરમિયાન, વૈશ્વિક કેન્દ્રીય બેંકોએ દરોમાં તીવ્ર વધારો કર્યો, અને આરબીઆઇએ ફુગાવાને અંકુશમાં લેવા માટે મે 2022 અને ફેબ્રુઆરી 2023 વચ્ચે તેના રેપો રેટને 4.00% થી 6.50% સુધી વધારી દીધો.
પરિણામ: લાંબા ગાળાના ડેબ્ટ ફંડ (મકાઉલેનો સમયગાળો > 7 વર્ષ)માં ટૂંકા ગાળાના ડ્રોડાઉનનો અનુભવ થયો છે. એક્યુરલ વ્યૂહરચના (મેચ્યોરિટી માટે ટૂંકા ગાળાના સાધનોને જાળવી રાખવું) હેઠળ સંચાલિત ભંડોળ સ્થિર રહ્યું, જ્યારે અવધિ વ્યૂહરચનાઓ માર્ક-ટુ-માર્કેટ પુનઃમૂલ્યાંકનને કારણે મૂડી નુકસાન પહોંચાડે છે.
12.4. ડેબ્ટ ફંડ ફાળવણી માટે વ્યૂહાત્મક અમલીકરણ મેટ્રિક્સ
|
ફંડની કેટેગરી |
SEBI મેન્ડેટ |
પ્રાથમિક રિસ્ક ડ્રાઇવર |
ભલામણ કરેલ ક્ષિતિજ |
શ્રેષ્ઠ પોર્ટફોલિયો ભૂમિકા |
|
ઓવરનાઇટ |
1 દિવસમાં પાકતી સિક્યોરિટીઝ |
રીઇન્વેસ્ટમેન્ટ રિસ્ક |
1-7 દિવસો |
ત્વરિત કૅશ પાર્કિંગ/STP સ્ત્રોત |
|
લિક્વિડ |
મહત્તમ 91-દિવસની બાકી મેચ્યોરિટી |
ન્યૂનતમ ક્રેડિટ/એક્રુઅલ |
1-3 મહિના |
ઇમરજન્સી રિઝર્વ/લિક્વિડિટી |
|
અલ્ટ્રા શોર્ટ ટર્મ (અગાઉ અલ્ટ્રા-શૉર્ટ સમયગાળો) |
3 થી 6 મહિના |
ઓછા ક્રેડિટ/ઓછા ઇન્ટરેસ્ટ રેટ |
3-6 મહિના |
3-6 મહિનામાં જરૂરી પૈસા |
|
અલ્ટ્રા શોર્ટ ટુ શોર્ટ ટર્મ (અગાઉનો સમયગાળો ઓછો હતો) |
6 થી 12 મહિના |
મધ્યમ ક્રેડિટ/એક્રુઅલ |
6-12 મહિના |
નજીકના લક્ષ્યો માટે ફંડ પાર્ક કરો |
|
શોર્ટ ટર્મ (અગાઉનો ટૂંકો સમયગાળો) |
1 થી 3 વર્ષ |
મધ્યમ સમયગાળાની સંવેદનશીલતા |
2-3 વર્ષ |
કોર સ્ટેબલ ફાળવણી |
|
ગિલ્ટ ફંડ્સ |
જી-સેકમાં ન્યૂનતમ 80 % |
શુદ્ધ ઇન્ટરેસ્ટ રેટ રિસ્ક (શૂન્ય ક્રેડિટ) |
5+ વર્ષ |
લાંબા ગાળાનું હોલ્ડિંગ; જ્યારે દરો ઘટે ત્યારે લાભ |
|
ક્રેડિટ રિસ્ક ફંડ્સ |
AA અને તેનાથી ઓછામાં ન્યૂનતમ 65 % (વધુ. એએ+) |
ડિફૉલ્ટ અને ડાઉનગ્રેડ રિસ્ક |
3+ વર્ષ |
ઉચ્ચ ઉપજ; મોટાભાગના રિટેલ રોકાણકારો માટે યોગ્ય નથી |
કેટેગરીના નામો સેબીના 26 ફેબ્રુઆરી 2026 ના પરિપત્રને અનુસરે છે, જેણે તેમની અવધિની મર્યાદામાં ફેરફાર કર્યા વિના ઘણી ડેબ્ટ કેટેગરીનું નામ બદલી નાખ્યું છે. ટેબલ રિટેલ રોકાણકારો દ્વારા સૌથી વધુ ઉપયોગમાં લેવાતી કેટેગરી દર્શાવે છે. સેબીની સંપૂર્ણ યાદીમાં મની માર્કેટ, મીડિયમ ટર્મ, મીડિયમ ટુ લોન્ગ ટર્મ, લોન્ગ ટર્મ, ડાયનેમિક, કોર્પોરેટ બોન્ડ, બેંકિંગ અને પીએસયુ, ફ્લોટિંગ રેટ, 10-વર્ષનું કોન્સ્ટન્ટ મેચ્યોરિટી ગિલ્ટ અને નવા સેક્ટરલ ડેબ્ટ ફંડનો પણ સમાવેશ થાય છે. પ્રકરણ 13 અને 14 આમાં સૌથી મહત્વપૂર્ણ કવર કરે છે.
ઍડવાન્સ્ડ બોન્ડ વેલ્યુએશન અને સમયગાળો ડાયનેમિક્સ
કન્વેક્સિટીનું સમીકરણ પૂર્ણ કરો
જ્યારે સુધારેલ સમયગાળો કિંમતની સંવેદનશીલતાનો રેખીય અંદાજ પ્રદાન કરે છે, ત્યારે બોન્ડની કિંમતમાં ફેરફારો નૉન-લીનિયર (કોર્વેડ) છે. ઇન્ટરેસ્ટ દરો (Δy) માં મોટા ફેરફારો માટે, જ્યારે દરો વધે છે ત્યારે એકલા સુધારેલા સમયગાળાથી કિંમત વધે છે અને જ્યારે દરો વધે છે ત્યારે ભાવ ઘટે છે.
આને સુધારવા માટે, પરિવર્તન () એ માપે છે કે યીલ્ડમાં ફેરફાર થવાના કારણે સમયગાળો કેટલો બદલાય છે, એટલે કે, પ્રાઈસ-ઇલ્ડ સંબંધની કર્વેચર. બોન્ડ કિંમતમાં સંપૂર્ણ ટકાવારી ફેરફારની ગણતરી આ રીતે કરવામાં આવે છે:
ΔP/P ≈ − (ModD × Δy) + [(1/2) × C × (Δy)^2]
જ્યાં બોન્ડ કન્વેક્સિટી () આપે છે:
C = [1 / (P × (1 + y) ^ 2)] × Σ (t = 1 થી n) [t (t + 1) × C_t / (1 + y) ^ t]
જ્યાં: C = કન્વેક્સિટી C_t = તે સમયે રોકડ પ્રવાહ t (કૂપન, વત્તા અંતિમ વર્ષમાં મુદ્દલ) P = વર્તમાન બોન્ડ કિંમત y = સમયગાળા દીઠ ઉપજ
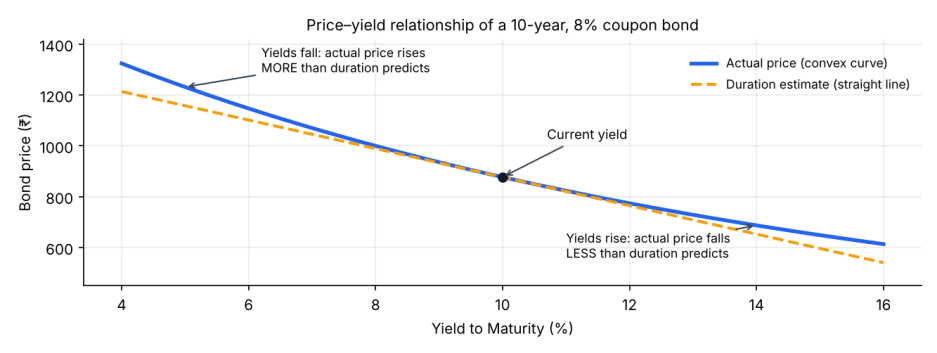
વ્યવહારિક અસર: અસ્થિર દરના વાતાવરણમાં, જ્યારે ઉપજમાં વધારો થાય ત્યારે ઉચ્ચ કન્વેક્સિટી અનુભવ ધરાવતા બોન્ડ્સ ધરાવતા ફંડ્સ ઓછા નુકસાનનું જોખમ ધરાવે છે અને ઉપજમાં ઘટાડો થાય ત્યારે ઊંચી સંભાવના ધરાવે છે.
ક્રેડિટ અને ઇન્ટરેસ્ટ દરોથી વધુના ઍડવાન્સ્ડ રિસ્ક પરિમાણો
રીઇન્વેસ્ટમેન્ટ રિસ્ક
જ્યારે કૂપન કૅશ ફ્લો અથવા મેચ્યોર પ્રિન્સિપલ્સને પ્રવર્તમાન બજારની ઉપજ પર મૂળ વાયટીએમ કરતાં ઓછું ફરીથી રોકાણ કરવામાં આવે છે ત્યારે થાય છે.
ઉદાહરણ: જ્યારે RBI દરોમાં ઘટાડો કરે છે, ત્યારે લિક્વિડ અને મની માર્કેટ ફંડ તેમની ઉપજ ઝડપથી ઘટી જાય છે, કારણ કે પરિપક્વ ટૂંકા ગાળાના કાગળ (જેમ કે 91-દિવસના સીપીએસ) માંથી રોકડ ઓછી ઉપજ આપતા સાધનોમાં ફરીથી રોકાણ કરવું આવશ્યક છે.
લિક્વિડિટી રિસ્ક અને બિડ-આસ્ક સ્પ્રેડ
ભારતીય કોર્પોરેટ ડેટમાં સેકન્ડરી માર્કેટ ટ્રેડિંગ વોલ્યુમ એએએ-રેટેડ પેપરમાં ભારે કેન્દ્રિત છે. સ્ટિપ બિડ-આસ્ક સ્પ્રેડ પર લોઅર-રેટેડ પેપર (એએ અથવા એ) ટ્રેડ. માર્કેટની ગભરાટ દરમિયાન, ફંડ મેનેજરો એએ પેપર ફેસ ફાયર-સેલ ડિસ્કાઉન્ટ વેચવાનો પ્રયત્ન કરે છે, જે તીવ્ર સિંગલ-ડે એનએવી ડ્રોપને ટ્રિગર કરે છે. પ્રકરણો 13 અને 14 ફ્રેન્કલિન ટેમ્પલ્ટન કેસ દ્વારા લિક્વિડિટી જોખમને વિગતવાર જુઓ.
જોખમ ફેલાવો
જો બેન્ચમાર્ક G-Sec દરો સ્થિર રહે તો પણ, કોર્પોરેટ બોન્ડ્સ અને સરકારી ડેબ્ટ વચ્ચે યીલ્ડ બજારના ખરાબ આત્મવિશ્વાસને કારણે વધી શકે છે. વિસ્તૃત ક્રેડિટ સ્પ્રેડ કોર્પોરેટ ડેબ્ટ ફંડના બજાર મૂલ્યને ઘટાડે છે, ઔપચારિક ક્રેડિટ રેટિંગ ડાઉનગ્રેડ વગર પણ.
મૉડર્ન કેસ સ્ટડીઝ (2024-2026)
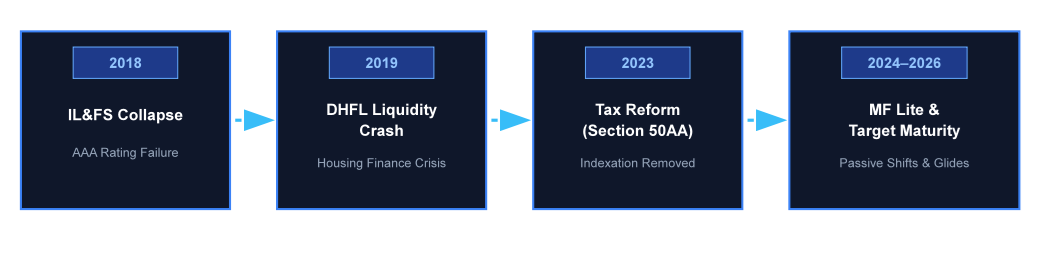
2018 - IL&FS:IL&FS ના AA-રેટેડ પેપરને અઠવાડિયાની અંદર ડિફૉલ્ટ ગ્રેડમાં ડાઉનગ્રેડ કરવામાં આવ્યું હતું, જે દર્શાવે છે કે ટોચના રેટિંગ પણ અચાનક બદલાઈ શકે છે
2019 - DHFL: DHFL, એક હાઉસિંગ ફાઇનાન્સ કંપનીએ 2019 ની શરૂઆત સુધી AAA રેટિંગ આપ્યું છે, જે જૂન 2019 માં ડિફૉલ્ટ થયું હતું, જેના કારણે ઘણી ડેબ્ટ સ્કીમમાં તીવ્ર ઘટાડો થયો હતો
2023 - સેક્શન 50AA: નવા ડેબ્ટ ફંડ રોકાણો માટે એલટીસીજી સારવાર અને ઇન્ડેક્સેશન દૂર કરવામાં આવ્યું હતું
2024-2026 - પેસિવ ફંડ અને નવા નિયમો: ટારગેટ મેચ્યોરિટી ફંડ્સ, જે નિષ્ક્રિય ફંડ્સ હોલ્ડિંગ બોન્ડ્સ છે જે નિશ્ચિત તારીખની આસપાસ પરિપક્વ થાય છે, તે રોકાણકારોએ અનુમાનિત વળતરની શોધ કરી હતી. સેબીના "MF લાઇટ" ફ્રેમવર્કએ માત્ર નિષ્ક્રિય સ્કીમ ચલાવતા ફંડ હાઉસ માટે નિયમોને સરળ બનાવ્યા છે. ફેબ્રુઆરી 2026 માં, સેબીએ તેની યોજનાની શ્રેણીઓમાં સુધારો કર્યો, અનેક ડેબ્ટ શ્રેણીઓનું નામકરણ કર્યું અને સેક્ટોરલ ડેબ્ટ ફંડ ઉમેર્યું. ઑક્ટોબર 2026 માં, સુપ્રીમ કોર્ટે યસ બેંકને 1 રાઇટ-ઑફ અમાન્ય ઠરાવ્યો અને આરબીઆઇએ રેપો રેટને 5.50% સુધી વધાર્યો.