1.1. પરિચય

એક સાંજે, રિદ્ધિમા અને આનંદ મુંબઈના કેફેમાં બેઠા હતા. રિદ્ધિમાને હમણાં જ પોતાનો પ્રથમ સેલરી પ્રાપ્ત થયો છે, જે તેણી પોતાના પર ભાર મૂકવા માંગે છે. આનંદ રોકાણ અને પૈસા વિશે પણ જાણવા માંગતા હતા. તેમણે સૂચવ્યું કે તેઓ બંને મ્યુચ્યુઅલ ફંડ વિશે શીખે છે. પછી તેમને મ્યુચ્યુઅલ ફંડ વિશે વાત કરવાની જરૂર પડી.
આનંદ: મ્યુચ્યુઅલ ફંડ શું છે?
રિધિમા:આ પૈસાનું એક મોટું સાધન છે. અને ઘણા લોકો તેમાં પૈસા ઇન્વેસ્ટ કરે છે. તે રોકડ કંપનીઓ, બોન્ડ્સ વગેરેમાં શેર જેવી વસ્તુઓમાં કામ કરવા માટે મૂકવામાં આવે છે. સત્ય એ છે કે તમારી પાસે સીધા શેર નથી. તેના બદલે તમે ફંડમાં "યુનિટ્સ" ખરીદો છો.
આનંદ: તે કંપનીમાં શેર ખરીદવાથી કેવી રીતે અલગ છે?
રિધિમા:“નિષ્ણાતો મ્યુચ્યુઅલ ફંડમાં તમારા પૈસાને મેનેજ કરે છે. SEBI એ સરકારી સંસ્થા છે જે આ નિષ્ણાતો પર નજર રાખે છે. આ તમારા પૈસાને સુરક્ષિત રાખે છે..”
"ભંડોળ" શું છે?
સરેરાશ વ્યક્તિ ફંડ દ્વારા રોકાણ કરી શકે તેવી સૌથી સરળ રીતોમાંથી એક છે. તમારે શેર અને બોન્ડ પસંદ કરવાની જરૂર નથી. અન્ય કોઈ તમારા માટે તે કરે છે. પરંતુ યાદ રાખો કે જ્યારે તમે ફંડ ખરીદો છો ત્યારે તમે ખરેખર ઇન્ફોસિસ અથવા રિલાયન્સ અથવા HDFC બેંક જેવા શેર ખરીદતા નથી. તમારી પાસે ફંડના એકમો છે. તે એકમો તમને જણાવે છે કે તમારા પાઈનો હિસ્સો શું છે. જો ફંડનું રોકાણ સારું હોય, તો તમે પૈસા કમાવો છો. જો તેઓ ખરાબ કરે તો તમે પૈસા ગુમાવો છો. લાભ અને નુકસાન તમામ રોકાણકારો દ્વારા વહન કરવામાં આવે છે.
મ્યુચ્યુઅલ ફંડ કોણ ચલાવે છે?
મ્યુચ્યુઅલ ફંડને પ્રોફેશનલ ફંડ મેનેજર્સ દ્વારા મેનેજ કરવામાં આવે છે. તેઓ માર્કેટને નજીકથી જોઈ રહ્યા છે. તેઓ તે છે જે ખરીદી અને વેચાણને નિયંત્રિત કરે છે. ઉદાહરણ તરીકે, ફંડ મેનેજરને એવું લાગે છે કે ભારતીય IT કંપનીઓ સારી રીતે કામ કરશે. તેઓ ઇન્ફોસિસ, ટીસીએસના શેર ખરીદી શકે છે. જો બજાર જોખમી દેખાય તો તેઓ સરકારી બોન્ડ્સ જેવા સલામત રોકાણમાં રોકાણ કરી શકે છે. જે દબાણને દૂર કરે છે. તમારે તમારી જાતને બજાર પર રહેવાની જરૂર નથી, જે દરરોજ તે કૉલ્સ કરે છે.
ભારતમાં મ્યુચ્યુઅલ ફંડ કોણ ચલાવે છે?
મ્યુચ્યુઅલ ફંડનું નિયમન સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઓફ ઇન્ડિયા (SEBI) દ્વારા કરવામાં આવે છે, SEBI ઇન્વેસ્ટર સુરક્ષા માટે નિયમો બનાવે છે તેઓ કેવી રીતે રોકાણ કરે છે, તેઓ કેવી રીતે પૈસા કમાવે છે તે વિશે પારદર્શક રહેવાની જરૂર છે. જાણવાની બીજી બાબત એ છે કે ફંડ એકમોની માલિકી કંપનીના શેરોની માલિકી જેવી નથી. જો તમે શેર ધરાવો છો, તો કંપનીના સંચાલનમાં તમારી પાસે અધિકાર છે. જો તમારી પાસે ફંડ યુનિટ છે, તો તમને વોટ મળશે નહીં. પરંતુ તમને કંઈક બીજું મળે છે. તમારા પૈસા માત્ર એક જ નહીં, ઘણા રોકાણોમાં ફેલાયેલ છે. ઇક્વિટી મ્યુચ્યુઅલ ફંડ એક જ સમયે બેંકિંગ, IT અને ફાર્મા સેક્ટરની કંપનીઓના શેરમાં રોકાણ કરી શકે છે. જો એક સેક્ટર નીચે જાય તો અન્ય લોકો લોડ શેર કરવામાં મદદ કરી શકે છે.
વધુ સુરક્ષા ઈચ્છો છો?
લિક્વિડ ફંડમાં ઇન્વેસ્ટ કરો. તે તમારા પૈસાને ટૂંકા ગાળાના ઓછા રિસ્ક રોકાણો જેમ કે ટ્રેઝરી બિલમાં મૂકે છે. તમે સમૃદ્ધ નહીં થશો, પરંતુ તમારા પૈસા શેરબજાર કરતાં સલામત છે અને એક સરળ બચત એકાઉન્ટ કરતાં વધુ કમાવાની સંભાવના છે.
મ્યુચ્યુઅલ ફંડના લાભો
- તેઓ ઘણા રોકાણકારોને તેમના પૈસા એકત્રિત કરવા દે છે
- તેઓ પ્રશિક્ષિત વ્યાવસાયિકો દ્વારા ચલાવવામાં આવે છે
- તેમને SEBI દ્વારા સખત રીતે નિયંત્રિત કરવામાં આવે છે.
- તમારા પૈસાને ડાઇવર્સિફાય કરો, તમારા બધા પૈસા એક જ જગ્યાએ રોકાણ કરશો નહીં
અને, તે સુરક્ષા અને સરળતાને કારણે, મ્યુચ્યુઅલ ફંડ નવા અને અનુભવી ઇન્વેસ્ટર માટે આવી સારી પસંદગી છે. તેઓ તમને પોતાને બધા કામ કર્યા વિના સ્ટૉક માર્કેટમાં રોકાણ કરવાની મંજૂરી આપે છે.
આનંદ: તો તેઓ વાસ્તવમાં અહીં મ્યુચ્યુઅલ ફંડનું માળખું કેવી રીતે બનાવી શકે છે?
રિધિમા: ત્રણ મોટા ભાગો છે,
- પ્રાયોજક વ્યક્તિ અથવા કંપની કે જે ફંડ સેટ કરે છે.
- ટ્રસ્ટીઓ-તેઓ ફંડનું સંચાલન કરે છે અને સેબીને રિપોર્ટ કરે છે.
- એસેટ મેનેજમેન્ટ કંપની (AMC) – ટીમ જે મેનેજર્સ અને વિશ્લેષકોની સહાય સાથે રોજિંદા ફંડનું સંચાલન કરે છે.
આનંદ: તેથી AMC એ કંપની છે જે તમારા પૈસા લે છે અને તેને રોકાણમાં મૂકે છે
રિધિમા: “હા. "એએમસી રોકાણના નિર્ણયો લે છે. તેઓ એવા નિયમો છે જે આપણા જેવા લોકો ફંડમાં મૂકે છે તે પૈસાને નિયંત્રિત કરે છે.
1.2. મ્યુચ્યુઅલ ફંડ: ભારતમાં માળખું

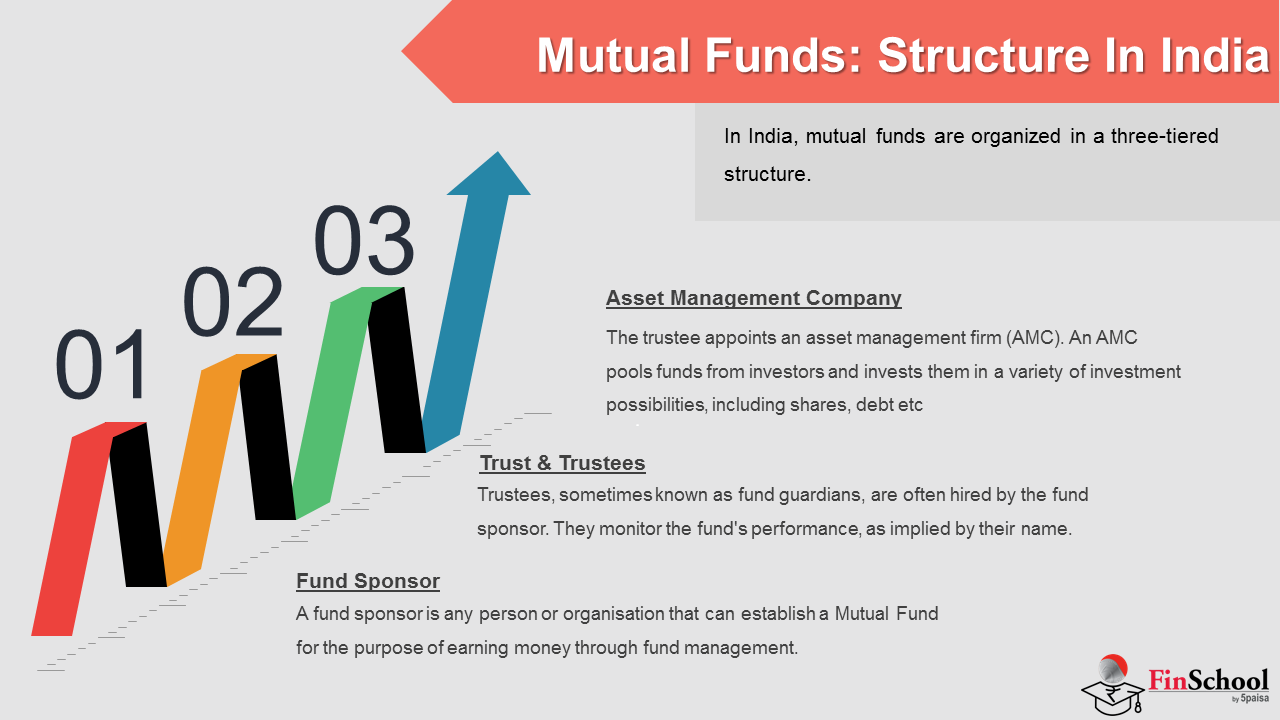
ભારતમાં મ્યુચ્યુઅલ ફંડ ત્રણ સ્તરીય સિસ્ટમ પર આધારિત છે. આ સિસ્ટમ એવા લોકો માટે વસ્તુઓ સ્પષ્ટ અને સુરક્ષિત રાખવામાં મદદ કરવા માટે છે જેઓ તેમના પૈસા ભંડોળમાં મૂકે છે. આ સિસ્ટમ માટેના નિયમો સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઑફ ઇન્ડિયા અથવા સેબી દ્વારા 1996 માં બનાવવામાં આવ્યા હતા. આજે પણ સેબી મ્યુચ્યુઅલ ફંડની સ્થાપના અને સંચાલન પર દેખરેખ અને નિયંત્રણ કરે છે.
આ સિસ્ટમમાં ત્રણ મુખ્ય ભાગોનો સમાવેશ થાય છે: ફંડ સ્પોન્સર બોર્ડ ઓફ ટ્રસ્ટીઝ એસેટ મેનેજમેન્ટ કંપની (AMC) દરેક બીટીનું સ્થાન છે. એકસાથે, તેઓ લોકોના પૈસાને સુરક્ષિત કરવા અને ખાતરી કરવા માટે કામ કરે છે કે મ્યુચ્યુઅલ ફંડ નૈતિક રીતે ચલાવવામાં આવે છે.
ભારતમાં મ્યુચ્યુઅલ ફંડ ત્રણ સ્તરીય સિસ્ટમ પર આધારિત છે. આ સિસ્ટમનો હેતુ ફંડ રોકાણકારો માટે સ્પષ્ટ અને સુરક્ષિત વાતાવરણ પ્રદાન કરવાનો છે. આ સિસ્ટમ માટેના નિયમો સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઓફ ઇન્ડિયા અથવા SEBI દ્વારા 1996 માં ઘડવામાં આવ્યા હતા. સેબી હજુ પણ મ્યુચ્યુઅલ ફંડ કેવી રીતે બનાવવામાં આવે છે અને આજે કેવી રીતે મેનેજ કરવામાં આવે છે તેના પર નજર રાખે છે અને તેને નિયંત્રિત કરે છે.
આ સિસ્ટમના ત્રણ મુખ્ય ભાગો છે:
-
ફંડ પ્રાયોજક
-
ટ્રસ્ટીઓ
-
એસેટ મેનેજમેન્ટ કંપની (AMC)
દરેક ભાગની પોતાની નોકરી છે. એકસાથે, તેઓ સુનિશ્ચિત કરે છે કે લોકોના પૈસા સુરક્ષિત રીતે સંભાળવામાં આવે છે અને મ્યુચ્યુઅલ ફંડ પ્રમાણિક રીતે ચલાવવામાં આવે છે.
-
ફંડ પ્રાયોજક
ફંડ પ્રાયોજકને મ્યુચ્યુઅલ ફંડના માતાપિતા તરીકે ઓળખવામાં આવી શકે છે, કારણ કે તે/તેણી તે છે જે યોજનાના વિચાર સાથે આવે છે અને તેને બજારમાં લોન્ચ કરે છે. સેબી પ્રાયોજક બનવા માટે પાત્રતાના માપદંડ સંબંધિત કેટલીક માર્ગદર્શિકા નિર્ધારિત કરે છે. આમાંના કેટલાક નીચે જણાવ્યા મુજબ છે: પ્રાયોજક છેલ્લા પાંચ વર્ષથી ફાઇનાન્સ અથવા બિઝનેસ ક્ષેત્રમાં હોવું આવશ્યક છે. તેમની પાસે પૂરતું ફંડ અને નેટવર્થ હોવું આવશ્યક છે. સ્પોન્સર પાસે એસેટ મેનેજમેન્ટ કંપનીના (AMC) શેરોનો નોંધપાત્ર ભાગ હોવો આવશ્યક છે. ઉદાહરણ તરીકે, SBI મ્યુચ્યુઅલ ફંડ એ સ્ટેટ બેંક ઑફ ઇન્ડિયાનું મગજ છે. ICICI બેંકે પ્રુડેન્શિયલ મ્યુચ્યુઅલ ફંડ લોન્ચ કરવા માટે પ્રુડેન્શિયલ પીએલસી સાથે જોડાણ કર્યું છે. એ નોંધવું જોઈએ કે પ્રાયોજક સંપૂર્ણ યોજનાને પોતાની રીતે મેનેજ કરી શકતા નથી. તેને/તેણીને કાયદા દ્વારા ટ્રસ્ટ બનાવવા અને ટ્રસ્ટીની નિમણૂક કરવાની જરૂર છે, જે સુનિશ્ચિત કરશે કે તમામ નિયમોનું પાલન કરવામાં આવે છે અને રોકાણકારોના હિતોને પ્રાથમિકતા આપવામાં આવે છે.
-
ટ્રસ્ટીઓ
આ રોકાણકારોના હિતોના રક્ષક છે. ટ્રસ્ટીની નિમણૂક પ્રાયોજક દ્વારા કરવામાં આવે છે, પરંતુ તેઓ સ્વતંત્ર રીતે કામ કરે છે, રોકાણકારોના હિતમાં છે, પ્રાયોજક નહીં. ટ્રસ્ટીની જવાબદારીઓમાં શામેલ છે: એએમસીના પ્રદર્શન અને પ્રવૃત્તિઓ પર સતત તપાસ રાખવી. ખાતરી કરવી કે તે તમામ નિયમો અને નિયમનોનું પાલન કરે છે. જાહેર જનતાને પ્રસ્તુત કરતા પહેલાં બોર્ડને પ્રસ્તુત કરેલી નવી યોજનાઓને મંજૂરી આપવી. તેઓએ દર છ મહિને મ્યુચ્યુઅલ ફંડના પ્રદર્શન અંગે સેબીને રિપોર્ટ પણ સબમિટ કરવો પડશે. ઉદાહરણ તરીકે, એચડીએફસી મ્યુચ્યુઅલ ફંડમાં એક ટ્રસ્ટી કંપની છે જે સંપૂર્ણપણે દેખરેખ રાખે છે કે એએમસી પ્રમાણિક અને નૈતિક રીતે કાર્યરત છે. તેમને ખાતરી કરવી પડશે કે બધું કોઈ અડચણ વિના સરળતાથી ચાલે છે, ટ્રસ્ટી કંપનીઓની સેબી દ્વારા ખૂબ દેખરેખ રાખવામાં આવે છે. જો તેમની કામગીરી અસંતોષકારક હોય, તો તેમને વધુ કામગીરી કરવાથી દંડ અથવા પ્રતિબંધિત કરી શકાય છે.
-
એસેટ મેનેજમેન્ટ કંપની (AMC)
આ કંપની મ્યુચ્યુઅલ ફંડ સ્કીમની દૈનિક કામગીરી માટે જવાબદાર છે. એએમસીને ટ્રસ્ટીઓ દ્વારા નિયુક્ત અને સંચાલિત કરવામાં આવે છે. એએમસી ફંડના તમામ પાસાઓ અને કામગીરીની દેખરેખ રાખે છે, જેમાં મહત્વપૂર્ણ ઇન્વેસ્ટમેન્ટ નિર્ણયો લેવામાં આવે છે. ઉદાહરણ તરીકે, તેઓ નક્કી કરે છે કે રોકાણકારોના પૈસા ક્યાં અને કેવી રીતે મૂકવામાં આવશે. યોજનાની તમામ પ્રમોશનલ પ્રવૃત્તિઓ અને જાહેરાતોને પણ તેમના દ્વારા સંભાળવામાં આવે છે. વધુમાં, રોકાણકારોની ફરિયાદો અને પ્રશ્નોનું સમાધાન એએમસી દ્વારા કરવામાં આવે છે. તેમના કાર્યો કાર્યક્ષમ રીતે કરવા માટે, નિષ્ણાતોની ટીમ એએમસી દ્વારા કાર્યરત છે, જેમાં ફંડ મેનેજર્સ, સંશોધકો અને કાનૂની સલાહકારો શામેલ છે. ઉદાહરણ તરીકે, Nippon ઇન્ડિયા એસેટ મેનેજમેન્ટ કંપની મ્યુચ્યુઅલ ફંડની વિશાળ શ્રેણીનું સંચાલન કરે છે. તેમની કેટલીક યોજનાઓ બ્લૂચિપ શેરોમાં રોકાણ કરે છે, જેમ કે Infosys અને રિલાયન્સ, જ્યારે અન્ય સરકારી સિક્યોરિટીઝ પર ધ્યાન કેન્દ્રિત કરે છે.
એસેટ મેનેજમેન્ટ કંપનીની જવાબદારીઓ:
-
એએમસી એક ઇન્વેસ્ટમેન્ટ પૉલિસી બનાવે છે જે ફંડ વિવિધ બજાર પરિબળોને ધ્યાનમાં લીધા પછી અનુસરશે.
-
તેઓ નફાકારક રોકાણ નિર્ણયો લેવા માટે નિયમિતપણે બજારની સ્થિતિઓનું વિશ્લેષણ કરે છે. તેઓ નવી મ્યુચ્યુઅલ ફંડ યોજનાઓની ડિઝાઇન અને માર્કેટ કરે છે.
એસેટ મેનેજમેન્ટ કંપનીમાં મુખ્ય કર્મચારીઓ:
- ચીફ ઇન્વેસ્ટમેન્ટ ઓફિસર (CIO)- તે/તેણી AMC ની ઇન્વેસ્ટમેન્ટ વ્યૂહરચનાઓ અને નીતિઓ બનાવે છે અને ડિઝાઇન કરે છે.
- ફંડ મેનેજર્સ-આ લોકો મ્યુચ્યુઅલ ફંડની સ્કીમ અથવા પોર્ટફોલિયોનું સંચાલન કરે છે.
- વિશ્લેષકો– જેમ કે નામ સૂચવે છે, વિશ્લેષકો કોઈપણ ઇન્વેસ્ટમેન્ટ નિર્ણયો લેતા પહેલાં બજાર અને કંપનીઓનું વિશ્લેષણ અને સંશોધન કરે છે.
- ડીલરો- ડીલર્સ તે છે જેઓ કાર્યવાહી કરે છે, એટલે કે, સ્ટૉક ખરીદો/વેચો. મુખ્ય માર્કેટિંગ અધિકારી અને સેલ્સ ટીમ- તેઓ પ્રમોશન અને માર્કેટિંગ સ્કીમ માટે જવાબદાર છે.
આનંદ: શું મ્યુચ્યુઅલ ફંડના કામમાં કોઈ અન્ય પાર્ટી શામેલ છે?
રિદ્ધિમા: હા, અમે ચર્ચા કરી હતી તે સિવાય અન્ય કેટલીક સંસ્થાઓ છે:
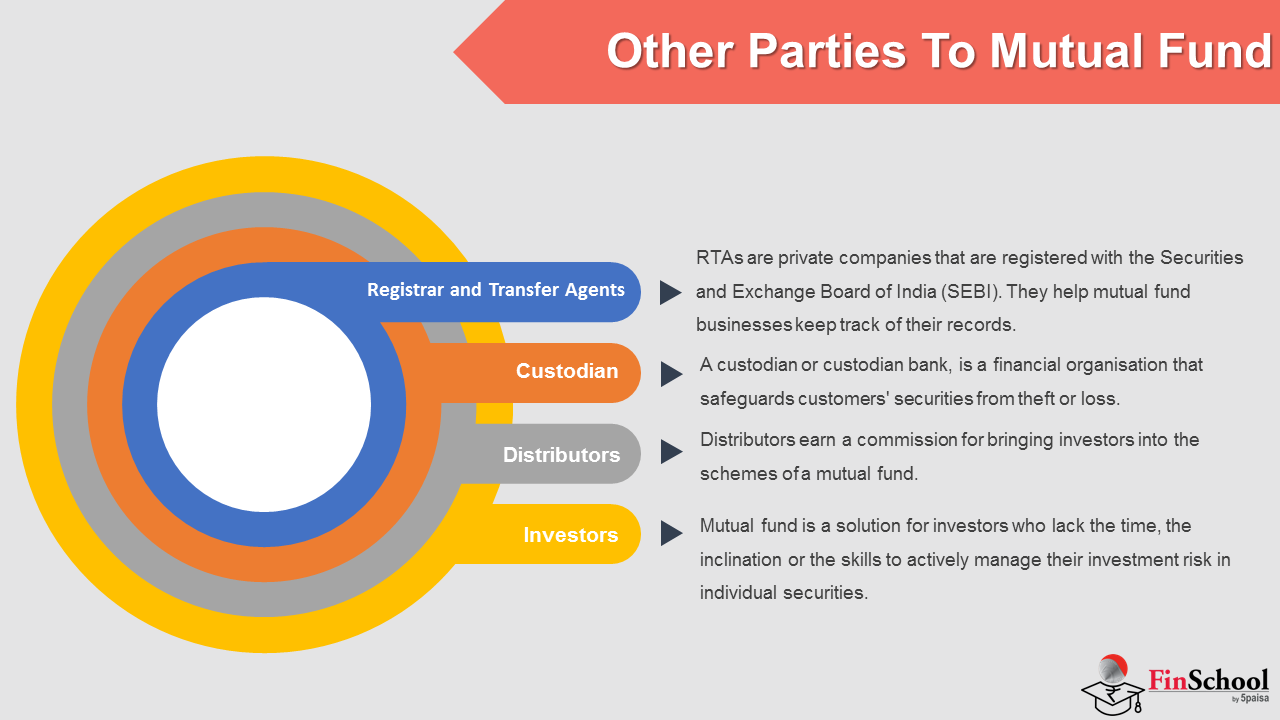
- રોકાણકારો- આ તમારા અને મારા જેવા સામાન્ય લોકો છે જે મ્યુચ્યુઅલ ફંડમાં રોકાણ કરે છે.
- વિતરક- વિતરકો એવા લોકો છે જે રોકાણકારોને કોઈ ચોક્કસ સ્કીમમાં મદદ કરે છે.
- રજિસ્ટ્રાર અને ટ્રાન્સફર એજન્ટ (આરટીએ) - તેઓ તમામ રોકાણકારોનો ડેટાબેઝ અને તેમના રોકાણ સંબંધિત મુખ્ય માહિતી જાળવી રાખે છે.
- કસ્ટોડિયન- તેઓ રોકાણકારોની તમામ સંપત્તિઓને સુરક્ષિત કરે છે.
મ્યુચ્યુઅલ ફંડમાં 1.3 અન્ય પક્ષો

જ્યારે આપણે ભારતમાં ફંડ વિશે વાત કરીએ છીએ ત્યારે તે માત્ર સ્પોન્સર, ટ્રસ્ટી અને એસેટ મેનેજમેન્ટ કંપની નથી જે ભૂમિકા ભજવે છે. અન્ય સંસ્થાઓ છે જે સંપૂર્ણ પ્રક્રિયાને ચાલુ રાખે છે અને જે રોકાણકારોને તેમના પૈસા મેળવવામાં, તેને ટ્રૅક કરવામાં અને સુરક્ષિત કરવામાં મદદ કરે છે. ચાલો તેમને વાસ્તવિક વિશ્વના ઉદાહરણો સાથે સંક્ષિપ્તમાં જોઈએ.
રોકાણકારો
રોકાણકારો મ્યુચ્યુઅલ ફંડ ઉદ્યોગની કરોડરજ્જુ છે. રોકાણકારોને તેમની જોખમની ક્ષમતાના આધારે વ્યાપક રીતે બે જૂથોમાં વર્ગીકૃત કરી શકાય છે, જેઓ તેમના પૈસા સુરક્ષિત અને સલામત સાધનોમાં મૂકવા માંગે છે અને જેઓ ઉચ્ચ વળતર આપવા માટે ગણતરી કરેલા જોખમો લેવા માંગે છે. મ્યુચ્યુઅલ ફંડ્સ એવા રોકાણકારોની પ્રથમ શ્રેણી માટે આદર્શ છે જેમની પાસે શેરો અથવા બોન્ડ્સ ખરીદવા અને વેચવા માટે કેવી રીતે અથવા સમય નથી. ઉદાહરણ તરીકે, મુંબઈના શહેરી ખરીદદારો શેરબજારને ટ્રેક કરવા માટે પોતાનો સમય ફાળવી ન શકે; તેના બદલે તેઓ પોતાની બચત મ્યુચ્યુઅલ ફંડ સ્કીમમાં મૂકશે, જે બદલામાં Infosys, Tata કન્સલ્ટન્સી સર્વિસિસ, રિલાયન્સ વગેરે જેવી કંપનીઓના ઇક્વિટી શેરમાં નાણાં રોકશે. અને તેના માટે રિટર્ન જનરેટ કરો. આ રીતે, મ્યુચ્યુઅલ ફંડ બેંક ફિક્સ્ડ ડિપોઝિટમાં નિષ્ક્રિય રહેવાને બદલે તેમની સંપત્તિ વધારે છે.
વિતરકો
વિતરકો એવા એજન્ટ છે જે રોકાણકારો અને મ્યુચ્યુઅલ ફંડ વચ્ચે જોડાણની સુવિધા આપે છે. તેઓ સંભવિત રોકાણકારોને મ્યુચ્યુઅલ ફંડ સ્કીમમાં લાવવા માટે કમિશન મેળવે છે. NJ ઇન્ડિયા ઇન્વેસ્ટ અથવા HDFC બેંક જેવી બેંકોના આ વિતરકો સંપૂર્ણ ભારતમાં પહોંચે છે જ્યારે નાના પ્રાદેશિક સ્તરના વિતરકો બજાર પર ધ્યાન કેન્દ્રિત કરે છે. નગરોમાં સ્વતંત્ર ફાઇનાન્શિયલ સલાહકારો પણ મ્યુચ્યુઅલ ફંડ વિશે જાગૃતિ પેદા કરવામાં યોગદાન આપે છે. તે વિતરકોની પહોંચ છે જે રોકાણકારો સુધી પહોંચવાની મ્યુચ્યુઅલ ફંડની ક્ષમતા નક્કી કરે છે.
રજિસ્ટ્રાર અને ટ્રાન્સફર એજન્ટ
રજિસ્ટ્રાર અને ટ્રાન્સફર એજન્ટ સર્વિસ પ્રદાતાઓ છે જે તમામ ટ્રાન્ઝૅક્શન અને તમામ રોકાણકારોની વિગતોનો રેકોર્ડ રાખે છે. ભારતમાં ટોચના બે રજિસ્ટ્રાર અને ટ્રાન્સફર એજન્ટ કમ્પ્યુટર એજ મેનેજમેન્ટ સેવાઓ અને કેફિન ટેક્નોલોજીસ છે. તેઓ રોકાણકારોને વિવિધ મ્યુચ્યુઅલ ફંડ સ્કીમમાં તેમના તમામ હોલ્ડિંગ્સ જોવા માટે એક જ પોર્ટલ ઑફર કરે છે. ઉદાહરણ તરીકે, જો કોઈ ઇન્વેસ્ટર પાસે SBI મ્યુચ્યુઅલ ફંડ તેમજ ICICI પ્રુડેન્શિયલ મ્યુચ્યુઅલ ફંડમાં સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન હોય તો તે કોમ્પ્યુટર એજ મેનેજમેન્ટ સર્વિસીસ દ્વારા તેની હોલ્ડિંગ જોઈ શકે છે. તેઓ બેંક મેન્ડેટમાં ફેરફાર અથવા ઍડ્રેસમાં ફેરફાર જેવા ફેરફારોને પણ મેનેજ કરે છે અને તેમના ઑનલાઇન પોર્ટલ અને એપ દ્વારા રોકાણકારોને તેમના મ્યુચ્યુઅલ ફંડ હોલ્ડિંગ્સ સંબંધિત તમામ જરૂરી માહિતી સરળતાથી એક જ જગ્યાએ મેળવવામાં મદદ કરે છે.
કસ્ટોડિયન
મ્યુચ્યુઅલ ફંડ કસ્ટોડિયન દ્વારા સિક્યોરિટીઝ ખરીદે છે જે આ ફંડને ભૌતિક રીતે અથવા બોન્ડ્સના કિસ્સામાં ઇલેક્ટ્રોનિક રીતે કસ્ટડીમાં રાખે છે. ભારતમાં HDFC બેંક અને સિટીબેંક જેવા કસ્ટોડિયન આ સેવાઓ ફંડ અને સેટલ ટ્રેડ ડિવિડન્ડ એકત્રિત કરવા અને સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઑફ ઇન્ડિયાના નિયમોનું પાલન સુનિશ્ચિત કરવા માટે ઑફર કરે છે. મહત્વપૂર્ણ રીતે હિતોના સંઘર્ષને રોકવા માટે સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઑફ ઇન્ડિયા સુનિશ્ચિત કરે છે કે પ્રાયોજક સાથે નજીકથી જોડાયેલા કસ્ટોડિયન મ્યુચ્યુઅલ ફંડનું પ્રતિનિધિત્વ કરી શકતા નથી. આ વિવિધ પ્લેયર્સ રોકાણકારો, વિતરકો, રજિસ્ટ્રાર અને ટ્રાન્સફર એજન્ટો અને કસ્ટોડિયન્સ ઇકોસિસ્ટમ બનાવે છે જે મ્યુચ્યુઅલ ફંડ ઉદ્યોગને પારદર્શક કાર્યક્ષમ અને વિશ્વસનીય તરીકે સક્ષમ બનાવે છે. આ અલગ-અલગ મધ્યસ્થીઓ વગર મ્યુચ્યુઅલ ફંડ ઉદ્યોગ આજે જે છે તે નથી.
આનંદ: મારે ફંડમાં રોકાણ શા માટે પસંદ કરવું જોઈએ?
રિધિમા: મ્યુચ્યુઅલ ફંડ એક પસંદગી છે કારણ કે તેઓ સમજવામાં સરળ છે, પસંદ કરવા માટે વિવિધ વિકલ્પો પ્રદાન કરે છે, વિવિધ કંપનીઓમાં જોખમમાં વિવિધતા લાવે છે અને વ્યાવસાયિક રીતે સંચાલિત થાય છે.
આનંદ: શું મારા જેવા નાના રોકાણકારો પણ ફંડમાં રોકાણ કરવાનું શરૂ કરી શકે છે?
રિધિમા: અલબત્ત તમે ઇક્વિટી ફંડમાં દર મહિને ₹2,000 જેવી નાની રકમ સાથે મ્યુચ્યુઅલ ફંડમાં ઇન્વેસ્ટ કરવાનું શરૂ કરી શકો છો.
મ્યુચ્યુઅલ ફંડના 1.4 ફાયદાઓ

જ્યારે આપણે ભંડોળના ફાયદાઓ વિશે વિચારીએ છીએ ત્યારે આપણે તેમને સરળ રીતે સમજી શકીએ છીએ.
મ્યુચ્યુઅલ ફંડને સમજવામાં સરળ છે. તમારે ફંડમાં રોકાણ કરવા માટે માર્કેટમાં નિષ્ણાત હોવાની જરૂર નથી. તમારે માત્ર એક મ્યુચ્યુઅલ ફંડ સ્કીમ પસંદ કરવી પડશે જે તમે જે ઈચ્છો છો તેની સાથે મેળ ખાય છે. ટૅક્સ સેવિંગ ELSS ફંડ અથવા સંતુલિત હાઇબ્રિડ ફંડની જેમ. પછી મ્યુચ્યુઅલ ફંડ મેનેજર્સ તમામ બાબતોની કાળજી લે છે. ઉદાહરણ તરીકે, એક યુવાન વ્યક્તિ કે જેણે હમણાં જ પુણેમાં કામ કરવાનું શરૂ કર્યું છે, તે દર મહિને ₹2,000 ની નાની રકમ સાથે ઇક્વિટી ફંડમાં રોકાણ શરૂ કરી શકે છે. તેને કઈ શેરો ખરીદવા અથવા વેચવાની ચિંતા કરવાની જરૂર નથી.
મ્યુચ્યુઅલ ફંડ તમને ઘણી પસંદગીઓ આપે છે. દરેક પ્રકારના ઇન્વેસ્ટર માટે મ્યુચ્યુઅલ ફંડ સ્કીમ છે. જો તમે ઈચ્છો છો કે તમારા પૈસા સુરક્ષિત અને સરળતાથી ઉપલબ્ધ હોય તો તમે મ્યુચ્યુઅલ ફંડમાં રોકાણ કરી શકો છો. જો તમે ઈચ્છો છો કે સમય જતાં તમારા પૈસા વધવા જોઈએ તો તમે ઇક્વિટી મ્યુચ્યુઅલ ફંડમાં રોકાણ કરી શકો છો. ઉદાહરણ તરીકે જે લોકો નિવૃત્ત થયા છે તેઓ ઘણીવાર ડેબ્ટ ફંડમાં રોકાણ કરવા માંગે છે કારણ કે તેઓ સ્થિર ઇન્કમ આપે છે. યુવાન લોકો નિફ્ટી 50 ને ટ્રૅક કરતા ઇન્ડેક્સ ફંડમાં રોકાણ કરવા પસંદ કરી શકે છે. આનો અર્થ એ છે કે તમે જોખમો લેવા માંગો છો કે નહીં તે તમારા માટે મ્યુચ્યુઅલ ફંડ સ્કીમ છે.
મ્યુચ્યુઅલ ફંડ તમારા પૈસાને રોકાણમાં પણ ફેલાવે છે. આ મ્યુચ્યુઅલ ફંડના ફાયદાઓમાંથી એક છે. તમારા બધા પૈસા એક કંપનીના શેરમાં મૂકવા માટે મ્યુચ્યુઅલ ફંડ વિવિધ ક્ષેત્રોમાં ઘણી કંપનીઓમાં રોકાણ કરે છે. ઉદાહરણ તરીકે ઇક્વિટી મ્યુચ્યુઅલ ફંડ Infosys, HDFC બેંક, હિન્દુસ્તાન યુનિલિવર અને સન ફાર્મા જેવી કંપનીઓના શેરમાં રોકાણ કરી શકે છે. આ રીતે જો એક સેક્ટર બીજા સેક્ટરમાં સારો નફો ન કરે તો તે તેને સંતુલિત કરી શકે છે. ફંડ મેનેજ કરતા લોકો પ્રોફેશનલ છે. તેઓ સંશોધનના આધારે નિર્ણયો લે છે. ઉદાહરણ તરીકે, જ્યારે દેશોમાં ઇન્ટરેસ્ટ દરો વધે છે, ત્યારે ડેટ મ્યુચ્યુઅલ ફંડ મેનેજર બોન્ડ્સમાં રોકાણ કરી શકે છે જે રિસ્ક ઘટાડવા માટે ટૂંક સમયમાં પરિપક્વ થાય છે. આ પ્રકારનું મેનેજમેન્ટ વ્યક્તિગત રોકાણકારો માટે પોતાના પર કરવું મુશ્કેલ છે.
ટૂંકમાં મ્યુચ્યુઅલ ફંડ સરળ છે, જે તમને રોકાણમાં તમારા પૈસાને ફેલાવવા માટે ઘણી પસંદગીઓ આપે છે અને વ્યાવસાયિકો દ્વારા સંચાલિત કરવામાં આવે છે. આ મ્યુચ્યુઅલ ફંડને ભારતમાં લોકો માટે સમય જતાં તેમની સંપત્તિ વધારવાની એક રીત બનાવે છે
આનંદ: મેં જાહેરાતો જોઈ છે કે "મ્યુચ્યુઅલ ફંડ બજારના જોખમને આધિન છે" તેનો અર્થ શું છે?
રિધિમા: તેનો અર્થ એ છે કે જ્યારે તમે ફંડમાં રોકાણ કરો છો ત્યારે જોખમો શામેલ છે જેમ કે:
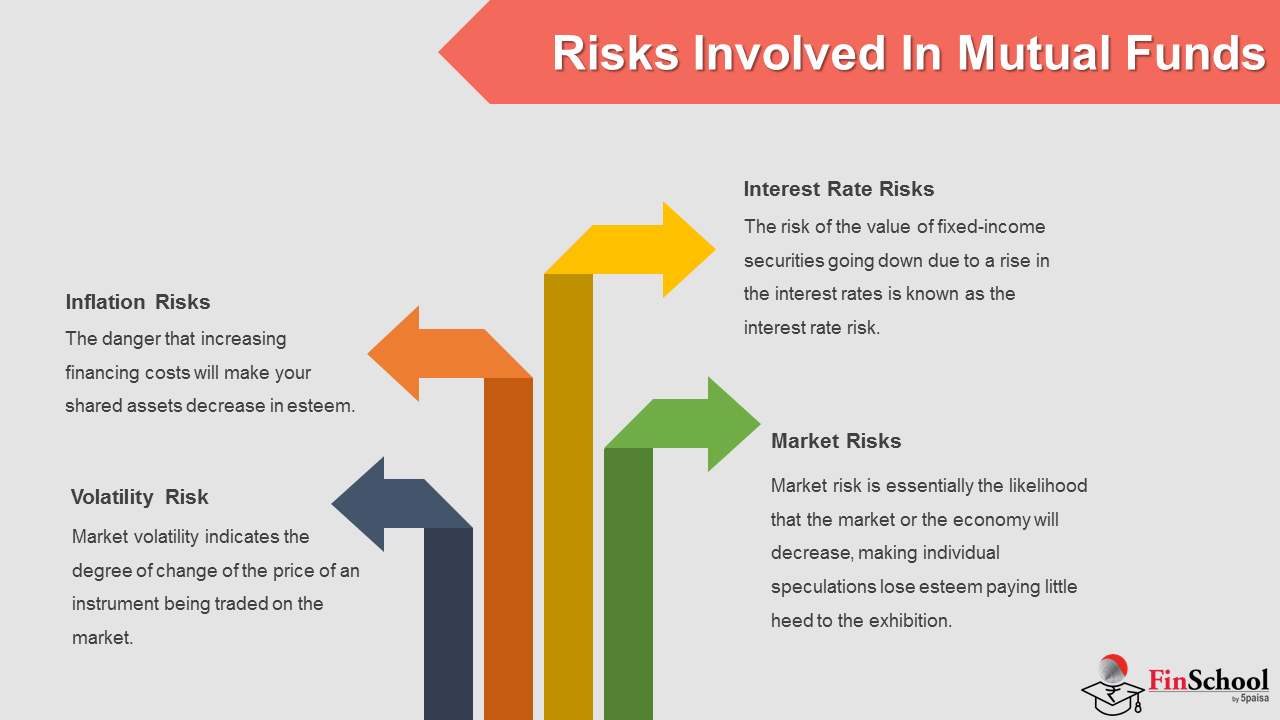
- માર્કેટ રિસ્ક, જે ત્યારે થાય છે જ્યારે અર્થતંત્ર સારી રીતે કામ કરી રહ્યું નથી.
- ફુગાવાનો રિસ્ક, જે ત્યારે થાય છે જ્યારે કિંમતો વધે છે અને તમારા ઇન્વેસ્ટમેન્ટ પર રિટર્નમાં ખાઈ જાય છે.
- વોલેટિલિટી રિસ્ક, જે ત્યારે થાય છે જ્યારે તમારા ઇન્વેસ્ટમેન્ટનું મૂલ્ય વધે છે અને ઘટે છે.
- ઇન્ટરેસ્ટ રેટ રિસ્ક, જે ડેબ્ટ ફંડ્સને અસર કરે છે.
આનંદ: તેથી ફંડમાં રોકાણ કરવું જોખમ-મુક્ત નથી?
રિધિમા: તમારે ફંડમાં તમારા પૈસાનું રોકાણ કરતા પહેલાં શામેલ જોખમોને સમજવાની જરૂર છે.
1.5 મ્યુચ્યુઅલ ફંડમાં શામેલ જોખમો
તે ડિસ્ક્લેમર. મ્યુચ્યુઅલ ફંડ માર્કેટ રિસ્કને આધિન છે. સ્કીમ સંબંધિત તમામ ડૉક્યૂમેન્ટ કાળજીપૂર્વક વાંચો..”. જાહેરાતોમાં એક લાઇન કરતાં વધુ છે. આ એક યાદ અપાવે છે કે જ્યારે મ્યુચ્યુઅલ ફંડ રોકાણ કરવાનો એક માર્ગ હોઈ શકે છે, ત્યારે તે સંપૂર્ણપણે સુરક્ષિત નથી. ચાલો નવા ઉદાહરણો સાથે સરળ શબ્દોમાં જોખમોના પ્રકારો જોઈએ.
માર્કેટ રિસ્ક
બજારનું રિસ્ક એ રિસ્ક છે જ્યાં જો અર્થતંત્ર વધુ ખરાબ થાય અથવા શેરબજારમાં તમારા મ્યુચ્યુઅલ ફંડ એકમોના મૂલ્યમાં ઘટાડો થાય તો પણ ફંડમાં કંપનીઓ ઠીક હોય તો પણ ઘટાડો થશે. ઉદાહરણ તરીકે 2020 માં કોવિડ-19 મહામારી દરમિયાન ઇન્ફોસિસ અથવા HDFC બેંક જેવી મજબૂત કંપનીઓને પણ તેમના શેરની કિંમતોમાં ઘટાડો જોવા મળ્યો કારણ કે સંપૂર્ણ બજાર દબાણમાં હતું.
મોંઘવારીનું જોખમ
ફુગાવો તમારા રિટર્નને ઘટાડે છે. કલ્પના કરો કે તમારું મ્યુચ્યુઅલ ફંડ તમને એક વર્ષમાં 8% આપે છે પરંતુ જીવનનો ખર્ચ 6% સુધી વધે છે. તમારો વાસ્તવિક લાભ 2 % છે. આ ડેબ્ટ ફંડ માટે ખૂબ જ મહત્વપૂર્ણ છે. ઉદાહરણ તરીકે, જો ઇન્ટરેસ્ટ દરો ડેબ્ટ ફંડમાં હાલના બોન્ડ્સના મૂલ્યમાં વધારો કરે છે જે તમારા વળતરને ઘટાડે છે.
વોલેટિલિટી રિસ્ક
અસ્થિરતા એ કિંમતોમાં ઉતાર-ચઢાવ વિશે છે. તે રોલર કોસ્ટર રાઇડની જેમ છે. કેટલાક લોકો માટે મજા. અન્ય લોકો માટે તણાવપૂર્ણ. ઇક્વિટી ફંડને ઘણીવાર આ જોખમનો સામનો કરવો પડે છે. ઉદાહરણ તરીકે, ટેક સ્ટોક્સ એક ક્વાર્ટરમાં વધી શકે છે. આગળ નીચે જાઓ. જો તમારું ફંડ તે ક્ષેત્રમાં ઘણું રોકાણ કરે છે તો તમારા પોર્ટફોલિયોને તે ફેરફારોથી અસર થશે.
વ્યાજ દરનું જોખમ
આ મુખ્યત્વે બોન્ડ્સ જેવી વસ્તુઓમાં રોકાણ કરનારા ભંડોળને અસર કરે છે. જ્યારે ઇન્ટરેસ્ટ દરો વધે છે, બોન્ડના ભાવમાં ઘટાડો થાય છે. ઉદાહરણ તરીકે, જો રિઝર્વ બેન્ક ઓફ ઇન્ડિયા ઇન્ટરેસ્ટ દરોમાં વધારો કરે છે, તો ડેટ ફંડ્સ જે લાંબા ગાળાની સરકારી સિક્યોરિટીઝ ધરાવે છે તે તેમની કિંમતો ઘટાડી શકે છે.
ટૂંકા મ્યુચ્યુઅલ ફંડમાં તમને વિવિધ અને પ્રોફેશનલ મેનેજમેન્ટ મળે છે. તેઓ બજારો, ફુગાવા, અસ્થિરતા અને ઇન્ટરેસ્ટ દરો સંબંધિત જોખમો પણ ધરાવે છે. ફંડ અને આ જોખમોને સમજવાથી તમને મ્યુચ્યુઅલ ફંડ વિશે વધુ સારી પસંદગીઓ કરવામાં અને વાસ્તવિક અપેક્ષાઓ રાખવામાં મદદ મળે છે.