3.1 માળખાના આધારે

આનંદ: તો મ્યુચ્યુઅલ ફંડ માળખાના સંદર્ભમાં કેવી રીતે કામ કરે છે?
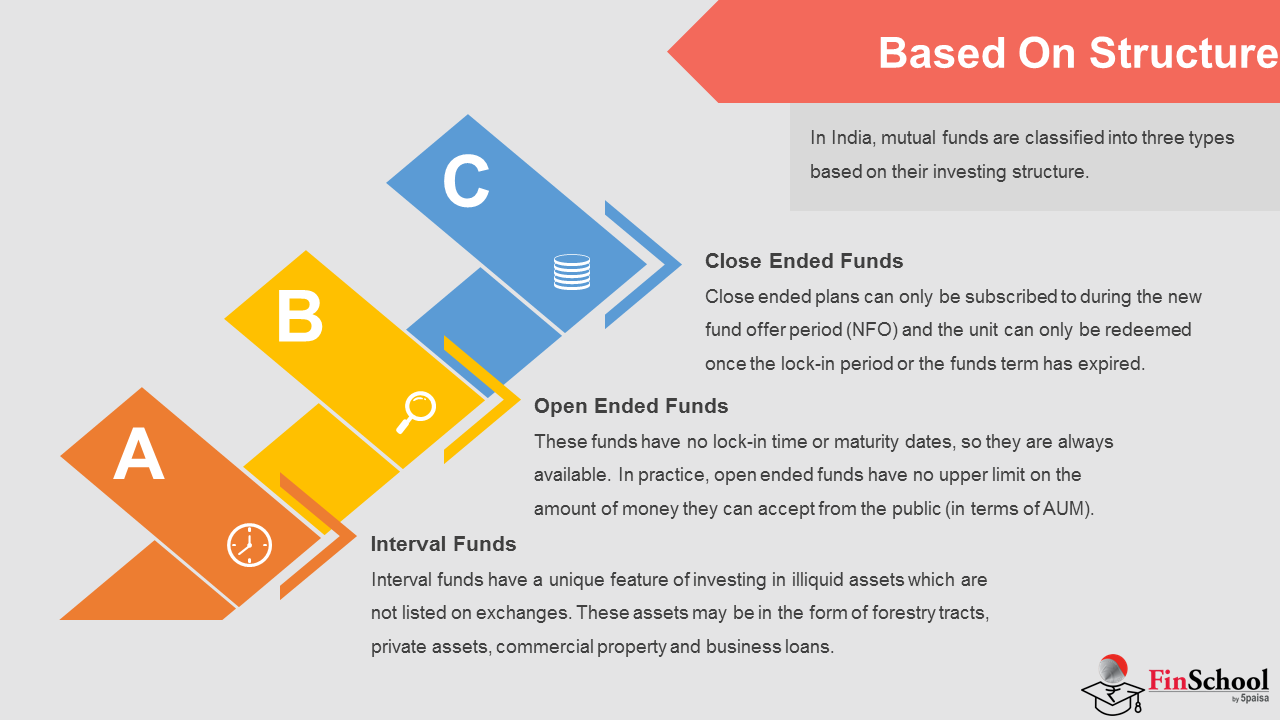
રિધિમા: ત્રણ પ્રકારના ફંડ છે, ક્લોઝ્ડ-એન્ડેડ, ઓપન-એન્ડેડ અને ઇન્ટરવલ ફંડ.
આનંદ: ક્લોઝ્ડ એન્ડેડનો અર્થ શું છે?
રિધિમા: આ એક ક્લોઝ એન્ડેડ ફંડ છે જે તમે માત્ર લૉન્ચ સમયે જ ઇન્વેસ્ટ કરી શકો છો અને પછી તમારે તે મેચ્યોર થાય ત્યાં સુધી રાહ જોવી પડશે. તમે આ ફંડને ટ્રેડ કરી શકો છો કારણ કે તેઓ સ્ટૉક એક્સચેન્જ પર સૂચિબદ્ધ છે.
આનંદ: ઓપન એન્ડેડ ફંડ વિશે શું?
રિધિમા: ઓપન-એન્ડેડ ફંડ હંમેશા સબસ્ક્રિપ્શન માટે ખુલ્લું હોય છે. તમે આમાં પૈસા મૂકી શકો છો. બચત ખાતાની જેમ, જ્યારે પણ તે બહાર કાઢો..”
આનંદ: આ ઇન્ટરવલ ફંડ શું છે?
રિધિમા: અંતરાલ ફંડ દરેક ત્રિમાસિકની જેમ તે સમયે ખોલવામાં આવે છે. તેઓ ઘણીવાર પ્રોપર્ટી જેવી વસ્તુઓમાં રોકાણ કરે છે.
આનંદ: મ્યુચ્યુઅલ ફંડ શું છે?
રિધિમા: ઇક્વિટી મ્યુચ્યુઅલ ફંડ મુખ્યત્વે કંપનીઓના શેરમાં રોકાણ કરે છે. આ ફંડનું મૂલ્ય સ્ટૉકની કિંમતો પર આધારિત છે.
ભારતમાં મ્યુચ્યુઅલ ફંડને વર્ગીકૃત કરવાની સૌથી મોટી રીતોમાંથી એક માળખું દ્વારા છે - મૂળભૂત રીતે રોકાણકારો માટે તેમના પૈસાનું રોકાણ કરવું અથવા તેને બહાર કાઢવું કેટલું સરળ છે. આ આધારે, ફંડને ત્રણ કેટેગરીમાં વર્ગીકૃત કરવામાં આવે છે: ઓપન-એન્ડેડ, ક્લોઝ્ડ-એન્ડેડ અને ઇન્ટરવલ ફંડ. દરેક પાસે તેના પોતાના નિયમો છે, અને જ્યારે તમે જુઓ છો કે રોકાણકારો ખરેખર તેમની સાથે કેવી રીતે વ્યવહાર કરે છે ત્યારે તફાવતો સૌથી વધુ સ્પષ્ટ હોય છે.
ક્લોઝ-એન્ડ ફંડ
ક્લોઝ-એન્ડેડ ફંડ ફિક્સ્ડ ડિપોઝિટ જેવી જ હોય છે, પરંતુ એક મુખ્ય તફાવત સાથે - જ્યારે સ્કીમ પ્રથમ શરૂ કરવામાં આવે ત્યારે જ રોકાણકારો નવી ફંડ ઑફર વિન્ડો દરમિયાન રોકાણ કરી શકે છે. જ્યારે તે વિન્ડો બંધ થાય છે, ત્યારે તમે તમારા પૈસા બહાર મેળવી શકો તે પહેલાં ફંડ મેચ્યોર થવાની રાહ જોઈ રહ્યા છો - જો ફંડમાં પાંચ વર્ષની મુદત હોય, ઉદાહરણ તરીકે, તમારા પૈસા સંપૂર્ણ પાંચ વર્ષ માટે લૉક કરવામાં આવે છે. લિક્વિડિટી માટે, આ યોજનાઓ સ્ટોક એક્સચેન્જો પર સૂચિબદ્ધ છે અને રોકાણકારો આ યોજનાઓમાં એકમો ખરીદી અને વેચી શકે છે જેમ તેઓ કંપનીઓના શેરમાં કરે છે.
આ એકમોની માર્કેટ કિંમત ફંડની નેટ એસેટ વેલ્યૂથી અલગ હોઈ શકે છે અને માંગ અને સામાન્ય માર્કેટ સેન્ટિમેન્ટના આધારે તેમાં વધારો અથવા ઘટાડો થઈ શકે છે. નિર્ણાયક રીતે, એક્સચેન્જ પર યુનિટ ખરીદવા અને વેચવાથી અસ્તિત્વમાંના એકમોની કુલ સંખ્યામાં ફેરફાર થતો નથી. કેટલાક ક્લોઝ-એન્ડેડ ફંડ્સમાં રોકાણકારો માટે વહેલી બહાર નીકળવાની મંજૂરી આપવા માટે સમયાંતરે બાય-બૅક વિન્ડો પણ હોય છે. મેચ્યોરિટી પછી, ફંડ ઓપન-એન્ડેડ ફંડમાં રૂપાંતરિત કરી શકે છે, પરંતુ માત્ર રોકાણકારની મંજૂરી સાથે.
ઓપન-એન્ડેડ ફંડ
તેનાથી વિપરીત, ઓપન-એન્ડેડ ફંડ્સ બચત ખાતાની જેમ છે જે તમે કોઈપણ સમયે મેળવી શકો છો. રોકાણકારો લૉક-ઇન સમયગાળા અથવા રિડમ્પશનની ચોક્કસ તારીખના ભય વિના, તેમની પસંદગીના કોઈપણ સમયે પૈસા ઇન્વેસ્ટ કરવા અથવા ઉપાડવા માટે સ્વતંત્ર છે. આ સુગમતા એ એક કારણ છે કે ભારતમાં ઓપન-એન્ડેડ ફંડ એટલા લોકપ્રિય છે કારણ કે તે સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન દ્વારા નિયમિત ઇન્વેસ્ટમેન્ટ કરવાની પણ મંજૂરી આપે છે. તેઓ ફંડના હોલ્ડિંગ્સના વર્તમાન મૂલ્યના આધારે દૈનિક ધોરણે તેમના એનએવીની ગણતરી કરે છે. ચાલો કહીએ કે તમે આજે ₹5,000 નું રોકાણ કરો છો અને છ મહિના પછી તેને રિડીમ કરવા માંગો છો. તમે સરળતાથી તે કરી શકો છો. આ ફ્લેક્સિબિલિટી એવા રોકાણકારો માટે એક મોટો ડ્રો છે જેઓ તેમના ફાઇનાન્શિયલ ઉદ્દેશોમાં ફેરફાર થતાં ચપળ રહેવા માંગે છે.
ઇન્ટર્વલ ફંડ્સ
ઇન્ટરવલ ફંડ એ ક્લોઝ્ડ-એન્ડ અને ઓપન-એન્ડ ફંડનું હાઇબ્રિડ છે. રોકાણકારો માત્ર ચોક્કસ સમયે, સંભવતઃ ત્રિમાસિક અથવા વાર્ષિક ધોરણે યુનિટ ખરીદી અથવા વેચી શકે છે. ક્લોઝ્ડ-એન્ડેડ ફંડથી વિપરીત, તેમને સ્ટૉક એક્સચેન્જ પર સૂચિબદ્ધ કરવાની જરૂર નથી કારણ કે તેમની પાસે ટ્રાન્ઝૅક્શન માટે તેમની પોતાની શેડ્યૂલ્ડ વિન્ડો છે. આ સમય દરમિયાન રોકાણકારો પાસે નવા એકમો ખરીદવાની અથવા વર્તમાન એનએવી પર હાલના એકમોને રિડીમ કરવાની તક હોય છે. ઇન્ટરવલ ફંડ્સ અલગ છે કે તેઓ અસ્કયામતોમાં રોકાણ કરી શકે છે જે સરળતાથી વેચાણપાત્ર નથી, જેમ કે રિયલ એસ્ટેટ અથવા ખાનગી લોન્સ - ઉદાહરણ તરીકે, ઇન્ટરવલ ફંડ લોજિસ્ટિક્સ કંપનીઓને લીઝ પર આપવામાં આવેલા વેરહાઉસનું પોર્ટફોલિયો ધરાવી શકે છે, જે રોકાણકારોને એસેટ વર્ગોની ઍક્સેસ આપે છે જે ઓપન-એન્ડેડ ફંડ્સ સામાન્ય રીતે ઍક્સેસ કરી શકતા નથી.
3.2 ઇન્વેસ્ટમેન્ટ ઉદ્દેશ્ય પર આધારિત
આનંદ: મારે શા માટે ઇક્વિટી ફંડમાં રોકાણ કરવું જોઈએ?
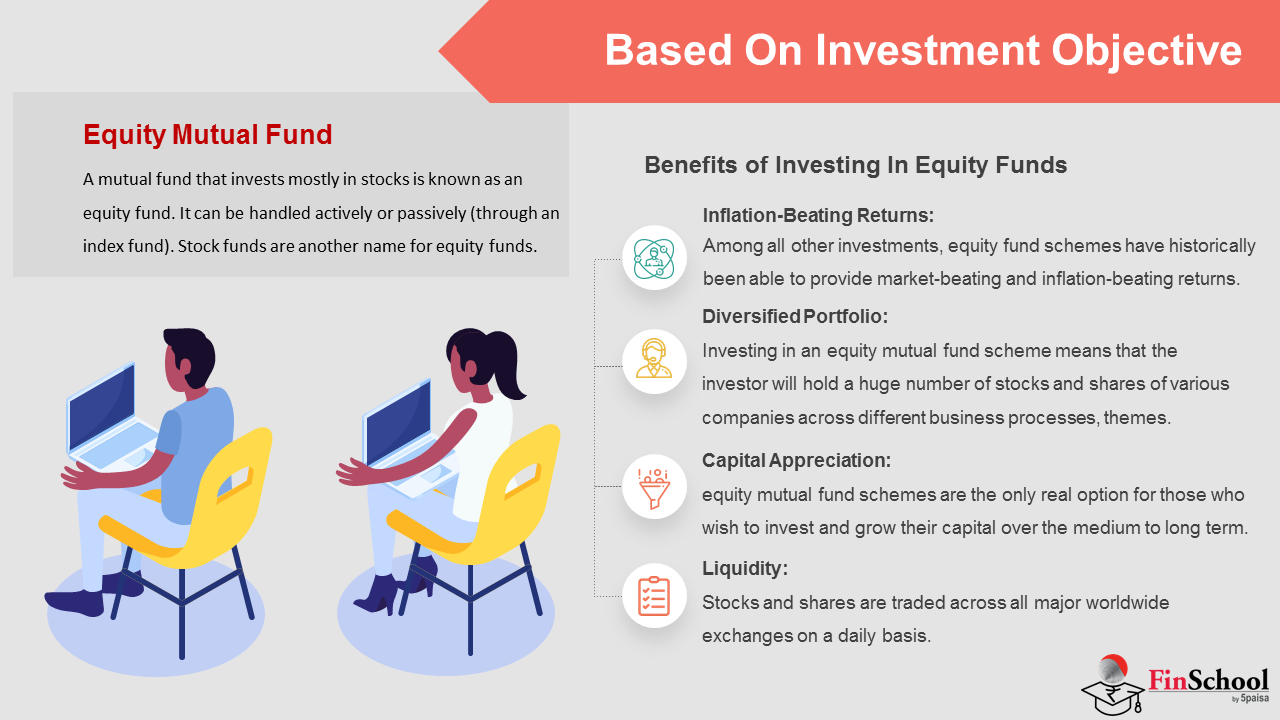
રિધિમા: ઇક્વિટી ફંડ સમય જતાં તમારા પૈસા વધવા માટે સારું છે. તેઓ ફુગાવાનો સામનો કરવામાં પણ મદદ કરી શકે છે. તેઓ તમારા ઇન્વેસ્ટમેન્ટને ઘણી કંપનીઓમાં ફેલાવે છે અને તમારા નાણાંમાંથી મેળવવાનું સરળ છે.
ઇક્વિટી મ્યુચ્યુઅલ ફંડ
મ્યુચ્યુઅલ ફંડ ઇન્વેસ્ટમેન્ટ વ્હિકલ છે, જેમાં જુદા જુદા રોકાણકારો પાસેથી મૂડી લઈને શેર્સમાં ઇન્વેસ્ટમેન્ટ કરવામાં આવે છે. તેને બાસ્કેટની જેમ વિચારોઃ તમારા નાણાં, હજારો અન્ય રોકાણકારોના નાણાં સાથે, શેરો ખરીદવા માટે વપરાય છે અને તે બાસ્કેટનું મૂલ્ય દરરોજ તે શેરો કેવી રીતે કરે છે તેના આધારે બદલાય છે. તે બદલાતા મૂલ્યને નેટ એસેટ વેલ્યૂ અથવા NAV તરીકે ઓળખવામાં આવે છે.
ઇક્વિટી મ્યુચ્યુઅલ ફંડના ફાયદાઓ
મૂડી વૃદ્ધિ
ઇક્વિટી ફંડ સુરક્ષિત ઇન્સ્ટ્રુમેન્ટ જેમ કે ફિક્સ્ડ ડિપોઝિટ કરતાં વધુ જોખમી છે, કારણ કે શેરની કિંમતો ઝડપથી વધી શકે છે, પરંતુ તે જ અસ્થિરતા પણ તેમને લાંબા ગાળે વધુ રિટર્ન પ્રદાન કરવાની ક્ષમતા આપે છે. ઇક્વિટી ફંડ બે પ્રકારના હોય છે - એક જ્યાં એક પ્રોફેશનલ એ સભાન નિર્ણયો લઈને ફંડનું સંચાલન કરે છે જેના પર સ્ટૉક ખરીદવા અથવા વેચવા અને અન્ય જ્યાં ફંડ નિષ્ક્રિય રીતે મેનેજ કરવામાં આવે છે તે કમ્પ્યુટર આધારિત પ્રક્રિયા દ્વારા નિફ્ટી 50 અથવા એસ એન્ડ પી 500 જેવા ઇન્ડેક્સને ટ્રૅક કરે છે.
વળતર જે ફુગાવાને હરાવે છે
તેના વિશે વિચારવાની એક સરળ રીત અહીં છે: બે એવા મિત્રોની કલ્પના કરો જે અલગ રીતે રોકાણ કરે છે. કોઈ વ્યક્તિ ફિક્સ્ડ ડિપોઝિટમાં પૈસા ઇન્વેસ્ટ કરે છે જે 6 % ઇન્ટરેસ્ટ કમાવે છે, અન્ય ઇક્વિટી ફંડમાં નિફ્ટી 50 જેવી કંઈક ટ્રેક કરે છે. જો છેલ્લા એક દાયકામાં ફુગાવો દર વર્ષે આશરે 5% રહ્યો છે, તો ફિક્સ્ડ ડિપોઝિટ વધતા ભાવને જાળવી રાખવા વિશે છે. તેથી તે પૈસાની વાસ્તવિક કિંમત ખૂબ ઓછી વધી રહી છે. તેની અસ્થિરતા સાથે પણ, ઇક્વિટી ફંડ એક જ સમયમર્યાદા દરમિયાન દર વર્ષે 10-12% પરત કરી શકે છે - જે રોકાણકારને વધુ ખરીદ શક્તિ આપે છે.
વિવિધ
બીજું મોટું વત્તા વૈવિધ્યકરણ છે. જો તમે માત્ર એક કંપનીમાં સ્ટૉક ધરાવો છો, તો તમારું ભાગ્ય તે કંપનીના પરફોર્મન્સ સાથે જોડાયેલ છે. જો કે ઇક્વિટી ફંડ તમારા પૈસાને વિવિધ ક્ષેત્રોમાં ડઝનેક અથવા સેંકડો કંપનીઓમાં રોકાણ કરે છે - તેથી જો IT સેક્ટર ઘટે છે, તો ફાર્મા અથવા બેન્કિંગમાં લાભ નુકસાનને સરભર કરવામાં મદદ કરી શકે છે.
લિક્વિડિટી.
ઇક્વિટી ફંડ પણ એકદમ લિક્વિડ હોય છે. તે બચત એકાઉન્ટ જેટલું ઇન્સ્ટન્ટ નથી, પરંતુ તમે સામાન્ય રીતે તમારા એકમોને લગભગ બે કાર્યકારી દિવસોમાં રિડીમ કરી શકો છો - રિયલ એસ્ટેટ કરતાં વધુ ઝડપી, જે વેચવા માટે મહિના લાગી શકે છે.
3.3 ઇક્વિટી ફંડના પ્રકારો

આનંદ: ઇક્વિટી ફંડના પ્રકારો શું છે?
રિધિમા : વિવિધ પ્રકારના હોય છે:
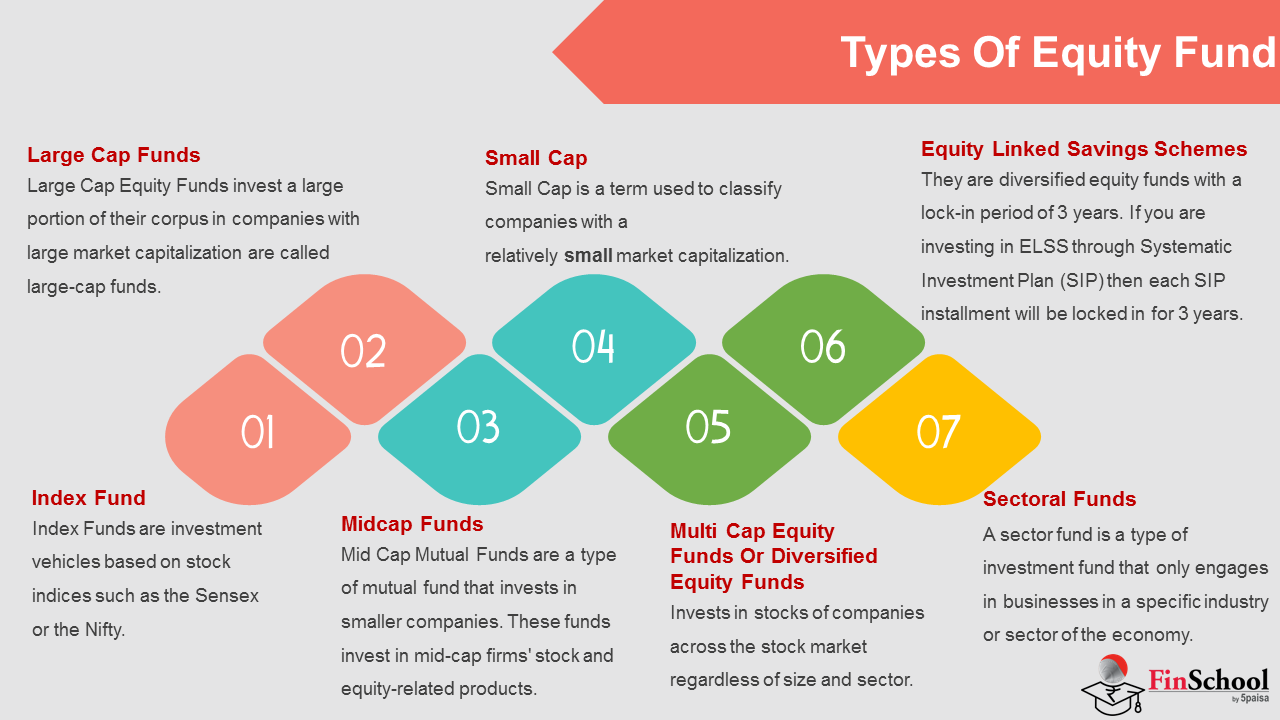
- Index ફંડ નિફ્ટી 50 જેવી ટોચની કંપનીઓની સૂચિ પર આધારિત છે.
- લાર્જ-કેપ ફંડ સ્થિર કંપનીઓમાં રોકાણ કરવામાં આવે છે.
- મિડ-કેપ ફંડ ઝડપથી વિકસતી કંપનીઓમાં રોકાણ કરે છે.
- સ્મોલ-કેપ ફંડ એવી કંપનીઓમાં રોકાણ કરે છે જે ઝડપથી વધી શકે છે.
- મલ્ટી-કેપ ફંડ મોટી, મધ્યમ અને નાની કંપનીઓના મિશ્રણમાં રોકાણ કરે છે.
- ELSS ફંડ તમને તમારા ટૅક્સ બચાવવામાં મદદ કરે છે.
- સેક્ટર ફંડ એક ચોક્કસ ક્ષેત્રમાં રોકાણ કરવામાં આવે છે જેમ કે ટેક્નોલોજી અથવા બેંકિંગ.
ઇન્ડેક્સ ફંડ્સ
Index ફંડ વ્યાપક માર્કેટના પરફોર્મન્સને કૅપ્ચર કરવા વિશે છે, વ્યક્તિગત સ્ટૉક પસંદગીઓ પર નહીં. આ નિફ્ટી 50 અથવા સેન્સેક્સ જેવા ચોક્કસ ઇન્ડેક્સ પર આધારિત છે અને તમારે સ્ટૉક અથવા ટાઇમ માર્કેટ પસંદ કરવા માટે ફંડ મેનેજરની જરૂર નથી. ઉદાહરણ તરીકે, સેન્સેક્સ index ફંડ એ જ પ્રમાણમાં સેન્સેક્સ જેવા જ 30 શેરો ધરાવે છે. આ રોકાણકારોને કોઈપણ એક સ્ટૉકના ભાગ્યને બદલે એકંદર માર્કેટના પરફોર્મન્સથી લાભ મેળવવાની મંજૂરી આપે છે કારણ કે સિદ્ધાંત એ છે કે માર્કેટ સામાન્ય રીતે કાર્યક્ષમ છે અને સતત માર્કેટને હરાવવું ખરેખર મુશ્કેલ છે. ઇન્ડેક્સ ટ્રેકિંગ રોકાણકારોને બિલ્ટ-ઇન ડાઇવર્સિફિકેશન આપે છે, સામાન્ય રીતે ઓછી ફી અને સ્ટૉક પસંદગીમાં માનવ ભૂલનું ઓછું રિસ્ક. ઇન્ડેક્સ ફંડ ભારતમાં અત્યંત લોકપ્રિય બન્યા છે, ખાસ કરીને ઓછા ખર્ચે નિષ્ક્રિય રોકાણમાં વૈશ્વિક તેજીને અનુસરે છે. નિફ્ટી 50 ઇન્ડેક્સ ફંડને ધ્યાનમાં લો જે તમામ ક્ષેત્રોમાં ભારતની ટોચની કંપનીઓમાં એક્સપોઝર મેળવવા માંગતા રિટેલ રોકાણકારો વચ્ચે મનપસંદ તરીકે ઉભરી આવ્યું છે. એક્સચેન્જ ટ્રેડેડ ફંડ્સ (ઇટીએફ) ની લોકપ્રિયતાએ તેમની તરલતા અને પારદર્શિતાને કારણે index રોકાણમાં રુચિ વધારી છે, ભારતીય index ફંડ્સમાં સંચાલન હેઠળની અસ્ક્યામતો 2025 માં ₹3 લાખ કરોડને વટાવી ગઈ છે. Index ફંડ્સ લાંબા ગાળાના દૃષ્ટિકોણ ધરાવતા રોકાણકારો માટે યોગ્ય છે જે બજારના વળતરની ઇચ્છા રાખે છે પરંતુ વ્યક્તિગત શેરોને અનુસરવા માંગતા નથી. તેઓ સક્રિય રીતે સંચાલિત ફંડ માટે પણ સ્ટાન્ડર્ડ છે. તેમનું એકમાત્ર વાસ્તવિક નુકસાન એ છે કે તેઓ બજારને ક્યારેય હરાવી શકતા નથી, માત્ર તે જ બરાબર ખર્ચ રેશિયો બાદ કરે છે. તેઓ એવા રોકાણકારો માટે એક શ્રેષ્ઠ પસંદગી છે જેઓ ટૂંકા ગાળાના લાભ પર ખર્ચ કાર્યક્ષમતા અને સ્થિર લાંબા ગાળાના સંપત્તિ નિર્માણનું મૂલ્ય આપે છે. Index ફંડ દરેક માટે છે. સરળ શબ્દોમાં કહીએ તો, તેઓ વ્યાપક અર્થતંત્રના વિકાસમાં શામેલ થવાની એક સસ્તી રીત છે .
લાર્જ કેપ ફંડ્સ
લાર્જ-કેપ ફંડ સૌથી વધુ માર્કેટ કેપિટલાઇઝેશન ધરાવતી કંપનીઓમાં રોકાણ કરે છે - સામાન્ય રીતે ભારતમાં ટોચના 100. આ સ્થાપિત કંપનીઓ છે જે તેમના ઉદ્યોગોમાં સુશાસન, સાબિત ટ્રેક રેકોર્ડ અને નેતૃત્વની સ્થિતિ ધરાવે છે. તેઓ મિડ-કેપ અથવા સ્મોલ-કેપ ફંડ કરતાં મોટા અને વધુ સ્થિર છે અને તેથી તેને સુરક્ષિત માનવામાં આવે છે. તેઓ લાંબા ગાળે સ્થિર રિટર્ન પણ પ્રદાન કરે છે. સાવચેત ઇન્વેસ્ટર માટે, તેઓ એક સારી પસંદગી છે. સામાન્ય હોલ્ડિંગ્સમાં રિલાયન્સ ઇન્ડસ્ટ્રીઝ, ઇન્ફોસિસ અને એચડીએફસી બેંક જેવા નામોનો સમાવેશ થાય છે. લાર્જ-કેપ શેરો પણ મંદીમાં વધુ લવચીક હોય છે, જ્યારે વ્યાપક અર્થતંત્ર અનિશ્ચિત દેખાય ત્યારે પોર્ટફોલિયોને એન્કર પ્રદાન કરે છે. 2024માં લાર્જ-કેપ Indian ફંડે આ જ દર્શાવ્યું હતું અને ઇન્ટરેસ્ટ દરો વધવાને કારણે વૈશ્વિક બજારો અશાંતિમાં હતા ત્યારે પણ તેમણે સતત વળતર આપ્યું હતું. તેથી જ આ ફંડ પેન્શન ફંડ અને રૂઢિચુસ્ત રોકાણકારોમાં ખૂબ જ લોકપ્રિય છે. બીજી બાજુ એ છે કે લાર્જ-કેપ ફંડ એવા પ્રકારના વિસ્ફોટક વૃદ્ધિનું ઉત્પાદન કરતા નથી કે જે મિડ-કેપ અને સ્મોલ-કેપ ફંડ, તેમના પરફોર્મન્સ સાથે, અદ્ભુત કરતાં સ્થિર હોય છે, જે તેમની માલિકીની કંપનીઓની મેચ્યોરિટીને દર્શાવે છે. તેઓ એવા રોકાણકારો માટે શ્રેષ્ઠ અનુકૂળ લાગે છે જેમના મુખ્ય ઉદ્દેશ મૂડીનું સંરક્ષણ છે, અને વાજબી રીતે ટકાઉ, જો મધ્યમ હોય, તો વળતર. લિક્વિડિટી એ બીજું વત્તા છે, લાર્જ-કેપ સ્ટૉક્સનો ભારે વેપાર થાય છે અને ખરીદવા અને વેચવા માટે સરળ છે. સેબીના આદેશ મુજબ લાર્જ-કેપ ફંડે લાર્જ-કેપ કંપનીઓમાં ઓછામાં ઓછું 80 ટકા રોકાણ કરવું પડશે. તેથી, તેમની વ્યૂહરચના લાઇનમાં છે. લાર્જ-કેપ ફંડ સામાન્ય રીતે ઇક્વિટી રોકાણનો આધારસ્તંભ રહે છે, જે સ્થિરતા, વિશ્વસનીયતા અને લાંબા ગાળાના સંપત્તિ નિર્માણ માટે મૂલ્યવાન છે.
મિડ-કેપ સ્કીમ્સ
મિડ-કેપ ફંડ 101st અને 250th વચ્ચેની માર્કેટ કેપિટલાઇઝેશન ધરાવતી કંપનીઓમાં રોકાણ કરે છે. તેઓ લાર્જ-કેપ અને સ્મોલ-કેપ કંપનીઓની વચ્ચે છે, એટલે કે કંપનીઓ કે જે સ્ટાર્ટ-અપ્સ નથી પરંતુ મોટી કોર્પોરેટ કંપનીઓ નથી. તેઓ આકર્ષક લાગે છે કારણ કે તેઓ મધ્યમ રકમના જોખમ માટે ઉચ્ચ વળતરની સંભાવના આપે છે. મિડ-કેપ ફંડે ઐતિહાસિક રીતે બુલ માર્કેટમાં લાર્જ-કેપ ફંડને પાછળ છોડી દીધું છે કારણ કે મિડ-સાઇઝ કંપનીઓ પાસે સ્થાપિત નેતાઓ કરતાં વધવા માટે વધુ જગ્યા છે. ઉદાહરણ તરીકે, ભારતીય મિડ-કેપ સૂચકાંકોએ 25% થી વધુના વળતર સાથે 2023-24 માં નોંધપાત્ર માર્જિન દ્વારા લાર્જ-કેપ સૂચકાંકોને આગળ વધાર્યું. એવું કહેવાય છે કે, મિડ-કેપ ફંડ સામાન્ય રીતે વધુ અસ્થિર હોય છે, કારણ કે આ કંપનીઓ બજારના આઘાત અને મંદીના સંપર્કમાં હોય છે, અને ઘણીવાર મોટી કંપનીઓની બ્રાન્ડની તાકાત અથવા ફાઇનાન્શિયલ શક્તિ હોતી નથી. તેઓ સામાન્ય રીતે સ્મોલ-કેપ ફંડ કરતાં વધુ સ્થિર હોય છે, જે જોખમ અને રિવૉર્ડનું મધ્યવર્તી સ્તર પ્રદાન કરે છે. જેમ કે, તેઓ એવા રોકાણકારો વચ્ચે એક સામાન્ય પસંદગી છે જે લાંબા ગાળાના લાભના બદલામાં કેટલાક ટૂંકા ગાળાની વોલેટિલિટીને સ્વીકારવા તૈયાર છે. મિડ-કેપ શેરો તીવ્ર સ્વિંગની સંભાવના ધરાવે છે, પરંતુ આ રિસ્ક વિવિધ ક્ષેત્રો અને નિષ્ણાત ફંડ મેનેજમેન્ટમાં વૈવિધ્યકરણ દ્વારા ઘટાડવામાં આવે છે. સતત સિસ્ટમ્સ જેવા કેટલાક મિડ-કેપ નામો છે જેણે વિશિષ્ટ કુશળતા અને વધતી વૈશ્વિક માંગના પીઠ પર સારી વૃદ્ધિ જોઈ છે. ફંડનું ધ્યાન રાખવા માટે મિડ-કેપ ફંડોએ SEBI ના ધોરણો અનુસાર મિડ-કેપ કંપનીઓમાં ઓછામાં ઓછી 65% સંપત્તિઓનું રોકાણ કરવું પડશે. આ ફંડ સામાન્ય રીતે એવા રોકાણકારો માટે યોગ્ય છે જેઓ સરેરાશ કરતાં વધુ વળતર મેળવવા માંગતા હોય પરંતુ સ્મોલ-કેપ રોકાણ પ્રદાન કરતા થોડી વધુ સ્થિરતા સ્વીકારવા તૈયાર હોય છે.
સ્મોલ કેપ ફંડ્સ
સ્મોલ-કેપ ફંડ સામાન્ય રીતે ₹100 કરોડથી ઓછી માર્કેટ કેપિટલાઇઝેશન ધરાવતી કંપનીઓમાં રોકાણ કરે છે. આ સામાન્ય રીતે ઉચ્ચ વૃદ્ધિની સંભાવના ધરાવતી યુવા અને નવીન કંપનીઓ છે. આ ઉચ્ચ રિસ્ક, ઉચ્ચ રિવૉર્ડ રોકાણ છે. તેઓ વિસ્તૃત અર્થવ્યવસ્થા દરમિયાન મજબૂત વળતર આપી શકે છે પરંતુ જ્યારે પરિસ્થિતિઓ બદલાય છે ત્યારે તે અત્યંત અસ્થિર હોઈ શકે છે. ઉદાહરણ તરીકે, ભારતના સ્મોલ-કેપ સૂચકાંકો 2021 માં લગભગ 40% વધી ગયા હતા કારણ કે અર્થતંત્ર મહામારીમાંથી રિકવર થયું હતું, પરંતુ 2020 ના માર્કેટ ક્રેશમાં પણ ઘટાડો થયો હતો. ખૂબ જ વિશિષ્ટ અથવા ઉભરતા ક્ષેત્રો કે જે સ્મોલ-કેપ કંપનીઓ ઘણીવાર સંબંધિત હોય છે તે આક્રમક વિકાસ રોકાણકારોને આકર્ષિત કરે છે. અહીં વ્યવસાય નિષ્ફળતાનું વધુ રિસ્ક છે, કારણ કે આ કંપનીઓમાં નાણાકીય સ્થિરતા, સ્થાપિત કસ્ટમર આધાર અને મજબૂત શાસનનો અભાવ હોઈ શકે છે. લિક્વિડિટી એ એક વાસ્તવિક ચિંતા પણ છે કારણ કે નાના-કેપ શેરો ઓછા પ્રવાહી છે, અને સરળતાથી પોઝિશનમાંથી બહાર આવવું મુશ્કેલ બની શકે છે. માઇક્રો-કેપ કંપનીઓ આ રિસ્ક-રિવૉર્ડ સમીકરણને વધુ આગળ ધપાવે છે. રોકાણકારોને સ્મોલ-કેપ ફંડ માટે લાંબા ગાળાના ક્ષિતિજ અને ઉચ્ચ રિસ્ક લેવાની જરૂર છે. આ ફંડ દરેક માટે નથી, પરંતુ તેઓ volatility.In ભારતમાં પેટ કરી શકે તેવા લોકો માટે શક્તિશાળી સંપત્તિ નિર્માતા બની શકે છે, સેબીએ સ્મોલ-કેપ ફંડોને સ્મોલ-કેપ શેરોમાં ઓછામાં ઓછા 65% સંપત્તિનું રોકાણ કરવાનું ફરજિયાત કર્યું છે. તાજેતરના ઉદાહરણોમાં ઊર્જા અને ફિનટેક ઉદ્યોગોમાં નાના-કેપ કંપનીઓનો સમાવેશ થાય છે જેણે નોંધપાત્ર વિકાસની ક્ષમતા દર્શાવી છે. સ્મોલ-કેપ ફંડ સામાન્ય રીતે સટ્ટાકીય હોય છે પરંતુ જો સમજદારીપૂર્વક પસંદ કરવામાં આવે અને લાંબા સમય સુધી રાખવામાં આવે, તો તે શક્તિશાળી સંપત્તિ નિર્માતા સાબિત કરી શકે છે.
મલ્ટી કેપ ફંડ
મલ્ટી-કેપ ફંડ્સ, જેને ઇક્વિટી ફંડ્સ તરીકે પણ ઓળખવામાં આવે છે, લાર્જ-કેપ, મિડ-કેપ અને સ્મોલ-કેપ કંપનીઓમાં રોકાણ કરો. આ હાઇબ્રિડ અભિગમ વૈવિધ્યકરણ પ્રદાન કરે છે અને બજારના એક ભાગમાં ઓવરએક્સપોઝ થવાના જોખમને ઘટાડે છે. મલ્ટી-કેપ ફંડ માર્કેટ કેપિટલાઇઝેશન અને સેક્ટરમાં વૈવિધ્યકરણ દ્વારા વૃદ્ધિ અને સ્થિરતા વચ્ચે સંતુલન શોધે છે. ઉદાહરણ તરીકે, એક મલ્ટી-કેપ ફંડ રિલાયન્સ ઇન્ડસ્ટ્રીઝ, સતત સિસ્ટમ્સ અને એક આશાસ્પદ ફિનટેક સ્ટાર્ટઅપને એકસાથે રાખી શકે છે, જે રોકાણકારોને બહુવિધ વિકાસ ચાલકોની ઍક્સેસ આપે છે. આ વિવિધતા કોઈપણ ચોક્કસ ક્ષેત્રમાં મંદી સામે સુરક્ષા પ્રદાન કરે છે, કારણ કે એક વિસ્તારમાં થયેલ નુકસાનને બીજા ક્ષેત્રમાં લાભ દ્વારા સરભર કરી શકાય છે. સેબીના ધોરણો માટે મલ્ટી-કેપ ફંડ્સને લાર્જ-કેપ, મિડ-કેપ અને સ્મોલ-કેપ કંપનીઓમાં ઓછામાં ઓછા 25 % રોકાણ કરવાની જરૂર છે, જે ખરેખર સંતુલિત પોર્ટફોલિયો આપે છે. આ ફંડ્સ એવા રોકાણકારો માટે એક સારો ઓપ્શન છે જેઓ વિસ્તૃત માર્કેટ એક્સપોઝર ઇચ્છે છે પરંતુ શ્રેણીઓ પસંદ કરવા અને પસંદ કરવા માંગતા નથી. તાજેતરના વર્ષોમાં સ્થિરતા અને વૃદ્ધિ શોધી રહેલા રોકાણકારો વચ્ચે મલ્ટી-કેપ ફંડ્સ મનપસંદ રહ્યા છે. ઉદાહરણ તરીકે, 2024 માં, તેઓ લાર્જ-કેપ ફંડ્સને હરાવે છે, જે મિડ અને સ્મોલ-કેપ શેરોમાં રેલીનો લાભ લે છે. તેઓ લાંબા ગાળાના રોકાણકારો માટે સારી રીતે અનુકૂળ છે જેઓ ઇક્વિટીમાં વૈવિધ્યકરણ માટે વન-સ્ટૉપ અભિગમ શોધી રહ્યા છે, પરંતુ આખરે સફળતા એ પર આધારિત છે કે ફંડ મેનેજર વિવિધ સેગમેન્ટમાં કેટલી સારી રીતે ફાળવે છે. ટૂંકમાં કહીએ તો, મલ્ટી-કેપ ફંડ ઇક્વિટીમાં રોકાણ કરવાની એક સંતુલિત રીત છે, જે વિવિધ માર્કેટ-કેપ સેગમેન્ટની શક્તિઓનો લાભ લે છે.
ઇક્વિટી લિંક્ડ સેવિંગ સ્કીમ (ELSS)
ELSSમાં ઈન્કમ ટેક્સ એક્ટની સેક્શન 80C અંતર્ગત ટેક્સમાં છૂટ મળે છે. ઇન્વેસ્ટર ₹1.5 લાખ સુધીના ઇન્વેસ્ટમેન્ટ પર દર વર્ષે ₹46,800 સુધીનો ટૅક્સ બચાવી શકે છે. ELSS પાસે ત્રણ વર્ષનો ફરજિયાત લૉક-ઇન સમયગાળો છે, જે 80C વિકલ્પોમાંથી કોઈપણ ટૅક્સ-સેવિંગ ઇન્સ્ટ્રુમેન્ટમાં સૌથી ઓછો છે. લૉક-ઇન પણ રોકાણકારોની તરફેણમાં કામ કરે છે. તે ફંડ મેનેજરોને રિડમ્પશનના સતત દબાણ વગર ખરેખર લાંબા ગાળાના દૃષ્ટિકોણ સાથે રોકાણ કરવામાં સક્ષમ બનાવે છે. મોટાભાગના ઇએલએસએસ ફંડ મલ્ટી-કેપ અભિગમને અનુસરે છે, આમ તમામ ક્ષેત્રો અને માર્કેટ કેપના રોકાણકારોને ડાઇવર્સિફિકેશન પ્રદાન કરે છે. ઇએલએસએસ ફંડે ઐતિહાસિક રીતે PPF અથવા એનએસસી જેવા પરંપરાગત 80સી સાધનો કરતાં વધુ સારું રિટર્ન પ્રદાન કર્યું છે, જો કે, તેઓ માર્કેટ-લિંક્ડ હોવાથી વધુ રિસ્ક ધરાવે છે. ઉદાહરણ તરીકે, ELSS ફંડે છેલ્લા 10 વર્ષોમાં 12-15% નું વાર્ષિક રિટર્ન આપ્યું છે - જે નિશ્ચિત આવકના વિકલ્પો કરતાં ઘણું વધારે છે. લૉક-ઇન સમયગાળો એક તંદુરસ્ત શિસ્ત રજૂ કરે છે, જે રોકાણકારોને ટૂંકા ગાળાના બજારના અવાજને પ્રતિક્રિયા આપવાને બદલે તેમના ઇન્વેસ્ટમેન્ટ પર ધ્યાન કેન્દ્રિત કરે છે. ELSS એ યુવાન વ્યાવસાયિકો માટે એક કુદરતી પસંદગી છે જે ટૅક્સ બચાવતી વખતે ઇક્વિટી એક્સપોઝર બનાવવા માંગે છે. SIP-આધારિત ELSS રોકાણ એક સામાન્ય રીત છે, કારણ કે દરેક હપ્તામાં તેનું પોતાનું ત્રણ વર્ષનું લૉક-ઇન છે, જે નિયમિત બચતની આદતો બનાવવામાં પણ મદદ કરે છે. મોટાભાગના ફાઇનાન્શિયલ સલાહકારો ઘણીવાર ભલામણ કરે છે કે લાંબા ગાળાના સંયોજનના સંપૂર્ણ લાભો મેળવવા માટે ફરજિયાત લૉક-ઇન સમયગાળાથી વધુ રોકાણ કરવું જોઈએ. ELSS ફંડ્સ ટૅક્સ કાર્યક્ષમતા અને વાસ્તવિક સંપત્તિ નિર્માણની ક્ષમતાનું સારું મિશ્રણ છે, જે એક પ્રોડક્ટમાં નાણાકીય વૃદ્ધિ અને ટૅક્સ બચત બંને મેળવવા માંગતા રોકાણકારો માટે તેમને એક સારો વિકલ્પ બનાવે છે.
સેક્ટર ફંડ્સ
સેક્ટર ફંડ એવા ફંડથી ખૂબ જ અલગ છે જે ઘણા ઉદ્યોગોમાં વિવિધતા ધરાવે છે કારણ કે તેઓ અર્થવ્યવસ્થાના એક ચોક્કસ ક્ષેત્રમાં રોકાણ કરે છે. સેક્ટરલ ફંડ જ્યારે સેક્ટર વધી રહ્યું હોય ત્યારે આઉટસાઇઝ રિટર્ન આપી શકે છે, કારણ કે આ ફંડ એક જ ક્ષેત્રમાં રોકાણ કરે છે - ટેકનોલોજી અથવા બેન્કિંગ, ઉદાહરણ તરીકે. ઉદાહરણ તરીકે, જ્યારે સમગ્ર ટેક સેક્ટર વધી રહ્યું હોય ત્યારે ઇન્ફોસિસ, TCS અને Wipro જેવા ટેક નામોમાં રોકાણ ધરાવતા ફંડ સારી રીતે કરશે. તેવી જ રીતે HDFC બેન્ક, ICICI બેન્ક અને SBI જેવી બેન્કો પર ધ્યાન કેન્દ્રિત કરનાર ફંડ પણ સારું પ્રદર્શન કરશે જ્યારે બેન્કિંગ સેક્ટર સારી કામગીરી કરી રહ્યું છે. આ જ કારણ છે કે જ્યારે કોઈ ઇન્વેસ્ટર યોગ્ય ક્ષેત્રને યોગ્ય રીતે પસંદ કરે છે ત્યારે સેક્ટરલ ફંડ વ્યાપક બજારને વધુ સારું પ્રદર્શન કરી શકે છે, ત્યારે ભારતનું IT સેક્ટર 2020 થી 2022 સુધીનું એક સારું ઉદાહરણ છે, જેમાં IT-કેન્દ્રિત ફંડ સર્વિસ માટેની વધતી વૈશ્વિક માંગને કારણે વ્યાપક બજારને આગળ વધારે છે. કોવિડ-19 મહામારીમાં હેલ્થકેર ફંડ પણ સારું પ્રદર્શન કર્યું કારણ કે તે કંપનીઓ ઝડપથી વધી રહી છે. અલબત્ત, જોખમનું પ્રમાણ ઓછું હોય છે. સેક્ટરલ ફંડ તેમના તમામ ઇંડા એક બાસ્કેટમાં મૂકે છે. જો તે ક્ષેત્ર રસ્તા પર કૂદકે છે, તો કદાચ નિયમનકારી ફેરફારો, આર્થિક મંદી અથવા વિક્ષેપકારક નવી ટેક્નોલોજીને કારણે, ફંડને ખૂબ જ નુકસાન થશે. ઉદાહરણ તરીકે, લોન ડિફોલ્ટના કારણે 2018-19 માં બેન્કિંગ-સેન્ટ્રિક ફંડ પ્રભાવિત થયા હતા. SEBI માર્ગદર્શિકામાં સેક્ટરલ ફંડ્સને પસંદ કરેલા સેક્ટરમાં તેમની સંપત્તિના ઓછામાં ઓછા 80% રોકાણ કરવાની જરૂર છે. આ સુનિશ્ચિત કરે છે કે ફંડ સ્પષ્ટપણે જણાવેલ વ્યૂહરચનામાં રહે છે. સેક્ટર ફંડ વિવિધ થીમને કવર કરે છે જેમ કે રિયલ એસ્ટેટ, યુટિલિટીઝ, કુદરતી સંસાધનો, ટેક્નોલોજી, ફાઇનાન્સ અને હેલ્થકેર, દરેક પોતાની તાકાત અને નબળાઈઓ સાથે. ઉદાહરણ તરીકે, જ્યારે કોમોડિટીના ભાવમાં વધારો થાય ત્યારે રિસોર્સ ફંડ્સ સારી કામગીરી કરે છે, અને યુટિલિટી ફંડ્સ તેમના સ્થિર ડિવિડન્ડ ચૂકવણી સાથે વધુ સ્થિર હોય છે. તમે જે ક્ષેત્ર પસંદ કરી રહ્યા છો તે વિશે તમારે ખૂબ જ વિશ્વાસ રાખવાની જરૂર છે અને જ્યારે તમે સેક્ટરલ ફંડમાં રોકાણ કરો છો ત્યારે તીવ્ર અસ્થિરતાની સંભાવના સાથે આરામદાયક રહેવાની જરૂર છે. આ ભંડોળ એવા અનુભવી રોકાણકાર માટે વધુ યોગ્ય છે જે વ્યાપક વૈવિધ્યકરણની શોધમાં શરૂઆત કરતાં, સેક્ટર પર સભાન શરત લગાવી રહ્યા છે. તાજેતરના વર્ષોમાં સેક્ટરલ ફંડની માંગમાં વધારો થયો છે, જે નવીનીકરણીય ઉર્જા, ઇલેક્ટ્રિક વાહનો અને ડિજિટલ ઇન્ફ્રાસ્ટ્રક્ચર જેવી થીમમાં વધતી રુચિ દ્વારા પ્રેરિત છે - આવા વલણોમાં રોકાણ કરવાની એક ઉપયોગી રીત છે, જો રોકાણકારો સામેલ કેન્દ્રિત જોખમને સમજે છે.
3.4 ડેબ્ટ ફંડ
આનંદ: ડેબ્ટ ફંડ વિશે શું?
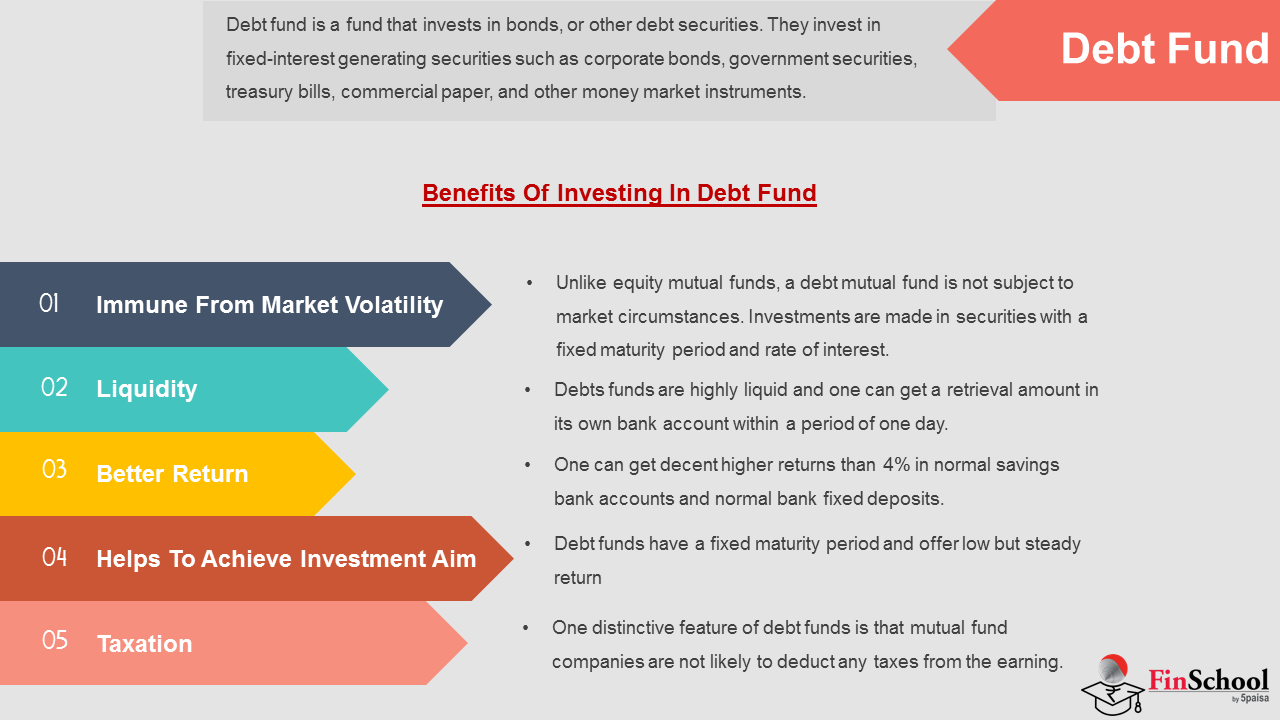
રિધિમા: ડેબ્ટ ફંડ બોન્ડ્સ અને સરકારી સિક્યોરિટીઝમાં રોકાણ કરે છે. તેઓ ટૂંકા ગાળાના લક્ષ્યો માટે સુરક્ષિત અને સારા છે. તેઓ ટૅક્સ-કાર્યક્ષમ પણ છે.
આનંદ: શું ડેટ ફંડ સાથે જોખમો છે?
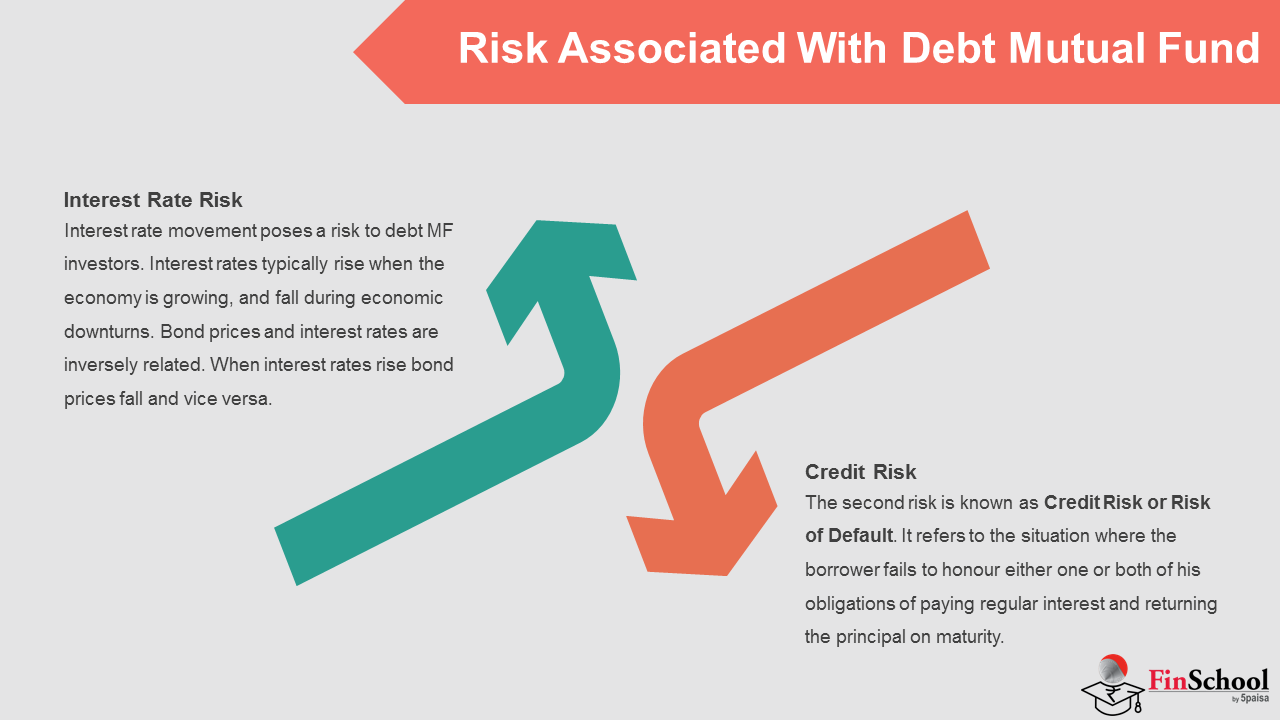
રિધિમા: હા, ઇન્ટરેસ્ટ દરનું રિસ્ક અને ક્રેડિટ રિસ્ક જેવા જોખમો છે.
ડેબ્ટ ફંડ્સ મુખ્યત્વે સરકારી બોન્ડ્સ, કોર્પોરેટ બોન્ડ્સ અને ટ્રેઝરી બિલ્સ જેવા સાધનોમાં રોકાણ કરે છે. જ્યાં ઇક્વિટી ફંડ સ્ટૉક માર્કેટની હલનચલનથી કમાય છે, ત્યાં ડેબ્ટ ફંડ મુખ્યત્વે વ્યાજની ઇન્કમ અને સામાન્ય કિંમતની વૃદ્ધિથી કમાય છે - અને સામાન્ય રીતે ઓછી ફી ધરાવે છે, જે સ્થિરતાને પ્રાથમિકતા આપતા રોકાણકારો માટે સારા સમાચાર છે.
ડેબ્ટ ફંડ - તેઓ રોકાણકારોની મનપસંદ પસંદગી શા માટે છે?
ડેબ્ટ ફંડ લોકપ્રિય છે કારણ કે તેઓ ઇક્વિટી કરતાં ઘણી ઓછી અસ્થિરતા સાથે ઇન્કમ પ્રદાન કરે છે, જે તેમને ટૂંકા અને મધ્યમ ગાળાના ફાઇનાન્શિયલ લક્ષ્યો માટે સારી રીતે અનુકૂળ બનાવે છે. તેઓ પ્લેન સેવિંગ એકાઉન્ટ અથવા ફિક્સ્ડ ડિપોઝિટ કરતાં વધુ સારું રિટર્ન પણ પ્રદાન કરે છે.
- આવકની સ્થિરતા:ડેબ્ટ ફંડ દ્વારા કમાયેલ ફિક્સ્ડ ઇન્ટરેસ્ટ રોકાણકારોને ઇન્કમનો અનુમાનિત પ્રવાહ આપે છે.
- લિક્વિડિટી:મોટાભાગના ડેબ્ટ ફંડ અત્યંત લિક્વિડ હોય છે, જેમાં પૈસા સામાન્ય રીતે રિડમ્પશનના એક કાર્યકારી દિવસમાં ઉપલબ્ધ હોય છે.
- ટૅક્સ કાર્યક્ષમતા:જ્યારે તમે તમારા એકમોનું વેચાણ કરો છો ત્યારે જ તમને ટૅક્સ લાદવામાં આવે છે, અને તમે તમારી એકંદર ટૅક્સ જવાબદારી ઘટાડવા માટે લાભો સામે નુકસાનને સરભર કરી શકો છો.
- ટૂંકા ગાળાના લક્ષ્યો:ડેબ્ટ ફંડ એજ્યુકેશન ફી અથવા આગામી ટ્રિપ માટે બચત જેવા લક્ષ્યો માટે સારી રીતે કામ કરે છે.
મ્યુચ્યુઅલ ફંડના જોખમો (ડેબ્ટ)
ડેબ્ટ ફંડ ઇક્વિટી કરતાં ઓછું જોખમી છે, પરંતુ તે સંપૂર્ણપણે રિસ્ક-મુક્ત નથી. બે મુખ્ય જોખમો છે જેના વિશે જાગૃત રહેવું:
વ્યાજ દરનું જોખમ
- સામાન્ય રીતે, બોન્ડના ભાવમાં ઘટાડો થાય છે જ્યારે ઇન્ટરેસ્ટ દરો વધે છે, જે ફંડના મૂલ્યને ઘટાડી શકે છે.
- લાંબા સમય સુધી પાકતી મુદત સાથેના બોન્ડ રેટ ફેરફારો માટે વધુ સંવેદનશીલ હોય છે - ઉદાહરણ તરીકે, 10 વર્ષનું ગિલ્ટ ફંડ ટૂંકા ગાળા કરતાં વધુ અસ્થિર રહેશે. જ્યારે દરો ઉપરના વલણ ધરાવે છે, ત્યારે ટૂંકી મેચ્યોરિટીવાળા ફંડ પસંદ કરવાથી આ જોખમને મર્યાદિત કરવામાં મદદ મળી શકે છે.
ક્રેડિટ રિસ્ક
- આ રિસ્ક છે કે ઇશ્યુઅર ઇન્ટરેસ્ટ ચૂકવવામાં અથવા મુદ્દલની ચુકવણી કરવામાં નિષ્ફળ જાય છે - કોર્પોરેટ ડિફૉલ્ટ હોવાથી અંતિમ ચિંતા.
- ક્રિસિલ, ICRA અને કેર રેટ ઇશ્યુઅર્સ જેવી એજન્સીઓ તેમના કરજની ચુકવણી કરવાની ક્ષમતા, અને આ રેટિંગમાં ડાઉનગ્રેડ સામાન્ય રીતે ઇન્સ્ટ્રુમેન્ટના બજાર મૂલ્યમાં ઘટાડો કરે છે.
- સરકારી બોન્ડ્સને સામાન્ય રીતે "રિસ્ક-ફ્રી" તરીકે જોવામાં આવે છે, કારણ કે સરકાર તેની જવાબદારીઓને પહોંચી વળવા માટે કર વધારી અથવા નાણાં મુદ્રિત કરી શકે છે.
આનંદ: કયા પ્રકારના ડેબ્ટ ફંડ છે?
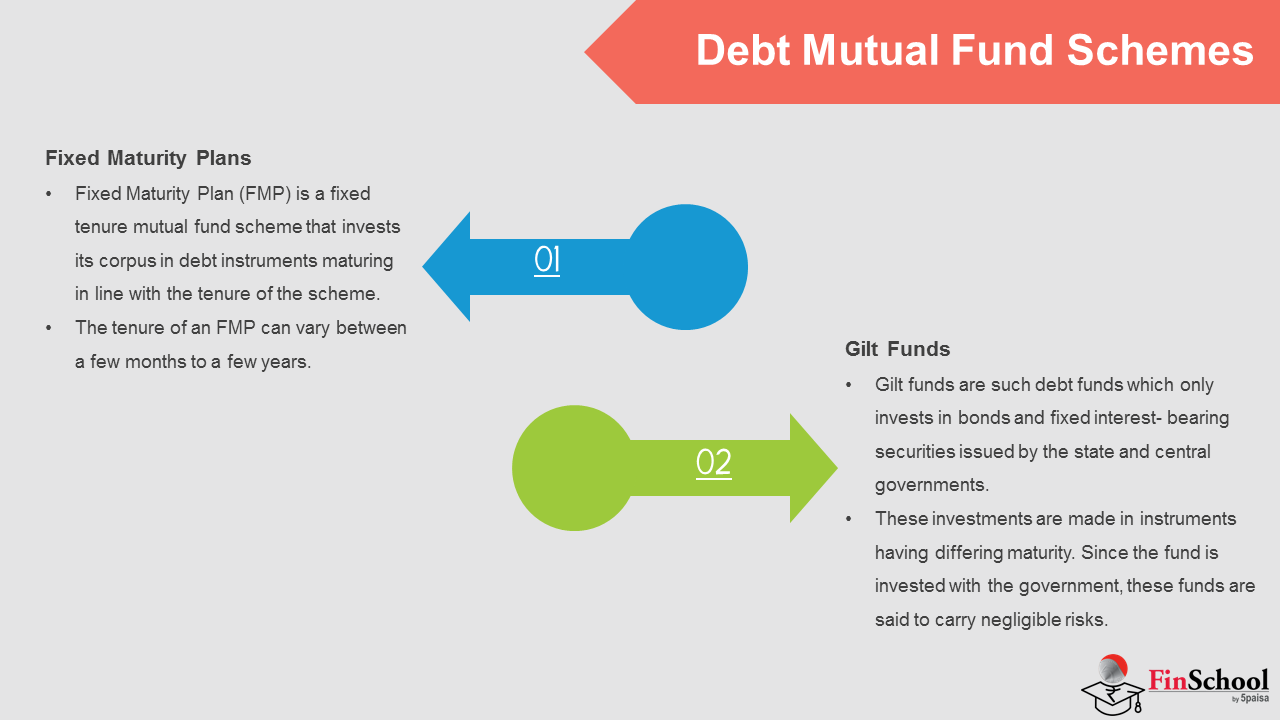
રિધિમા: ફિક્સ્ડ મેચ્યોરિટી પ્લાન, ગિલ્ટ ફંડ અને કોર્પોરેટ બોન્ડ ફંડ છે.
ડેટ મ્યુચ્યુઅલ ફંડ પ્લાનના પ્રકારો
ફિક્સ્ડ મેચ્યોરિટી પ્લાન (એફએમપી)
- ક્લોઝ-એન્ડ સ્કીમ જે ફંડની પોતાની મુદત અનુસાર મેચ્યોર થતા ડેટ ઇન્સ્ટ્રુમેન્ટમાં રોકાણ કરે છે.
- આ મુદત થોડા મહિનાથી લઈને ઘણા વર્ષો સુધી હોઈ શકે છે.
- એકમો માત્ર નવા ફંડ ઑફર સમયગાળા દરમિયાન જ ખરીદી શકાય છે.
- તેઓ એક્સચેન્જ પર સૂચિબદ્ધ હોય છે, પરંતુ સામાન્ય રીતે માત્ર મેચ્યોરિટી પર જ રિડીમ કરવામાં આવે છે.
- એફએમપી એવા રોકાણકારોને અનુકૂળ કરે છે જે સંપૂર્ણ સમયગાળા માટે રોકાણ કરવામાં આરામદાયક રહે છે, જે ઓછા ઇન્ટરેસ્ટ દરનું રિસ્ક અને ઘણીવાર ટૅક્સ પછી વધુ સારું રિટર્ન પ્રદાન કરે છે.
ગિલ્ટ ફંડ્સ
આ ફંડ ખાસ કરીને સરકારી સિક્યોરિટીઝમાં રોકાણ કરે છે અને આવા સાધનોમાં તેમની સંપત્તિના ઓછામાં ઓછા 80% હોવું આવશ્યક છે.
બે પ્રકાર:
- મેચ્યોરિટીના સ્પેક્ટ્રમમાં રોકાણ કરનાર ફંડ.
- સતત મેચ્યોરિટી ગિલ્ટ ફંડ (10-વર્ષ).
લાભોમાં શામેલ છે:
- કોઈ ક્રેડિટ રિસ્ક નથી.
- સરકારી સિક્યોરિટીઝમાં રિટેલ ઇન્વેસ્ટર ઍક્સેસ સાથે મૂડી સુરક્ષા નજીક.
- તેઓ ઇન્ટરેસ્ટ દરના હલનચલન માટે સંવેદનશીલ રહે છે, જોકે.
કોર્પોરેટ બોન્ડ ફંડ્સ:
- ઓછામાં ઓછી 80% સંપત્તિ ખાનગી કંપનીઓ દ્વારા જારી કરાયેલા બોન્ડ્સમાં રોકાણ કરવું જોઈએ.
- રિટર્ન સામાન્ય રીતે સેવિંગ એકાઉન્ટ અથવા ફિક્સ્ડ ડિપોઝિટ કરતાં 7-8% વધુ હોય છે.
- અહીં સુરક્ષા અન્ડરલાઇંગ ક્રેડિટ રેટિંગ પર ભારે આધાર રાખે છે.
- રોકાણકારોએ એકાગ્રતા જોખમ પર નજર રાખવી જોઈએ - જો તે જારીકર્તા ડિફૉલ્ટ કરે તો એક જ ઇશ્યુઅરનું ભારે એક્સપોઝર નુકસાનને વધારી શકે છે.
આનંદ: હાઇબ્રિડ ફંડ શું છે?
રિધિમા: હાઇબ્રિડ ફંડ રિસ્ક અને રિટર્નને સંતુલિત કરવા માટે ઇક્વિટી અને ડેટ ઇન્વેસ્ટમેન્ટને મિશ્રણ કરે છે.
આનંદ: શું ત્યાં હાઇબ્રિડ ફંડના પ્રકારો છે?
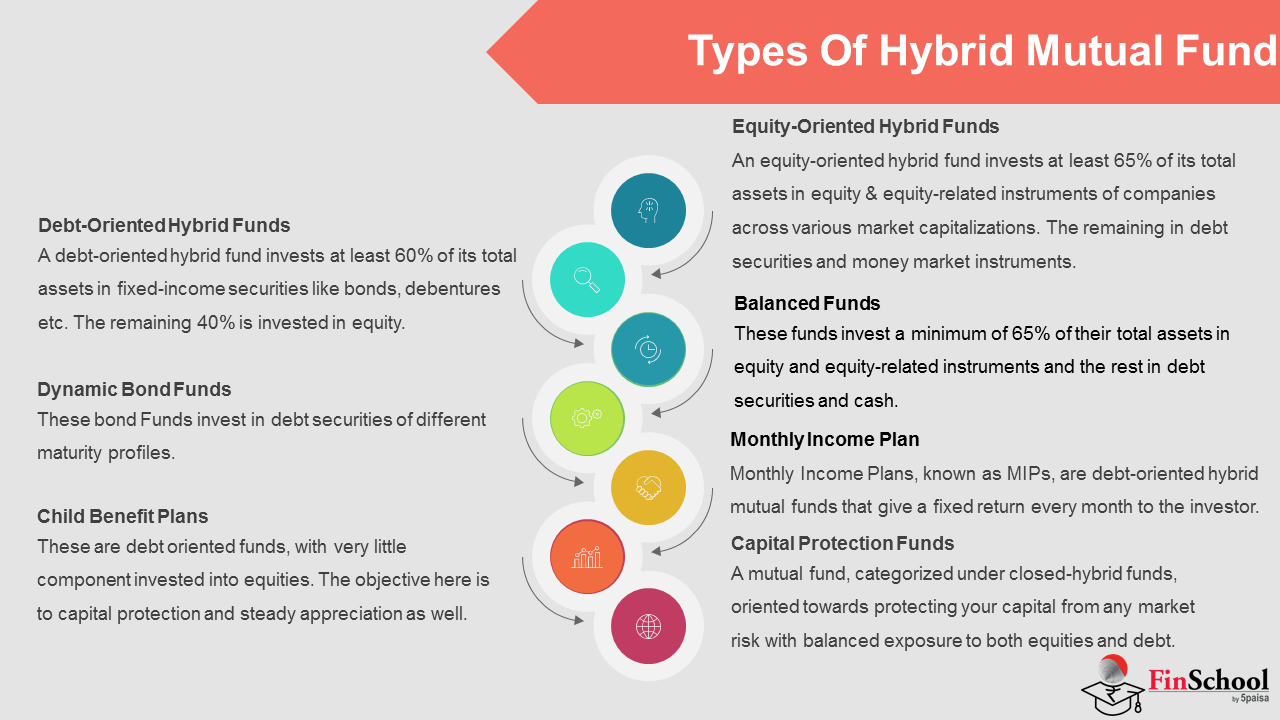
રિધિમા: હા ઇક્વિટી-ઓરિએન્ટેડ ડેબ્ટ-ઓરિએન્ટેડ ડાયનેમિક બોન્ડ ફંડ, માસિક ઇન્કમ પ્લાન, ચાઇલ્ડ બેનિફિટ પ્લાન અને કેપિટલ પ્રોટેક્શન ફંડ છે.
3.5 હાઇબ્રિડ ફંડ

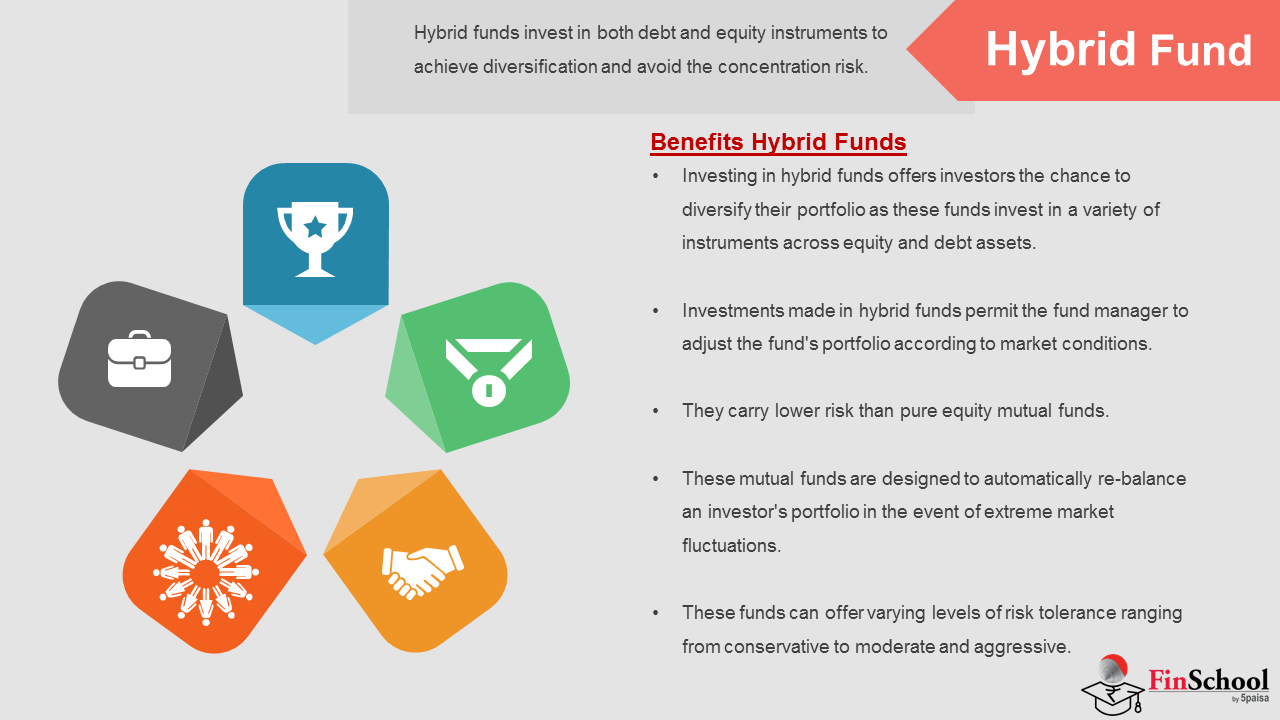
હાઇબ્રિડ ફંડ એક જ પોર્ટફોલિયોમાં ઇક્વિટી અને ડેબ્ટ બંને ઇન્સ્ટ્રુમેન્ટને એકત્રિત કરે છે, જેનો હેતુ વિવિધ એસેટ ક્લાસમાં વૈવિધ્યકરણ કરીને રિસ્ક અને રિટર્નને સંતુલિત કરવાનો છે. ઇક્વિટી લાંબા ગાળાની મૂડી વૃદ્ધિ માટે સંભવિત યોગદાન આપે છે, જ્યારે ડેબ્ટ સ્થિરતા અને નિયમિત ઇન્કમ પ્રદાન કરે છે. આ મિશ્રણ હાઇબ્રિડ ફંડોને શુદ્ધ ડેબ્ટ ફંડ કરતાં વધુ લાભદાયી બનાવે છે, પરંતુ શુદ્ધ ઇક્વિટી ફંડ કરતાં ઓછી અસ્થિર છે.
ફંડ મેનેજર્સ માર્કેટની સ્થિતિઓ અને ફંડના નિર્ધારિત ઉદ્દેશના આધારે ઇક્વિટી અને ડેબ્ટ વચ્ચે સક્રિય રીતે મિશ્રણને ઍડજસ્ટ કરે છે, જે રોકાણકારોને એકાગ્રતાના જોખમને નિયંત્રિત કરતી વખતે માર્કેટની તકોથી લાભ મેળવવાની મંજૂરી આપે છે.
હાઇબ્રિડ ફંડના મુખ્ય લાભો
- ડાઇવર્સિફિકેશન:ઇક્વિટી અને ડેબ્ટ બંનેના એક્સપોઝર કોઈપણ એક એસેટ ક્લાસ પર નિર્ભરતા ઘટાડે છે.
- ઍક્ટિવ પોર્ટફોલિયો મેનેજમેન્ટ:ફંડ મેનેજર્સ બજારની વધઘટના પ્રતિસાદમાં હોલ્ડિંગ્સને રિબૅલેન્સ કરે છે.
- ઇક્વિટી કરતાં ઓછું રિસ્ક:ડેટ ઘટક ઇક્વિટી માર્કેટની અસ્થિરતા સામે પોર્ટફોલિયોને કુશન કરે છે.
- ઑટોમેટિક રીબૅલેન્સિંગ:માર્કેટમાં ભારે ઉતાર-ચઢાવ દ્વારા પરફોર્મન્સ જાળવવા માટે પોર્ટફોલિયોને ઍડજસ્ટ કરવામાં આવે છે.
- જોખમના સ્તરની પસંદગી:રોકાણકારો રિસ્ક સાથે પોતાના આરામના આધારે રૂઢિચુસ્ત, સંતુલિત અથવા આક્રમક યોજનાઓ પસંદ કરી શકે છે.
હાઇબ્રિડ મ્યુચ્યુઅલ ફંડના પ્રકારો
- ઇક્વિટી-ઓરિએન્ટેડ હાઇબ્રિડ ફંડ્સ
- ઓછામાં ઓછી 65% સંપત્તિ તમામ ક્ષેત્રો અને માર્કેટ કેપમાં ઇક્વિટીમાં રોકાણ કરવામાં આવે છે.
- બાકીના ડેબ્ટ ઇન્સ્ટ્રુમેન્ટમાં ફાળવવામાં આવે છે.
- સ્થિરતા સાથે વૃદ્ધિ ઇચ્છતા રોકાણકારો માટે અનુકૂળ.
- ડેબ્ટ-ઓરિએન્ટેડ હાઇબ્રિડ ફંડ્સ
- બોન્ડ્સ અને સરકારી કાગળ જેવી ડેબ્ટ સિક્યોરિટીઝમાં 60% અથવા વધુ ફાળવો.
- બાકીની કેટલીક વૃદ્ધિની સંભાવનાઓ ઉમેરવા માટે ઇક્વિટીમાં રોકાણ કરવામાં આવે છે.
- રૂઢિચુસ્ત રોકાણકારો માટે આદર્શ, જેઓ હજુ પણ સામાન્ય ઇક્વિટી એક્સપોઝર ઈચ્છે છે.
- બૅલેન્સ્ડ ફંડ્સ
- ડેબ્ટ અને રોકડ વચ્ચે બાકીના ભાગમાં ઇક્વિટીમાં ઓછામાં ઓછા 65% રોકાણ કરો.
- ઇક્વિટી ફંડ તરીકે ટૅક્સ લગાવવામાં આવે છે, જેનો અર્થ છે કે ₹1 લાખ સુધીના લાંબા ગાળાના મૂડી લાભને મુક્તિ આપવામાં આવે છે.
- ડેબ્ટ ફાળવણી અસ્થિરતા ઘટાડવામાં મદદ કરે છે, જે ઇક્વિટી રોકાણકારોને આ આકર્ષક બનાવે છે જે હજુ પણ કેટલીક સ્થિરતા ઈચ્છે છે.
- ડાયનેમિક બોન્ડ ફંડ્સ
- સક્રિય રીતે સંચાલિત ડેબ્ટ ફંડ જે ઇન્ટરેસ્ટ દરના આઉટલુકના આધારે તેમની મેચ્યોરિટી પ્રોફાઇલને ઍડજસ્ટ કરે છે.
- ફંડ મેનેજર્સ પ્રવર્તમાન મેક્રોઇકોનોમિક પરિસ્થિતિઓના આધારે ટૂંકા અને લાંબા ગાળાના સાધનો વચ્ચે શિફ્ટ કરે છે.
- વ્યાજ દરના બદલાતા ચક્રનો લાભ લેવાની સુવિધા અને ક્ષમતા પ્રદાન કરે છે.
- માસિક ઇન્કમ પ્લાન (એમઆઇપી)
- નાના ઇક્વિટી ઘટક સાથે ડેબ્ટ-ઓરિએન્ટેડ હાઇબ્રિડ ફંડ, સામાન્ય રીતે 15-25%.
- ડિવિડન્ડ દ્વારા નિયમિત ઇન્કમ પ્રદાન કરવા માટે ડિઝાઇન કરેલ છે, જોકે ચુકવણીની ક્યારેય ગેરંટી આપવામાં આવતી નથી.
- વિવિધ ડિગ્રીના ઇક્વિટી એક્સપોઝર સાથે વૃદ્ધિ અને આવક બંને વિકલ્પોમાં ઉપલબ્ધ.
- ઇક્વિટી ઘટકને કારણે થોડું વધુ રિસ્ક હોવા છતાં, 1-3 વર્ષના સમયગાળામાં ફિક્સ્ડ ડિપોઝિટ કરતાં વધુ સારું રિટર્ન પ્રદાન કરે છે.
- ચાઇલ્ડ બેનિફિટ પ્લાન
- મુખ્યત્વે ઋણ-કેન્દ્રિત, ન્યૂનતમ ઇક્વિટી એક્સપોઝર સાથે.
- બાળકના શિક્ષણ અથવા અન્ય ભવિષ્યના ખર્ચને ભંડોળ પૂરું પાડવાના હેતુથી 5-15 વર્ષની લાંબી અવધિ માટે બનાવવામાં આવ્યું છે.
- સ્થિર મૂલ્યવૃદ્ધિ સાથે મૂડી સુરક્ષા પર ભાર મૂકો.
- કેપિટલ પ્રોટેક્શન ફંડ્સ
- ક્લોઝ-એન્ડેડ સ્કીમ્સ કે જે રોકાણકારના મુદ્દલની સુરક્ષાને પ્રાથમિકતા આપે છે.
- સામાન્ય રીતે ઉચ્ચ-રેટેડ ડેટ ઇન્સ્ટ્રુમેન્ટમાં 80-90% ઇન્વેસ્ટ કરે છે, બાકીની રકમ ઇક્વિટીમાં હોય છે.
- ડેબ્ટ ઘટક એ સુનિશ્ચિત કરવા માટે કામ કરે છે કે મુદ્દલ મેચ્યોરિટી પર વસૂલ કરવામાં આવે છે, જ્યારે ઇક્વિટી ભાગનો હેતુ વધતા વળતર બનાવવાનો છે.
- મુખ્ય વિશેષતાઓમાં મુખ્ય સુરક્ષા (લૉક-ઇન સમયગાળાને આધિન) અને બોન્ડ્સ અને શેરોનું કાળજીપૂર્વક સંતુલિત મિશ્રણ શામેલ છે.
હાઇબ્રિડ ફંડની લાક્ષણિકતાઓ
- મુખ્ય સુરક્ષા:ખાસ કરીને મૂડી સુરક્ષા યોજનાઓ સાથે સંબંધિત, જ્યાં પ્રારંભિક ઇન્વેસ્ટમેન્ટ સુરક્ષિત છે.
- લૉક-ઇન પીરિયડ:કેટલાક હાઇબ્રિડ ફંડ માટે રોકાણકારોને કોઈપણ ગેરંટી મેળવવા માટે નિશ્ચિત સમયગાળા માટે રોકાણ કરવાની જરૂર છે.
- સંતુલિત એક્સપોઝર:ડેબ્ટ અને ઇક્વિટીનું મિશ્રણ સ્થિરતા અને વિકાસની ક્ષમતા બંને પ્રદાન કરે છે.
- સુગમતા:રોકાણકારો એવી સ્કીમ પસંદ કરી શકે છે જે રૂઢિચુસ્તથી લઈને આક્રમક સુધીની પોતાની રિસ્ક લેવાની ક્ષમતા સાથે મેળ ખાય છે.
મ્યુચ્યુઅલ ફંડ સ્કીમ પસંદ કરતી વખતે ધ્યાનમાં લેવાના 3.6 પરિબળો
આનંદ: હું મ્યુચ્યુઅલ ફંડ કેવી રીતે પસંદ કરી શકું?
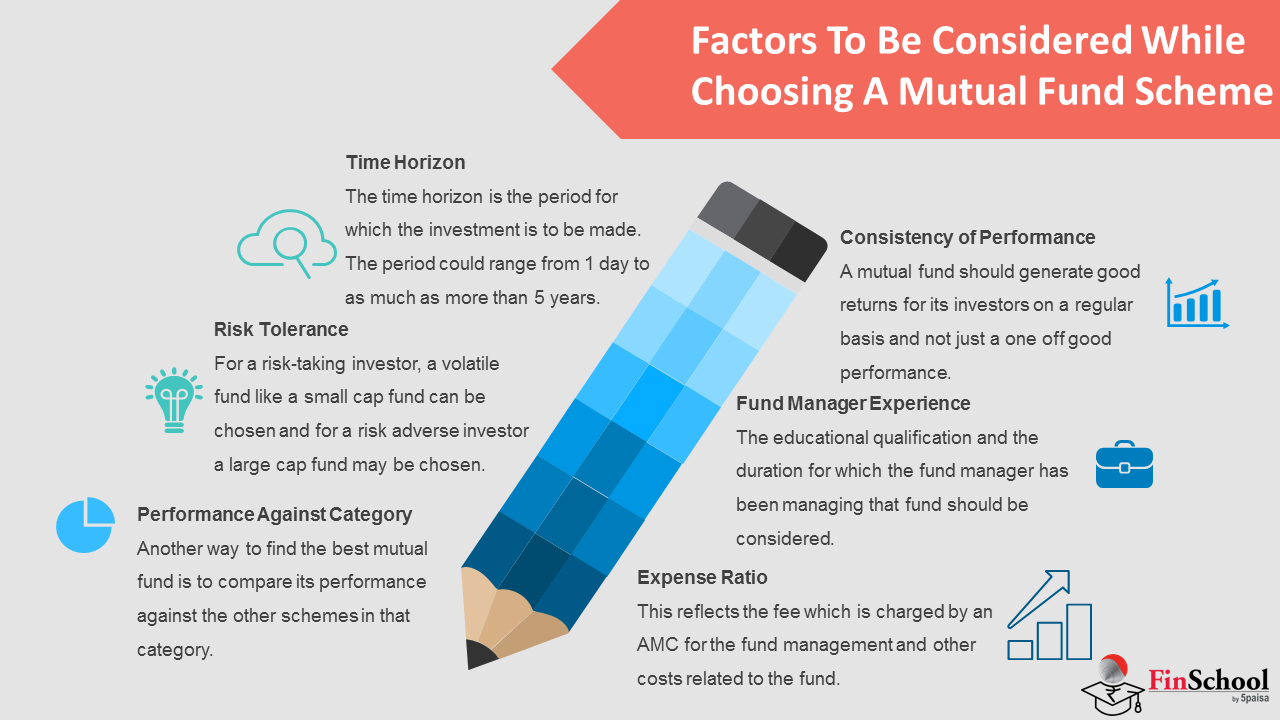
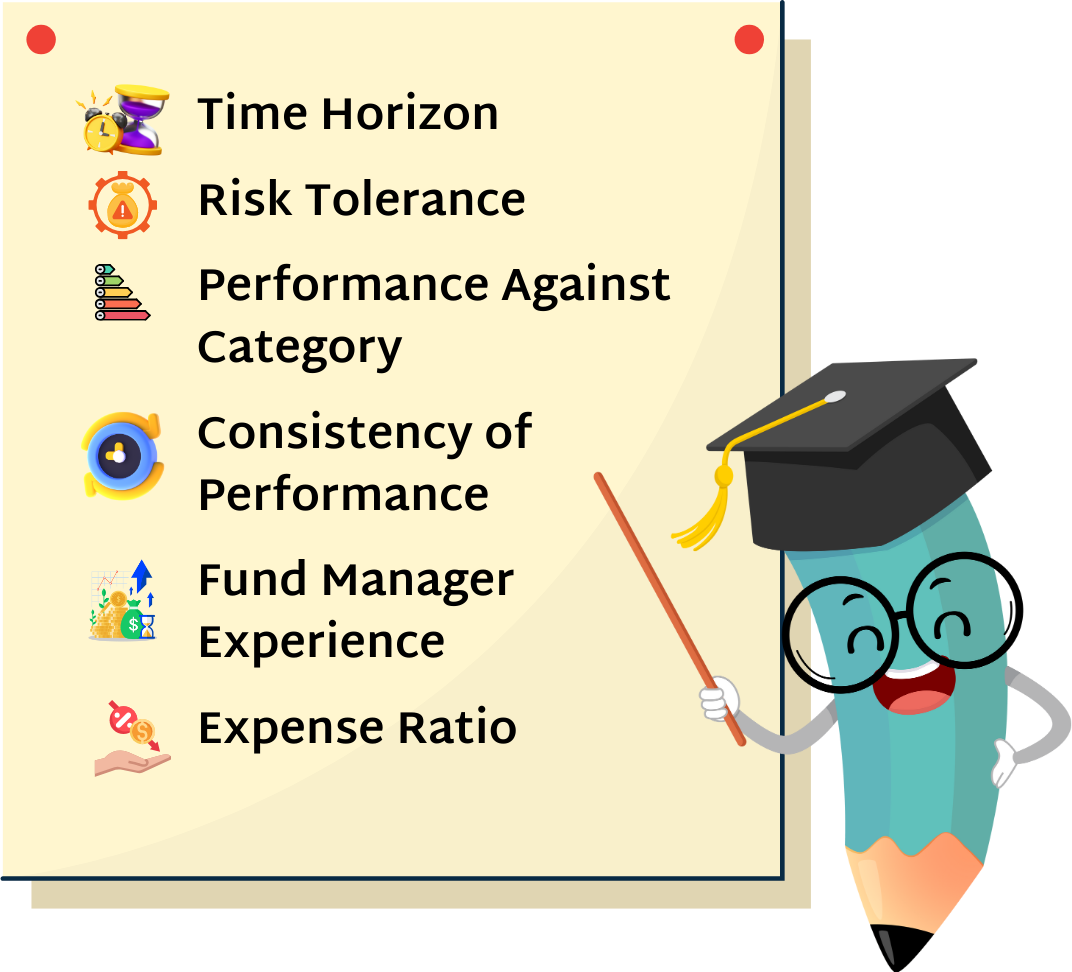
રિધિમા: તમે કેટલું રિસ્ક લઈ શકો છો તે વિશે તમારે વિચારવું જોઈએ, વિવિધ ફંડે કેવી રીતે કર્યું તેની તુલના કરો જો ફંડે સમય જતાં સારું કર્યું છે કે નહીં તે જુઓ ફંડ મેનેજ કરતા વ્યક્તિનો અનુભવ જુઓ અને ફી તપાસો.
મ્યુચ્યુઅલ ફંડ પસંદ કરવામાં માત્ર ઐતિહાસિક રિટર્ન સિવાયના ઘણા પરિબળોને પણ ધ્યાનમાં લેવામાં આવે છે. આ પરિમાણો સુનિશ્ચિત કરવામાં મદદ કરે છે કે તમે પસંદ કરેલ ફંડ ખરેખર તમારા વ્યક્તિગત લક્ષ્યો, જોખમની ક્ષમતા અને ઇન્વેસ્ટમેન્ટની ક્ષિતિજ સાથે સંરેખિત હોય.
ટાઇમ હોરિઝોન
તમારા સમયની ક્ષિતિજ એ છે કે તમે કેટલા સમય સુધી રોકાણ કરવાની યોજના બનાવો છો - એક દિવસથી ઘણા વર્ષો સુધી.
- ટૂંકા ગાળાના લક્ષ્યો (3 વર્ષથી ઓછા) માટે, ડેબ્ટ-ઓરિએન્ટેડ ઇન્સ્ટ્રુમેન્ટ વધુ યોગ્ય હોય છે, કારણ કે તેઓ સ્થિરતા અને વધુ અનુમાનિત રિટર્ન પ્રદાન કરે છે.
- લાંબા ગાળાના લક્ષ્યો (5 વર્ષ અથવા તેનાથી વધુ) માટે, ઇક્વિટી ફંડને સામાન્ય રીતે પસંદ કરવામાં આવે છે, કારણ કે તેઓ ટૂંકા ગાળાની અસ્થિરતા હોવા છતાં અર્થપૂર્ણ મૂડી વૃદ્ધિની સંભાવના ધરાવે છે.
જોખમ સહનશીલતા
- રિસ્ક સહનશીલતા એ અનિશ્ચિતતાની ડિગ્રી છે જે ઇન્વેસ્ટર ખરેખર આરામદાયક છે.
- A રિસ્ક-શોધતા ઇન્વેસ્ટરસ્મોલ-કેપ ફંડ જેવી વધુ અસ્થિર સ્કીમ પસંદ કરી શકે છે, જે ઉચ્ચ રિટર્ન આપી શકે છે પરંતુ નોંધપાત્ર રિસ્ક પણ લઈ શકે છે.
- A રિસ્ક-વિરોધી ઇન્વેસ્ટરલાર્જ-કેપ ફંડ પસંદ કરી શકે છે, જે સ્થાપિત કંપનીઓમાં રોકાણ કરે છે અને વધુ સ્થિરતા પ્રદાન કરે છે.
- 1.2 રિસ્ક-ઓ-મીટર, ફંડ હાઉસ દ્વારા પ્રદાન કરવામાં આવતું વિઝ્યુઅલ ટૂલ, રોકાણકારોને સ્કીમના રિસ્ક લેવલને ઝડપથી માપવામાં મદદ કરે છે. તે પાંચ શ્રેણીઓમાં ભંડોળ એકઠું કરે છે:
- ઓછું
- મધ્યમ રીતે ઓછું
- મધ્યમ
- મધ્યમ રીતે વધુ
- ઉચ્ચ
આ રોકાણકારો માટે ફંડના આંતરિક જોખમ સાથે તેમના પોતાના આરામદાયક સ્તરને મૅચ કરવાનું સરળ બનાવે છે.
કેટેગરી સામે પરફોર્મન્સ
ફંડના પરફોર્મન્સને હંમેશા સમાન કેટેગરીમાં સમકક્ષો સામે મૂલ્યાંકન કરવું જોઈએ - ઉદાહરણ તરીકે, લાર્જ-કેપ ફંડને મિડ-કેપ અથવા સ્મોલ-કેપ ફંડ સામે નહીં, અન્ય લાર્જ-કેપ ફંડ સામે બેંચમાર્ક કરવું જોઈએ. આ યોગ્ય તુલના સુનિશ્ચિત કરે છે અને ફંડને ઓળખવામાં મદદ કરે છે જે સતત તેમના સાચા પીઅર ગ્રુપથી આગળ વધે છે.
પ્રદર્શનની સાતત્યતા
એક ખરેખર સારું મ્યુચ્યુઅલ ફંડ તે નથી જે એક વર્ષમાં અસાધારણ રિટર્ન પોસ્ટ કરે છે - તે એક છે જે વિવિધ માર્કેટ સાઇકલમાં સતત પ્રદર્શન કરે છે. રોકાણકારોએ એવા ફંડ્સની શોધ કરવી જોઈએ જે બુલ માર્કેટ અને મંદી બંનેમાં વાજબી રીતે સારી રીતે જાળવી રાખે છે, જે સ્થિતિસ્થાપક, અસરકારક મેનેજમેન્ટનું વધુ સારું લક્ષણ છે.
ફંડ મેનેજરનો અનુભવ
ફંડ મેનેજરની કુશળતા ખૂબ જ મહત્વપૂર્ણ છે. ધ્યાનમાં લેવા યોગ્ય:
- તેમની શૈક્ષણિક પૃષ્ઠભૂમિ અને વ્યાવસાયિક લાયકાતો.
- તેમણે કેટલા વર્ષો સુધી ચોક્કસ ફંડનું સંચાલન કર્યું છે.
- વોલેટિલિટીને નેવિગેટ કરવામાં અને સતત પરિણામો પ્રદાન કરવામાં તેમનો ટ્રેક રેકોર્ડ.
ખર્ચનો રેશિયો
એક્સપેન્સ રેશિયો એ ફંડ મેનેજ કરવા માટે વાર્ષિક ફી AMC શુલ્ક છે.
- ઓછો ખર્ચ રેશિયો સામાન્ય રીતે પસંદગીપાત્ર છે, જો ફંડનું રિટર્ન સ્પર્ધાત્મક રહે.
- સમય જતાં, એક્સપેન્સ રેશિયોમાં નાનો તફાવત પણ તમારા નેટ રિટર્નને અર્થપૂર્ણ રીતે અસર કરી શકે છે.
ઉદાહરણ - બે ફંડ વચ્ચે પસંદ કરવું
ધારો કે તમે ₹50,000 ઇન્વેસ્ટ કરવાની યોજના બનાવો છો. પ્રથમ પગલું તમારા રોકાણની ક્ષિતિજને વ્યાખ્યાયિત કરે છે - જો તમારું લક્ષ્ય લાંબા ગાળાનું હોય, તો ઇક્વિટી ફંડ કુદરતી રીતે ફિટ હોય છે. આગળ, તમારી રિસ્કની ક્ષમતાનું મૂલ્યાંકન કરો: જો ઉચ્ચ અસ્થિરતા તમને સરળ બનાવે છે, તો લાર્જ-કેપ ફંડ તમને વધુ સારી રીતે અનુકૂળ રહેશે.
હવે વાસ્તવિક વિકલ્પોની તુલના કરો. જો, ધારો કે, કેનેરા રોબેકો લાર્જ કેપ ફંડ સતત ઘણા પરિમાણોમાં ઍડલવેઇસ લાર્જ કેપ ફંડથી આગળ વધે છે - 1-વર્ષ અને લાંબા સમયના ફ્રેમ્સ બંનેથી વધુ રિટર્ન, ઓછા ખર્ચ રેશિયો સાથે - તે વધુ આકર્ષક પસંદગી બની જાય છે. આ પ્રકારનું વ્યવસ્થિત મૂલ્યાંકન સુનિશ્ચિત કરે છે કે તમારો નિર્ણય ક્વૉન્ટિટેટિવ અને ક્વૉલિટેટિવ બંને આધારે રહે છે.
મ્યુચ્યુઅલ ફંડ સ્કીમમાં 3.7 રિસ્ક પરિબળો
આનંદ: મારે કયા જોખમો વિશે જાણવું જોઈએ?
રિધિમા: જોખમોના બે સેટ છે:
- માર્કેટ રિસ્ક, લિક્વિડિટી રિસ્ક અને પરફોર્મન્સ રિસ્ક જેવા સામાન્ય જોખમો.
- તે જે રોકાણ કરે છે અને તે કેવી રીતે કામ કરે છે તેની સાથે જોડાયેલા દરેક ફંડ માટે વિશિષ્ટ જોખમો.
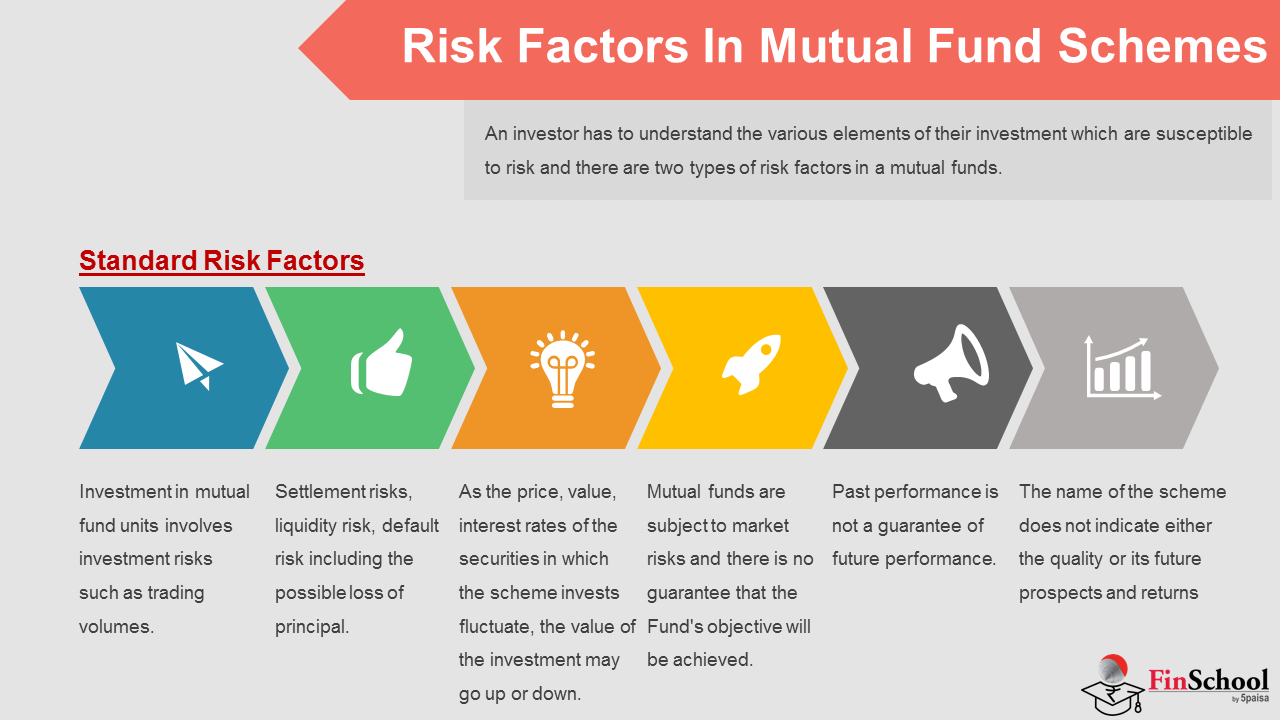
દરેક મ્યુચ્યુઅલ ફંડ સ્કીમમાં કેટલાક રિસ્ક હોય છે, અને તે બે વ્યાપક શ્રેણીઓમાં આ જોખમો વિશે વિચારવામાં મદદ કરે છે: તમામ ફંડ પર લાગુ પડતા સ્ટાન્ડર્ડ જોખમો અને વ્યક્તિગત પ્રૉડક્ટ માટે અનન્ય સ્કીમ-વિશિષ્ટ જોખમો. બંનેને સમજવાથી રોકાણકારોને માહિતગાર નિર્ણયો લેવામાં મદદ મળે છે જે ખરેખર તેમના લક્ષ્યો અને જોખમની ક્ષમતા સાથે મેળ ખાય છે.
સ્ટાન્ડર્ડ રિસ્ક પરિબળો
આ સામાન્ય જોખમો છે જે એએમસીને તેમની જાહેરાતો અને ઑફર ડૉક્યૂમેન્ટમાં જાહેર કરવાની જરૂર છે, અને તેઓ તમામ મ્યુચ્યુઅલ ફંડ સ્કીમમાં સાર્વત્રિક રીતે લાગુ પડે છે.
- માર્કેટ રિસ્ક: મ્યુચ્યુઅલ ફંડ વ્યાપક બજાર સાથે આગળ વધે છે - આર્થિક પરિસ્થિતિઓ, ઇન્ટરેસ્ટ દરો અને એકંદર રોકાણકારની ભાવનાના આધારે સિક્યોરિટી કિંમતોમાં વધારો અથવા ઘટાડો થઈ શકે છે.
- લિક્વિડિટી રિસ્ક: કેટલીકવાર, તેમની કિંમતને અસર કર્યા વિના ઝડપથી સિક્યોરિટીઝ વેચવી મુશ્કેલ હોઈ શકે છે, જે બદલામાં રિડમ્પશનની સમયસીમાઓને અસર કરી શકે છે.
- ડિફૉલ્ટ રિસ્ક: હંમેશા એવી શક્યતા છે કે ડેબ્ટ ઇન્સ્ટ્રુમેન્ટ્સના ઇશ્યુઅર તેની જવાબદારીઓને પહોંચી વળવામાં નિષ્ફળ જાય છે, જેના કારણે મુખ્યનું નુકસાન થઈ શકે છે.
- સેટલમેન્ટ રિસ્ક: ટ્રેડ સેટલમેન્ટમાં વિલંબ અથવા નિષ્ફળતા ફંડની કામગીરીને અસર કરી શકે છે.
- પરફોર્મન્સની અનિશ્ચિતતા: ભૂતકાળના રિટર્ન ક્યારેય ભવિષ્યના પરફોર્મન્સની ગેરંટી નથી - એક મજબૂત ફંડ પણ અલગ માર્કેટ સાઇકલમાં ખરાબ પ્રદર્શન કરી શકે છે.
- સ્કીમનું નામ અસ્પષ્ટતા: સ્કીમનું નામ તેની ક્વૉલિટી, સંભાવનાઓ અથવા સંભવિત રિટર્નનું વિશ્વસનીય સૂચક નથી.
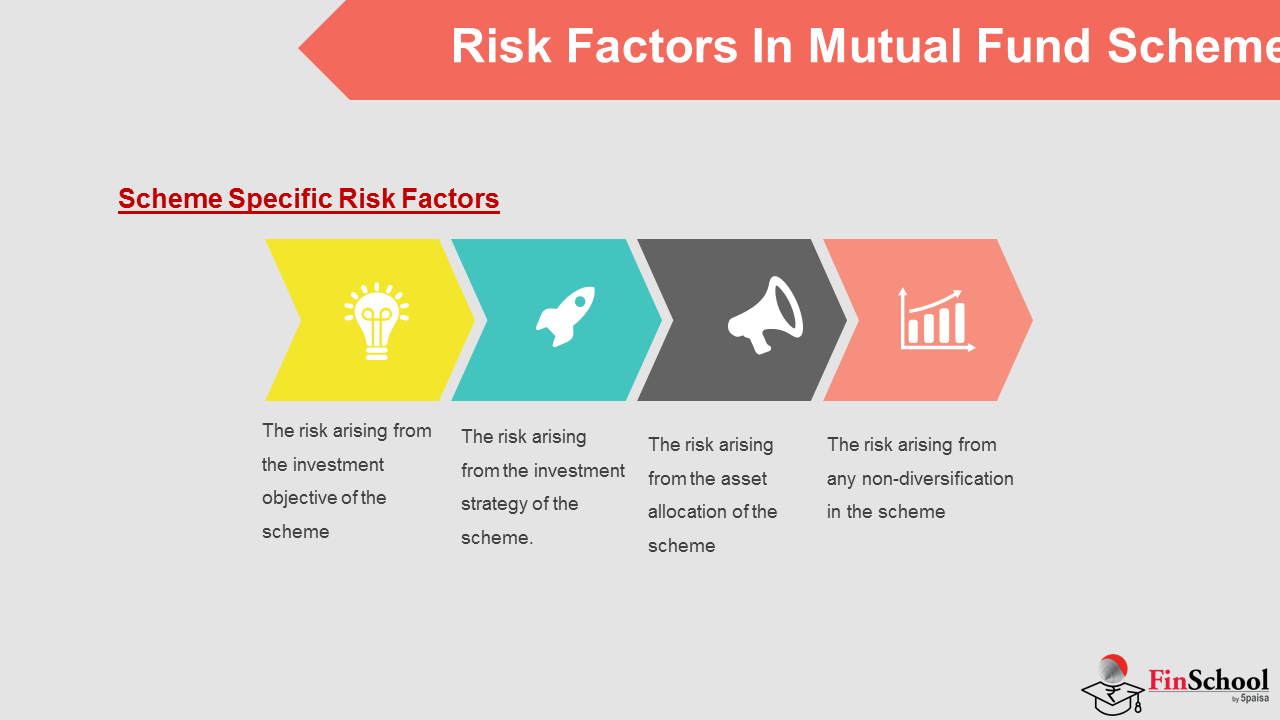
સ્કીમ-વિશિષ્ટ રિસ્ક પરિબળો
આ જોખમો વ્યક્તિગત યોજનાની ચોક્કસ લાક્ષણિકતાઓ સાથે જોડાયેલ છે અને સાર્વત્રિક રીતે લાગુ પડતા નથી.
- ઉદ્દેશ્ય-સંબંધિત રિસ્ક: કોઈ સ્કીમનો ઉલ્લેખિત ઉદ્દેશ રોકાણકારોને ચોક્કસ જોખમો સામે લાવી શકે છે - ઉદાહરણ તરીકે, આક્રમક વૃદ્ધિનું અનુસરણ કરતા ફંડમાં સામાન્ય રીતે વધુ અસ્થિરતા હોય છે.
- વ્યૂહરચના-સંબંધિત જોખમ: ફંડ મેનેજરનો અભિગમ - સેક્ટર કન્સન્ટ્રેશન અથવા થીમેટિક રોકાણ, ઉદાહરણ તરીકે - ચોક્કસ માર્કેટ સેગમેન્ટના એક્સપોઝરને વધારી શકે છે.
- એસેટ એલોકેશન રિસ્ક: પોર્ટફોલિયોમાં ઇક્વિટી, ડેબ્ટ અને અન્ય સાધનોનું મિશ્રણ તેના એકંદર રિસ્ક સ્તરને નિર્ધારિત કરે છે - વધુ ઇક્વિટીનો અર્થ વધુ અસ્થિરતા છે, જ્યારે ડેબ્ટ- ભારે ફાળવણી વૃદ્ધિની ક્ષમતાને મર્યાદિત કરે છે.
- નૉન-ડાઇવર્સિફિકેશન રિસ્ક: મર્યાદિત સંખ્યામાં સિક્યોરિટીઝ અથવા ક્ષેત્રોમાં કેન્દ્રિત ભંડોળ તે ચોક્કસ વિસ્તારોમાં મંદી માટે વધુ સંવેદનશીલ છે.
જોખમને સમજવું શા માટે મહત્વપૂર્ણ છે
આ જોખમના પરિબળોને ઓળખીને રોકાણકારોને તેમની પસંદગીઓને તેમના પોતાના સમયના ક્ષિતિજ અને જોખમ સહનશીલતા સાથે મેચ કરવામાં મદદ કરે છે. ઉદાહરણ તરીકે:
- ટૂંકા ગાળાના ઇન્વેસ્ટર અસ્થિરતા ઓછી રાખવા માટે ડેબ્ટ-ઓરિએન્ટેડ સ્કીમ પસંદ કરી શકે છે.
- ઉચ્ચ રિસ્ક લેવાની ક્ષમતા ધરાવતા લાંબા ગાળાના ઇન્વેસ્ટર વાસ્તવિક સંપત્તિ નિર્માણને આગળ વધારવા માટે ઇક્વિટી અથવા હાઇબ્રિડ ફંડ પસંદ કરી શકે છે.
ફંડ મેનેજર્સ અને એએમસી દરેક યોજનાના રિસ્ક સ્તરને દૃશ્યરૂપ રીતે રજૂ કરવા માટે રિસ્ક-ઓ-મીટર જેવા સાધનો પણ પ્રદાન કરે છે, જે રોકાણકારો માટે ફંડની વાસ્તવિક પ્રોફાઇલ સાથે તેમના આરામના સ્તરને સંરેખિત કરવાનું સરળ બનાવે છે.
કેસ સ્ટડી: સંતુલિત મ્યુચ્યુઅલ ફંડ પોર્ટફોલિયોનું નિર્માણ - મીરા શાહની વાર્તા
પૃષ્ઠભૂમિ
પુણેના 35 વર્ષીય માર્કેટિંગ પ્રોફેશનલ મીરા શાહ, ત્રણ લક્ષ્યોને પહોંચી વળવા માટે મ્યુચ્યુઅલ ફંડમાં વ્યવસ્થિત રીતે રોકાણ શરૂ કરવા માંગતા હતા:
- 8 વર્ષમાં ઘર ખરીદો
- રિટાયરમેન્ટ કોર્પસ બનાવો
- ઇમરજન્સી માટે લિક્વિડિટી જાળવી રાખો
તેમની પાસે શરૂઆતમાં રોકાણ કરવા માટે ₹10 લાખ હતા અને ₹15,000 ની માસિક SIP ની યોજના બનાવી હતી. તેમના ફાઇનાન્શિયલ સલાહકારે તેમને માળખા, ઇન્વેસ્ટમેન્ટ ઉદ્દેશ્ય અને રિસ્ક પ્રોફાઇલના આધારે ફંડને વર્ગીકૃત કરવામાં મદદ કરી હતી.
પગલું 1: ફંડનું માળખું પસંદ કરવું
મીરાએ લિક્વિડિટી અને શિસ્તને સંતુલિત કરવા માટે વિવિધ ફંડ માળખામાં તેના રોકાણોને વિભાજિત કર્યા.
|
ફંડનો પ્રકાર |
ઉદાહરણ |
પસંદગીનું કારણ |
|
ઓપન-એન્ડેડ ફંડ |
એચડીએફસી બેલેન્સ્ડ એડવાન્ટેજ ફન્ડ |
સરળ પ્રવેશ અને બહાર નીકળવું; દૈનિક NAV અપડેટ |
|
ક્લોઝ્ડ-એન્ડેડ ફંડ |
ICICI પ્રુડેન્શિયલ FMP (3 વર્ષ) |
નિશ્ચિત મુદત; અનુમાનિત રિટર્ન |
|
અંતરાલ ફંડ |
કોટક ઇન્ટરવલ ઇન્કમ ફંડ |
સમયાંતરે રિડમ્પશન વિન્ડોઝ; વાસ્તવિક સંપત્તિનું એક્સપોઝર |
આ મિશ્રણએ તેની લવચીકતા આપી અને શિસ્તબદ્ધ બચત માટે કેટલાક ફંડ લૉક રહે તેની ખાતરી કરી.
પગલું 2: ઇન્વેસ્ટમેન્ટના ઉદ્દેશના આધારે ફંડ પસંદ કરવું
મીરાના સલાહકારે તેના રોકાણોને ઇક્વિટી, ડેબ્ટ અને હાઇબ્રિડ કેટેગરીમાં વર્ગીકૃત કર્યા હતા.
ઇક્વિટી ફાળવણી (60%)
- લાર્જ-કેપ ફંડSBI બ્લૂચિપ ફંડ: ટોચની 100 કંપનીઓ દ્વારા સ્થિરતા અને સ્થિર વૃદ્ધિ.
- મિડ-કેપ ફંડએક્સિસ મિડકેપ ફંડ: મધ્યમ જોખમ, ઉચ્ચ વૃદ્ધિની સંભાવના.
- ELSS ફંડમિરે એસેટ ટૅક્સ સેવર ફંડ: 3-વર્ષના લૉક-ઇન સાથે સેક્શન 80C હેઠળ ટૅક્સ લાભો.
ડેબ્ટ ફાળવણી (25%)
- કોર્પોરેટ બોન્ડ ફંડHDFC કોર્પોરેટ બોન્ડ ફંડ: નિયમિત ઇન્કમ અને ઓછી અસ્થિરતા.
- જીઆઈએલટી ફંડSBI મેગ્નમ ગિલ્ટ ફંડ: સુરક્ષા માટે સરકાર સમર્થિત સિક્યોરિટીઝ.
હાઇબ્રિડ ફાળવણી (15%)
- બૅલેન્સ્ડ ફંડICICI પ્રુડેન્શિયલ ઇક્વિટી એન્ડ ડેબ્ટ ફંડઃ ઋણ સ્થિરતા સાથે ઇક્વિટી વૃદ્ધિને જોડે છે.
પગલું 3: મુખ્ય પરિમાણોનું મૂલ્યાંકન
મીરાએ પ્રકરણ 3.6 થી મૂલ્યાંકન ફ્રેમવર્કનો ઉપયોગ કર્યો:
- ટાઇમ હોરિઝોન:ઘરની ખરીદી માટે 8 વર્ષ → લાંબા ગાળાના ઇક્વિટી ફોકસ.
- જોખમ સહનશીલતા:મધ્યમ → સ્મોલ-કેપ ફંડને ટાળે છે.
- પરફોર્મન્સની સાતત્યતા:સ્થિર 5-વર્ષના રિટર્ન સાથે ફંડ પસંદ કરો.
- ખર્ચનો રેશિયો:1.5% થી ઓછાના પસંદગીના ફંડ.
- ફંડ મેનેજરનો અનુભવ:શંકરન નરેન (ICICI પ્રુડેન્શિયલ) જેવા અનુભવી વ્યાવસાયિકો દ્વારા સંચાલિત પસંદ કરેલ ફંડ.
પગલું 4: જોખમના પરિબળોને સમજવું
મીરાએ શીખ્યા કે વિવિધ પોર્ટફોલિયોમાં પણ જોખમો હોય છે:
- માર્કેટ રિસ્ક: માર્કેટ સાઇકલ સાથે ઇક્વિટી ફંડમાં વધઘટ થાય છે.
- વ્યાજ દરનું જોખમ: જ્યારે દરો વધે ત્યારે ડેબ્ટ ફંડના મૂલ્યમાં ઘટાડો થાય છે.
- લિક્વિડિટી રિસ્ક: ક્લોઝ્ડ-એન્ડેડ ફંડને વહેલી તકે રિડીમ કરી શકાતું નથી.
- ક્રેડિટ રિસ્ક: કોર્પોરેટ બોન્ડ ઇશ્યુઅર વિશ્વસનીયતા પર આધારિત છે.
તેમના સલાહકારે સમજાવ્યું કે ફંડના વિવિધ પ્રકારો આ જોખમોને ઘટાડવામાં મદદ કરે છે.
3 વર્ષ પછીનું પરિણામ
2026 ના મધ્ય સુધીમાં, મીરાનો પોર્ટફોલિયો ₹10 લાખથી વધીને ₹13.2 લાખ થયો હતો, જે સરેરાશ 10.5% વાર્ષિક રિટર્ન છે.
- ઇક્વિટી ફંડે મોટા ભાગની વૃદ્ધિમાં ફાળો આપ્યો.
- ડેબ્ટ ફંડ અસ્થિર સમયગાળા દરમિયાન સ્થિરતા પ્રદાન કરે છે.
- ELSS ફંડએ તેણીને વાર્ષિક ટૅક્સમાં ₹46,800 બચાવ્યા છે.
તેણીએ પોતાની SIP ચાલુ રાખી અને તેમની ઇન્કમ વધવાની સાથે તેમને વધારવાની યોજના બનાવી.
મુખ્ય ટેકઅવે
- વિવિધ પ્રકારના ફંડમાં વિવિધતા એકંદર જોખમને ઘટાડે છે.
- માળખું અને ઉદ્દેશોને સમજવું ફાઇનાન્શિયલ લક્ષ્યો સાથે ફંડને મૅચ કરવામાં મદદ કરે છે.
- એક્સપેન્સ રેશિયો અને ફંડ મેનેજર અનુભવ જેવા પરિમાણોનું મૂલ્યાંકન કરવું લાંબા ગાળાની સાતત્યતા સુનિશ્ચિત કરે છે.
- જોખમ અંગે જાગૃતિ બજારની મંદી દરમિયાન ગભરાટને અટકાવે છે.