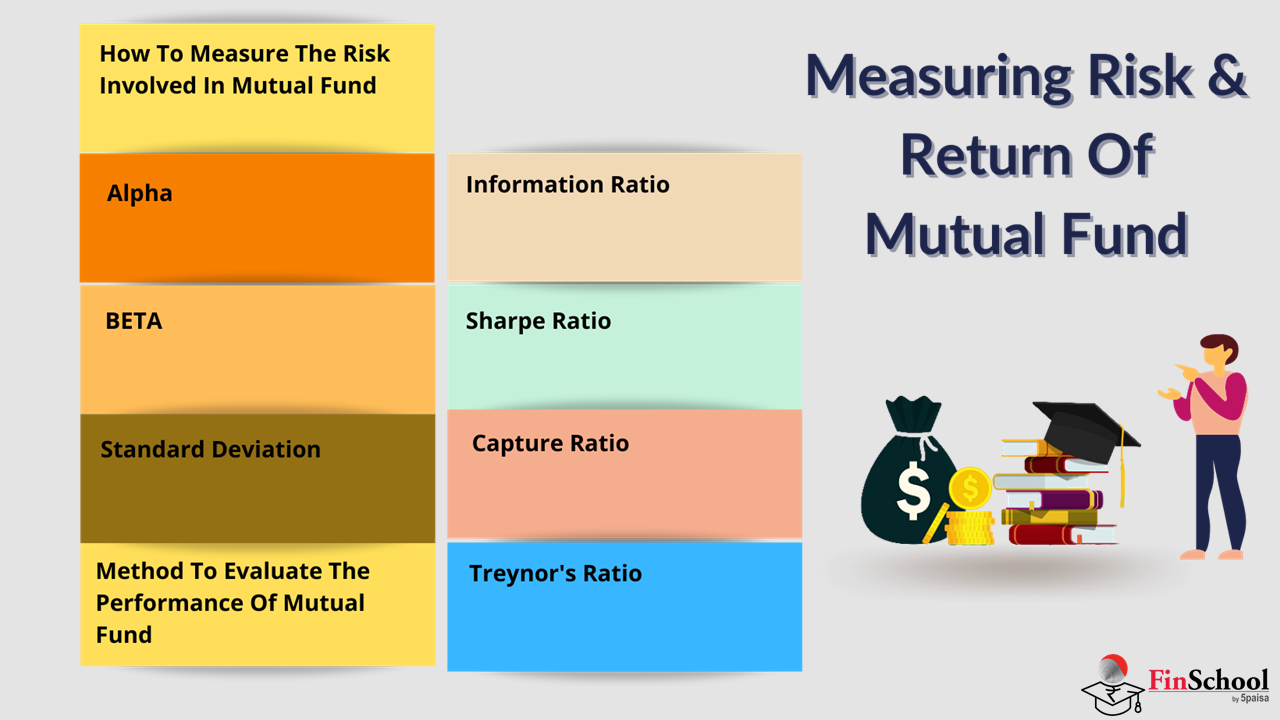
5.1. મ્યુચ્યુઅલ ફંડમાં શામેલ જોખમને કેવી રીતે માપવું

આનંદ: અમે ફંડમાં જોખમને કેવી રીતે માપી શકીએ?
રિધિમા: અમે એવા રેશિયોનો ઉપયોગ કરીએ છીએ જે દર્શાવે છે કે ફંડ કેટલું અસ્થિર છે અને તે કેટલું સારું પ્રદર્શન કરે છે. આ રેશિયો અમને તેમના રિટર્ન કરતાં વધુ આધારે ફંડની તુલના કરવામાં મદદ કરે છે.
મોટાભાગના રોકાણકારો, મ્યુચ્યુઅલ ફંડનું મૂલ્યાંકન કરતી વખતે, સહજ રીતે સૌથી વધુ સંભવિત વળતરનો સામનો કરે છે. પરંતુ વળતર માત્ર અડધા જ વાર્તા છે, દરેક ઇન્વેસ્ટમેન્ટ રિસ્ક ધરાવે છે, અને સાચી સફળતા એ છે કે શું કમાણી ખરેખર લેવામાં આવેલા જોખમને વાજબી બનાવે છે. એક ફંડ કે જે રોકાણકારોને અપ્રમાણસર અસ્થિરતા સામે લીધા વિના નક્કર વળતર આપે છે તે માત્ર કાગળ પર પ્રભાવશાળી સંખ્યા પોસ્ટ કરતા એક કરતાં વધુ મૂલ્યવાન છે.
એક સારી રીતે પસંદ કરેલ મ્યુચ્યુઅલ ફંડ માત્ર કાચા પ્રદર્શન વિશે નથી, તે કાર્યક્ષમતા વિશે છે: સમાન અથવા ઓછા રિસ્ક લેતી વખતે સમકક્ષો કરતાં વધુ સારું રિટર્ન જનરેટ કરવું. સંતુલનને માત્ર વળતરના આંકડાઓ કરતાં વધુ જરૂરી છે તે નક્કી કરવું; તે સંરચિત સાધનોની જરૂર છે જે રિસ્ક અને વોલેટિલિટી બંનેનું પ્રમાણ આપે છે. સદભાગ્યે, ફાઇનાન્સ આ હેતુ માટે ચોક્કસ રીતે બનાવેલ આંકડાકીય રેશિયોનો એક સમૂહ પ્રદાન કરે છે, જે રોકાણકારોને ભૂતકાળના માર્કેટિંગ બ્રોશર જોવા અને સમજવા દે છે કે ફંડ વાસ્તવમાં વિવિધ બજારની સ્થિતિઓમાં કેવી રીતે વર્તન કરે છે, તેની કામગીરી ખરેખર કેવી રીતે સુસંગત છે, અને લેવામાં આવતું રિસ્ક ખરેખર રિવૉર્ડના મૂલ્યના છે કે નહીં.
ચાલો મ્યુચ્યુઅલ ફંડમાં જોખમને ડીકોડ કરવામાં મદદ કરતા મુખ્ય પગલાંઓ વિશે જાણીએ.
5.2 આલ્ફા
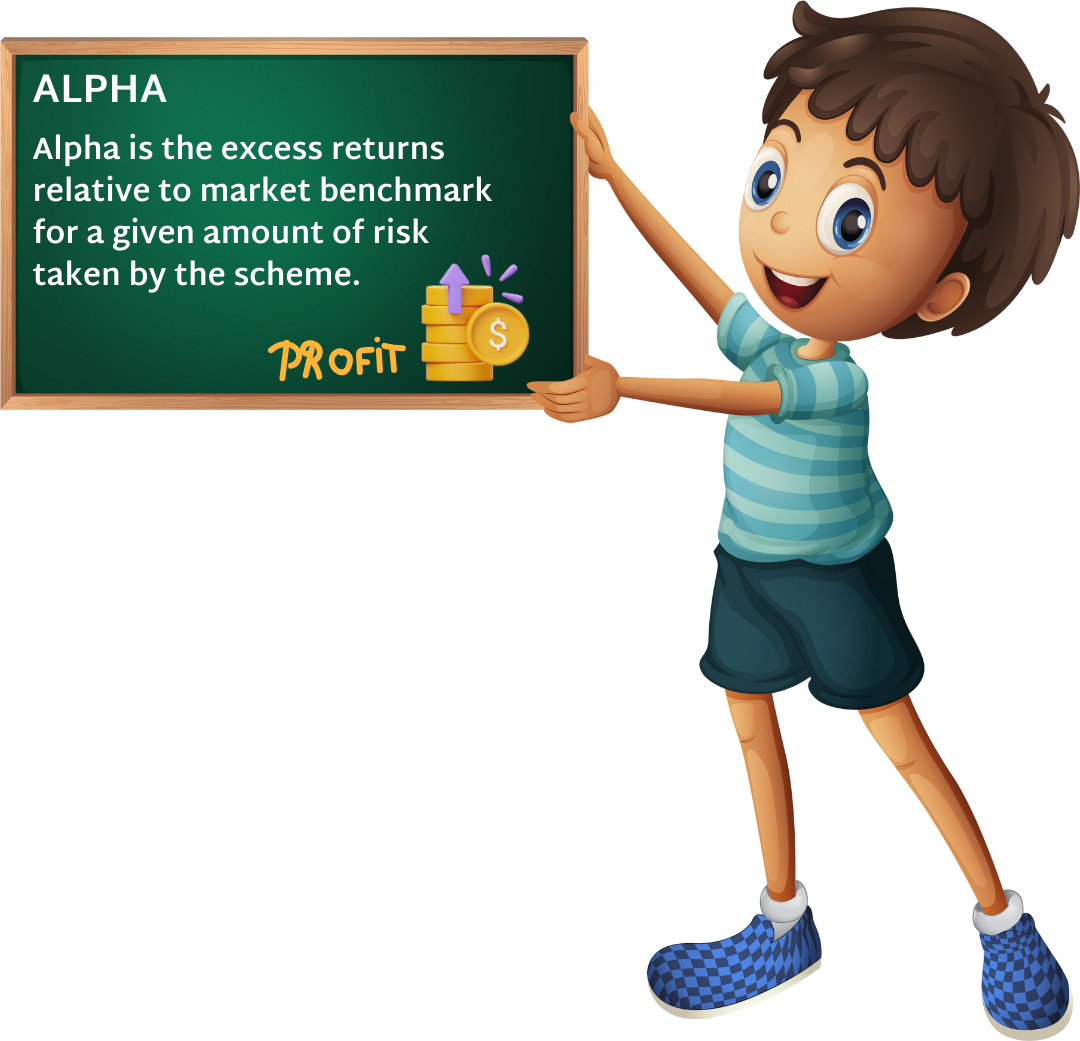
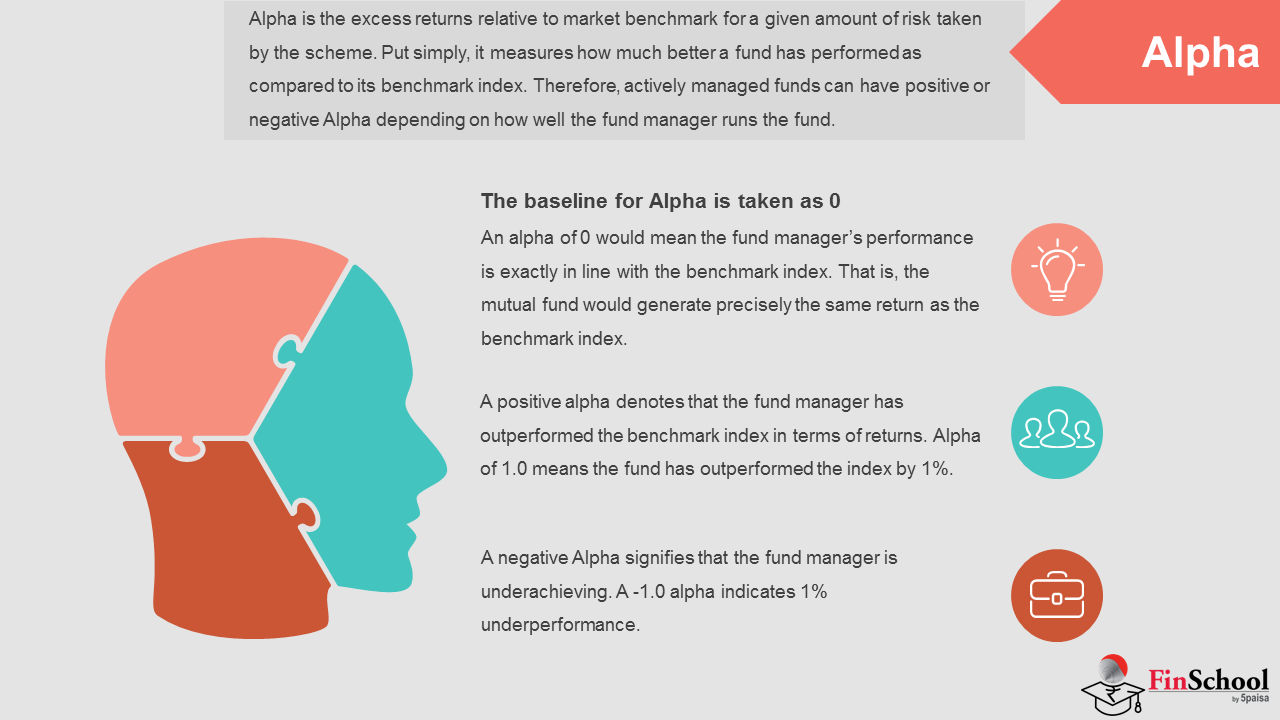
સક્રિય રીતે સંચાલિત ફંડનું મૂલ્યાંકન કરવા માટે આલ્ફા સૌથી મહત્વપૂર્ણ પગલાંઓમાંથી એક છે. તે અતિરિક્ત રિટર્નને દર્શાવે છે, જે ફંડ દ્વારા લેવામાં આવેલા જોખમને ધ્યાનમાં લીધા પછી તેના બેંચમાર્ક સાથે સંબંધિત ડિલિવર કરવામાં આવે છે. સારમાં, આલ્ફા એક સરળ પ્રશ્નનો જવાબ આપે છે:
શું ફંડ મેનેજર બજાર દ્વારા પ્રદાન કરેલ મૂલ્ય કરતાં વધુ મૂલ્ય ઉમેરે છે?
વ્યાખ્યા
આલ્ફા ટકાવારી તરીકે વ્યક્ત કરવામાં આવે છે.
- આલ્ફા = 0→ ફંડ તેના બેંચમાર્કને અનુરૂપ કરવામાં આવ્યું છે.
- પૉઝિટિવ આલ્ફા→ ફંડ આઉટપર્ફોર્મ કરેલ બેંચમાર્ક.
- નેગેટિવ આલ્ફા→ બેન્ચમાર્કના સંબંધમાં અન્ડરપરફોર્મ કરેલ ફંડ.
આલ્ફા શા માટે મહત્વપૂર્ણ છે
- સક્રિય રીતે સંચાલિત ફંડ માટે, આલ્ફા એ કુશળતાની અંતિમ પરીક્ષા છે - રોકાણકારો ઍક્ટિવ મેનેજમેન્ટ માટે ચોક્કસપણે વધુ ફી ચૂકવે છે કારણ કે તેઓ એક મેનેજરને સકારાત્મક આલ્ફા બનાવવાની અપેક્ષા રાખે છે.
- index ફંડ માટે, આલ્ફા ડિઝાઇન દ્વારા શૂન્યની નજીક રહે છે, કારણ કે આ ફંડનો હેતુ બેંચમાર્કને હરાવવા બદલે તેને પુનરાવર્તિત કરવાનો છે.
ઉદાહરણ
ધારો કે નિફ્ટી 50 ઇન્ડેક્સ એક વર્ષમાં 12% ડિલિવર કરે છે.
- ફંડ A ડિલિવર કરેલ છે 14 % → આલ્ફા = + 2 % (આઉટપરફોર્મન્સ).
- ફંડ B ડિલિવર કરવામાં આવ્યું 10 % → આલ્ફા = − 2 % (અંડરપરફોર્મન્સ).
આ દર્શાવે છે કે આલ્ફા બજારની કુદરતી હિલચાલની બહાર મેનેજરના વાસ્તવિક યોગદાનને કેવી રીતે અલગ પાડે છે.
વાસ્તવિક ફંડની તુલના
ચાલો નિફ્ટી 50 સામે બેન્ચમાર્ક કરેલ બે લાર્જ-કેપ ઇક્વિટી ફંડને ધ્યાનમાં લઈએ:
|
ફંડ |
બેંચમાર્ક રિટર્ન |
ફંડ રિટર્ન |
આલ્ફા |
|
એક્સિસ બ્લ્યુચિપ ફન્ડ |
12% |
16.21% |
+4.21% |
|
કેનેરા રોબેકો બ્લ્યુચિપ ઇક્વિટી ફન્ડ |
12% |
15.98% |
+3.98% |
અર્થઘટન:
એક્સિસ બ્લૂચિપે બેંચમાર્ક કરતાં 4.21% વધુ જનરેટ કર્યું, જે ફંડ મેનેજમેન્ટના મજબૂત નિર્ણયોને દર્શાવે છે.
કેનેરા રોબેકોએ પણ 3.98% આલ્ફા સાથે આઉટપરફોર્મ કર્યું, જે સતત મૂલ્ય વધારાને સૂચવે છે.
બંને ફંડ દર્શાવે છે કે જ્યારે આલ્ફા અર્થપૂર્ણ રીતે સકારાત્મક હોય ત્યારે ઍક્ટિવ મેનેજમેન્ટ પોતાને યોગ્ય ઠેરવી શકે છે.
- આલ્ફાની ટકાઉક્ષમતા: એક વર્ષનું આલ્ફા માત્ર નસીબ અથવા અસ્થાયી બજારની વિસંગતિને પ્રતિબિંબિત કરી શકે છે. બહુવિધ માર્કેટ સાઇકલમાં સતત સકારાત્મક આલ્ફા એ અસલ મેનેજર કુશળતાનું ખૂબ જ મજબૂત સૂચક છે.
- રિસ્ક સંદર્ભ: આલ્ફાને હંમેશા બીટા અને શાર્પ રેશિયો સાથે વાંચવું જોઈએ - અતિશય અસ્થિરતા સાથે જોડવામાં આવેલ ઉચ્ચ આલ્ફા કન્ઝર્વેટિવ ઇન્વેસ્ટરને યોગ્ય ન પણ હોઈ શકે.
- ઇન્વેસ્ટર એપ્લિકેશન: એક જ કેટેગરીમાં ફંડની તુલના કરતી વખતે, આલ્ફા એ ઓળખવામાં મદદ કરે છે કે કયા મેનેજરો ખરેખર નિષ્ક્રિય બેંચમાર્કથી વધુ મૂલ્ય ઉમેરી રહ્યા છે.
5.3 બીટા
આનંદ: અને બીટા વિશે શું?
રિધિમા: બીટા ફંડને તેના બેંચમાર્કની તુલનામાં કેટલું અસ્થિર છે તે માપે છે.
આનંદ: જો બીટા 1 છે?
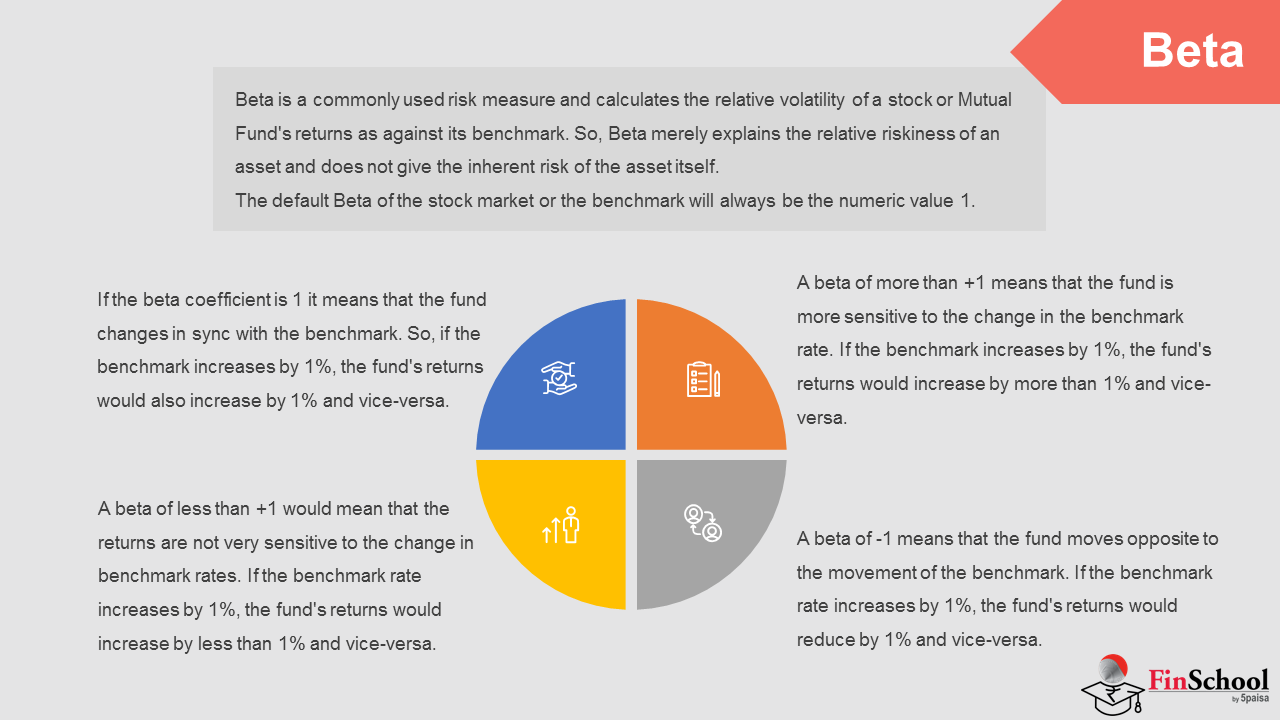
રિધિમા: જો બીટા 1 છે, તો ફંડ બેન્ચમાર્કની જેમ ચાલે છે. જો તે 1 કરતાં વધુ હોય તો તેનો અર્થ એ છે કે ફંડમાં ઓછું રિસ્ક છે.. જો તે 1 કરતાં વધુ હોય તો તેનો અર્થ એ છે કે ફંડમાં વધુ અસ્થિરતા છે.
આલ્ફા સાથે બીટા અને તેની ભૂમિકાની સમજૂતી
બીટા મ્યુચ્યુઅલ ફંડ મૂલ્યાંકનમાં સંબંધિત જોખમના સૌથી વ્યાપક રીતે ઉપયોગમાં લેવાતા પગલાંઓમાંથી એક છે. તે દર્શાવે છે કે ફંડ તેના બેંચમાર્ક ઇન્ડેક્સની તુલનામાં કેટલું અસ્થિર છે. જ્યાં આલ્ફા અતિરિક્ત રિટર્ન પર ધ્યાન કેન્દ્રિત કરે છે, ત્યાં બીટા સંપૂર્ણપણે બજારની હલનચલન માટે સંવેદનશીલતા પર ધ્યાન કેન્દ્રિત કરે છે.
બીટા કેવી રીતે કામ કરે છે
- બીટા = 1→ ફંડ બેન્ચમાર્ક સાથે લૉકસ્ટેપમાં ખસેડવામાં આવે છે - બેન્ચમાર્કમાં 1% મૂવનો અર્થ ફંડમાં આશરે 1% મૂવ છે.
- બીટા < 1→ ફંડ બેન્ચમાર્ક કરતાં ઓછું વોલેટાઇલ છે, જે મંદી દરમિયાન નુકસાનને ઘટાડે છે પરંતુ રેલી દરમિયાન નાના લાભને પણ કૅપ્ચર કરે છે.
- બીટા >1→ ફંડ બેંચમાર્ક કરતાં વધુ અસ્થિર છે, જે લાભ અને નુકસાન બંનેને વધારે છે.
- બીટા = − 1→ ફંડ ઇન્વર્સલી બેંચમાર્કમાં જાય છે - જો બેંચમાર્ક 1% વધે છે, તો ફંડ 1% ઘટે છે.
પછી, બીટા, ફંડના સંપૂર્ણ જોખમને માપતું નથી, પરંતુ માર્કેટ ઇન્ડેક્સના આધારે તેની રિસ્કને માપે છે.
વ્યવહારુ ઉદાહરણ
ધારો કે બેંચમાર્ક ઇન્ડેક્સ 1 % સુધી ઘટે છે:
- ફંડ X (બીટા =0.77) → અપેક્ષિત ઘટાડો = 0.77%
- ફંડ Y (બીટા = 0.86) → અપેક્ષિત ઘટાડો = 0.86 %
બંને ફંડ બેંચમાર્ક કરતાં ઓછી અસ્થિર છે, પરંતુ ફંડ X થોડું વધુ રક્ષણાત્મક છે કારણ કે તેની બીટા 1 થી નીચે છે.
આલ્ફા અને બીટાનું સંયોજન
વાસ્તવિક સમજ આલ્ફા અને બીટાનું એકસાથે વિશ્લેષણ કરવાથી આવે છે:
|
ફંડ |
આલ્ફા |
બીટા |
અર્થઘટન |
|
એક્સિસ બ્લ્યુચિપ ફન્ડ |
+4.21 |
0.77 |
નીચા વોલેટિલિટી સાથે નોંધપાત્ર રીતે બેન્ચમાર્ક કરતાં વધુ પ્રદર્શન કર્યું |
|
કેનેરા રોબેકો બ્લૂચિપ ફંડ |
+3.98 |
0.86 |
બેન્ચમાર્ક કરતાં વધુ પ્રદર્શન કર્યું, પરંતુ થોડી વધુ અસ્થિરતા સાથે |
વિશ્લેષણ:
- એક્સિસ બ્લૂચિપમાં ઓછા બીટા (ઓછા વોલેટિલિટી) સાથે ઉચ્ચ આલ્ફા (મજબૂત અતિરિક્ત રિટર્ન) શામેલ છે - એટલે કે રોકાણકારોને પ્રમાણમાં ઓછું રિસ્ક લેતી વખતે શ્રેષ્ઠ રિટર્ન આપવામાં આવે છે.
- કેનેરા રોબેકો પણ મૂલ્ય ઉમેરે છે, પરંતુ 1 ની નજીકના બીટા સાથે, તે માર્કેટ સ્વિંગ માટે વધુ સંવેદનશીલ છે.
જોખમ-સમાયોજિત દ્રષ્ટિકોણથી, એક્સિસ બ્લૂચિપ વધુ આકર્ષક વિકલ્પ છે, કારણ કે તે ઓછી અસ્થિરતા સાથે મજબૂત આઉટપરફોર્મન્સ જોડે છે.
5.4 સ્ટાન્ડર્ડ ડેવિએશન
આનંદ: સ્ટાન્ડર્ડ ડેવિએશન શું દર્શાવે છે?
રિધિમા: સ્ટાન્ડર્ડ ડેવિએશન દર્શાવે છે કે ફંડનું રિટર્ન કેટલું બદલાય છે. જો સ્ટાન્ડર્ડ ડેવિએશન વધુ હોય તો તેનો અર્થ એ છે કે ફંડમાં ઉતાર-ચઢાવ હોય છે.
આનંદ: તેથી ઓછું સ્ટાન્ડર્ડ વિચલન સુરક્ષિત છે?
રિધિમા: બરાબર. લોઅર સ્ટાન્ડર્ડ ડેવિએશનનો અર્થ એ છે કે ફંડમાં સ્થિર રિટર્ન છે.
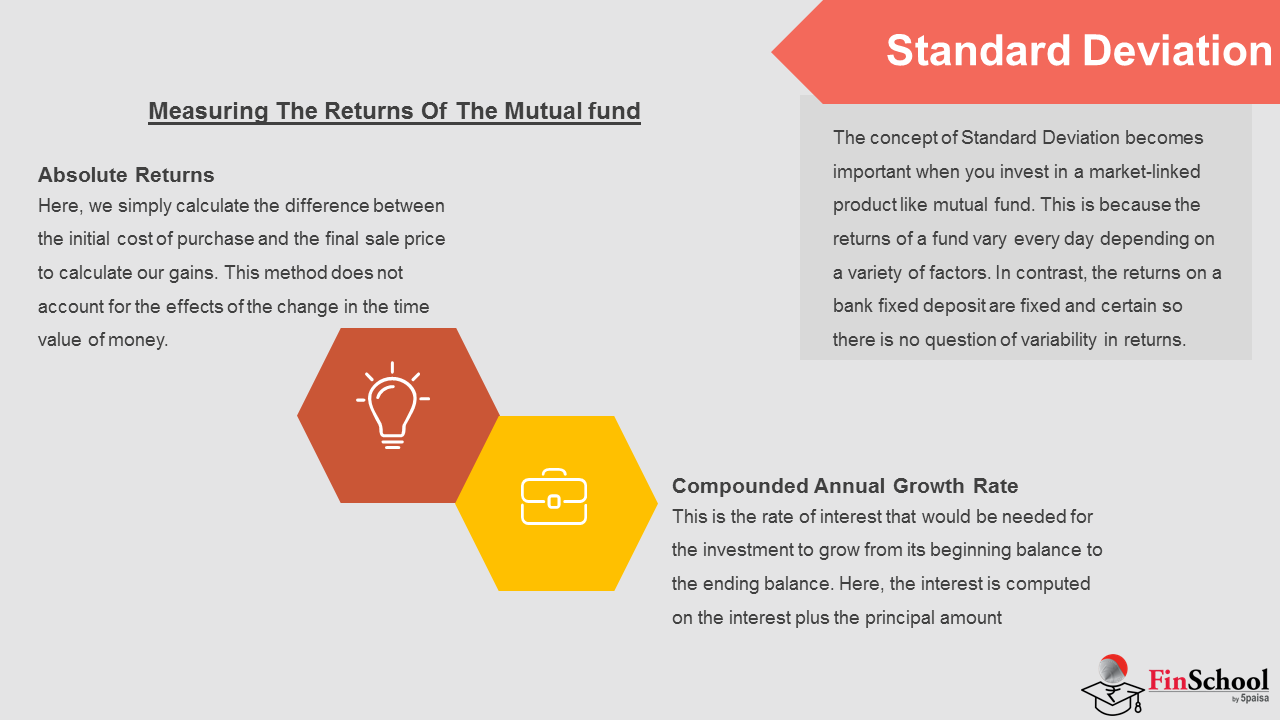
- જ્યારે તમે મ્યુચ્યુઅલ ફંડ જેવી માર્કેટ-લિંક્ડ પ્રૉડક્ટમાં ઇન્વેસ્ટ કરો છો ત્યારે સ્ટાન્ડર્ડ ડેવિએશન ખાસ કરીને સંબંધિત બને છે, કારણ કે રિટર્નમાં વિવિધ પરિબળોના આધારે દરરોજ વધઘટ થાય છે. તેનાથી વિપરીત, એક બેંક ફિક્સ્ડ ડિપોઝિટ નિશ્ચિત અને ચોક્કસ વળતર આપે છે, તેથી વિવિધતા માત્ર રમતમાં આવતી નથી.
- સ્ટાન્ડર્ડ ડેવિએશન ફંડના રિટર્નની વોલેટિલિટીને કૅપ્ચર કરે છે - ઉચ્ચ આંકડાનો અર્થ એ છે કે વધુ વિવિધતા, અને તેનાથી વિપરીત. તકનીકી શબ્દોમાં, તે આપેલ સમયગાળામાં તેમની સરેરાશ રિટર્નના વિક્ષેપને માપે છે, સામાન્ય રીતે 3, 5, અથવા 10 વર્ષથી વધુના માસિક કુલ રિટર્નનો ઉપયોગ કરીને ગણતરી કરવામાં આવે છે.
- ઉદાહરણ તરીકે, ધારો કે મ્યુચ્યુઅલ ફંડ એક સમયગાળામાં 10% નું સરેરાશ રિટર્ન આપે છે. અપેક્ષા મુજબ, તેમાં કેટલાક મજબૂત મહિનાઓ અને કેટલાક નબળા મહિનાઓ હશે, જેમાં વળતર +20 % અને − 15% વચ્ચે ક્યાંય પણ વળે છે.
- ફંડની NAV માં આ અપ-એન્ડ-ડાઉન ટ્રેજેક્ટરી ચોક્કસપણે તે છે જે સ્ટાન્ડર્ડ ડેવિએશન કેપ્ચર કરે છે અને વાર્ષિક આંકડો તરીકે વ્યક્ત કરે છે.
ઉદાહરણ તરીકે, ચાલો ઉપરોક્ત બે ફંડને ધ્યાનમાં લઈએ:
એક્સિસ ફંડનું સ્ટાન્ડર્ડ ડેવિએશન 17.43% છે, જ્યારે કેનેરા રોબેકો ફંડનું 18.64% છે - જેનો અર્થ એ છે કે કેનેરા ફંડમાં એક્સિસ ફંડ કરતાં થોડું વધુ જોખમ રહેલું છે.
આને સંદર્ભમાં કહીએ તો, જો તમે એક જ સમયે બંને ફંડમાં ₹10,000 નું રોકાણ કરો છો, તો વર્ષના અંત સુધીમાં નફો અથવા નુકસાન આ રેન્જમાં ક્યાંય પણ આવી શકે છે:
નુકસાન = ઇન્વેસ્ટમેન્ટ × (1 − SD)
લાભ = ઇન્વેસ્ટમેન્ટ × (1 + SD)
મોટા સ્ટાન્ડર્ડ ડેવિએશન, સંભવિત લાભ અથવા નુકસાનની વ્યાપક શ્રેણી.
મ્યુચ્યુઅલ ફંડના રિટર્નને માપવું
મ્યુચ્યુઅલ ફંડ ઇન્વેસ્ટમેન્ટના રિટર્નને માપવા માટે નીચેની પદ્ધતિઓનો ઉપયોગ કરવામાં આવે છે:
સંપૂર્ણ રિટર્ન
- અહીં, લાભોની ગણતરી માત્ર પ્રારંભિક ખરીદી કિંમત અને અંતિમ વેચાણ કિંમત વચ્ચેના તફાવત તરીકે કરવામાં આવે છે. આ પદ્ધતિ નાણાંના સમયના મૂલ્યને ધ્યાનમાં લેતી નથી.
ચક્રવૃદ્ધિ વાર્ષિક વૃદ્ધિ દર
- CAGR વ્યાજનો દર દર્શાવે છે જે રોકાણ માટે તેના પ્રારંભિક બૅલેન્સથી તેના અંતિમ બૅલેન્સ સુધી વધવા માટે જરૂરી હશે, જેમાં મુદ્દલ અને સંચિત વ્યાજ બંને પર ગણતરી કરવામાં આવે છે.
- સીએજીઆર માટેની ફોર્મ્યુલા છે: સીએજીઆર = (અંતિમ બૅલેન્સ / પ્રારંભિક બૅલેન્સ) ^ (1 / વર્ષોની સંખ્યા).
- ઉદાહરણ તરીકે, જો ₹10,000 નું રોકાણ કરવામાં આવે છે અને 2 વર્ષમાં ₹12,000 સુધી વધે છે, તો સીએજીઆર (12,000/10,000)^(1/2) = 9.54% છે.
- આ પદ્ધતિ સંપૂર્ણ વળતર કરતાં વળતરનું વધુ સચોટ ચિત્ર આપે છે, કારણ કે તે સમય જતાં પૈસાના મૂલ્યમાં ફેરફાર માટે જવાબદાર છે.
5.5 મ્યુચ્યુઅલ ફંડની કામગીરીનું મૂલ્યાંકન કરવાની પદ્ધતિ

આનંદ: ફંડ સારું પ્રદર્શન કરી રહ્યું છે કે નહીં તે હું કેવી રીતે ચેક કરી શકું?
રિધિમા: તમારા પોર્ટફોલિયોનું મૂલ્ય સતત વધે છે કે નહીં તે તમારે ટ્રૅક કરવું જોઈએ. તમારે તેની તુલના સમાન ફંડ્સ સાથે કરવી જોઈએ અને તે તમારા લક્ષ્યોને પૂર્ણ કરે છે કે નહીં તે જોવું જોઈએ.
- ઇન્વેસ્ટમેન્ટ પસંદ કરવું એ માત્ર શરૂઆતનો મુદ્દો છે - જેમ સમય પસાર થાય છે, તમારે તમારા પોર્ટફોલિયોમાં આ ઇન્વેસ્ટમેન્ટ કેવી રીતે એકસાથે પ્રદર્શન કરી રહ્યા છે તે જોવા માટે જરૂરી છે કે તમે ખરેખર તમારા લક્ષ્યો તરફ આગળ વધી રહ્યા છો. સામાન્ય રીતે, પ્રગતિનો અર્થ એ છે કે તમારા પોર્ટફોલિયોનું એકંદર મૂલ્ય સતત વધી રહ્યું છે, ભલે એક અથવા બે વ્યક્તિગત હોલ્ડિંગ્સએ આ રીતે મૂલ્ય ગુમાવ્યું હોય.
- જો તમારા રોકાણો કોઈ લાભ દર્શાવતા નથી, અથવા તમારા એકાઉન્ટ મૂલ્યમાં ઘટાડો થતો રહે છે, તો તમારે શા માટે તે જાણવાની જરૂર પડશે અને તમારા આગામી પગલા પર નિર્ણય લેવો પડશે. પરફોર્મન્સનું યોગ્ય રીતે મૂલ્યાંકન કરવાનો અર્થ એ છે કે તમારા ફંડને વિવિધ લેન્સ દ્વારા જોવું.
તેથી ચાલો મ્યુચ્યુઅલ ફંડ માટે મૂલ્યાંકનની કેટલીક સૌથી લોકપ્રિય પદ્ધતિઓ જોઈએ:
5.6 માહિતીનો રેશિયો
આનંદ: માહિતીનો રેશિયો શું છે?
રિધિમા: ઇન્ફર્મેશન રેશિયો એ ફંડ તેના બેંચમાર્કની તુલનામાં આપેલાં રિટર્નને માપે છે, જે રિસ્ક માટે ઍડજસ્ટ કરવામાં આવે છે.
આનંદ: શું માહિતીનો રેશિયો વધુ સારો છે?
રિધિમા: હા યોગ્ય છે. ઉચ્ચ માહિતી રેશિયો બતાવે છે કે ફંડ મેનેજર સતત બેન્ચમાર્કને હરાવી રહ્યા છે.
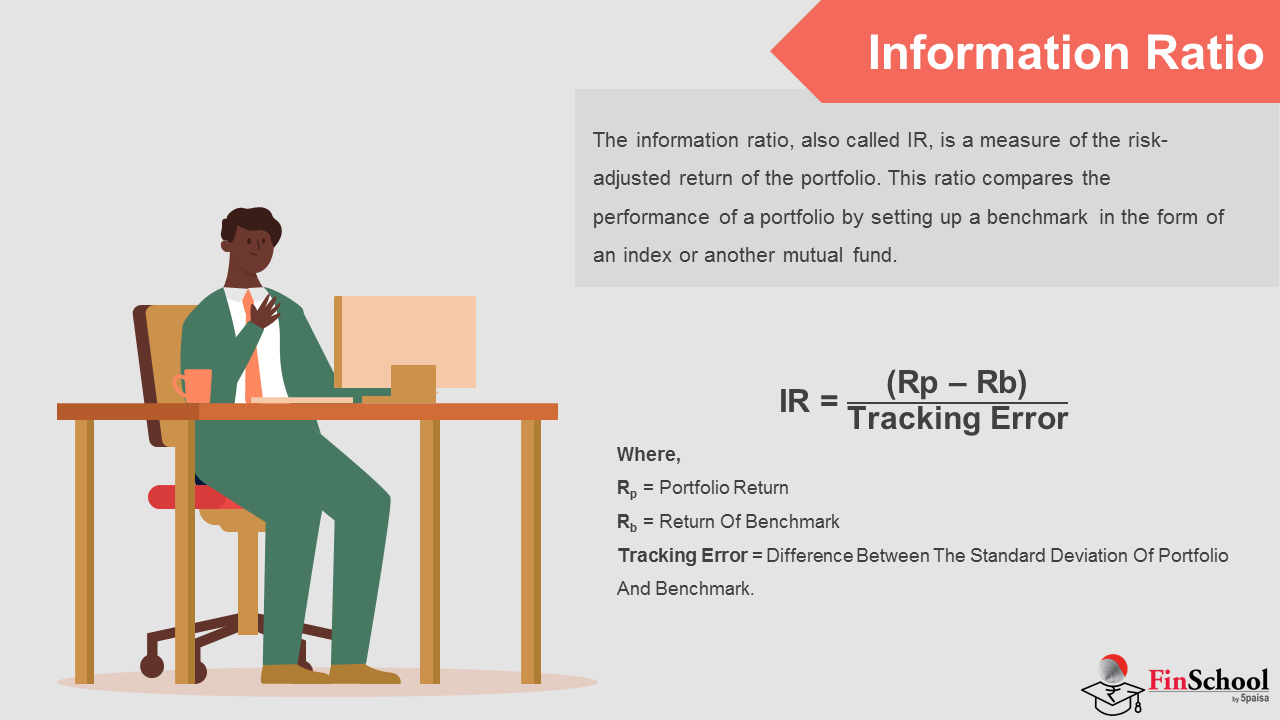
- ઇન્ફોર્મેશન રેશિયો, જેને ઘણીવાર IR તરીકે ઓળખવામાં આવે છે, તે બેંચમાર્ક સામે તેની પરફોર્મન્સની તુલના કરીને પોર્ટફોલિયોના રિસ્ક-ઍડજસ્ટેડ રિટર્નને માપે છે - સામાન્ય રીતે નિફ્ટી 50 જેવા માર્કેટ ઇન્ડેક્સ, જોકે તે સમાન રીતે ચોક્કસ ક્ષેત્રનું પ્રતિનિધિત્વ કરતું ઇન્ડેક્સ હોઈ શકે છે. સારાંશમાં, તે દર્શાવે છે કે પોર્ટફોલિયો તેના બેંચમાર્કના રિટર્ન સાથે કેટલી સારી રીતે મેળ ખાય છે અથવા તેનાથી વધુ છે.
- તેની ગણતરી ફંડના ઍક્ટિવ રિટર્ન (ફંડના રિટર્ન અને તેના બેંચમાર્કના રિટર્ન વચ્ચેનો તફાવત) ને તેની ટ્રેકિંગ ભૂલ (તે ઍક્ટિવ રિટર્નના સ્ટાન્ડર્ડ વિચલન) દ્વારા વિભાજિત કરીને કરવામાં આવે છે. IR તે અંતરની વોલેટિલિટી માટે ઍડજસ્ટ કરતી વખતે તેના બેંચમાર્કની તુલનામાં ફંડની પરફોર્મન્સને માપે છે - આ જ કારણ છે કે તેને મૂલ્યાંકન રેશિયો તરીકે પણ ઓળખવામાં આવે છે.
IR = (Rp − Rb) / ટ્રેકિંગ એરર, જ્યાં
Rp = પોર્ટફોલિયો રિટર્ન
Rb = બેંચમાર્કનું રિટર્ન
ટ્રેકિંગ એરર = પોર્ટફોલિયો અને બેંચમાર્ક રિટર્ન વચ્ચેના તફાવતનું પ્રમાણભૂત વિચલન
મહત્વ:
- આવશ્યક રીતે, માહિતી રેશિયો એક રોકાણકારને જણાવે છે કે બેન્ચમાર્કના સંબંધમાં લેવામાં આવતા વધારાના જોખમની રકમ માટે કેટલું અતિરિક્ત રિટર્ન જનરેટ કરવામાં આવ્યું હતું. તે ફંડ મેનેજરની સાતત્યતાની ચકાસણી કરે છે, જે દર્શાવે છે કે તેઓ માત્ર થોડા મહિનામાં વિશાળ માર્જિન દ્વારા અથવા મહિના પછી સતત નાના માર્જિન દ્વારા બેન્ચમાર્કને હરાવે છે.
- જોખમના આપેલા સ્તર માટે, ઉચ્ચ ઍક્ટિવ રિટર્ન ઉચ્ચ માહિતી રેશિયો તરફ દોરી જાય છે, જે મેનેજરની શ્રેષ્ઠ રિટર્ન પ્રદાન કરવાની ક્ષમતામાં વધુ સુસંગતતા દર્શાવે છે. ઉચ્ચ રેશિયો, મજબૂત ફંડ મેનેજરનું પરફોર્મન્સ - અને રેશિયો ખાસ કરીને સમાન મેનેજમેન્ટ સ્ટાઇલ શેર કરતા ફંડની તુલના કરતી વખતે ઉપયોગી છે.
માહિતી ગુણોત્તરનું ઉદાહરણ
ધારો કે તમે બે ફંડ - ફંડ એ અને ફંડ બી વચ્ચે નક્કી કરી રહ્યા છો - અને બેંચમાર્ક તરીકે નિફ્ટી 50 નો ઉપયોગ કરીને તેમના માહિતી રેશિયોની તુલના કરવા માંગો છો.
ફંડ અને બેંચમાર્ક રિટર્ન બંને માટે 6% ના સ્ટાન્ડર્ડ ડેવિએશન સાથે 10% ના બેંચમાર્ક રિટર્ન સામે 12% રિટર્નનું ફંડ મેળવો. ફંડ B એ 12% રિટર્ન પણ ડિલિવર કર્યા, પરંતુ 9% ના સ્ટાન્ડર્ડ ડેવિએશન સાથે 8% ના બેંચમાર્ક રિટર્ન સામે.
માહિતી ગુણોત્તર માટે ફોર્મ્યુલાનો ઉપયોગ કરવો:
- ફંડ A:IR = (12 % − 10 %) / 6 % = 0.33
- ફંડ B:IR = (12 % − 8 %) / 9 % = 0.44
ફંડ B નો ઇન્ફોર્મેશન રેશિયો ફંડ A કરતાં વધુ છે, જેનો અર્થ એ છે કે ફંડ B તેના રિટર્નમાં વધુ સુસંગત છે અને આગળ વધવાથી શ્રેષ્ઠ પરફોર્મન્સ પ્રદાન કરવાની વધુ ક્ષમતા ધરાવે છે.
અર્થઘટન
નકારાત્મક માહિતી રેશિયો સૂચવે છે કે ફંડ મેનેજર કોઈપણ અતિરિક્ત રિટર્ન જનરેટ કરવામાં અસમર્થ હતા. 0.4 થી નીચેનો માહિતી ગુણોત્તર સૂચવે છે કે ફંડે લાંબા ગાળે અર્થપૂર્ણ વધારાની વળતર આપ્યું નથી અને તે મજબૂત ઇન્વેસ્ટમેન્ટ પસંદગી ન હોઈ શકે. 0.4 અને 0.6 વચ્ચેના ગુણોત્તરને સામાન્ય રીતે સારો માનવામાં આવે છે, જ્યારે 0.61 અને 1 વચ્ચેના ગુણોત્તરને શ્રેષ્ઠ ઇન્વેસ્ટમેન્ટ તરીકે ગણવામાં આવે છે.
5.7 શાર્પ રેશિયો
આનંદ: અને શાર્પ રેશિયો વિશે શું?
રિધિમા: શાર્પ રેશિયો અસ્થિરતા માટે ઍડજસ્ટ કરેલ રિસ્ક-રિટર્ન સાથે ફંડ રિટર્નની તુલના કરે છે.
આનંદ: સારો શાર્પ સ્કોર શું છે?
રિધિમા: 2 થી વધુ શાર્પ સ્કોર ખરેખર સારો છે.. 3 થી વધુનો સ્કોર અસાધારણ છે.
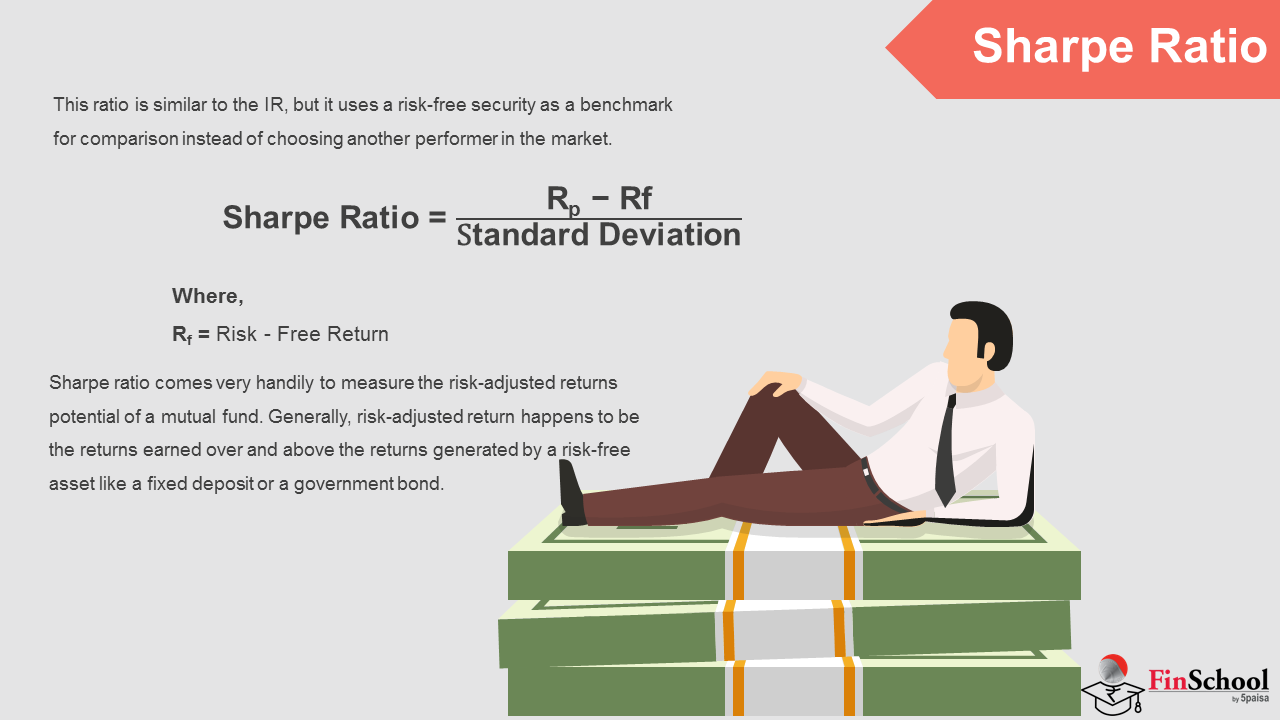
શાર્પ રેશિયો માહિતી રેશિયો જેવું જ છે, સિવાય કે તે અન્ય સક્રિય રીતે સંચાલિત ફંડને બદલે તુલના માટે તેના બેંચમાર્ક તરીકે રિસ્ક-મુક્ત સુરક્ષાનો ઉપયોગ કરે છે.
શાર્પ રેશિયો = (Rp − Rf)/સ્ટાન્ડર્ડ વિચલન,
જ્યાં Rf = રિસ્ક-ફ્રી રિટર્ન
- શાર્પ રેશિયો એ ફંડની રિસ્ક-ઍડજસ્ટેડ રિટર્ન ક્ષમતાને માપવા માટેની એક સરળ રીત છે. રિસ્ક-એડજસ્ટેડ રિટર્ન એ સારમાં, રિસ્ક-મુક્ત સંપત્તિ - જેમ કે ફિક્સ્ડ ડિપોઝિટ અથવા સરકારી બોન્ડ - શું પ્રદાન કરશે તે ઉપર અને તેનાથી વધુ કમાયેલ રિટર્ન છે. આ "વધારાના" વળતરને ઇક્વિટી ફંડની જેમ કંઈક જોખમી પસંદ કરીને ઇન્વેસ્ટર દ્વારા લેવામાં આવતા વધારાના જોખમને ધ્યાનમાં રાખીને જોવામાં આવે છે.
- રોકાણમાં અંતર્નિહિત રિસ્ક તેના સ્ટાન્ડર્ડ વિચલન દ્વારા કૅપ્ચર કરવામાં આવે છે, તેથી ઉચ્ચ શાર્પ રેશિયો સૂચવે છે કે ફંડ જોખમના દરેક અતિરિક્ત યુનિટ માટે વધુ સારું રિટર્ન જનરેટ કરે છે. તે ફંડની અન્ડરલાઇંગ વોલેટિલિટીને અસરકારક રીતે યોગ્ય બનાવે છે, તેથી શાર્પ રેશિયો એકબીજા સામે ફંડની તુલના કરવા માટે આવું ઉપયોગી સાધન છે.
વિશ્લેષણ અને અર્થઘટન
ઊંચો શાર્પ રેશિયો હંમેશા નીચલા સ્તરે શ્રેષ્ઠ હોય છે, કારણ કે તે દર્શાવે છે કે પોર્ટફોલિયો માત્ર રિસ્ક સાથે ઘેરવાને બદલે સારા ઇન્વેસ્ટમેન્ટ નિર્ણયો લઈ રહ્યું છે. શાર્પ રેશિયોના મૂલ્યોનું અર્થઘટન કરવા માટે અહીં એક સામાન્ય માર્ગદર્શિકા છે:
શાર્પ રેશિયો ગ્રેડિંગ થ્રેશોલ્ડ
- < 1: સારું નથી
- 1 - 1.99: બરાબર
- 2 - 2.99: ખરેખર સારું છે
- > 3: અસાધારણ
સંપૂર્ણપણે ટ્રેઝરી બિલ્સમાં રોકાણ કરેલ પોર્ટફોલિયો લો, ઉદાહરણ તરીકે - આને જોખમ-મુક્ત માનવામાં આવે છે, તેથી કોઈ અસ્થિરતા નથી અને જોખમ-મુક્ત દરથી કોઈ વળતર નથી, એટલે કે શાર્પ રેશિયો શૂન્ય હશે.
અન્ય પોર્ટફોલિયો કે જે વધુ રિસ્ક લે છે તેમાં 1, 2, અથવા 3 નો શાર્પ રેશિયો હોઈ શકે છે. 3 માં અથવા તેનાથી વધુ કોઈપણને સામાન્ય રીતે ઉત્તમ માપ માનવામાં આવે છે અને, અન્ય તમામ સમાન, મજબૂત ઇન્વેસ્ટમેન્ટ માનવામાં આવે છે.
1, 2, અથવા 3 નો ગુણોત્તર મૂળભૂત રીતે તમને જણાવે છે કે રિસ્ક-મુક્ત એક પર જોખમી ઇન્વેસ્ટમેન્ટ રાખવા માટે તમે કેટલું અતિરિક્ત વળતર મેળવી રહ્યા છો - તે વધારાના રિસ્ક લેવા માટે તમને મળેલા વળતરનું સીધું માપ.
ઉદાહરણ - ગ્રોથ ફંડ વર્સેસ કન્ઝર્વેટિવ ફંડ
ગ્રોથ ફંડ
- પોર્ટફોલિયો રિટર્ન: 18%
- રિસ્ક-ફ્રી રેટ: 6 %
- સ્ટાન્ડર્ડ ડેવિએશન: 8
શાર્પ રેશિયો = (18 − 6) / 8 = 1.5
કન્ઝર્વેટિવ ફંડ
- પોર્ટફોલિયો રિટર્ન: 12%
- રિસ્ક-ફ્રી રેટ: 6 %
- સ્ટાન્ડર્ડ ડેવિએશન: 2
શાર્પ રેશિયો = (12 − 6) / 2 = 3.0
અર્થઘટન
પ્રથમ નજરમાં, ગ્રોથ ફંડ વધુ આકર્ષક દેખાય છે, કારણ કે તે ઉચ્ચ રૉ રિટર્ન (18 % વિરુદ્ધ 12 %) આપે છે. પરંતુ એકવાર રિસ્ક માટે ઍડજસ્ટ થયા પછી, કન્ઝર્વેટિવ ફંડ વધુ કાર્યક્ષમ સાબિત થાય છે - તેનો શાર્પ રેશિયો 3.0 નો અર્થ એ છે કે તે ગ્રોથ ફંડ માટે માત્ર 1.5 ની તુલનામાં જોખમના દરેક યુનિટ માટે અતિરિક્ત રિટર્નના ત્રણ એકમો ઉત્પન્ન કરે છે. આ દર્શાવે છે કે જ્યારે આક્રમક ફંડ સપાટી પર આકર્ષક દેખાઈ શકે છે, ત્યારે કન્ઝર્વેટિવ ફંડ કેટલીકવાર શ્રેષ્ઠ રિસ્ક-સમાયોજિત પરફોર્મન્સ પ્રદાન કરી શકે છે, જે તેમને લાંબા ગાળાના રોકાણકારો માટે વધુ વિશ્વસનીય બનાવે છે જે સ્થિરતાને મહત્વ આપે છે.
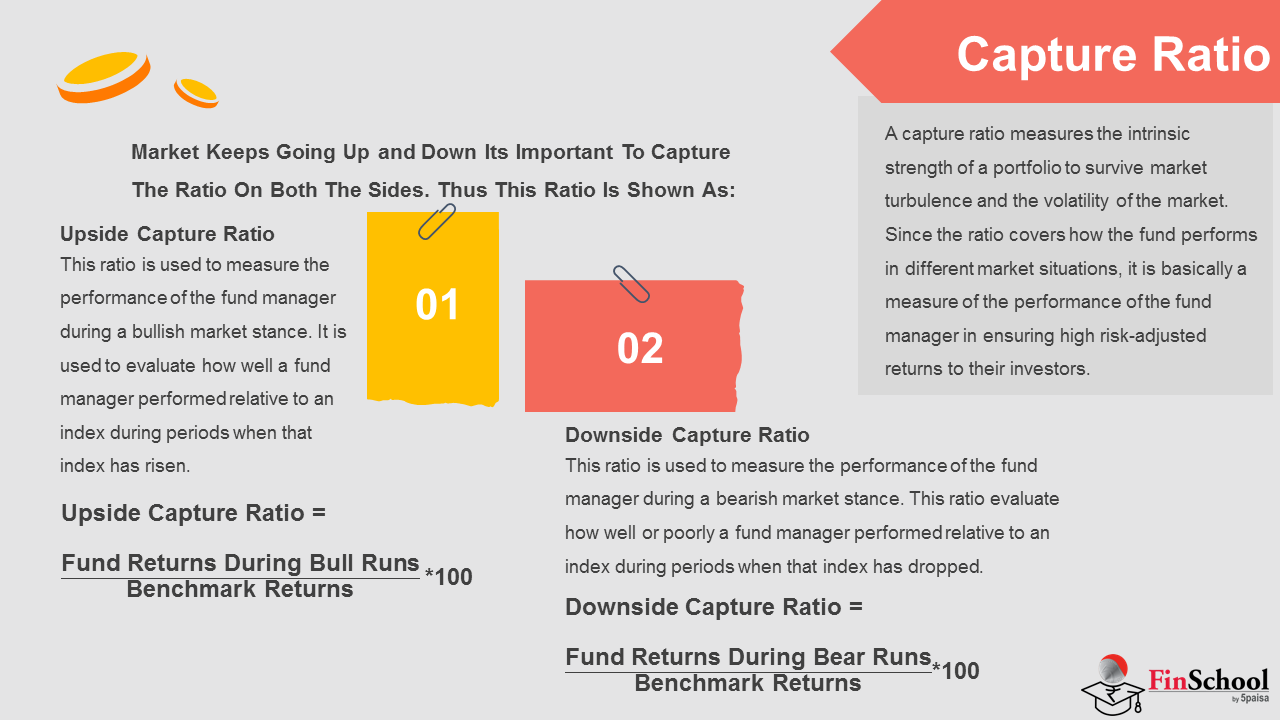
5.8 કૅપ્ચર રેશિયો
આનંદ: કૅપ્ચર રેશિયો શું છે?
રિધિમા: કૅપ્ચર રેશિયો બતાવે છે કે ફંડ બુલ અને બેર બંને બજારોમાં કેવી રીતે કામ કરે છે.
આનંદ: અપસાઇડ કૅપ્ચર શું છે?
રિધિમા: અપસાઇડ કૅપ્ચર એ માપ આપે છે કે વધતા બજારોમાં ફંડનો કેટલો લાભ થાય છે.
આનંદ: અને ડાઉનસાઇડ કૅપ્ચર વિશે શું?
રિધિમા: ડાઉનસાઇડ કૅપ્ચર દર્શાવે છે કે ઘટી રહેલા બજારોમાં ફંડ તેના નુકસાનને કેટલું મર્યાદિત કરે છે. લોઅર ડાઉનસાઇડ કૅપ્ચર વધુ સારું છે.
- કૅપ્ચર રેશિયો બજારની ઉથલપાથલ અને અસ્થિરતામાં પોર્ટફોલિયોની આંતરિક ક્ષમતાને માપે છે. કારણ કે તે જોઈએ છે કે ફંડ વિવિધ માર્કેટની સ્થિતિઓમાં કેવી રીતે કાર્ય કરે છે, તે મૂળભૂત રીતે એક માપ છે કે ફંડ મેનેજર રોકાણકારોને રિસ્ક-સમાયોજિત રિટર્ન કેટલું સારું આપે છે.
- ટકાવારી તરીકે વ્યક્ત કરવામાં આવે છે, તે દર્શાવે છે કે ફંડે માર્કેટ હાઇ અને લો દરમિયાન નિફ્ટી અથવા સેન્સેક્સ જેવા બેન્ચમાર્ક કરતાં ઓછું પ્રદર્શન કર્યું છે અથવા આઉટપર્ફોર્મ કર્યું છે, અને સામાન્ય રીતે 1, 3, 5, અથવા 10-વર્ષના સમયગાળાથી વધુની ગણતરી કરવામાં આવે છે.
બજારો બંને દિશામાં આગળ વધતાં હોવાથી, આ રેશિયો બે ઘટકોમાં વિભાજિત કરવામાં આવે છે:
અપસાઇડ કૅપ્ચર રેશિયો
- આ રેશિયો બુલિશ સમયગાળા દરમિયાન ફંડ મેનેજરના પ્રદર્શનને માપે છે - ખાસ કરીને, જ્યારે પણ તે ઇન્ડેક્સ વધે ત્યારે ફંડ તેના બેંચમાર્ક ઇન્ડેક્સની તુલનામાં કેટલું સારું પ્રદર્શન કરે છે. તેની ગણતરી અપ-માર્કેટ સમયગાળા દરમિયાન ઇન્ડેક્સના રિટર્ન દ્વારા ફંડના રિટર્નને વિભાજિત કરીને કરવામાં આવે છે, પછી 100: (ફંડનું રિટર્ન/ઇન્ડેક્સ રિટર્ન) × 100 દ્વારા ગુણાકાર કરવામાં આવે છે. તેની ગણતરી સામાન્ય રીતે સમયગાળા દરમિયાન ભંડોળના માસિક અથવા વાર્ષિક વળતરનો ઉપયોગ કરીને કરવામાં આવે છે જ્યારે બેન્ચમાર્કમાં સકારાત્મક રિટર્ન પોસ્ટ કરવામાં આવે છે.
- 100 થી વધુના અપસાઇડ કૅપ્ચર રેશિયો ધરાવતા ફંડ મેનેજરે રેલી દરમિયાન index કરતાં વધુ સારો દેખાવ કર્યો છે. ઉદાહરણ તરીકે, 125 નો અપસાઇડ કૅપ્ચર રેશિયો, એટલે કે તે સમયગાળા દરમિયાન મેનેજરએ માર્કેટને 25 % સુધી આઉટપરફોર્મ કર્યું.
અપસાઇડ કૅપ્ચર રેશિયો = (બુલ રન/બેન્ચમાર્ક રિટર્ન દરમિયાન ફંડ રિટર્ન) × 100
ડાઉનસાઇડ કૅપ્ચર રેશિયો
- આ રેશિયો મંદીના સમયગાળા દરમિયાન ફંડ મેનેજરના પ્રદર્શનને માપે છે - જ્યારે પણ તે ઇન્ડેક્સ ઘટે ત્યારે ફંડ તેના બેંચમાર્ક સાથે કેટલું સારું અથવા નબળું હતું. તેની ગણતરી એક જ રીતે કરવામાં આવે છે, ડાઉન-માર્કેટ સમયગાળા દરમિયાન ઇન્ડેક્સના રિટર્ન દ્વારા ફંડના રિટર્નને વિભાજિત કરીને અને 100 થી ગુણાકાર કરીને.
ડાઉનસાઇડ કૅપ્ચર રેશિયો = (બેર રન/બેન્ચમાર્ક રિટર્ન દરમિયાન ફંડ રિટર્ન) × 100
- 100 થી ઓછો ડાઉનસાઇડ કૅપ્ચર રેશિયોનો અર્થ એ છે કે જ્યારે બેંચમાર્ક લાલ હોય ત્યારે સમયગાળા દરમિયાન ફંડ તેના બેંચમાર્ક કરતાં ઓછું થયું છે. ઉદાહરણ તરીકે, 82% નો ડાઉનસાઇડ કૅપ્ચર રેશિયો, એટલે કે તે મંદી દરમિયાન બેંચમાર્કના નકારાત્મક પરફોર્મન્સના માત્ર 82% જ ફંડ કૅપ્ચર કરવામાં આવે છે.
- આ રેશિયો સામાન્ય રીતે મ્યુચ્યુઅલ ફંડની ફેક્ટ શીટમાં પ્રકાશિત કરવામાં આવે છે, અને એકસાથે તેઓ રિસ્ક પ્રત્યે ફંડ મેનેજરના વલણ અને મજબૂત રિસ્ક-સમાયોજિત રિટર્ન પ્રદાન કરવાની તેમની ક્ષમતા જાહેર કરે છે.
અહીં એક ઉદાહરણ છે:
મોર્નિંગસ્ટાર ઇન્ડિયા વેબસાઇટ પરથી પ્રાપ્ત 3-વર્ષના આધારે એક્સિસ બ્લૂચિપ ફંડના કૅપ્ચર રેશિયોને ધ્યાનમાં લો.
- ફંડમાં 90 નો અપસાઇડ કૅપ્ચર રેશિયો છે, જેનો અર્થ છે કે તે ઇન્ડેક્સની ઉપરની હિલચાલના 90% કૅપ્ચર કરે છે.
- તેનો ડાઉનસાઇડ કૅપ્ચર રેશિયો 72 છે, જેનો અર્થ એ છે કે તે ઇન્ડેક્સની ડાઉનવર્ડ મૂવમેન્ટના માત્ર 72% કૅપ્ચર કરે છે.
ટૂંકમાં, અપસાઇડ કૅપ્ચર રેશિયો દર્શાવે છે કે ફંડ કૅપ્ચર કરે છે તે બેન્ચમાર્કના પોઝિટિવ રિટર્નમાં કેટલું છે, જ્યારે ડાઉનસાઇડ કૅપ્ચર રેશિયો બતાવે છે કે તે બેન્ચમાર્કના કેટલા નેગેટિવ રિટર્ન મેળવે છે (અથવા, આદર્શ રીતે, ટાળો).
તો આદર્શ કૅપ્ચર રેશિયો શું છે? રોકાણકારો સામાન્ય રીતે એક ફંડ ઇચ્છતા હોય છે જે 100% અપસાઇડ, જો વધુ ન હોય તો, શક્ય તેટલી ઓછી ડાઉનસાઇડ કૅપ્ચર રેશિયોને જાળવી રાખે છે.
વ્યવહારમાં, એક ફંડ ભાગ્યે જ બંનેમાં શ્રેષ્ઠ છે - ઉપરોક્ત ઉદાહરણમાં, ફંડનું અપસાઇડ કૅપ્ચર 90% છે જ્યારે તેનું ડાઉનસાઇડ કૅપ્ચર 72% છે. સૌથી વધુ મહત્વપૂર્ણ બાબત, પછી ભલે તમે અપસાઇડ અથવા ડાઉનસાઇડ કૅપ્ચર શોધી રહ્યા હોવ, તે અનેક વર્ષોમાં સુસંગતતા છે. એક્સિસ બ્લૂચિપ ફંડનું ડાઉનસાઇડ કૅપ્ચર રેશિયો 3, 5, અને 10 વર્ષથી વધુ અનુક્રમે 72, 69, અને 76 છે - એક યોગ્ય સતત ચિત્ર - જ્યારે સમાન સમયગાળામાં તેના અપસાઇડ કૅપ્ચર રેશિયો 90, 91, અને 92 છે, સમાન રીતે સુસંગત.
5.9 ટ્રેનોરનો રેશિયો
આનંદ: છેવટે ટ્રેનરનો રેશિયો શું છે?
રિધિમા: ટ્રેનર રેશિયો બીટાનો ઉપયોગ કરીને રિસ્કના યુનિટ દીઠ રિટર્નને માપે છે.
આનંદ: તેથી ટ્રેનોર રેશિયોનો અર્થ વધુ સારો છે?
રિધિમા: હા યોગ્ય છે. ટ્રેનરનો રેશિયો દર્શાવે છે કે ફંડ સિસ્ટમેટિક રિસ્કના સમાન લેવલ માટે વધુ રિટર્ન આપે છે.
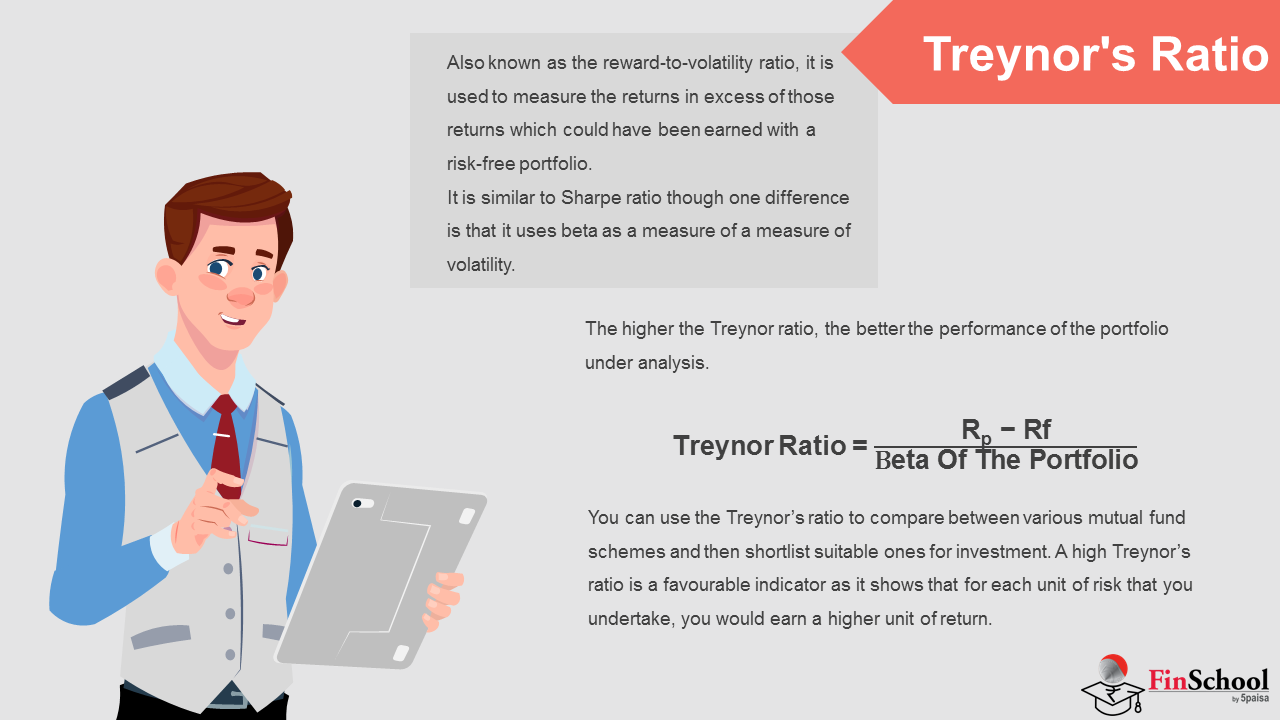
- રિવોર્ડ-ટુ-વોલેટીલીટી રેશિયો તરીકે પણ ઓળખાય છે, ટ્રેનોરનો રેશિયો રિસ્ક-મુક્ત પોર્ટફોલિયો દ્વારા ડિલિવર કરવામાં આવતા કરતાં વધુ કમાયેલ રિટર્નને માપે છે.
- તે શાર્પ રેશિયો જેવું જ છે, પરંતુ તેની વોલેટિલિટીના માપ તરીકે સ્ટાન્ડર્ડ ડેવિએશનને બદલે બીટાનો ઉપયોગ કરે છે. બીટા, જેમ આપણે જોયું છે, પોર્ટફોલિયોના સિસ્ટમેટિક જોખમને કૅપ્ચર કરે છે - index સાથે સ્ટૉક અથવા પોર્ટફોલિયો કેટલી નજીક જાય છે. 1 થી વધુ બીટા ધરાવતા પોર્ટફોલિયોને આક્રમક ગણવામાં આવે છે, જ્યારે 1 થી નીચે બીટા ધરાવતા પોર્ટફોલિયોને રક્ષણાત્મક ગણવામાં આવે છે. માર્કેટ index પોતે (નિફ્ટી અથવા સેન્સેક્સ) હંમેશા 1 નું બીટા ધરાવે છે.
- વધુ ટ્રેનોર રેશિયો, મજબૂત પોર્ટફોલિયોનું પરફોર્મન્સ.
ટ્રેનોર રેશિયો = (Rp − Rf) / પોર્ટફોલિયોના બીટા
- ટ્રેનોર રેશિયો મ્યુચ્યુઅલ ફંડ યોજનાઓની તુલના કરવાની અને ઇન્વેસ્ટમેન્ટ માટે યોગ્ય યોજનાઓને શૉર્ટલિસ્ટ કરવાની એક ઉપયોગી રીત છે. ઉચ્ચ ટ્રેનોર રેશિયો એક અનુકૂળ સંકેત છે, જે સૂચવે છે કે જોખમના દરેક એકમ માટે, તમે વળતરનું ઉચ્ચ એકમ કમાશો.
- ઉદાહરણ તરીકે, ધારો કે એક ફંડનો ટ્રેનર રેશિયો 2 છે અને અન્યનો રેશિયો 3 છે. પ્રથમ ફંડમાં, 1% રિસ્ક લેવાથી તમને 2% રિટર્ન મળે છે; બીજું, તે 1% રિસ્ક તમને 3% કમાવે છે. જોખમની સમાન રકમ માટે, બીજો ફંડ વધુ વળતરની ક્ષમતા પ્રદાન કરે છે અને તેથી, વધુ સારો વિકલ્પ છે.
શાર્પને ક્યારે લાગુ કરવું અને ટ્રેનોર રેશિયો ક્યારે લાગુ કરવું?
- અગાઉ ઉલ્લેખ કર્યો તે અનુસાર, શાર્પ અને ટ્રેનોર વચ્ચેનો મુખ્ય તફાવત એ છે કે ભૂતપૂર્વ ડીનોમિનેટર તરીકે સ્ટાન્ડર્ડ ડેવિએશનનો ઉપયોગ કરે છે, જ્યારે પછી બીટાનો ઉપયોગ કરે છે. સ્ટાન્ડર્ડ ડેવિએશન પોર્ટફોલિયોના કુલ જોખમને કૅપ્ચર કરે છે, જ્યારે બીટા માત્ર તેના સિસ્ટમેટિક જોખમને કૅપ્ચર કરે છે.
- દરેક વ્યવસાયમાં તે કંપની અથવા ઉદ્યોગ માટે ચોક્કસ અસંગત જોખમો હોય છે, વ્યવસ્થિત જોખમો - ફુગાવો, ઇન્ટરેસ્ટ દરો, સરકારી પૉલિસી, અને તેથી વધુ - જે સમગ્ર અર્થતંત્ર પર લાગુ પડે છે. પરિણામે, શાર્પ રેશિયો એવા પોર્ટફોલિયો માટે વધુ સારી રીતે કામ કરે છે જે સારી રીતે વૈવિધ્યીકૃત નથી, જ્યારે ટ્રેનોર રેશિયો પોર્ટફોલિયો માટે વધુ સારું માપ છે જે સારી રીતે વૈવિધ્યીકૃત છે.