33.1 - ट्रेलिंग रिटर्न
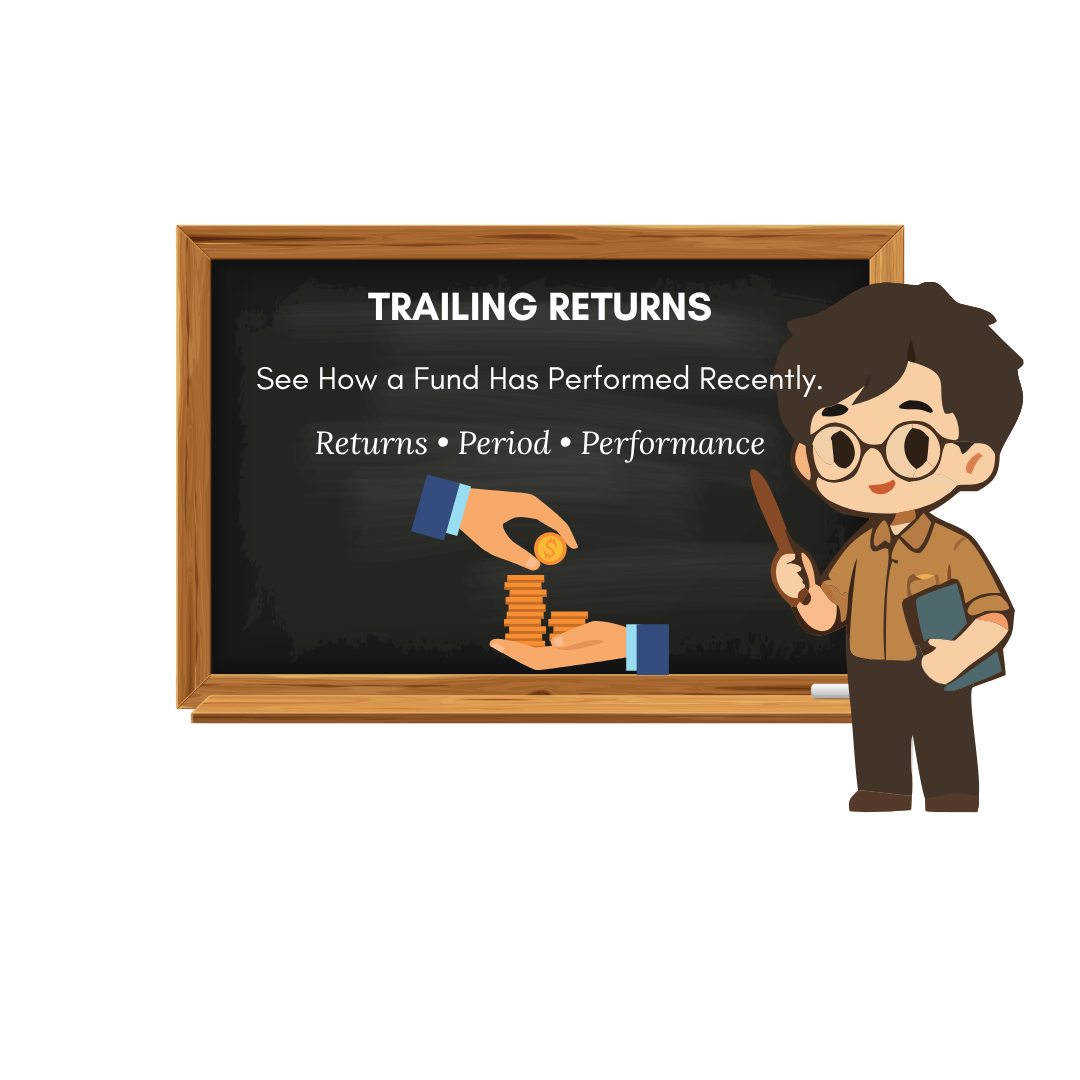
ट्रेलिंग रिटर्न इस बात के स्नैपशॉट हैं कि किसी फंड ने विशिष्ट समय-सीमा-1, 3, 5, और 7 वर्षों में कैसे प्रदर्शन किया है. इस बारे में सोचें कि आप अपने बच्चे के रिपोर्ट कार्ड को विभिन्न चरणों में देख रहे हैं: एक वर्ष शॉर्ट-टर्म प्रोग्रेस दिखाता है, तीन वर्ष अस्थायी उतार-चढ़ाव को आसान बनाता है, पांच वर्ष अक्सर बूम और बस्ट के पूरे चक्र को कवर करते हैं, और सात वर्ष यह दर्शाते हैं कि फंड वास्तव में समय की जांच कर सकता है या नहीं.
उदाहरण के लिए, अगर कोई फंड अपने बेंचमार्क को लगातार पांच वर्षों से अधिक समय तक हराता है, तो यह मार्केट साइकिल में लचीलापन दिखाता है. लेकिन अगर यह केवल एक साल में चमकता है, तो यह सिर्फ भाग्य हो सकता है. हमेशा टोटल रिटर्न Index (टीआरआई) के साथ तुलना करें, जिसमें डिविडेंड शामिल हैं, और बेहतर जानकारी के लिए.
ट्रेलिंग रिटर्न की गणना फिक्स्ड अवधि में पॉइंट-टू-पॉइंट सीएजीआर (कंपाउंडेड एनुअल ग्रोथ रेट) का उपयोग करके की जाती है.
- फॉर्म्युला: CAGR = (NAV/शुरुआती NAV) 1/n -1
- उदाहरण: अगर एनएवी 5 वर्षों में ₹100 से बढ़कर ₹180 हो जाता है, तो सीएजीआर = (180/100)^(1/5) −1 ≥12.47%.
- इन्वेस्टर की जानकारी: ट्रेलिंग रिटर्न को समझना आसान है लेकिन अगर चुनी गई अवधि असामान्य मार्केट स्थितियों (जैसे, कोविड के बाद रीबाउंड) के साथ मेल खाती है, तो यह भ्रामक हो सकता है.
33.2 - रोलिंग रिटर्न
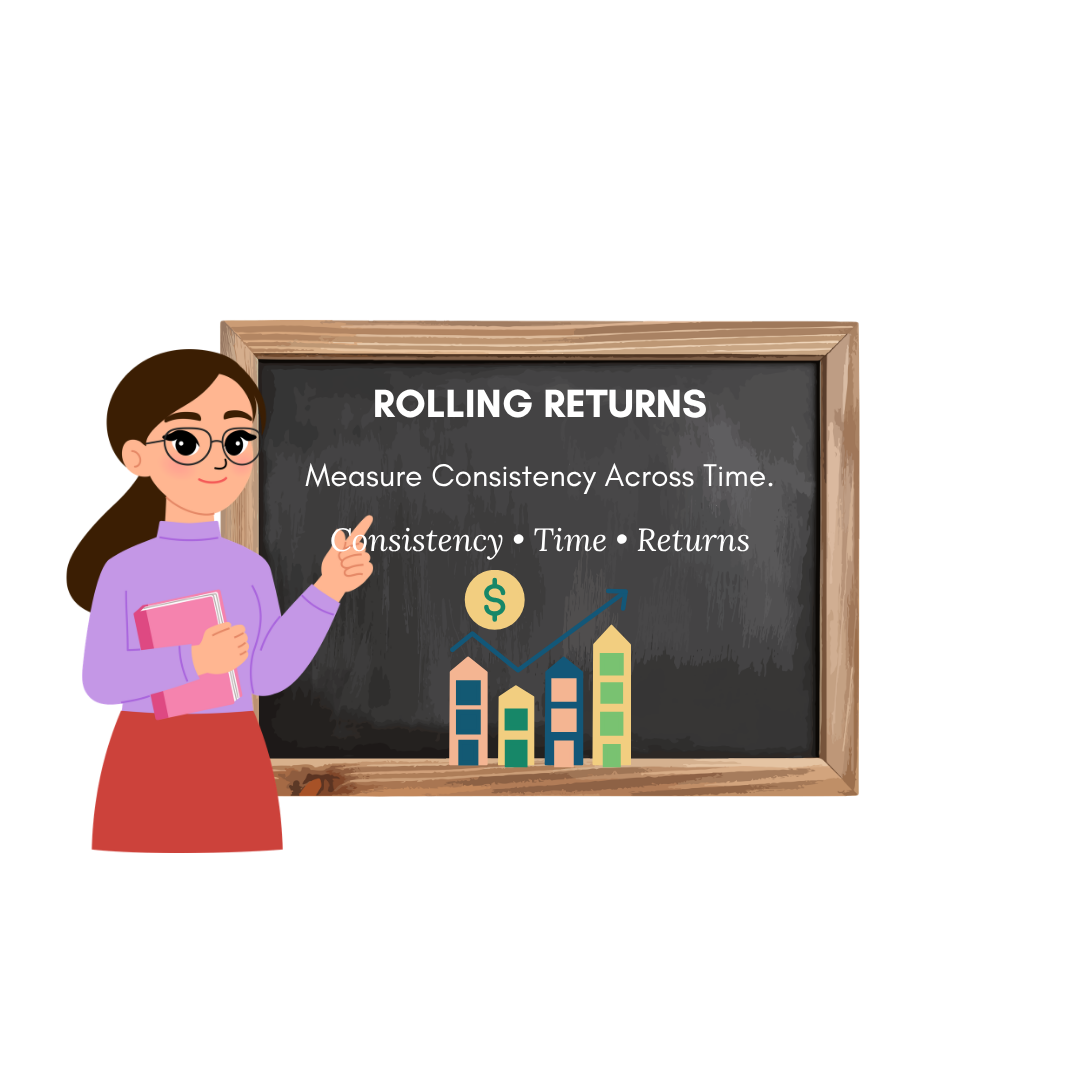
ट्रेलिंग रिटर्न से आपको एक स्नैपशॉट मिलता है; रोलिंग रिटर्न से फिल्म मिलती है. एक 3 वर्ष की अवधि चेक करने के बजाय, रोलिंग रिटर्न फंड के इतिहास में हर संभव 3 वर्ष (या 5 वर्ष) विंडो के लिए परफॉर्मेंस की गणना करते हैं.
कल्पना करें कि आपने 2010, 2012, या 2015-रोलिंग रिटर्न में निवेश किया है, जो दर्शाता है कि प्रत्येक मामले में फंड ने कैसे प्रदर्शन किया होगा. रोलिंग अवधि के 90% में अपने बेंचमार्क को पछाड़ने वाला फंड पिछले आधे समय की तुलना में कहीं अधिक विश्वसनीय है.
यह माप निरंतरता को दर्शाता है, जो अक्सर आउटपरफॉर्मेंस से अधिक महत्वपूर्ण होता है.
रोलिंग, ओवरलैपिंग विंडोज़ में CAGR की गणना करके आसान पूर्वाग्रह पैदा करता है.
- उदाहरण: 3-वर्ष के रोलिंग रिटर्न के लिए, आप जनवरी 2010-जनवरी 2013, फरवरी 2010-फरवरी 2013 आदि के लिए सीएजीआर की गणना करते हैं.
- डेटा पॉइंट: रोलिंग अवधि के 85-90% में फंड का बेंचमार्क होना अत्यधिक स्थिर माना जाता है.
- इन्वेस्टर की जानकारी: रोलिंग रिटर्न से पता चलता है कि परफॉर्मेंस दोहराया जा सकता है या सिर्फ एक लकी स्ट्रीक है.
33.3 - कैलेंडर वर्ष की रैंकिंग
पूर्ण रिटर्न भ्रामक हो सकता है. अगर पूरा मार्केट 25% बढ़ जाता है, तो एक मध्यम फंड भी अच्छा दिखता है. कैलेंडर वर्ष की रैंकिंग एक ही कैटेगरी के सहकर्मियों के खिलाफ फंड की तुलना करें.
उदाहरण के लिए, अगर कोई फंड वर्ष के बाद टॉप 25% वर्ष में रैंक करता है, तो यह मजबूत मैनेजमेंट का संकेत देता है. लेकिन अगर यह एक साल में वाइल्डली-टॉप में बदलता है, तो बॉटम नेक्स्ट-यह कंसंट्रेटेड बेट्स या असंगत रणनीति का सुझाव देता है. लगातार बॉटम क्वार्टाइल रैंकिंग एक रेड फ्लैग हैं.
यह मेट्रिक आपको यह देखने में मदद करता है कि आपका फंड इसके साथियों के बीच वास्तव में प्रतिस्पर्धी है या नहीं.
क्विक रेफरेंस: कैलेंडर वर्ष की रैंकिंग
कैलेंडर वर्ष की रैंकिंग अपने समकक्ष समूह के भीतर फंड की तुलना करें.
- द क्वार्टाइल सिस्टम: टॉप 25 % = 1st क्वार्टाइल, बॉटम 25 % = 4th क्वार्टाइल.
- उदाहरण: 10 वर्षों में से 7 वर्षों के लिए टॉप क्वार्टाइल में रैंक किया गया मिड-कैप फंड मजबूत मैनेजमेंट स्किल दर्शाता है.
- इन्वेस्टर की जानकारी: रैंकिंग केवल पूर्ण संख्या ही नहीं, बल्कि सापेक्ष प्रतिस्पर्धात्मकता को दर्शाती है.
33.4 - रिस्क-एडजस्टेड रेशियो
सिर्फ लौटने पर पूरी कहानी नहीं बताई जा सकती. रिस्क-एडजस्टेड रेशियो यह मापते हैं कि रिटर्न अस्थिरता के योग्य हैं या नहीं.
- मानक विचलन– कम का मतलब है आसान परफॉर्मेंस.
- शार्प रेशियो– अधिक का मतलब है जोखिम की प्रति यूनिट बेहतर रिटर्न.
- सॉर्टिनो रेशियो– केवल डाउनसाइड रिस्क पर ध्यान केंद्रित करता है, अपसाइड सरप्राइज़ को अनदेखा करता है.
- इन्फॉर्मेशन रेशियो– बेंचमार्क को मात देने की निरंतरता दिखाता है.
- अपसाइड कैप्चर– मार्केट के लाभ का कितना फंड कैप्चर करता है.
- डाउनसाइड कैप्चर– मार्केट के नुकसान के फंड का कितना नुकसान होता है.
उदाहरण के लिए, उच्च अपसाइड कैप्चर और कम डाउनसाइड कैप्चर वाला फंड आदर्श है - यह रैलियों में तेज़ी से बढ़ता है और क्रैश में कम होता है.
तुरंत रेफरेंस: रिस्क-एडजस्टेड रेशियो
उतार-चढ़ाव के साथ रिस्क-एडजस्टेड रेशियो बैलेंस रिटर्न.
- मानक विचलन: अस्थिरता को मापता है. कम = आसान राइड.
- शार्प रेशियो: . उच्च = बेहतर रिस्क एडजस्टेड परफॉर्मेंस.
- सॉर्टिनो रेशियो: केवल डाउनसाइड अस्थिरता पर ध्यान केंद्रित करता है.
- इन्फॉर्मेशन रेशियो: अतिरिक्त रिटर्न स्थिरता बनाम बेंचमार्क को मापता है.
- कैप्चर रेशियो: अपसाइड > 100 % का मतलब है रैलियों में फंड आउटपरफॉर्म; डाउनसाइड <100 % का मतलब है कि क्रैश में फंड कम खो जाता है.
- इन्वेस्टर की जानकारी: शार्प > 1 और डाउनसाइड कैप्चर <80 % वाला फंड मजबूत माना जाता है.
33.5 - अधिकतम ड्रॉडाउन
अधिकतम ड्रॉडाउन आपको बताता है कि किसी फंड ने पीक से ट्रफ तक का अनुभव किया है. कल्पना करें कि फंड की NAV ₹200 तक बढ़ रही है, फिर रिकवर करने से पहले ₹150 तक गिर रही है - यह 25% ड्रॉडाउन है.
यह क्यों महत्वपूर्ण है? क्योंकि निवेशक अक्सर भारी गिरावट के दौरान घबराते हैं. साथियों की तुलना में कम ड्रॉडाउन वाला फंड बेहतर रिस्क मैनेजमेंट दिखाता है. उदाहरण के लिए, कोविड क्रैश के दौरान, कुछ फंड 35% गिर गए, जबकि अन्य नुकसान को 20% तक सीमित कर चुके हैं. यह जानने से आपको यह निर्णय लेने में मदद मिलती है कि आप भावनात्मक रूप से क्या कर सकते हैं.
तुरंत रेफरेंस: अधिकतम ड्रॉडाउन
अधिकतम ड्रॉडाउन में गिरावट के लिए सबसे खराब पीक दिखाई देती है.
- फॉर्मूला: .ड्रॉडाउन = ट्रू NAV-पीक NAV/पीक NAV
- उदाहरण: NAV ₹200 → ₹150 = − 25% ड्रॉडाउन.
- इन्वेस्टर की जानकारी: कम ड्रॉडाउन बेहतर रिस्क नियंत्रण को दर्शाते हैं. क्रैश के दौरान भावनात्मक लचीलापन का आकलन करने में निवेशकों की मदद करता है.
33.6 - एक्सपेंस रेशियो
एक्सपेंस रेशियो आपके फंड के NAV से दैनिक कटौती की जाने वाली साइलेंट कॉस्ट है. यहां तक कि दशकों में 1% का अंतर भी बड़ा होता है.
उदाहरण के लिए, 12% सकल रिटर्न पर 20 वर्षों के लिए इन्वेस्ट किए गए ₹10 लाख पर, 1% उच्च एक्सपेंस रेशियो आपको खोई हुई संपत्ति में लगभग ₹13 लाख का खर्च कर सकता है. यह वह पैसा है जिसे आप कभी नहीं छोड़ते हैं, लेकिन यह आपके भविष्य को समाप्त करता है.
हमेशा कैटेगरी के भीतर एक्सपेंस रेशियो की तुलना करें. नियरइंडेक्स परफॉर्मेंस के लिए उच्च शुल्क का भुगतान करना एक संरचनात्मक नुकसान है.
क्विक रेफरेंस: एक्सपेंस रेशियो
NAV से दैनिक एक्सपेंस रेशियो काटा जाता है.
- फॉर्मूला: .
- उदाहरण: ₹10 लाख पर 20 वर्षों के लिए 12% सकल CAGR पर:
- 1% एक्सपेंस रेशियो → पर लगभग ₹80.6 लाख का अंतिम मूल्य.
- 2% एक्सपेंस रेशियो → पर लगभग ₹67.3 लाख का अंतिम मूल्य.
इन्वेस्टर की जानकारी: यहां तक कि छोटे अंतर भी बड़े पैमाने पर कंपाउंड करते हैं. हमेशा कैटेगरी के भीतर तुलना करें.
33.7 - ऐक्टिव शेयर
ऐक्टिव शेयर यह मापता है कि फंड का पोर्टफोलियो उसके बेंचमार्क से कितना अलग है. लगभग 70-80% से अधिक स्कोर का मतलब है कि मैनेजर वास्तव में ऐक्टिव निर्णय ले रहा है. लगभग 60% से कम स्कोर से पता चलता है कि फंड इंडेक्स को हगिंग कर रहा है - आप पैसिव परफॉर्मेंस के लिए ऐक्टिव फीस का भुगतान कर रहे हैं.
उदाहरण के लिए, अगर कोई लार्ज-कैप फंड निफ्टी 50 के समान दिखता है, तो क्यों न केवल सस्ता इंडेक्स फंड खरीदें? दूसरी ओर, एक हाई ऐक्टिव शेयर फंड मैनेजर के कौशल के आधार पर बेहतर प्रदर्शन कर सकता है या कम प्रदर्शन कर सकता है. यह कोई गारंटी नहीं है, लेकिन यह आपको बताता है कि आप असली ऐक्टिव मैनेजमेंट के लिए भुगतान कर रहे हैं या नहीं.
ऐक्टिव शेयर, बेंचमार्क होल्डिंग से डेविएशन को मापता है.
- फॉर्म्युला: = 1/2 ∑ | Wफंड -Wबेंचमार्क |
- उदाहरण: 80% का ऐक्टिव शेयर = अत्यधिक ऐक्टिव; 20% = index-हगिंग.
- इन्वेस्टर की जानकारी: हाई ऐक्टिव शेयर फंड अल्फा डिलीवर कर सकते हैं, लेकिन मैनेजर के लिए उच्च जोखिम भी होता है.
मुख्य टेकअवे
- ट्राइलिंग रिटर्न स्नैपशॉट दिखाएं; रोलिंग रिटर्न निरंतरता दिखाएं.
- कैलेंडर रैंकिंग सहकर्मियों के बीच प्रतिस्पर्धा को प्रकट करना.
- रिस्क रेशियो जानें कि क्या रिटर्न अस्थिरता को सही ठहराते हैं.
- अधिकतम ड्रॉडाउन सबसे खराब केस दर्द दिखाता है.
- एक्सपेंस रेशियोएक गारंटीड लागत है- इसे कम रखें.
- सक्रिय शेयर आपको बताता है कि क्या आप रियल ऐक्टिव मैनेजमेंट के लिए भुगतान कर रहे हैं.
33.1 - ट्रेलिंग रिटर्न
ट्रेलिंग रिटर्न इस बात के स्नैपशॉट हैं कि किसी फंड ने विशिष्ट समय-सीमा-1, 3, 5, और 7 वर्षों में कैसे प्रदर्शन किया है. इस बारे में सोचें कि आप अपने बच्चे के रिपोर्ट कार्ड को विभिन्न चरणों में देख रहे हैं: एक वर्ष शॉर्ट-टर्म प्रोग्रेस दिखाता है, तीन वर्ष अस्थायी उतार-चढ़ाव को आसान बनाता है, पांच वर्ष अक्सर बूम और बस्ट के पूरे चक्र को कवर करते हैं, और सात वर्ष यह दर्शाते हैं कि फंड वास्तव में समय की जांच कर सकता है या नहीं.
उदाहरण के लिए, अगर कोई फंड अपने बेंचमार्क को लगातार पांच वर्षों से अधिक समय तक हराता है, तो यह मार्केट साइकिल में लचीलापन दिखाता है. लेकिन अगर यह केवल एक साल में चमकता है, तो यह सिर्फ भाग्य हो सकता है. हमेशा टोटल रिटर्न Index (टीआरआई) के साथ तुलना करें, जिसमें डिविडेंड शामिल हैं, और बेहतर जानकारी के लिए.
ट्रेलिंग रिटर्न की गणना फिक्स्ड अवधि में पॉइंट-टू-पॉइंट सीएजीआर (कंपाउंडेड एनुअल ग्रोथ रेट) का उपयोग करके की जाती है.
- फॉर्म्युला: CAGR = (NAV/शुरुआती NAV) 1/n -1
- उदाहरण: अगर एनएवी 5 वर्षों में ₹100 से बढ़कर ₹180 हो जाता है, तो सीएजीआर = (180/100)^(1/5) −1 ≥12.47%.
- इन्वेस्टर की जानकारी: ट्रेलिंग रिटर्न को समझना आसान है लेकिन अगर चुनी गई अवधि असामान्य मार्केट स्थितियों (जैसे, कोविड के बाद रीबाउंड) के साथ मेल खाती है, तो यह भ्रामक हो सकता है.
33.2 - रोलिंग रिटर्न
ट्रेलिंग रिटर्न से आपको एक स्नैपशॉट मिलता है; रोलिंग रिटर्न से फिल्म मिलती है. एक 3 वर्ष की अवधि चेक करने के बजाय, रोलिंग रिटर्न फंड के इतिहास में हर संभव 3 वर्ष (या 5 वर्ष) विंडो के लिए परफॉर्मेंस की गणना करते हैं.
कल्पना करें कि आपने 2010, 2012, या 2015-रोलिंग रिटर्न में निवेश किया है, जो दर्शाता है कि प्रत्येक मामले में फंड ने कैसे प्रदर्शन किया होगा. रोलिंग अवधि के 90% में अपने बेंचमार्क को पछाड़ने वाला फंड पिछले आधे समय की तुलना में कहीं अधिक विश्वसनीय है.
यह माप निरंतरता को दर्शाता है, जो अक्सर आउटपरफॉर्मेंस से अधिक महत्वपूर्ण होता है.
रोलिंग, ओवरलैपिंग विंडोज़ में CAGR की गणना करके आसान पूर्वाग्रह पैदा करता है.
- उदाहरण: 3-वर्ष के रोलिंग रिटर्न के लिए, आप जनवरी 2010-जनवरी 2013, फरवरी 2010-फरवरी 2013 आदि के लिए सीएजीआर की गणना करते हैं.
- डेटा पॉइंट: रोलिंग अवधि के 85-90% में फंड का बेंचमार्क होना अत्यधिक स्थिर माना जाता है.
- इन्वेस्टर की जानकारी: रोलिंग रिटर्न से पता चलता है कि परफॉर्मेंस दोहराया जा सकता है या सिर्फ एक लकी स्ट्रीक है.
33.3 - कैलेंडर वर्ष की रैंकिंग
पूर्ण रिटर्न भ्रामक हो सकता है. अगर पूरा मार्केट 25% बढ़ जाता है, तो एक मध्यम फंड भी अच्छा दिखता है. कैलेंडर वर्ष की रैंकिंग एक ही कैटेगरी के सहकर्मियों के खिलाफ फंड की तुलना करें.
उदाहरण के लिए, अगर कोई फंड वर्ष के बाद टॉप 25% वर्ष में रैंक करता है, तो यह मजबूत मैनेजमेंट का संकेत देता है. लेकिन अगर यह एक साल में वाइल्डली-टॉप में बदलता है, तो बॉटम नेक्स्ट-यह कंसंट्रेटेड बेट्स या असंगत रणनीति का सुझाव देता है. लगातार बॉटम क्वार्टाइल रैंकिंग एक रेड फ्लैग हैं.
यह मेट्रिक आपको यह देखने में मदद करता है कि आपका फंड इसके साथियों के बीच वास्तव में प्रतिस्पर्धी है या नहीं.
क्विक रेफरेंस: कैलेंडर वर्ष की रैंकिंग
कैलेंडर वर्ष की रैंकिंग अपने समकक्ष समूह के भीतर फंड की तुलना करें.
- द क्वार्टाइल सिस्टम: टॉप 25 % = 1st क्वार्टाइल, बॉटम 25 % = 4th क्वार्टाइल.
- उदाहरण: 10 वर्षों में से 7 वर्षों के लिए टॉप क्वार्टाइल में रैंक किया गया मिड-कैप फंड मजबूत मैनेजमेंट स्किल दर्शाता है.
- इन्वेस्टर की जानकारी: रैंकिंग केवल पूर्ण संख्या ही नहीं, बल्कि सापेक्ष प्रतिस्पर्धात्मकता को दर्शाती है.
33.4 - रिस्क-एडजस्टेड रेशियो
सिर्फ लौटने पर पूरी कहानी नहीं बताई जा सकती. रिस्क-एडजस्टेड रेशियो यह मापते हैं कि रिटर्न अस्थिरता के योग्य हैं या नहीं.
- मानक विचलन– कम का मतलब है आसान परफॉर्मेंस.
- शार्प रेशियो– अधिक का मतलब है जोखिम की प्रति यूनिट बेहतर रिटर्न.
- सॉर्टिनो रेशियो– केवल डाउनसाइड रिस्क पर ध्यान केंद्रित करता है, अपसाइड सरप्राइज़ को अनदेखा करता है.
- इन्फॉर्मेशन रेशियो– बेंचमार्क को मात देने की निरंतरता दिखाता है.
- अपसाइड कैप्चर– मार्केट के लाभ का कितना फंड कैप्चर करता है.
- डाउनसाइड कैप्चर– मार्केट के नुकसान के फंड का कितना नुकसान होता है.
उदाहरण के लिए, उच्च अपसाइड कैप्चर और कम डाउनसाइड कैप्चर वाला फंड आदर्श है - यह रैलियों में तेज़ी से बढ़ता है और क्रैश में कम होता है.
तुरंत रेफरेंस: रिस्क-एडजस्टेड रेशियो
उतार-चढ़ाव के साथ रिस्क-एडजस्टेड रेशियो बैलेंस रिटर्न.
- मानक विचलन: अस्थिरता को मापता है. कम = आसान राइड.
- शार्प रेशियो: . उच्च = बेहतर रिस्क एडजस्टेड परफॉर्मेंस.
- सॉर्टिनो रेशियो: केवल डाउनसाइड अस्थिरता पर ध्यान केंद्रित करता है.
- इन्फॉर्मेशन रेशियो: अतिरिक्त रिटर्न स्थिरता बनाम बेंचमार्क को मापता है.
- कैप्चर रेशियो: अपसाइड > 100 % का मतलब है रैलियों में फंड आउटपरफॉर्म; डाउनसाइड <100 % का मतलब है कि क्रैश में फंड कम खो जाता है.
- इन्वेस्टर की जानकारी: शार्प > 1 और डाउनसाइड कैप्चर <80 % वाला फंड मजबूत माना जाता है.
33.5 - अधिकतम ड्रॉडाउन
अधिकतम ड्रॉडाउन आपको बताता है कि किसी फंड ने पीक से ट्रफ तक का अनुभव किया है. कल्पना करें कि फंड की NAV ₹200 तक बढ़ रही है, फिर रिकवर करने से पहले ₹150 तक गिर रही है - यह 25% ड्रॉडाउन है.
यह क्यों महत्वपूर्ण है? क्योंकि निवेशक अक्सर भारी गिरावट के दौरान घबराते हैं. साथियों की तुलना में कम ड्रॉडाउन वाला फंड बेहतर रिस्क मैनेजमेंट दिखाता है. उदाहरण के लिए, कोविड क्रैश के दौरान, कुछ फंड 35% गिर गए, जबकि अन्य नुकसान को 20% तक सीमित कर चुके हैं. यह जानने से आपको यह निर्णय लेने में मदद मिलती है कि आप भावनात्मक रूप से क्या कर सकते हैं.
तुरंत रेफरेंस: अधिकतम ड्रॉडाउन
अधिकतम ड्रॉडाउन में गिरावट के लिए सबसे खराब पीक दिखाई देती है.
- फॉर्मूला: .ड्रॉडाउन = ट्रू NAV-पीक NAV/पीक NAV
- उदाहरण: NAV ₹200 → ₹150 = − 25% ड्रॉडाउन.
- इन्वेस्टर की जानकारी: कम ड्रॉडाउन बेहतर रिस्क नियंत्रण को दर्शाते हैं. क्रैश के दौरान भावनात्मक लचीलापन का आकलन करने में निवेशकों की मदद करता है.
33.6 - एक्सपेंस रेशियो
एक्सपेंस रेशियो आपके फंड के NAV से दैनिक कटौती की जाने वाली साइलेंट कॉस्ट है. यहां तक कि दशकों में 1% का अंतर भी बड़ा होता है.
उदाहरण के लिए, 12% सकल रिटर्न पर 20 वर्षों के लिए इन्वेस्ट किए गए ₹10 लाख पर, 1% उच्च एक्सपेंस रेशियो आपको खोई हुई संपत्ति में लगभग ₹13 लाख का खर्च कर सकता है. यह वह पैसा है जिसे आप कभी नहीं छोड़ते हैं, लेकिन यह आपके भविष्य को समाप्त करता है.
हमेशा कैटेगरी के भीतर एक्सपेंस रेशियो की तुलना करें. नियरइंडेक्स परफॉर्मेंस के लिए उच्च शुल्क का भुगतान करना एक संरचनात्मक नुकसान है.
क्विक रेफरेंस: एक्सपेंस रेशियो
NAV से दैनिक एक्सपेंस रेशियो काटा जाता है.
- फॉर्मूला: .
- उदाहरण: ₹10 लाख पर 20 वर्षों के लिए 12% सकल CAGR पर:
- 1% एक्सपेंस रेशियो → पर लगभग ₹80.6 लाख का अंतिम मूल्य.
- 2% एक्सपेंस रेशियो → पर लगभग ₹67.3 लाख का अंतिम मूल्य.
इन्वेस्टर की जानकारी: यहां तक कि छोटे अंतर भी बड़े पैमाने पर कंपाउंड करते हैं. हमेशा कैटेगरी के भीतर तुलना करें.
33.7 - ऐक्टिव शेयर
ऐक्टिव शेयर यह मापता है कि फंड का पोर्टफोलियो उसके बेंचमार्क से कितना अलग है. लगभग 70-80% से अधिक स्कोर का मतलब है कि मैनेजर वास्तव में ऐक्टिव निर्णय ले रहा है. लगभग 60% से कम स्कोर से पता चलता है कि फंड इंडेक्स को हगिंग कर रहा है - आप पैसिव परफॉर्मेंस के लिए ऐक्टिव फीस का भुगतान कर रहे हैं.
उदाहरण के लिए, अगर कोई लार्ज-कैप फंड निफ्टी 50 के समान दिखता है, तो क्यों न केवल सस्ता इंडेक्स फंड खरीदें? दूसरी ओर, एक हाई ऐक्टिव शेयर फंड मैनेजर के कौशल के आधार पर बेहतर प्रदर्शन कर सकता है या कम प्रदर्शन कर सकता है. यह कोई गारंटी नहीं है, लेकिन यह आपको बताता है कि आप असली ऐक्टिव मैनेजमेंट के लिए भुगतान कर रहे हैं या नहीं.
ऐक्टिव शेयर, बेंचमार्क होल्डिंग से डेविएशन को मापता है.
- फॉर्म्युला: = 1/2 ∑ | Wफंड -Wबेंचमार्क |
- उदाहरण: 80% का ऐक्टिव शेयर = अत्यधिक ऐक्टिव; 20% = index-हगिंग.
- इन्वेस्टर की जानकारी: हाई ऐक्टिव शेयर फंड अल्फा डिलीवर कर सकते हैं, लेकिन मैनेजर के लिए उच्च जोखिम भी होता है.
मुख्य टेकअवे
- ट्राइलिंग रिटर्न स्नैपशॉट दिखाएं; रोलिंग रिटर्न निरंतरता दिखाएं.
- कैलेंडर रैंकिंग सहकर्मियों के बीच प्रतिस्पर्धा को प्रकट करना.
- रिस्क रेशियो जानें कि क्या रिटर्न अस्थिरता को सही ठहराते हैं.
- अधिकतम ड्रॉडाउन सबसे खराब केस दर्द दिखाता है.
- एक्सपेंस रेशियोएक गारंटीड लागत है- इसे कम रखें.
- सक्रिय शेयर आपको बताता है कि क्या आप रियल ऐक्टिव मैनेजमेंट के लिए भुगतान कर रहे हैं.