UPI एक यूज़र के रूप में आपके लिए मुफ्त है, और यह पर्सनल ट्रांसफर और छोटे मर्चेंट भुगतान के लिए मुफ्त रहेगा. यह चलाने के लिए स्वतंत्र नहीं है. बैंक, पेमेंट ऐप और एनपीसीआई टेक्नोलॉजी, सेक्योरिटी और अनुपालन पर भारी खर्च करते हैं. अब तक, इन लागतों को सरकारी प्रोत्साहनों और बैंकों के व्यापक बिज़नेस द्वारा कवर किया गया है. 15 अक्टूबर 2026 से, कुछ बड़े मर्चेंट भुगतानों पर नया 0.4% मर्चेंट शुल्क लागू होता है. ग्राहक इसका भुगतान करने के लिए नहीं हैं.
UPI क्या है और इसे फ्री क्यों लगता है?
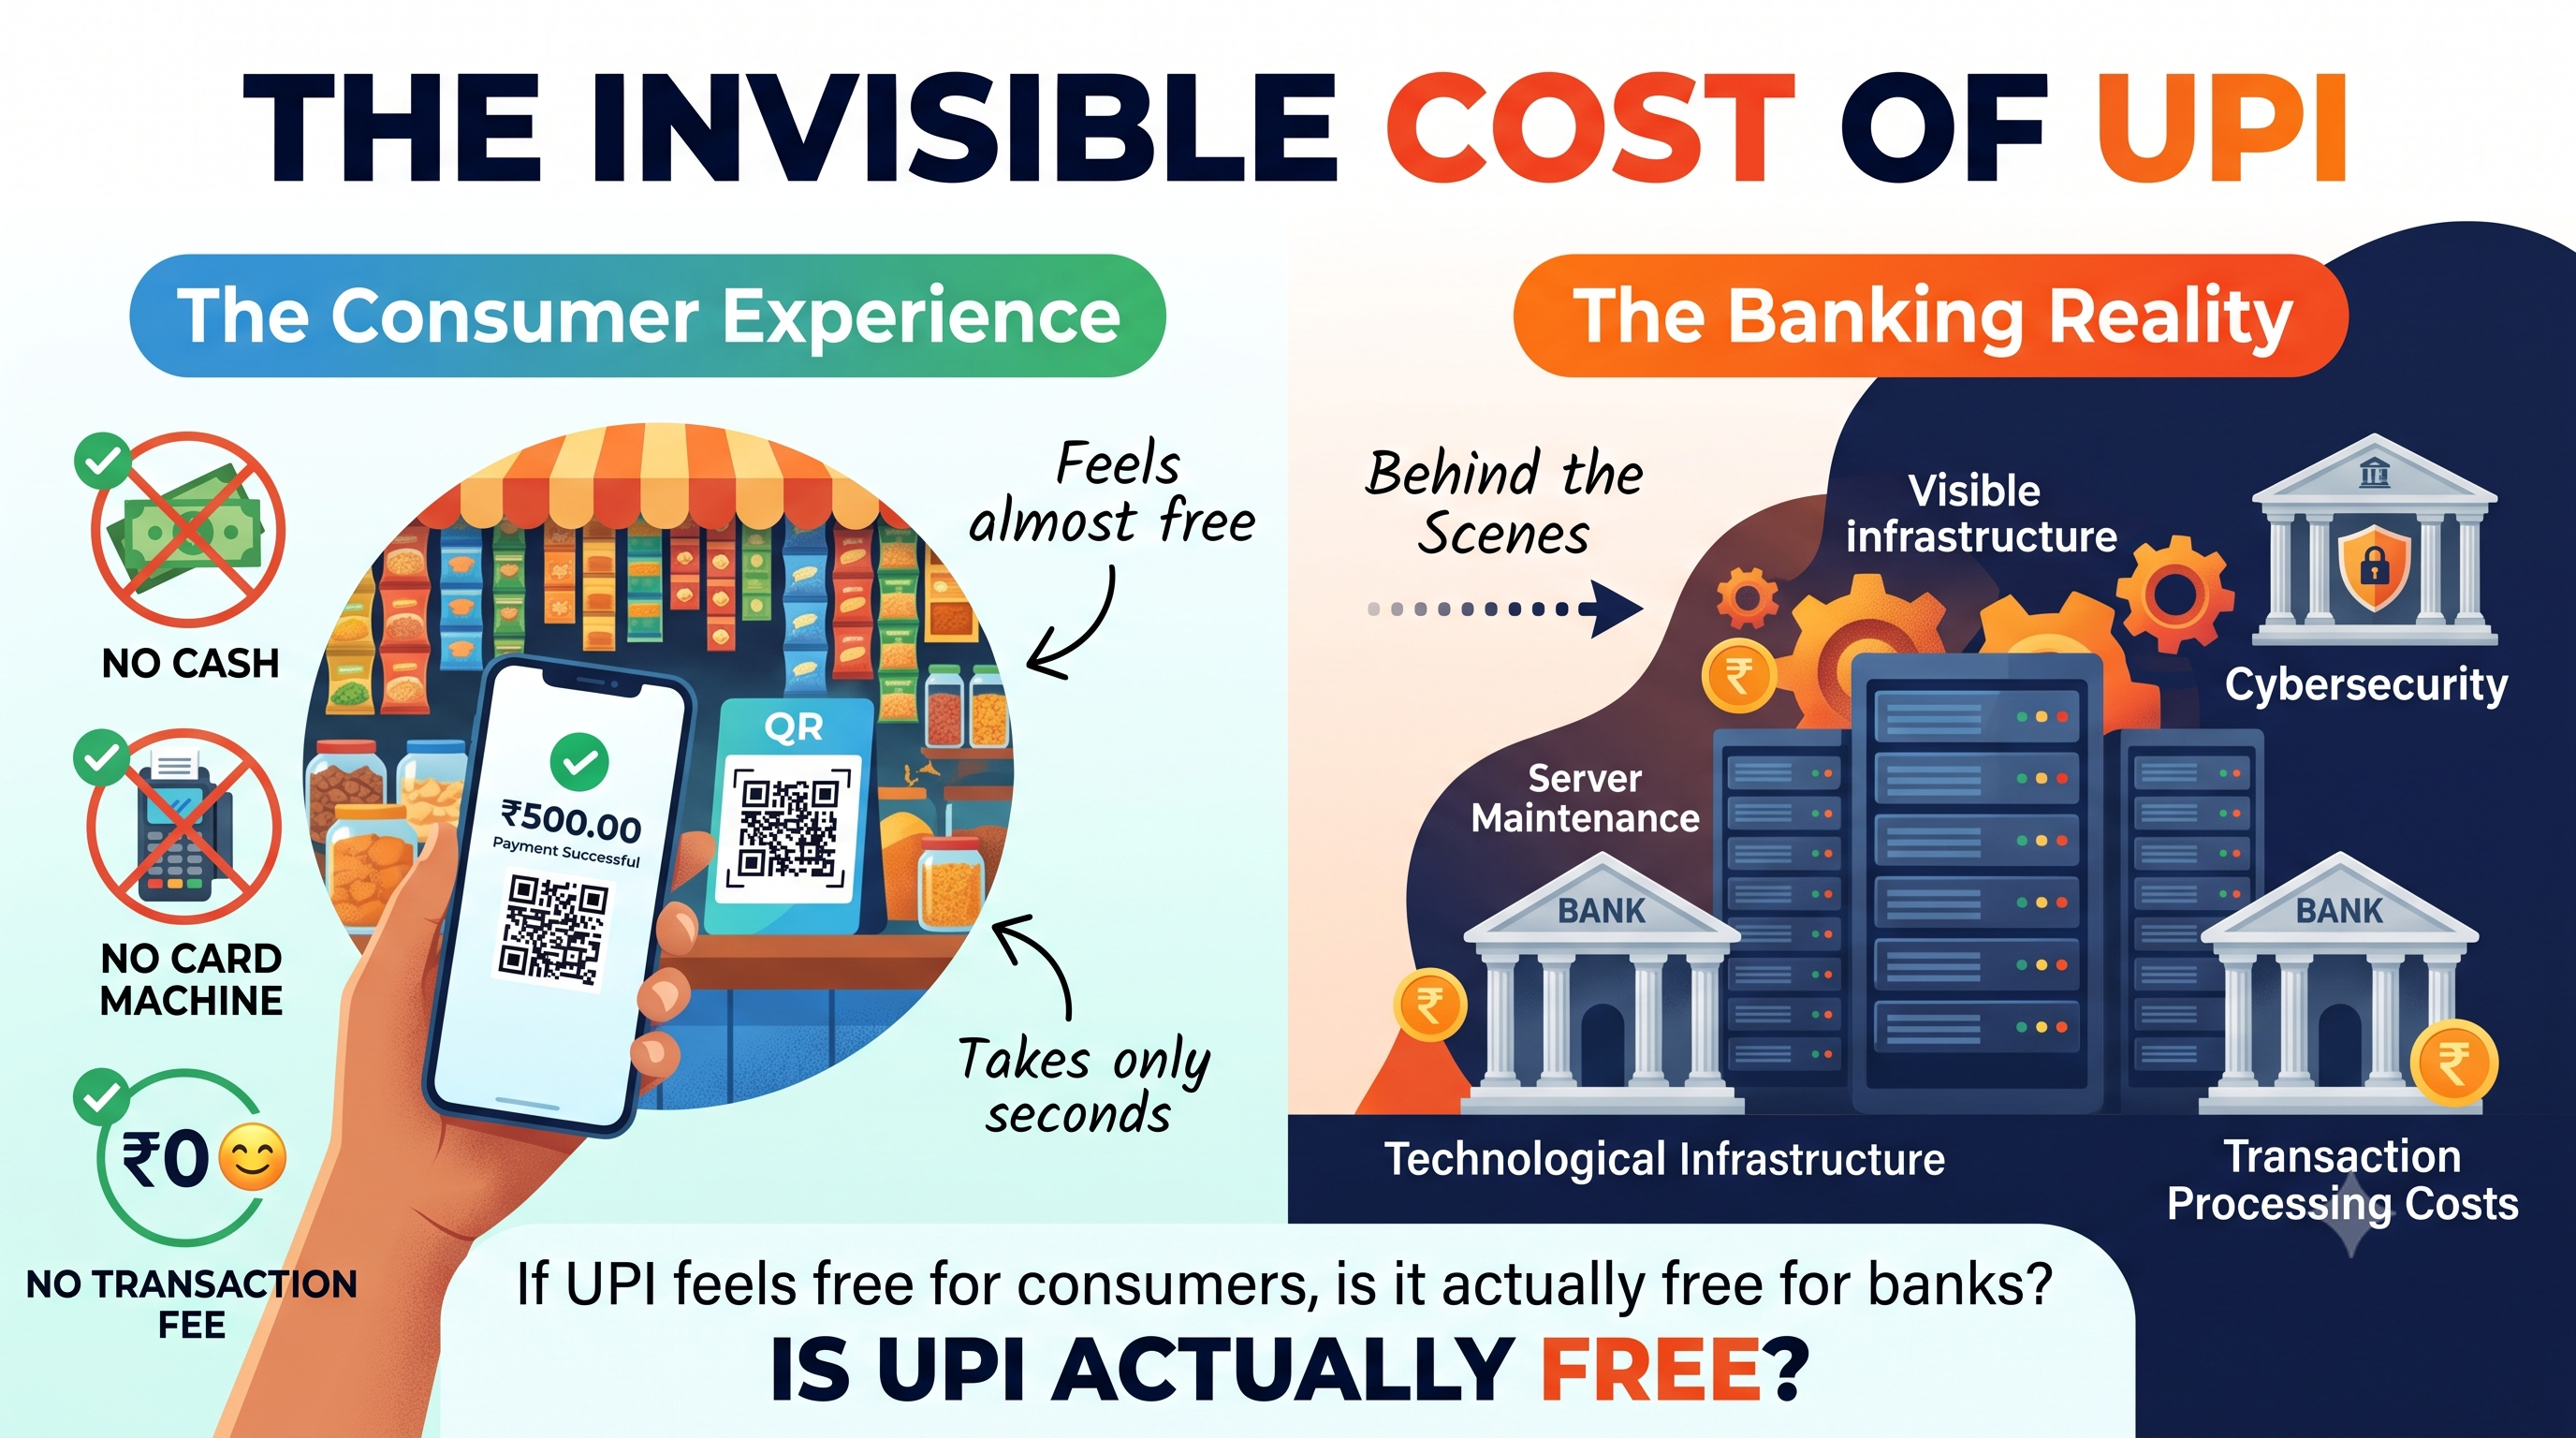
यूनिफाइड पेमेंट्स इंटरफेस (UPI) एक त्वरित पेमेंट सिस्टम है जो भारतीय रिजर्व बैंक (RBI) की निगरानी में भारतीय राष्ट्रीय पेमेंट निगम (एनपीसीआई) द्वारा बनाया और संचालित किया जाता है. आप QR कोड स्कैन करते हैं, राशि दर्ज करते हैं, प्रमाणित करते हैं और पैसे कुछ ही सेकेंड में बैंक अकाउंट के बीच चले जाते हैं.
अधिकांश लोगों के लिए कोई फी नहीं, कोई कार्ड मशीन नहीं और कोई कैश नहीं है. यही कारण है कि UPI भुगतान करने का भारत का डिफॉल्ट तरीका बन गया है.
UPI कितना बड़ा है?
स्केल बताता है कि छोटी लागत भी क्यों महत्वपूर्ण है:
- UPI ने सितंबर 2026 में ₹29.37 लाख करोड़ रुपये के 24.07 बिलियन लेन-देन किए, जो एक दिन में लगभग 802 मिलियन लेन-देन का औसत है.
- FY26 में, UPI ने लगभग ₹314 लाख करोड़ के 24,162 करोड़ से अधिक ट्रांज़ैक्शन किए, जो FY17 से वॉल्यूम में लगभग 13,000 गुना वृद्धि है.
- केयरएज के अनुसार, FY27 की पहली तिमाही में UPI का रिटेल पेमेंट वॉल्यूम का हिस्सा 86.8% तक पहुंच गया.
UPI को चलाने में क्या लगता है?
हर "पेमेंट सफल" मैसेज कई पार्टियों के साथ काम करने पर निर्भर करता है:
- कस्टमर का बैंक, जो अकाउंट और पेमेंट प्रणालियों का रखरखाव करता है.
- UPI ऐप (फोनपे, Google पे, Paytm, भीम और अन्य), जो इंटरफेस प्रदान करता है.
- एनपीसीआई, जो नेटवर्क का संचालन करता है जो बैंकों को जोड़ता है.
- मर्चेंट का बैंक या भुगतान प्रदाता, जो पैसे प्राप्त करता है और सेटल करता है.
- सेक्योरिटी और धोखाधड़ी प्रणाली, जो भुगतान को प्रमाणित करता है और संदिग्ध गतिविधि को चिह्नित करता है.
बैंकों को इन प्रणालियों को चौबीसों घंटे चलाना चाहिए. इसका मतलब है सर्वर, साइबर सिक्योरिटी, फ्रॉड मॉनिटरिंग, कम्प्लायंस, कस्टमर सपोर्ट और इंजीनियरिंग टीम. QR कोड को प्रिंट करने के लिए लगभग कुछ भी लागत नहीं है, लेकिन इसके पीछे का नेटवर्क महंगा है.
प्रति लेन-देन एक छोटी-सी लागत भी इस मात्रा में जोड़ती है. एक संसदीय पैनल ने उद्योग की अनुमानित परिचालन लागत ₹20,700 करोड़ बताई.
MDR क्या है और इसे क्यों हटाया गया?
मर्चेंट डिस्काउंट रेट (MDR) एक फीस है जो मर्चेंट डिजिटल पेमेंट स्वीकार करने के लिए बैंक या पेमेंट प्रोसेसर को पेमेंट करता है. कार्ड भुगतान में लंबे समय से MDR लिया गया है. UPI ने जनवरी 2020 से जीरो MDR लिया है. इससे पहले, मर्चेंट ट्रांज़ैक्शन पर 0.30% तक का शुल्क लग सकता है. सरकार ने लोगों को नकदी से दूर रखने और छोटे दुकानदारों को डिजिटल होने में मदद करने के लिए इसे हटा दिया. अगर किसी सब्जी विक्रेता को हर ₹50 बिक्री पर फी देना पड़ता, तो कई लोग कैश के साथ रहते.
MDR हटाने से लागत नहीं हटाई गई. यह खर्च कहीं और चला गया.
मुफ्त UPI के लिए कौन भुगतान कर रहा है?
- सरकार.बजट 2021-22 में शुरू की गई स्कीम के तहत, सरकार RuPay डेबिट कार्ड और कम मूल्य वाले BHIM-UPI लेनदेन को प्रोसेस करने के लिए बैंकों को प्रतिपूर्ति करती है, इसलिए ग्राहकों और छोटे व्यापारियों को थोड़ा या कुछ भी भुगतान नहीं करना पड़ता है. यह ₹2,000 तक के छोटे ट्रांज़ैक्शन को कवर करता है.
राशि समय के साथ बहुत बदल गई है:
- 2021-22 में ₹1,389 करोड़ रुपये का भुगतान किया गया, जो 2023-24 तक बढ़कर ₹3,631 करोड़ रुपये हो गया.
- वित्त वर्ष 26 के लिए ₹437 करोड़ का बजट बनाया गया था.
- वित्त वर्ष 26-27 के बजट में ₹2,000 करोड़ रुपये प्रदान किए गए हैं.
- बैंक और पेमेंट कंपनियां.उसी संसदीय पैनल ने पाया कि सरकारी प्रोत्साहन उद्योग की वास्तविक लागत का लगभग 11% और संभावित MDR कलेक्शन का लगभग 14% कवर करता है. शेष बैंकों और अन्य प्रतिभागियों को शामिल किया जाता है.
- व्यापक बैंकिंग संबंध.बैंक UPI पेमेंट पर कोई फी नहीं कमा सकता है, लेकिन UPI का उपयोग करने वाला कस्टमर डिपॉजिट अकाउंट रखता है और बाद में लोन, क्रेडिट कार्ड या इन्वेस्टमेंट प्रोडक्ट खरीद सकता है. डिपॉज़िट उधार देने के लिए फंड का स्रोत है. बैंक भी ऐसा नहीं बन सकते जो UPI ऑफर करने में विफल रहता है.
15 अक्टूबर 2026 से क्या बदल रहा है?
यह 2020 के बाद UPI के अर्थशास्त्र में सबसे बड़ा बदलाव है.
- 15 अक्टूबर 2026 से, ₹2,000 से अधिक के पात्र व्यक्ति-से-मर्चेंट (P2M) भुगतान पर 0.4% MDR लगता है, जो प्रति ट्रांज़ैक्शन ₹300 तक सीमित है. ज़ीरो MDR पर ₹2,000 या उससे कम स्टे के P2M भुगतान.
- कैप ₹75,000 और उससे अधिक के भुगतान पर लागू होता है.
- मर्चेंट शुल्क का भुगतान करता है, कस्टमर नहीं. P2P ट्रांसफर मुफ्त रहते हैं.
- जो छोटे मर्चेंट अपने अकाउंट में QR भुगतान के माध्यम से एक महीने में ₹1 लाख तक प्राप्त करते हैं, उन्हें ₹2,000 से अधिक के एक भुगतान पर भी छूट दी जाती है.
- सरकार का कहना है कि एमडीआर टैक्स नहीं है. यह सरकार या एनपीसीआई द्वारा एकत्र नहीं किया जाता है और इसे बैंक और ऐप प्रदाताओं सहित पेमेंट इकोसिस्टम के भीतर वितरित किया जाता है.
मर्चेंट द्वारा भुगतान किए जाने के उदाहरण:
मर्चेंट का भुगतान | एमडीआर | फी |
₹1,500 | कोई नहीं (₹2,000 या उससे कम) | ₹0 |
₹2,000 | कोई नहीं (फी केवल ₹2,000 से अधिक पर लागू होती है) | ₹0 |
₹5,000 | 0.4% | ₹20 |
₹50,000 | 0.4% | ₹200 |
₹1,00,000 | 0.4% ₹400 होगा, लेकिन सीमित | ₹300 |
यह सीमा क्यों? सरकारी डेटा से पता चलता है कि ₹2,000 तक के ट्रांज़ैक्शन UPI मर्चेंट ट्रांज़ैक्शन वॉल्यूम के 96% से अधिक होते हैं. उच्च मूल्य के भुगतान मर्चेंट वॉल्यूम का लगभग 4% होते हैं, लेकिन वैल्यू का लगभग 67% होते हैं. इसलिए फी भुगतान के एक छोटे हिस्से को छूता है लेकिन पैसे का एक बड़ा हिस्सा है.
कानूनी बैकड्रॉप. संसद ने हाल ही में टैक्सेशन और अन्य कानून (संशोधन) विधेयक, 2026 पारित किया, जिसमें पेमेंट और निपटान प्रणाली अधिनियम, 2007 में संशोधन किया गया. सरकार अब यह स्पष्ट कर सकती है कि कौन से इलेक्ट्रॉनिक पेमेंट मोड वैधानिक सुरक्षा शुल्क से रखते हैं.
पुशबैक. प्रस्तावित 0.4% फी के बारे में चिंता व्यक्त करने के लिए विभिन्न राज्यों के लगभग 20 व्यापार प्रतिनिधियों ने वित्त मंत्री से मुलाकात की. विवरण और छूट को अभी भी स्पष्ट किया जा सकता है, इसलिए मर्चेंट को लेटेस्ट NPCI सर्कुलर चेक करना चाहिए.
सिर्फ ग्राहकों से चार्ज क्यों नहीं लिया जाता?
₹50 पेमेंट पर ₹2 फी इसकी वैल्यू का 4% है, और ₹20 पेमेंट पर यह 10% है. इससे लोगों को कैश पर वापस आ जाएगा. इसलिए पॉलिसी ने बड़े, वाणिज्यिक भुगतानों से राजस्व की तलाश करते समय रोजमर्रा के भुगतानों को मुक्त रखने पर ध्यान केंद्रित किया है.
क्या एक सस्टेनेबल मॉडल संभव है?
बहस चल रही है. एक संसदीय कमेटी ने ऐसी संरचना की मांग की है जो सरकारी सब्सिडी पर इतना अधिक निर्भर न हो. वित्त मंत्रालय ने पैनल को बताया कि वह उच्च मूल्य वाले लेन-देन या व्यापारियों पर लक्षित एमडीआर और एक स्तरीय प्रोत्साहन संरचना की जांच कर रहा है, जो अगले कुछ वर्षों में सरकारी समर्थन को चरणबद्ध करेगा. अक्टूबर का रोलआउट उस दिशा में पहला कदम है.
इसका लक्ष्य सेक्योरिटी, अपटाइम और इनोवेशन के लिए भुगतान करते समय UPI को किफायती रखना है.
आपके लिए इसका क्या मतलब है?
- उपभोक्ता:आपके UPI भुगतान मुफ्त रहते हैं. अगर कोई दुकान "UPI सरचार्ज" जोड़ती है, तो उस पर सवाल करें. MDR मर्चेंट द्वारा वहन किया जाता है.
- छोटे व्यापारी:₹2,000 या उससे कम की दैनिक बिक्री मुफ्त रहती है, और पात्र छोटे मर्चेंट पूरी तरह से छूट प्राप्त करते हैं.
- बड़े मर्चेंट:चेक करें कि आप निर्दिष्ट कैटेगरी में आते हैं या नहीं और ₹2,000 से अधिक के भुगतान पर 0.4% लागत की योजना बना रहे हैं.
निष्कर्ष
UPI उपयोग के समय मुफ्त है, लेकिन इसे चलाने के लिए कभी भी स्वतंत्र नहीं किया गया है. वर्षों के लिए, सरकारी प्रोत्साहन और बैंकों के व्यापक बिज़नेस के खर्च. ₹2,000 करोड़ की सहायता के मुकाबले ₹20,700 करोड़ की ऑपरेटिंग लागत के साथ, सिस्टम को एक नए मॉडल की आवश्यकता थी. बड़े मर्चेंट भुगतान पर नया 0.4% MDR पहला चरण है. उपभोक्ताओं और छोटे व्यापारियों को अभी तक सुरक्षित रखा गया है.