9.1. परिचय
कॅपिटल ॲसेट प्राईसिंग मॉडेल (CAPM)
विलियम शार्प आणि जॉन लिंटरने विकसित केलेले कॅपिटल ॲसेट प्राईसिंग मॉडेल (सीएपीएम) हे हॅरी मार्कोविट्झच्या पोर्टफोलिओ सिद्धांतावर आधारित आहे. हे फायनान्शियल मार्केटमध्ये रिस्क आणि रिटर्न कसे लिंक केले आहेत हे समजून घेण्यासाठी फ्रेमवर्क प्रदान करते.
मॉडेल दोन प्रकारच्या रिस्क दरम्यान फरक करते:
- सिस्टीमॅटिक रिस्क– विविधता (उदा., महागाई, इंटरेस्ट रेट बदल, मंदी) द्वारे काढून टाकता न येणारी मार्केट विस्तृत रिस्क.
- अनसिस्टीमॅटिक रिस्क– वैविध्यपूर्ण पोर्टफोलिओ ठेवून कमी केली जाऊ शकणारी कंपनी विशिष्ट रिस्क.
एकत्रितपणे, हे रिस्क रिटर्नचे एकूण विविधता तयार करतात, परंतु सीएपीएम हे अधोरेखित करते की सिक्युरिटीजच्या किंमतीसाठी केवळ सिस्टीमॅटिक रिस्क महत्त्वाची आहे.
सीएपीएमची मुख्य कल्पना
सीएपीएम मध्ये असे नमूद केले आहे की सिक्युरिटीचा अपेक्षित रिटर्न त्याच्या सिस्टीमॅटिक रिस्कच्या थेट प्रमाणात आहे, जे बीटा कोएफिशिएंट (β) द्वारे मोजले जाते.
फॉर्म्युला आहे:
E (Ri) = Rf + β (E (Rm)-Rf)
कुठे:
- E (Ri) = ॲसेटचे अपेक्षित रिटर्न
- Rf = रिस्क फ्री रेट (उदा., 10 वर्षाच्या भारतीय सरकारी बाँड्सवर उत्पन्न)
- β = मार्केट हालचालीसाठी ॲसेटची संवेदनशीलता
- (E (Rm) = मार्केट रिस्क प्रीमियम (रिस्क फ्री रेटवर मार्केटचे अतिरिक्त रिटर्न)
व्यावहारिक उदाहरणे
- हाय बीटा स्टॉक (β >1)
- उदाहरण: टेस्ला किंवा अदानी एंटरप्रायजेसमध्ये अनेकदा 1.5 पेक्षा जास्त बेटस असतात.
- त्यांच्या किंमती एकूण मार्केटपेक्षा जास्त बदलतात - बुल मार्केटमध्ये वेगाने वाढतात परंतु मंदीत कठीण होते.
- सीएपीएम म्हणजे इन्व्हेस्टरला या अतिरिक्त अस्थिरतेची भरपाई करण्यासाठी जास्त अपेक्षित रिटर्नची मागणी.
लो बीटा स्टॉक (β < 1)
- उदाहरण: हिंदुस्तान युनिलिव्हर किंवा जॉन्सन अँड जॉन्सन मध्ये सामान्यपणे बेटास 0.8 पेक्षा कमी असते.
- हे स्टॉक मार्केट मधील बदलासाठी कमी संवेदनशील असतात, ज्यामुळे ते रिस्क न टाळणाऱ्या इन्व्हेस्टरसाठी आकर्षक बनतात.
- सीएपीएम सुचवते की उच्च बीटा स्टॉकच्या तुलनेत त्यांच्याकडे कमी अपेक्षित रिटर्न असतील.
रिस्क फ्री ॲसेट (β = 0)
- उदाहरण: भारतीय सरकारी बाँड्स किंवा एस. ट्रेझरी बिल.
- त्यांच्या रिटर्नवर मार्केटच्या हालचालींमुळे परिणाम होत नाही, त्यामुळे सीएपीएम त्यांना अपेक्षित रिटर्न म्हणून रिस्क फ्री रेट नियुक्त करते.
मूल्यांकनाचे परिणाम
- जर स्टॉकची मार्केट किंमत CAPM द्वारे निहित मूल्यापेक्षा जास्त असेल तर स्टॉकचे ओव्हरव्हॅल्यूड केले जाते.
- जर मार्केट किंमत कमी असेल तर स्टॉकचे मूल्य कमी असेल.
- उदाहरणः 2023 मध्ये, विश्लेषकांनी असे म्हटले होते की, NVIDIA AI हायपमुळे त्याच्या CAPM निहित मूल्यांकनापेक्षा जास्त ट्रेडिंग करत होता, तर Tata स्टीलची किंमत त्याच्या रिस्क प्रोफाइलच्या तुलनेत कमी होती.
मुख्य अंतर्दृष्टी
सीएपीएम गुंतवणूकदारांना पुढील मार्ग प्रदान करते:
- रिस्क दिलेल्या कोणत्याही ॲसेटसाठी आवश्यक रिटर्नचा अंदाज घ्या.
- ओव्हरव्हॅल्यूड किंवा अंडरव्हॅल्यूड सिक्युरिटीज ओळखण्यासाठी मार्केट किंमतीसह अंतर्निहित मूल्याची तुलना करा.
- सिक्युरिटी जोडणे पोर्टफोलिओच्या एकूण रिस्क/रिटर्न प्रोफाईलवर कसा परिणाम करते हे समजून घ्या.
थोडक्यात, सीएपीएम रिस्क (बीटा) आणि रिटर्न (अपेक्षित अतिरिक्त रिटर्न) लिंक करते, ज्यामुळे इन्व्हेस्टरना अशा मार्केटमध्ये तर्कसंगत निर्णय घेण्यास मदत होते जिथे सिस्टीमॅटिक रिस्क आणि इन्व्हेस्टर दोन्ही अपेक्षा ॲसेट किंमत वाढवतात.
कॅप्मच्या 9.2.Assumptions
कारण कॅपिटल ॲसेट प्राईसिंग मॉडेल (सीएपीएम) हे एक सैद्धांतिक रचना आहे, हे "आदर्श" फायनान्शियल जगाचे वर्णन करणाऱ्या सुलभ कल्पनांच्या समुहावर अवलंबून आहे. हे गृहितके गणितीयदृष्ट्या आकर्षक बनवतात, परंतु ते नेहमीच व्यावहारिक स्वरुपात वास्तविक नसतात.
प्रमुख गृहितके
युनिव्हर्सल मार्केट ॲक्सेस
- सर्व मालमत्ता - स्टॉक, बाँड्स, कमोडिटी किंवा पेटंट सारख्या अमूर्त मालमत्ता - ट्रेड करण्यायोग्य असल्याचे मानले जाते.
- उदाहरण: खरं तर, मानवी भांडवल (कौशल्य, ज्ञान) खरेदी किंवा विकले जाऊ शकत नाही, परंतु CAPM गृहीत धरते की ते इतर कोणत्याही मालमत्तेप्रमाणे मानले जाऊ शकते.
अनंत विभाज्यता
- मालमत्ता आंशिक युनिट्समध्ये विभाजित केली जाऊ शकते आणि कोणत्याही रकमेमध्ये ट्रेड केली जाऊ शकते.
- उदाहरण: तुम्ही आधुनिक ब्रोकरेज प्लॅटफॉर्मद्वारे आज Apple किंवा टेस्लाचे फ्रॅक्शनल शेअर्स खरेदी करू शकता, परंतु CAPM गृहीत धरते की ही विभागीयता कोणत्याही मर्यादेशिवाय सर्व ॲसेट्सवर लागू होते.
संपूर्ण मार्केट सहभाग
- सर्व इन्व्हेस्टर एकत्रितपणे अर्थव्यवस्थेमध्ये सर्व मालमत्ता ठेवतात.
- उदाहरणः सीएपीएम एक "मार्केट पोर्टफोलिओ" गृहीत धरते ज्यामध्ये मायक्रोसॉफ्ट शेअर्सपासून ते भारतातील शेतजमिनीपर्यंत सर्वकाही समाविष्ट आहे, जरी व्यावहारिकदृष्ट्या गुंतवणूकदारांकडे केवळ अनुदान असले तरीही.
परिपूर्ण कर्ज घेणे आणि कर्ज देणे
- प्रत्येक कर्जदाराकडे लेंडर आहे आणि सर्व इन्व्हेस्टर येथे अमर्यादित रक्कम लोन घेऊ शकतात किंवा लोन देऊ शकतात रिस्क फ्री रेट.
- उदाहरण: CAPM गृहीत धरते की तुम्ही 10 वर्षाच्या U.S. ट्रेझरी बाँड किंवा भारतीय सरकारी सिक्युरिटीच्या उत्पन्नावर लोन घेऊ शकता, जे अवास्तविक आहे कारण लोन घेण्याचा खर्च क्रेडिट पात्रतेनुसार बदलतो.
रिस्क फ्री ॲसेटचे अस्तित्व
- यातील इन्व्हेस्टमेंट सर्व गुंतवणूकदारांसाठी अगदी सुरक्षित आहे.
- उदाहरण: सरकारी बाँड्सना प्रॉक्सी मानले जाते, परंतु खरं तर सार्वभौम डेब्ट मध्येही महागाई आणि करन्सी रिस्क असते.
समान अपेक्षा
- सर्व इन्व्हेस्टर अपेक्षित रिटर्न, जोखीम आणि सहसंबंध यावर सहमत आहेत.
- उदाहरण: सीएपीएम हे गृहीत धरते की इन्फोसिस किंवा रिलायन्स इंडस्ट्रीज सर्वांना समान माहितीचा वापर करते, तथापि व्यावहारिक विश्लेषकांमध्ये अंदाजांमध्ये मोठ्या प्रमाणात फरक आहे.
सोपे इन्व्हेस्टर प्राधान्ये
- इन्व्हेस्टर उपयुक्तता कार्ये सोपी असल्याचे मानले जातात आणि केवळ परताव्याच्या अर्थ आणि फरकावर आधारित असतात.
- उदाहरण: CAPM वर्तनात्मक पूर्वग्रहांना दुर्लक्ष करते जसे की नुकसान टाळणे किंवा लाभांशांसाठी प्राधान्य.
रिटर्नचे सामान्य वितरण
- सिक्युरिटी रिटर्न सामान्य वितरणाचे पालन करतात असे गृहीत धरले जाते, जे माध्यमाद्वारे पूर्णपणे वर्णन केले जाते.
- उदाहरण: खरं तर, मार्केट अनेकदा "फॅट टेल" प्रदर्शित करतात - 2008 फायनान्शियल संकट किंवा 2020 महामारी क्रॅश सारख्या गंभीर घटना.
दोन कालावधीची फ्रेमवर्क
- मॉडेल केवळ दोन कालावधी गृहित धरते: आज आणि भविष्य.
- उदाहरण: सीएपीएम इन्व्हेस्टमेंट हॉरिझॉन सुलभ करते, तर वास्तविक इन्व्हेस्टर अनेक कालावधीमध्ये प्लॅन करतात (मासिक, वार्षिक, दशके).
मुख्य अंतर्दृष्टी
एकत्रितपणे, ही धारणा एक घर्षणरहित भांडवलदार जगाचे वर्णन करते:
- परिपूर्ण लिक्विडिटी, कोणताही ट्रान्झॅक्शन खर्च नाही, कोणतेही टॅक्स नाही.
- माहितीचा समान ॲक्सेस, कोणत्याही इन्व्हेस्टरचा फायदा नाही.
- रिस्क सिस्टीमॅटिक (मार्केट वाईड) आणि अनसिस्टीमॅटिक (फर्म विशिष्ट) मध्ये स्पष्टपणे विभाजित केली जाऊ शकते.
अवास्तविक असताना, हे गृहितके CAPM ला रिस्क आणि रिटर्न लिंक करणारा स्पष्ट फॉर्म्युला प्रदान करण्यास अनुमती देतात. व्यवहारात, विश्लेषक विचलनांसाठी समायोजन करतात - जसे की ट्रान्झॅक्शन खर्च, विषम अपेक्षा आणि वर्तनात्मक पूर्वग्रह - परंतु CAPM हे फायनान्समधील मूलभूत साधन आहे.
कॅप्मच्या 9.3.Analysis
कॅपिटल ॲसेट प्राईसिंग मॉडेल (सीएपीएम) समजून घेण्यासाठी, सिस्टीमॅटिक रिस्क आणि अनसिस्टीमॅटिक रिस्कच्या संकल्पनांना पुन्हा भेट देणे आवश्यक आहे.
सिस्टीमॅटिक रिस्क
- महागाई, इंटरेस्ट रेट बदल, मंदी किंवा सरकारी पॉलिसी बदल यासारख्या बाजारपेठेतील व्यापक घटकांमुळे उद्भवणाऱ्या एकूण जोखमीचा हा भाग आहे.
- ते विविधतेद्वारे दूर केले जाऊ शकत नाही.
- सीएपीएम बीटा गुणांक (β) वापरून सिस्टीमॅटिक रिस्कचे मापन करते, जे एकूण मार्केटमधील हालचालींसाठी सिक्युरिटीचे रिटर्न किती संवेदनशील आहेत हे कॅप्चर करते.
- उदाहरण: जर इन्फोसिसकडे 1.2 बीटा असेल तर त्याचे रिटर्न निफ्टी इंडेक्सपेक्षा 20% अधिक राहण्याची अपेक्षा आहे. 10% पर्यंत मार्केटमधील वाढीचा अर्थ असा होतो की इन्फोसिस ~12% पर्यंत वाढू शकते, परंतु 10% च्या घसरणीचा अर्थ ~12% घट होऊ शकते.
गणितीय:
β = Cov (Rs, Rm)/Var(Rm)
जेथे कोव्हेरियन्स स्टॉक मार्केटसह कसे चालते हे मोजते आणि बदल मार्केटची अस्थिरता दर्शविते.
अनसिस्टीमॅटिक रिस्क
- ही कंपनीची विशिष्ट रिस्क आहे, जसे की कामगार संप, व्यवस्थापन बदल किंवा ग्राहक प्राधान्यांमधील बदल.
- उदाहरण: फार्मास्युटिकल उत्पादनावरील अचानक बंदी सूर्य फार्मावर विशेषत: परिणाम करते, संपूर्ण बाजारपेठेवर नाही.
- सिस्टीमॅटिक रिस्क प्रमाणेच, विविधतेद्वारे अनसिस्टीमॅटिक रिस्क दूर केली जाऊ शकते- उद्योगांमध्ये अनेक स्टॉकचा पोर्टफोलिओ असतो.
CAPM आणि रिस्क
- कार्यक्षम पोर्टफोलिओ म्हणजे जिथे अनसिस्टीमॅटिक रिस्क दूर केली जाते, ज्यामुळे केवळ सिस्टीमॅटिक रिस्क राहते.
- सीएपीएम असे गृहीत धरते की इन्व्हेस्टरना केवळ सिस्टीमॅटिक रिस्कसाठी भरपाई दिली जाते, कारण सिस्टीमॅटिक रिस्क टाळता येऊ शकते.
- एकूण रिस्क स्टँडर्ड डेव्हिएशनद्वारे मोजले जाते, परंतु सीएपीएम सिक्युरिटीजच्या किंमतीसाठी संबंधित उपाय म्हणून बीटावर लक्ष केंद्रित करते.
मार्केट पोर्टफोलिओ
- मार्केट पोर्टफोलिओ अर्थव्यवस्थेतील सर्व गुंतवणूकयोग्य ॲसेटचे प्रतिनिधित्व करते.
- त्याचे अपेक्षित रिटर्न हे मार्केट प्रीमियम (मार्केट रिटर्न वजा रिस्क फ्री रेट) आहे, जे बीटाद्वारे स्केल केले जाते.
- उदाहरण: जर निफ्टी 12 % डिलिव्हर करते आणि रिस्क फ्री रेट 6 % असेल तर मार्केट प्रीमियम 6 % आहे. β = 1.5 असलेल्या स्टॉकचा अपेक्षित रिटर्न असेल: E (Ri) = 6 % + 1.5 * (12 %-6 %) = 15 %
9.4. सिक्युरिटी मार्केट लाईन
सिक्युरिटी मार्केट लाईन हे CAPM चे ग्राफिकल प्रतिनिधित्व आहे. हे सिक्युरिटीचे अपेक्षित रिटर्न आणि त्याचे बीटा यांच्यातील संबंध दर्शविते.
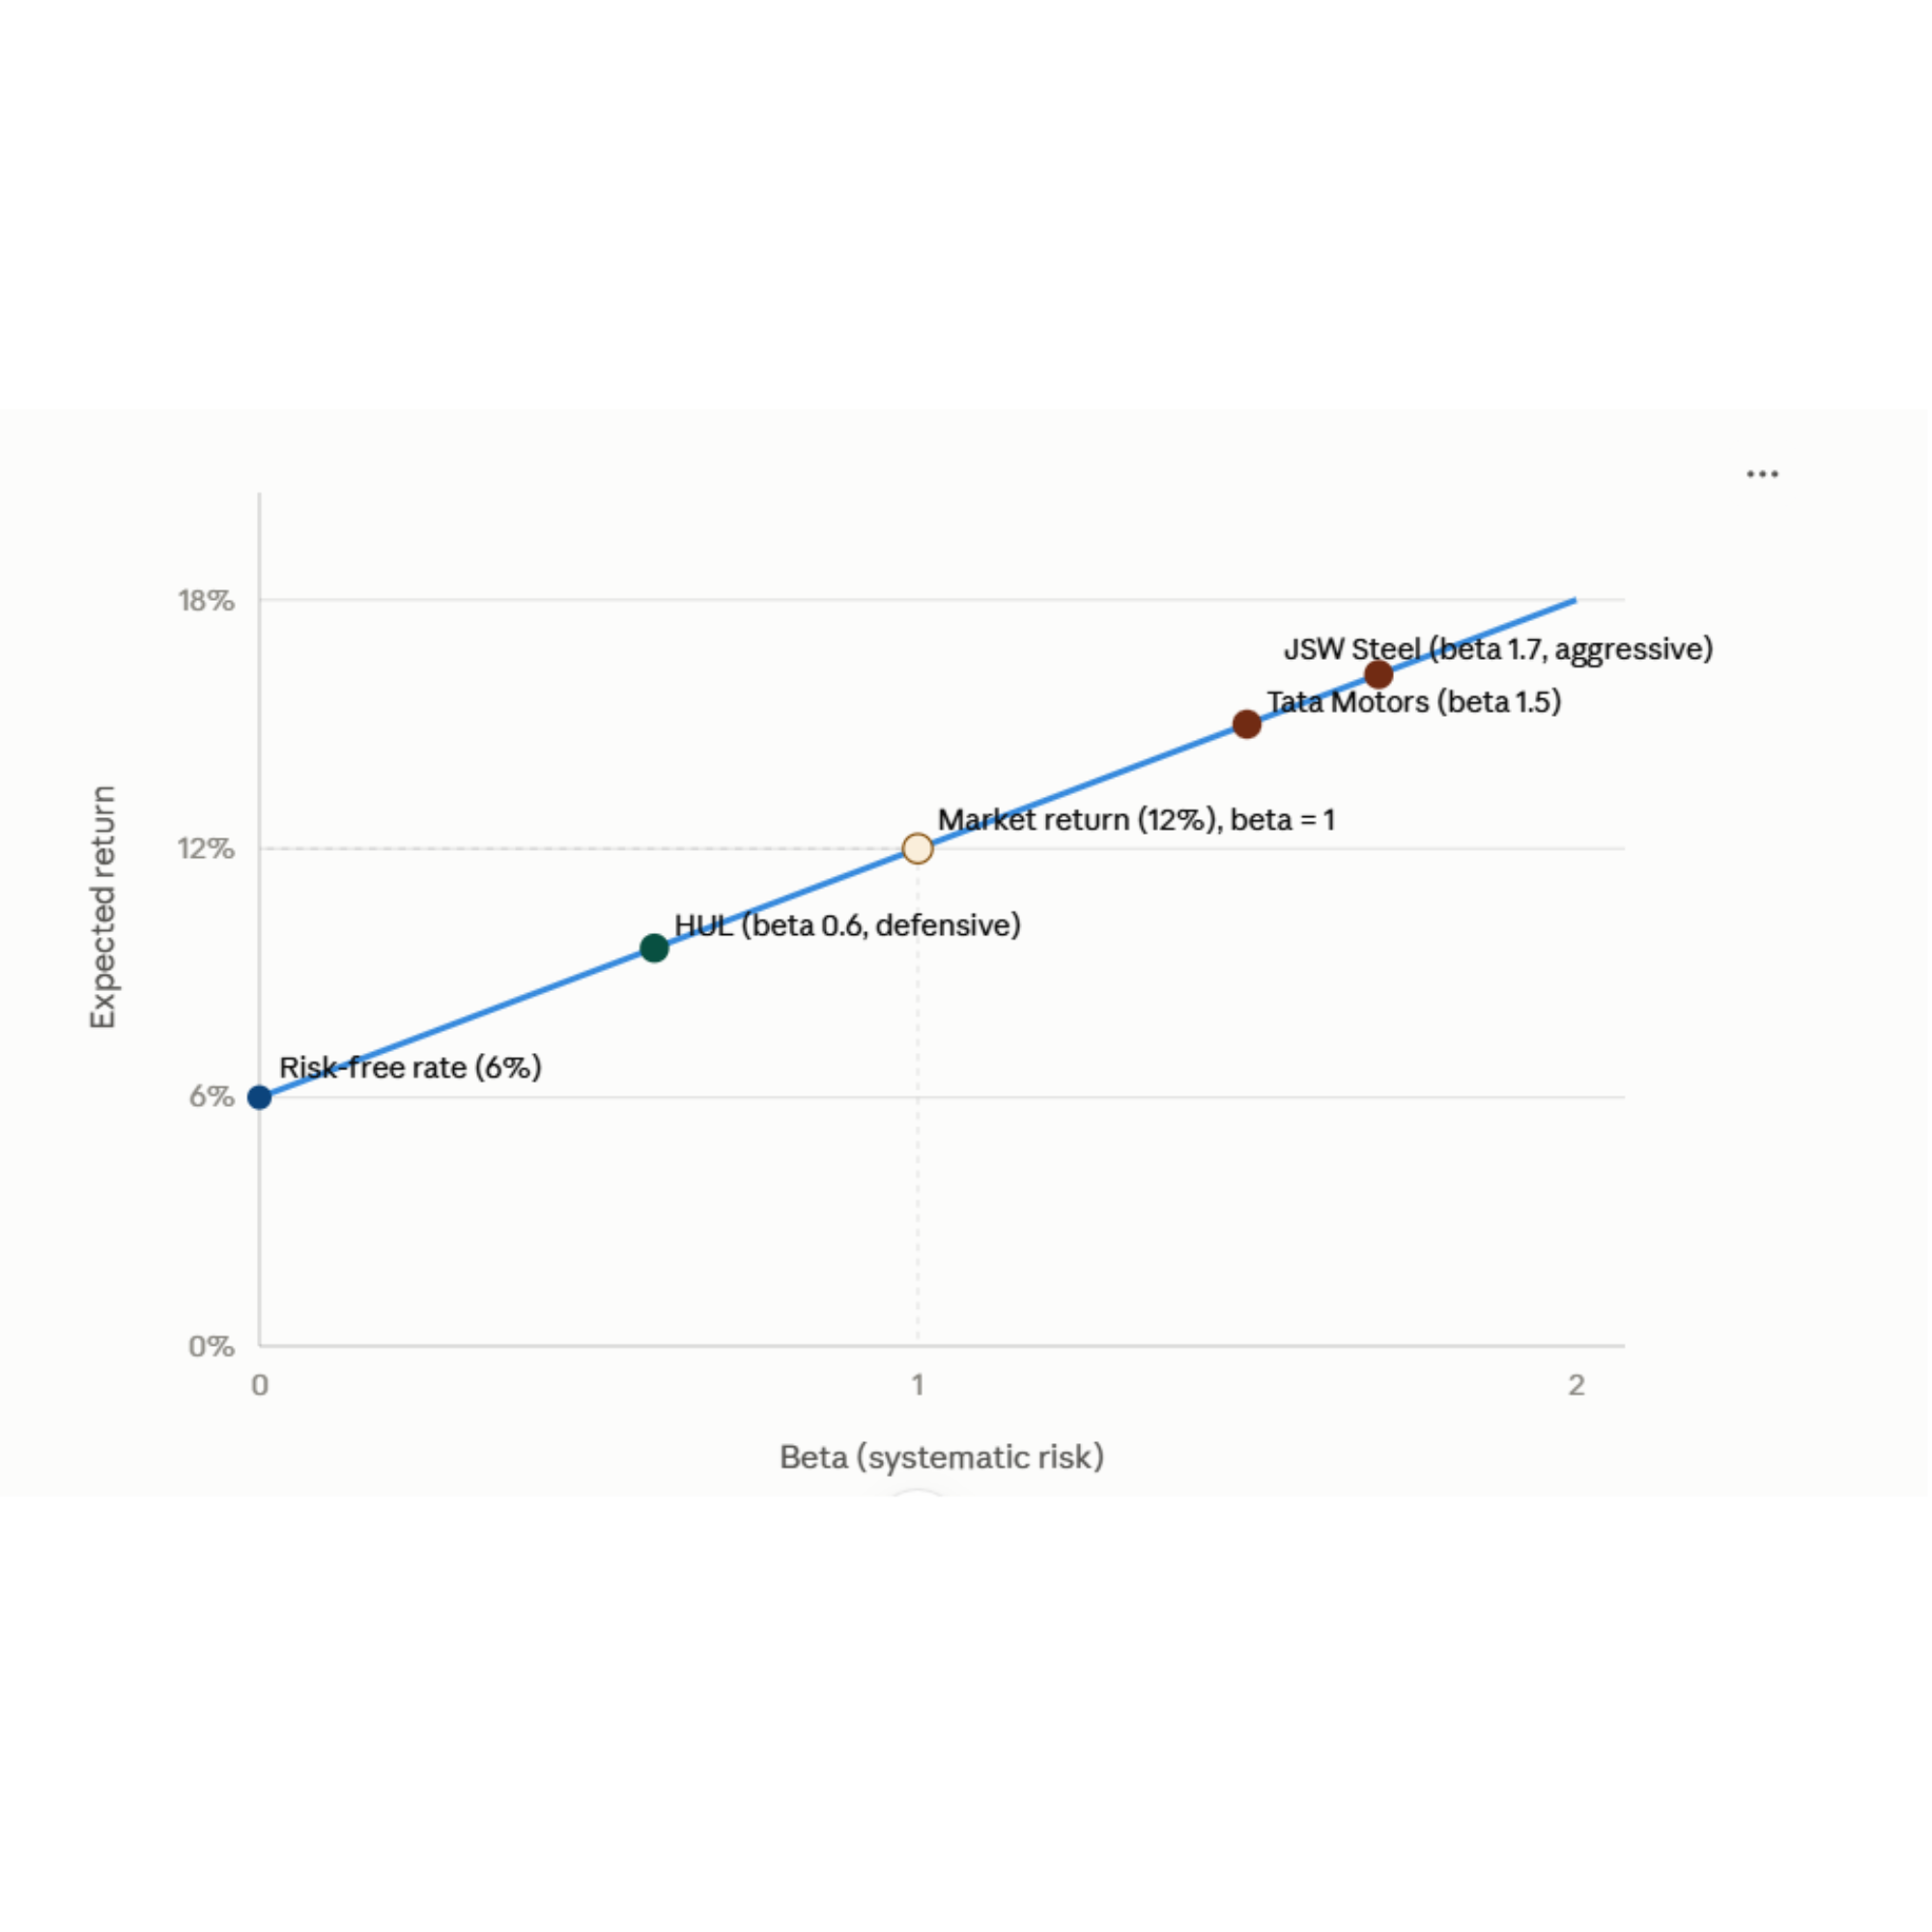
- β=0 येथे, इंटरसेप्ट रिस्क फ्री रेट आहे (उदा., भारतीय सरकारी बाँड्सवर उत्पन्न).
- β वाढल्याने, आवश्यक रिटर्न समानपणे वाढतो, ज्यामुळे उच्च सिस्टीमॅटिक रिस्क दिसून येते.
- β < 1 असलेल्या सिक्युरिटीजला संरक्षण मानले जाते (उदा., हिंदुस्तान युनिलिव्हर सारख्या एफएमसीजी स्टॉक).
- β > 1 असलेल्या सिक्युरिटीज आक्रमक आहेत (उदा., टाटा मोटर्स किंवा जेएसडब्ल्यू स्टील सारख्या चक्रीय स्टॉक).
- β= 1 येथे, अपेक्षित रिटर्न मार्केट रिटर्न समान आहे.
SML ची पॉझिटिव्ह स्लोप दर्शविते की जास्त रिस्कसाठी जास्त अपेक्षित रिटर्नची आवश्यकता असते.
9.5 सीएपीएम मॉडेलची मर्यादा
CAPM आकर्षक आणि व्यापकपणे वापरले जात असताना, त्यात अनेक व्यावहारिक मर्यादा आहेत:
- ट्रान्झॅक्शन खर्च दुर्लक्षित: सीएपीएम फ्रिक्शनलेस मार्केट गृहीत धरते, परंतु वास्तविकतेत ब्रोकरेज फी, टॅक्स आणि बिड आस्क स्प्रेड अस्तित्वात आहे.
- बीटा मापन समस्या: बीटा ऐतिहासिक डाटावर आधारित आहे, जे भविष्यातील जोखमीचा अचूकपणे अंदाज करू शकत नाही. उदाहरणार्थ, AI बूम दरम्यान NVIDIAsaw बीटा मूल्ये यांसारखे टेक स्टॉक नाटकीयदृष्ट्या बदलतात.
- रिस्क फ्री रेटवर लोन घेणे अवास्तविक: सीएपीएम असे गृहीत धरते की इन्व्हेस्टर रिस्क फ्री रेटवर अनलिमिटेड फंड लोन घेऊ शकतात, परंतु वास्तविक लोन खर्च क्रेडिट पात्रतेनुसार बदलतात.
- माहिती समप्रमाणता धारणा: सर्व इन्व्हेस्टरना माहितीचा समान ॲक्सेस असल्याचे सीएपीएम गृहीत धरते. वास्तविकतेमध्ये, मार्केट पूर्णपणे कार्यक्षम नाहीत - संस्थात्मक गुंतवणूकदारांना अनेकदा फायदा असतो.
- सुलभ रिस्क मॉडेल: सीएपीएम केवळ सिस्टीमॅटिक रिस्कवर लक्ष केंद्रित करते, लिक्विडिटी रिस्क, वर्तनात्मक पूर्वग्रह किंवा भू-राजकीय धक्क्या यासारख्या इतर घटकांकडे दुर्लक्ष करते.