5.1 ટર્મ લાઇફ ઇન્શ્યોરન્સ

- ટર્મ ઇન્શ્યોરન્સ શું છે?
ટર્મ ઇન્શ્યોરન્સ એ કોઈપણ અણધારી ઘટનાના કિસ્સામાં નૉમિની(ઓ)ના ભવિષ્યને સુરક્ષિત કરવા માટે પાર્ક કરવા અને પૈસા બચાવવા માટે વ્યક્તિ માટે એક મૂળભૂત નાણાંકીય સુરક્ષા સાધન છે. આ મૂળભૂત રીતે એક સરળ સુરક્ષા પ્લાન અથવા શુદ્ધ ઇન્શ્યોરન્સ છે જ્યાં ગ્રાહકને લાઇફ કવરેજ મળે છે, જે સામાન્ય રીતે મોટી રકમ છે જેના માટે ગ્રાહક આપેલ લાઇફ કવરના સમયગાળામાં પ્રીમિયમ ચૂકવે છે. જો કોઈ બીમારી, અકસ્માત અથવા અણધારી મૃત્યુને કારણે પરિવારની કમાણી કરનાર વ્યક્તિનું મૃત્યુ થઈ જાય તો થઈ શકે તેવી આર્થિક સ્થિરતાથી ઉદ્ભવતી કોઈપણ ઘટના માટે તૈયાર રહેવામાં ટર્મ ઇન્શ્યોરન્સ ઇન્શ્યોરન્સને મદદ કરી શકે છે.
ટર્મ ઇન્શ્યોરન્સ કેવી રીતે કામ કરે છે
ટર્મ પ્લાન એક પરંપરાગત ઇન્શ્યોરન્સ પ્લાન છે જે કોઈપણ દ્વારા ખરીદી શકાય છે; તે એક મૂળભૂત નાણાંકીય સાધન છે જે આદર્શ રીતે દરેકના ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયોમાં હાજર હોવું જોઈએ. કોઈપણ વ્યક્તિએ ઘરમાં અને આશ્રિત માતા-પિતા અને અન્ય જવાબદારીઓ સાથે ફાઇનાન્શિયલ રીતે યોગદાન આપનાર વ્યક્તિએ ટર્મ ઇન્શ્યોરન્સ પસંદ કરવો જોઈએ કારણ કે તે વ્યક્તિના મૃત્યુની સ્થિતિમાં સુરક્ષા કવચ પ્રદાન કરે છે.
ટર્મ ઇન્શ્યોરન્સ ખરીદવાના કારણો
- ક્વૉન્ટિફાઇંગ પ્રોટેક્શન
લાઇફ ઇન્શ્યોરન્સ કવરના પ્રાથમિક હેતુઓમાંથી એક એ છે કે બાળકોના શિક્ષણ અને અન્ય જરૂરિયાતો સહિતના નાણાંકીય સહાય સુનિશ્ચિત કરવી, કમાણી કરનારની ગેરહાજરીમાં તાત્કાલિક પરિવારને. નિવૃત્તિ સુધી બાકી રહેલા સમય સાથે વાર્ષિક આવકને ગુણાકાર કરવાની સરળ ગણતરી કરીને અંદાજિત કોર્પસ સરળતાથી મેળવી શકાય છે. નિષ્ણાતો મુજબ, કોઈપણ વ્યક્તિએ વાર્ષિક આવકના ઓછામાં ઓછા 15-20 ગણું ટર્મ ઇન્શ્યોરન્સ કવર પસંદ કરવું જોઈએ. ઉદ્યોગ નિષ્ણાતો દ્વારા ભલામણ કરવામાં આવેલ અજમાવવામાં આવેલ અને પરીક્ષણ કરેલ ફોર્મ્યુલા દ્વારા, જો તમારી પાસે વાર્ષિક ₹10 લાખની આવક હોય, તો તમારું કવર ઓછામાં ઓછું ₹1.5 કરોડથી ₹2 કરોડનું હોવું જોઈએ. વીમાકૃત રકમ અથવા સરળ શબ્દોમાં લાઇફ કવર નક્કી કરવા માટે વ્યક્તિએ માનવ જીવન મૂલ્યને ધ્યાનમાં લેવું પડશે. ત્યારબાદ પૉલિસીની ઉંમર અને મુદતના આધારે પ્રીમિયમ નક્કી કરવામાં આવે છે. વ્યક્તિની આદતો અને સ્વાસ્થ્ય સ્થિતિ મુજબ પ્રીમિયમની રકમ પણ અલગ હોઈ શકે છે. ધુમ્રપાન કરનારને સામાન્ય રીતે તુલનાત્મક રીતે વધુ મૃત્યુ જોખમને કારણે વધુ પ્રીમિયમ ચૂકવવું પડે છે. આવા વ્યક્તિઓ માટે, ઉચ્ચ પ્રીમિયમ લાગુ થઈ શકે છે અને પ્રતિકૂળ સ્વાસ્થ્ય સ્થિતિઓ અથવા કોઈપણ જીવનશૈલી સંબંધિત રોગોની ગંભીરતાના કિસ્સામાં, ઇન્શ્યોરન્સ એપ્લિકેશન નકારવાની સંભાવના છે.
- સુરક્ષા માટે આદર્શ ઉંમર
કોરોનાવાઇરસ મહામારી પહેલાં, પરિવારની જવાબદારીઓ ધરાવતા વ્યક્તિઓને તેમના પરિવારો માટે ઇન્શ્યોરન્સ ઉકેલો માટે સંમત થવું સામાન્ય હતું. આ વલણમાં પરિવર્તન જોવા મળ્યું છે અને ભારતની યુવા વસ્તી હવે પોતાના માટે પણ લાંબા ગાળાની સુરક્ષા માટે લાઇફ કવર શોધી રહી છે. ખાસ કરીને, સહસ્ત્રાબ્દીઓ યુવાન ઉંમરમાં ટર્મ પ્લાન લેવાના ફાયદાઓ વિશે વધુ આર્થિક રીતે જાણકાર અને જાગૃત તરીકે ઉભરી આવ્યા છે. જ્યારે કોઈ યુવાન વ્યક્તિ ટર્મ પ્લાન લે છે, ત્યારે પ્રીમિયમની રકમ નોંધપાત્ર રીતે ઓછી હોય છે અને પ્લાનની સમગ્ર મુદત દરમિયાન સ્થિર રહે છે.
ટર્મ ઇન્શ્યોરન્સ પ્લાનની મુખ્ય વિશેષતાઓ
- વ્યાજબી પ્રીમિયમ પર નાણાંકીય સ્વતંત્રતા: ટર્મ ઇન્શ્યોરન્સ ન્યૂનતમ ખર્ચ પર મહત્તમ નાણાંકીય સ્વતંત્રતાની ગેરંટી આપે છે. તેના લાભો તમારી ઉંમરના આધારે, ક્રિટિકલ ઇલનેસ ઇન્શ્યોરન્સ પ્લાન માટે ઑફર કરવામાં આવતા પ્રીમિયમ કરતાં વધુ સારી રીતે મૃત્યુના કિસ્સામાં કુશન પ્રદાન કરે છે.
- ખરીદવામાં સરળ: ટર્મ ઇન્શ્યોરન્સ ખરીદવું એ નોંધપાત્ર રીતે બિન-પસીના બાબત છે કારણ કે તમારે જાણવાની જરૂર છે તે બધું ઑનલાઇન ઉપલબ્ધ છે. ફોર્મ શોધવાથી લઈને ટર્મ ઇન્શ્યોરન્સ કેલ્ક્યુલેટર સુધી, તમારા માપદંડના આધારે તમારે ચૂકવવાના પ્રીમિયમ વિશે ગણતરી કરવા સુધી, તમે જરૂરી તમામ માહિતીની ઑનલાઇન ઍક્સેસ મેળવી શકો છો.
- ભવિષ્ય માટે આવશ્યક ઇન્વેસ્ટમેન્ટ: નાની ઉંમરથી નાણાંકીય ઇન્વેસ્ટમેન્ટ કરવું એ કોઈના ભવિષ્યને સુરક્ષિત કરવામાં મોટું મહત્વ ધરાવે છે. અને ટર્મ ઇન્શ્યોરન્સ એ ભલામણ કરેલ ઇન્વેસ્ટમેન્ટના પ્રકારોમાંથી એક છે જે મૃત્યુ સાથે વ્યવહાર કરવામાં મદદ કરે છે.
- સુવિધાજનક ચુકવણી વિકલ્પો: ટર્મ પ્લાન તમને તમારી સુવિધા મુજબ માસિક/ત્રિમાસિક/વાર્ષિક ચુકવણી જેવા ચુકવણી વિકલ્પોની શ્રેણીમાંથી પસંદ કરવાની સ્વતંત્રતા આપે છે.
- વિવિધ ચુકવણી વિકલ્પો: જો તમે તમારા પરિવાર વિશે ઝડપથી તમામ ચુકવણી ખર્ચવા વિશે ચિંતિત છો, તો તમે વિવિધ ચુકવણી વિકલ્પોમાંથી પસંદ કરી શકો છો. તમે નિયમિત આવકની જેમ માસિક ધોરણે પરિવારને પૈસા વિતરિત કરવા માટે ઇન્શ્યોરન્સ કંપનીને વિનંતી કરી શકો છો.
- કસ્ટમાઇઝ્ડ ઑફરની વિશાળ શ્રેણી: ટર્મ ઇન્શ્યોરન્સના પ્રીમિયમ ઘણીવાર કસ્ટમાઇઝ કરી શકાય છે, અને તમે ઑફર માટે પાત્ર છો કે નહીં તે નક્કી કરવા પર તમારી ઉંમર અને આદતો નિર્ણાયક ભૂમિકા ભજવે છે. ઉદાહરણ તરીકે, ધુમ્રપાન ન કરનારને ધૂમ્રપાન કરનારના બદલે પ્રીમિયમ પર છૂટ મેળવવાની વધુ સારી સંભાવનાઓ હોય છે. મહિલા હોવાથી પ્રીમિયમ દરોમાં અતિરિક્ત લાભોની પણ ગેરંટી મળે છે.
ટર્મ ઇન્શ્યોરન્સ પ્લાનના પ્રકારો
- ટર્મ ઇન્શ્યોરન્સ પ્લાન ખરીદવાની યોજના બનાવતી વખતે, તમને ઘણીવાર વિવિધ વિકલ્પો મળશે જે તમને મૂંઝવણના પૂલ તરફ દોરી શકે છે. જો કે, તમારે માહિતગાર નિર્ણય લેવાની જરૂર છે.
- બજારમાં ઉપલબ્ધ યોજનાઓ પર સંપૂર્ણ સંશોધન કરવાની ખાતરી કરો અને તમારા વર્તમાન નાણાંકીય પાસાઓ તેમજ તમારી ભવિષ્યની જરૂરિયાતોને અનુરૂપ પ્લાન શોધો. ખરીદદારો માટે તેને સરળ બનાવવાથી, ગ્રાહકોની વિકસિત જરૂરિયાતો અને તેમની વ્યક્તિગત જરૂરિયાતોને પૂર્ણ કરવા માટે ઇન-બિલ્ટ સુવિધાઓ સાથે ઘણા નવા યુગના ટર્મ ઇન્શ્યોરન્સ પ્લાન ઉપલબ્ધ છે.
- ઉદાહરણ તરીકે, કેટલાક પ્લાન લૉક-ઇન સમયગાળા પછી સુરક્ષા જરૂરિયાતોમાં ફેરફારોના આધારે "વીમાકૃત રકમ" બદલવાની જોગવાઈ સાથે આવે છે. મોટાભાગના કિસ્સાઓમાં, તમારા દ્વારા પસંદ કરેલ "વીમાકૃત રકમ"માં વધારો અથવા ઘટાડા પછી તમારી પ્રીમિયમ રકમમાં કોઈ ફેરફાર કરવામાં આવશે નહીં.
- જો ઇન્શ્યોરન્સ લેનાર લૉક-ઇન સમયગાળા પછી તેમના પ્લાનમાં X ઉમેરે છે, તો તેમનું પ્રીમિયમ સમાન રહી શકે છે પરંતુ થોડી ઓછી વીમાકૃત રકમ સાથે અતિરિક્ત લાભ ઉમેરવામાં આવશે.
- તેવી જ રીતે, જો ઇન્શ્યોર્ડ લૉક-ઇન સમયગાળા પછી તેમના મૂળ પ્લાનમાંથી વાયને ઘટાડે છે, તો તેમનું પ્રીમિયમ સમાન રહી શકે છે પરંતુ તેમની વીમાકૃત રકમ વધી શકે છે. પ્રૉડક્ટ બ્રોશરમાં સામાન્ય રીતે આ પ્લાન હેઠળ વીમાકૃત રકમમાં વધારો અથવા ઘટાડામાં લાગુ નિયમો અને શરતો વિશે વિગતવાર માહિતી હોય છે.
- કેટલાક નવા યુગના પ્લાન વીમાકૃત વ્યક્તિની સારી સ્વાસ્થ્ય સ્થિતિ સાથે સંરેખિત પ્રીમિયમમાં ઘટાડો ઑફર કરે છે.
- ગ્રાહકો તરીકે, અમારી પાસે મુદતના અંતે અમારું મૂડી રોકાણ પ્રાપ્ત થવાની અપેક્ષા છે. ટર્મ પ્લાનનો એક પ્રકાર ઉપલબ્ધ છે જે મુદતના અંત સુધી સર્વાઇવલ પર ગ્રાહકને ચૂકવેલ પ્રીમિયમ પરત કરે છે. આવા પ્લાન સામાન્ય ટર્મ પ્લાન કરતાં વધુ ખર્ચાળ છે જે માત્ર મૃત્યુની સ્થિતિમાં વીમાકૃત રકમ ચૂકવે છે.
- લાઇફ ઇન્શ્યોરન્સ પ્લાનના લાભો મેળવવાની શ્રેષ્ઠ રીત સમગ્ર મુદત દરમિયાન રોકાણ કરવું છે. સમય પહેલાં ઇન્શ્યોરન્સ પ્લાનમાંથી બહાર નીકળવાની સલાહ આપવામાં આવતી નથી કારણ કે લાઇફ કવર બંધ થઈ જશે અને જો તમે મૃત્યુ પામે તો તમારા પરિવારની આર્થિક સુરક્ષા જોખમમાં પડી શકે છે. લાંબા ગાળાની નાણાંકીય સુરક્ષા માટે સંપૂર્ણ મુદત માટે ખરીદેલ પ્લાન સાથે ચાલુ રાખવાની ભલામણ કરવામાં આવે છે.
- સૌથી અગત્યનું, મૃત્યુની સ્થિતિમાં, જો તમે પ્લાન ચાલુ રાખો છો તો જ ઇન્શ્યોરન્સ લેનાર વ્યક્તિના પરિવારને મૃત્યુ લાભ પ્રાપ્ત થશે.
ટર્મ ઇન્શ્યોરન્સ ખરીદતા પહેલાં મહત્વપૂર્ણ બાબતો
તમારા ટર્મ પ્લાનને અંતિમ રૂપ આપતા પહેલાં ધ્યાનમાં રાખવાની કેટલીક મહત્વપૂર્ણ બાબતોમાં શામેલ છે:
- પ્રીમિયમનું મૂલ્યાંકન
પ્રીમિયમ સ્પર્ધાત્મક હોવું જોઈએ અને કોઈપણ વ્યક્તિ સમાન મુદત, ઉંમર અને આદતોની તુલના કરી શકે છે. પૉલિસીની સમગ્ર મુદત દરમિયાન પ્રીમિયમ વ્યાજબી હોવું જોઈએ જેથી તમે ચુકવણી રોકવા માટે પ્રલોભિત ન હોવ. પરિવારના ફાઇનાન્શિયલ લક્ષ્યોના સમયગાળાને ધ્યાનમાં રાખીને પૉલિસીની મુદત નક્કી કરવી જોઈએ. જ્યાં સુધી વ્યક્તિ તમામ જવાબદારીઓથી મુક્ત ન હોય ત્યાં સુધી સુરક્ષા હોવી જોઈએ.
- ક્લેઇમ સેટલમેન્ટ હિસ્ટ્રી
ઇન્શ્યોરરનો ક્લેઇમ સેટલમેન્ટ હિસ્ટ્રી પસંદગીનો એક મહત્વપૂર્ણ પરિમાણ હોવો જોઈએ. ક્લેઇમ સેટલમેન્ટ રેશિયો વિશે જાણીને આ મળે છે. ઇન્શ્યોરરનું ક્લેઇમ આસિસ્ટન્સ સપોર્ટ અન્ય માપદંડ છે. કોઈ પણ ઇચ્છતા નથી કે તેમના પરિવારો સંકટના સમયે ક્લેઇમ પ્રાપ્ત કરવા માટે આધારસ્તંભથી પોસ્ટ સુધી ચાલે.
- મટીરિયલ તથ્યોનું ડિસ્ક્લોઝર
ગ્રાહકએ પૉલિસી સંબંધિત તમામ તથ્યો જાહેર કરવી જોઈએ અને કોઈપણ મહત્વપૂર્ણ માહિતી છુપાવવી જોઈએ નહીં. કોઈપણ પ્રતિકૂળ સ્વાસ્થ્ય સ્થિતિ અથવા પારિવારિક ઇતિહાસની ઘોષણા પ્રીમિયમમાં વધારો કરી શકે છે પરંતુ ક્લેઇમની ચુકવણી દરમિયાન પરિવાર માટે ઝંઝટ-મુક્ત અનુભવની ખાતરી કરશે.
મેડિકલ ટેસ્ટનું મહત્વ
લાઇફ ઇન્શ્યોરન્સ કવર માટે મેડિકલ ચેકની ઝંઝટથી બચવું સામાન્ય છે. જો કે, જો મેડિકલ પરીક્ષા માટે બોલાવવામાં આવે તો તે એક મહત્વપૂર્ણ પ્રક્રિયા છે. આ કોઈ વ્યક્તિના સ્વાસ્થ્યની સ્થિતિની પુષ્ટિ કરવા માટે છે કારણ કે આપણે અંતર્નિહિત બિમારી વિશે જાણતા નથી. વધુમાં, જો તમે ઇન્શ્યોરન્સ કંપનીની સૂચના હેઠળ મેડિકલ ટેસ્ટ કરાવ્યું હોય તો ક્લેઇમ નકારવાની તક ઓછી હોય છે. સામાન્ય રીતે, ધુમ્રપાન જેવી કોઈપણ બીમારી અથવા આદતોના ઉચ્ચ લાઇફ કવરેજ, ઉંમર અને અસ્તિત્વ માટે મેડિકલ ટેસ્ટ કરવામાં આવે છે.
5.2 યુનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન

યુનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન એક મલ્ટી-ફેસ્ટેડ લાઇફ ઇન્શ્યોરન્સ પ્રૉડક્ટ છે. યુલિપ પ્લાન એ લાઇફ ઇન્શ્યોરન્સ અને ઇન્વેસ્ટમેન્ટનું સંયોજન છે. યુલિપ માટે તમારે (પૉલિસીધારક તરીકે) નિયમિત પ્રીમિયમની ચુકવણી કરવાની જરૂર છે, જેનો ઉપયોગ લાઇફ ઇન્શ્યોરન્સ કવરેજ પ્રદાન કરવા માટે કરવામાં આવે છે. બાકીની રકમ અન્ય પૉલિસીધારકો પાસેથી પ્રાપ્ત સંપત્તિઓ સાથે એકત્રિત કરવામાં આવે છે, અને પછી મ્યુચ્યુઅલ ફંડની જેમ ફાઇનાન્શિયલ ઇન્સ્ટ્રુમેન્ટ (એટલે કે ઇક્વિટી અને ડેબ્ટ) માં રોકાણ કરવામાં આવે છે. યુલિપમાં ઇન્વેસ્ટમેન્ટનો અર્થ એ છે કે તમે ઇમરજન્સી સામે આર્થિક રીતે સુરક્ષિત રહી શકો છો અને તમારા પૈસા પણ વધારી શકો છો.
યુલિપ પ્લાનના લાભો
- માર્કેટ લિંક્ડ રિટર્ન
યુલિપનો અર્થ એ છે કે ડેટ અને ઇક્વિટી ઇન્સ્ટ્રુમેન્ટ (વિવિધ પ્રમાણમાં) જેવા માર્કેટ-લિંક્ડ ઇન્સ્ટ્રુમેન્ટમાં ઇન્વેસ્ટ કરેલા પ્રીમિયમના એક ભાગને ફાળવીને માર્કેટ-લિંક્ડ રિટર્ન મેળવવાની તક.
- બચત સાથે જીવન સુરક્ષા
માર્કેટ-લિંક્ડ ઇન્સ્ટ્રુમેન્ટમાં ઇન્વેસ્ટ કરેલા પ્રીમિયમના એક ભાગને ફાળવવા ઉપરાંત, યુનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન (ULIP ફુલ ફોર્મ) તમને અને તમારા પ્રિયજનોને જીવનની કોઈપણ ઇમરજન્સી સામે સુરક્ષિત કરવામાં પણ મદદ કરે છે. આમ તમે માર્કેટ-લિંક્ડ રિટર્નનો લાભ લઈ શકો છો, જ્યારે ULIP પ્લાન તમારી સુરક્ષા જરૂરિયાતોની કાળજી લે છે. જીવનની ઘટનાઓ સામે સુરક્ષાની જરૂરિયાત સાથે, તમે ULIP પ્લાન સાથે બચત અને રોકાણ કરવાની નિયમિત આદત વિકસાવી શકો છો અને લાંબા ગાળે નોંધપાત્ર સંપત્તિ બનાવી શકો છો
- સુગમતા
યુલિપ અથવા યુનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન (યુલિપ ફુલ ફોર્મ) તમને આની સુવિધા પ્રદાન કરીને તમારા ફાઇનાન્શિયલ ઉદ્દેશો પ્રાપ્ત કરવામાં મદદ કરે છે –
- તમારી બદલતી જરૂરિયાતોના આધારે ઇન્વેસ્ટમેન્ટ ફંડ વચ્ચે સ્વિચ કરો
- પ્રારંભિક 5-વર્ષનો લૉક-ઇન સમયગાળો પૂર્ણ થયા પછી આંશિક ઉપાડ કરો
- જ્યારે તમે ઇચ્છો ત્યારે અતિરિક્ત રકમ (ચૂકવેલ નિયમિત પ્રીમિયમ સાથે) ઇન્વેસ્ટ કરવામાં તમારી મદદ કરવા માટે સિંગલ પ્રીમિયમ ઉમેરો.
- લેવલ પેઇંગ પ્રીમિયમ
ULIP પ્લાન હેઠળ, તમામ નિયમિત પ્રીમિયમ અથવા મર્યાદિત-ગાળાની પ્રીમિયમ ચુકવણીઓમાં એકસમાન અથવા લેવલ પ્રીમિયમ ચુકવણીનું માળખું હશે. લાઇફ ઇન્શ્યોરન્સ કવર પ્રદાન કરવા માટે, પ્રીમિયમની કોઈપણ અતિરિક્ત ચુકવણીને એક જ પ્રીમિયમ તરીકે ગણવામાં આવે છે.
- શુલ્કનું વિતરણ પણ
IRDAI મુજબ, ULIP પ્લાન પર વસૂલવામાં આવતા શુલ્ક 5-વર્ષના લૉક-ઇન સમયગાળા દરમિયાન સમાન રીતે વિતરિત કરવામાં આવે છે, જેથી ઇન્શ્યોરન્સ કંપનીઓને ખર્ચના ઉચ્ચ ફ્રન્ટ-એન્ડને દૂર કરવામાં મદદ મળે. સુનિશ્ચિત કરો કે તમે તમારા પૈસા ઇન્વેસ્ટ કરતા પહેલાં, ULIP પ્લાનના શુલ્ક શું ચૂકવશો તે સમજો છો.
- ટૅક્સ લાભો
ULIP પ્લાન માટે ચૂકવેલ પ્રીમિયમ આવકવેરા 1961 ની કલમ 80C હેઠળ મહત્તમ ₹1.5 લાખ સુધીની ટૅક્સ કપાત માટે પાત્ર છે. તે જ સમયે, ULIP પ્લાન હેઠળ પ્રાપ્ત મેચ્યોરિટી/મૃત્યુ લાભ ઇન્કમ ટૅક્સ ઍક્ટ 1961 ની કલમ 10(10D) હેઠળ ટૅક્સ-મુક્તિ છે.
શ્રેષ્ઠ ULIP પ્લાન કેવી રીતે પસંદ કરવો?
એકવાર તમે ULIP પ્લાન શું છે તે સમજો પછી, આગામી પગલું તમારા માટે શ્રેષ્ઠ અનુકૂળ પૉલિસી પસંદ કરવાનું છે કારણ કે ત્યાં વિવિધ વિકલ્પો ઉપલબ્ધ છે. તેથી, તમે ULIP પ્લાનમાં ઇન્વેસ્ટ કરો તે પહેલાં, તમારે ભારતમાં ઉપલબ્ધ શ્રેષ્ઠ ULIP પ્લાન પસંદ કરવા માટે તુલના અને મૂલ્યાંકન કરવાનું વિચારવું આવશ્યક છે. શ્રેષ્ઠ યુલિપ પ્લાન પસંદ કરતી વખતે ધ્યાનમાં રાખવાના કેટલાક મુખ્ય મુદ્દાઓ નીચે મુજબ છે:
તમારા લક્ષ્યોનું મૂલ્યાંકન કરો
- યોગ્ય લાઇફ ઇન્શ્યોરન્સ કવરની રકમ પસંદ કરો
- વિસ્તૃત ઇન્વેસ્ટમેન્ટ મુદત માટે ઇન્વેસ્ટ કરો
- સેક્શન 80C અને 10 (10D) હેઠળ મહત્તમ ટૅક્સ લાભો મેળવો
કયા ઇન્વેસ્ટર ક્લાસ માટે યુલિપ સૌથી અનુકૂળ છે?
- જે વ્યક્તિઓ તેમના રોકાણોને નજીકથી ટ્રૅક કરવા માંગે છે
ULIP પ્લાન તમને (પૉલિસીધારક તરીકે) તમારા પોર્ટફોલિયોને નજીકથી મૉનિટર કરવાની મંજૂરી આપે છે. આવા વ્યક્તિઓ ULIP પ્લાન દ્વારા ઑફર કરવામાં આવતી ફ્લેક્સિબિલિટીને સ્વિચ કરવાથી પણ લાભ મેળવી શકે છે, જે સંપૂર્ણપણે તેઓ વિવિધ રિસ્ક-રિટર્ન પ્રોફાઇલ સાથે ફંડ વિકલ્પો વચ્ચે મૂડી ફાળવણીને ઍડજસ્ટ કરી શકે છે. યુલિપનો અર્થ એ છે કે ઇન્વેસ્ટમેન્ટ અને ઇન્શ્યોરન્સના નિર્ણયો સહિત તમારા ફાઇનાન્શિયલ પ્લાનિંગ પર વધુ નિયંત્રણ.
- મધ્યમથી વિસ્તૃત રોકાણ ક્ષિતિજ ધરાવતા વ્યક્તિઓ
જો તમે પ્રમાણમાં લાંબા સમયગાળા માટે ઇન્વેસ્ટ કરવા માંગતા હોવ તો યુલિપ પ્લાન તમારા માટે આદર્શ છે.
- વિવિધ રિસ્ક પ્રોફાઇલ ધરાવતા વ્યક્તિઓ
ULIP પ્લાન વિવિધ ફંડ વિકલ્પો ઑફર કરે છે - દરેકમાં વિવિધ રિસ્ક-રિટર્ન પ્રોફાઇલ સાથે. આમ, વિવિધ રિસ્ક પ્રોફાઇલ ધરાવતા ઇન્વેસ્ટર (જોખમ-વિરોધી ઇન્વેસ્ટરથી લઈને હેલ્ધી રિસ્ક ક્ષમતા ધરાવતા લોકો સુધી) એ સમજવું આવશ્યક છે કે ઇન્વેસ્ટ કરતા પહેલાં યુલિપ પ્લાન ફંડ શું ઉપલબ્ધ છે, જેથી તેઓ યોગ્ય રિટર્નની અપેક્ષા રાખી શકે.
- જીવનના તમામ તબક્કાઓમાં રોકાણકારો
ચોક્કસ સમયે ફાઇનાન્શિયલ જરૂરિયાતો અને જવાબદારીઓ સામે તમને અને તમારા પ્રિયજનોને સુરક્ષિત કરવામાં મદદ કરવા માટે વિવિધ પ્રકારના ULIP પ્લાન ઉપલબ્ધ છે.
ULIP હેઠળ ફંડનો વિકલ્પ
યુલિપ પ્લાન હેઠળ ઉપલબ્ધ કેટલાક સૌથી સામાન્ય ઇન્વેસ્ટમેન્ટ વિકલ્પો છે –
એ) ઇક્વિટી ફંડ્સ
ULIP પ્લાનના ઇક્વિટી ફંડમાં, ફાળવેલ ઇન્વેસ્ટમેન્ટની રકમનો ઉપયોગ સ્ટૉક ખરીદવા માટે કરવામાં આવે છે, જેમાં તેમની સાથે નેટ એસેટ વેલ્યૂ (અથવા NAV) સંકળાયેલ છે. એનએવી એ ફંડમાં પ્રતિ શેર (અથવા 'યુનિટ') ની કિંમત છે. જેમ જેમ ULIP નું ફુલ ફોર્મ સૂચવે છે, ULIP પ્લાન એક માર્કેટ-લિંક્ડ ઇન્સ્ટ્રુમેન્ટ છે, તેથી ઇક્વિટીમાં ઇન્વેસ્ટમેન્ટમાં માર્કેટના વધઘટને કારણે ઉચ્ચ અંતર્નિહિત જોખમ રહે છે. જો કે, ઇક્વિટી ઇન્વેસ્ટમેન્ટ પણ સૌથી વધુ રિવૉર્ડિંગ હોઈ શકે છે.
b) ડેબ્ટ ફંડ્સ
ડેટ ફંડ માટે ફાળવેલ પ્રીમિયમનો ઉપયોગ સરકારી બોન્ડ અને ડિબેન્ચર્સ જેવા સાધનોમાં રોકાણ કરવા માટે કરવામાં આવે છે, જે ઇક્વિટી ઇન્વેસ્ટમેન્ટ કરતાં ઓછું જોખમ પ્રદાન કરે છે. યુલિપ પ્લાનમાં ઇક્વિટી ઇન્વેસ્ટમેન્ટની તુલનામાં, જો કે, ડેબ્ટ ફંડ ઇન્વેસ્ટમેન્ટ પર ઓછું રિટર્ન ઑફર કરી શકે છે.
c) હાઇબ્રિડ અથવા બૅલેન્સ્ડ ફંડ્સ
ULIP યોજનાઓ હેઠળ, હાઇબ્રિડ અથવા સંતુલિત ભંડોળ ઓછું જોખમ (દેવું ઘટકને કારણે) સુનિશ્ચિત કરતી વખતે મૂડી વૃદ્ધિ (ઇક્વિટી ઘટકમાંથી) પ્રદાન કરવા માટે રચાયેલ છે બજારના વધઘટના કિસ્સામાં, આમ, ઇક્વિટી ભાગમાંથી તમને થતા કોઈપણ નુકસાનને ઓછા જોખમ દ્વારા સંતુલિત કરવામાં આવે છે પરંતુ ફંડના ડેટ ભાગમાંથી સતત રિટર્ન મળે છે. ULIP પ્લાન શું છે અને તમારા ઇન્વેસ્ટમેન્ટના ઉદ્દેશોને કાળજીપૂર્વક સમજવાથી તમને યોગ્ય પસંદગીઓ કરવાની મંજૂરી મળશે.
5.3. હોલ લાઇફ ઇન્શ્યોરન્સ

જીવન વીમો શું છે?
જેમ નામ સૂચવે છે તેમ, હોલ લાઇફ ઇન્શ્યોરન્સ પ્લાન તમારા બાકીના જીવન માટે ફાઇનાન્શિયલ સુરક્ષા અને ઇન્શ્યોરન્સ કવરેજ પ્રદાન કરે છે. આ પ્રકારનો ઇન્શ્યોરન્સ તમને અને તમારા પ્રિયજનોને 99 વર્ષ સુધી લાઇફ કવર પ્રદાન કરીને સુરક્ષિત કરે છે!. આ તમારી ગેરહાજરીમાં તમારા પરિવારના ફાઇનાન્શિયલ હિતોને સુરક્ષિત કરી શકે છે.
સંપૂર્ણ જીવન વીમા પૉલિસીના પ્રકારો
સંપૂર્ણ જીવન વીમાને નીચેના પ્રકારોમાં વર્ગીકૃત કરી શકાય છે:
1. મર્યાદિત ચુકવણી હોલ લાઇફ ઇન્શ્યોરન્સ
જો તમે મર્યાદિત ચુકવણી સંપૂર્ણ જીવન વીમો પસંદ કરો છો, તો તમારે પૉલિસીની મુદત દરમિયાન મર્યાદિત સમયગાળા માટે પૉલિસી પ્રીમિયમ ચૂકવવું પડશે. મોટાભાગના કિસ્સાઓમાં, તમે પ્રથમ 10 અથવા 20 વર્ષ માટે પ્રીમિયમ ચૂકવી શકો છો અને આજીવન પૉલિસી કવરેજનો આનંદ માણવાનું ચાલુ રાખી શકો છો. આ પ્લાન માટે પ્રીમિયમ પ્રમાણમાં વધુ હોઈ શકે છે કારણ કે તમારી પાસે પ્રીમિયમ ચૂકવવા માટે મર્યાદિત સમયગાળો છે પરંતુ પ્રીમિયમ પર એકંદર બચત નિયમિત ચુકવણી લાઇફ ઇન્શ્યોરન્સ પ્લાન કરતાં વધુ હશે.
2. સિંગલ પ્રીમિયમ હોલ લાઇફ ઇન્શ્યોરન્સ પૉલિસીઓ
જો તમે સિંગલ પ્રીમિયમ હોલ લાઇફ ઇન્શ્યોરન્સ પસંદ કરો છો, તો તમે ખરીદીના સમયે એક વખતની ચુકવણી તરીકે એકસામટી રકમમાં પ્રીમિયમ ચૂકવો છો. વધુમાં, તમારું કવરેજ સંપૂર્ણ પૉલિસીની મુદત માટે સ્થિર રહે છે અને નૉમિનીને અવિરત ફાઇનાન્શિયલ સુરક્ષા મળે છે.
3. સુધારેલ હોલ લાઇફ ઇન્શ્યોરન્સ
જો તમે સુધારેલ સંપૂર્ણ લાઇફ ઇન્શ્યોરન્સ પસંદ કરો છો, તો તમે પૉલિસીની મુદતના વિવિધ અંતરાલ પર વિવિધ રકમ ચૂકવો છો. મોટાભાગના કિસ્સાઓમાં, મુદતની શરૂઆતમાં પ્રીમિયમ પ્રમાણમાં ઓછું હોય છે અને ધીમે ધીમે સમય સાથે વધે છે. જો કે, પ્રીમિયમની રકમને ધ્યાનમાં લીધા વિના, તમારું પૉલિસી કવરેજ અને લાભો સંપૂર્ણ મુદત માટે સમાન રહે છે.
4. વેરિયેબલ હોલ લાઇફ ઇન્શ્યોરન્સ
વેરિએબલ હોલ લાઇફ ઇન્શ્યોરન્સ પૉલિસી સંપૂર્ણ પૉલિસીની મુદત માટે લાઇફ કવર પ્રદાન કરે છે, જે તમારી ગેરહાજરીમાં કોઈપણ ફાઇનાન્શિયલ આકસ્મિકતાઓ સામે તમારા પ્રિયજનોને સુરક્ષિત કરે છે. વધુમાં, તે તમને તમારા પૈસા ઇન્વેસ્ટ કરીને તમારા ઇન્વેસ્ટમેન્ટના લક્ષ્યોને પૂર્ણ કરવામાં પણ મદદ કરે છે. તમે ટૅક્સ લાભોનો આનંદ માણવા, બચત કરવા અને તમારા પ્રિયજનો માટે આર્થિક સુરક્ષા સુનિશ્ચિત કરવા માટે આ પ્લાનમાં ઇન્વેસ્ટ કરી શકો છો.
5. જોઇન્ટ હોલ લાઇફ ઇન્શ્યોરન્સ
જૉઇન્ટ હોલ લાઇફ ટર્મ ઇન્શ્યોરન્સ એકના બદલે બે લોકોને કવર કરે છે. પૉલિસીના માલિકો બંને માટે પ્રીમિયમ ચૂકવવામાં આવે છે, અને બંને જીવન માટે વીમાકૃત રકમ ઑફર કરવામાં આવે છે. પ્રથમ મૃત્યુના આધારે ઇન્શ્યોરન્સની ચુકવણી આપવામાં આવે છે. આ પ્રકારના પ્લાન તેમની ગેરહાજરીમાં તેમના બાળકોની આર્થિક જરૂરિયાતો માટે બચત કરવાની યોજના બનાવતા યુગલો માટે યોગ્ય છે.
હોલ લાઇફ ઇન્શ્યોરન્સ ખરીદવાના લાભો
- હોલ લાઇફ કવર- પૉલિસી તમને 99 વર્ષ માટે કવર કરે છે. આ તમારા પરિવારને લાંબા સમય સુધી સુરક્ષિત કરે છે. ઘણા લોકો તેમની વૃદ્ધાવસ્થામાં પણ ફાઇનાન્શિયલ આશ્રિતો ધરાવે છે, અને આવી પૉલિસી તેમના ફાઇનાન્શિયલ આશ્રિતોની કાળજી લઈ શકે છે
- લેવલ પ્રીમિયમ- તમારું પ્રીમિયમ પૉલિસીની સંપૂર્ણ મુદત માટે નિર્ધારિત રહે છે, જે તમને સમય જતાં તમારા વૉલેટ પર હળવી બની જતી રકમનો લાભ લેવાની સુવિધા આપે છે. તમારી પાસે પ્રીમિયમની રકમ વિશે પણ નિશ્ચિતતા છે અને તેથી તે અનુસાર તમારા ખર્ચને પ્લાન કરી શકો છો
- ટૅક્સ- ચૂકવેલ ઇન્શ્યોરન્સ પ્રીમિયમ સેક્શન 80C હેઠળ ₹1.5 લાખ સુધીની કપાત માટે પાત્ર છે અને મેચ્યોરિટીની રકમ ટૅક્સ#માંથી મુક્તિ છે, જે સેક્શન 10(10)(D) ને આધિન છે.
5.4. એન્ડોમેન્ટ પ્લાન્સ

એન્ડોમેન્ટ ઇન્શ્યોરન્સ પ્લાન શું છે?
એન્ડોમેન્ટ પ્લાન એ લાઇફ ઇન્શ્યોરન્સ પૉલિસીઓનો સંદર્ભ આપે છે જે દુર્ભાગ્યપૂર્ણ ઘટના હેઠળ પૉલિસીધારકને રિસ્ક કવર અને પૉલિસીની મુદતના અંતે મેચ્યોરિટી લાભ ઑફર કરે છે. પૉલિસીધારકોને મેચ્યોરિટી અવધિ તરીકે ઓળખાતા ચોક્કસ સમયગાળા પછી એકસામટી રકમ ચૂકવવામાં આવે છે. ઇન્શ્યોરન્સ કંપની પૉલિસીધારકના મૃત્યુના કિસ્સામાં અથવા નિશ્ચિત તારીખે પોતાને ધારકના નૉમિનીને સુનિશ્ચિત રકમ ચૂકવશે.
તમારે એન્ડોમેન્ટ પ્લાન માટે શા માટે અપ્લાઇ કરવું જોઈએ?
હવે તમે જાણો છો કે ઇન્શ્યોરન્સમાં એન્ડોમેન્ટ પ્લાન શું છે, ચાલો, તમારે શા માટે અપ્લાઇ કરવું જોઈએ તે વિશે વિગતો જાણીએ. એન્ડોમેન્ટ પ્લાન પૉલિસીધારકોને સ્પષ્ટ લાભો પ્રદાન કરે છે. જ્યારે એન્ડોમેન્ટ ઇન્શ્યોરન્સ પૉલિસી મેચ્યોર થાય છે, ત્યારે પૉલિસીધારક પાસે બચતનો પૂલ હોય છે. તેઓ રકમ ફરીથી ઇન્વેસ્ટ કરી શકે છે, તેનો ઉપયોગ તેમની વ્યક્તિગત જરૂરિયાતો માટે કરી શકે છે અથવા નિવૃત્તિ પછી જીવનનો આનંદ માણી શકે છે. તેથી, એન્ડોમેન્ટ પૉલિસી લગભગ જોખમ-મુક્ત છે અને જ્યાં સુધી પ્રીમિયમ ચૂકવવામાં આવે ત્યાં સુધી નિશ્ચિત તારીખે સ્થિર રકમ પ્રદાન કરે છે.
એન્ડોમેન્ટ પ્લાનના લાભો
એન્ડોમેન્ટ પ્લાનના કેટલાક લાભો નીચે જણાવેલ છે:
1. મેચ્યોરિટી લાભ
એન્ડોમેન્ટ લાઇફ ઇન્શ્યોરન્સ પ્લાન હેઠળ, પૉલિસીધારકને તેમની પૉલિસી મેચ્યોર થાય ત્યારે ટર્મના અંતે નોંધપાત્ર રકમ મળે છે.
2. મૃત્યુ લાભ
આ પૈસા છે જે તમારા અસમયસર મૃત્યુના કિસ્સામાં તમારા પ્રિયજનો/નૉમિનીને ક્લેઇમ કર્યા પછી પ્રાપ્ત થાય છે. તે લાઇફ ઇન્શ્યોરન્સ પૉલિસી કવરની જેમ જ છે.
3. ટૅક્સ લાભો
એન્ડોમેન્ટ ઇન્શ્યોરન્સ પ્લાન પૉલિસીધારકને ટૅક્સ લાભો પણ ઑફર કરે છે. પૉલિસી માટે ચૂકવેલ પ્રીમિયમ તમને ભારતના ઇન્કમ ટૅક્સ કાયદા દીઠ તમારી ટૅક્સ પાત્ર આવકને ઘટાડવામાં મદદ કરી શકે છે. 15 થી 20 વર્ષની મેચ્યોરિટી અવધિવાળા એન્ડોમેન્ટ પ્લાન વધુ નફાકારક છે કારણ કે તમે વધુ વિસ્તૃત સમયગાળામાં ઝડપથી વધુ પૈસા એકત્રિત કરી શકો છો. વધુમાં, મેચ્યોરિટી પર ચૂકવેલ રકમનો ઉપયોગ ભવિષ્યમાં નોંધપાત્ર ખર્ચ માટે કરી શકાય છે. કેટલાક પ્લાન વીમાકૃત રકમ ઉપરાંત પૉલિસીધારકને ગેરંટીડ રિટર્ન અને બોનસ પણ ઑફર કરે છે, જે દર વર્ષે પૉલિસીધારકના એકાઉન્ટમાં ઉમેરવામાં આવે છે. આ લાભો અને ટૅક્સ બચત જીવન વીમા એન્ડોમેન્ટ પૉલિસીને અત્યંત આકર્ષક રોકાણ સાધન બનાવે છે. જો તમે ઇન્શ્યોરન્સ અને ઇન્વેસ્ટમેન્ટના બેવડા લાભ સાથે ઓછા-રિસ્ક પ્લાન શોધી રહ્યા છો અથવા લાંબા ગાળાના ઇન્વેસ્ટમેન્ટ દ્રષ્ટિકોણ સાથે પ્લાન શોધી રહ્યા છો જે તમને અંતમાં એકસામટી રકમ આપે છે, તો સેવિંગ એન્ડોમેન્ટ પ્લાન યોગ્ય છે.
5.5. શિક્ષણ માટે ચાઇલ્ડ પ્લાન

બાળ શિક્ષણ યોજનાઓ શું છે અને તેઓ કેવી રીતે કામ કરે છે?
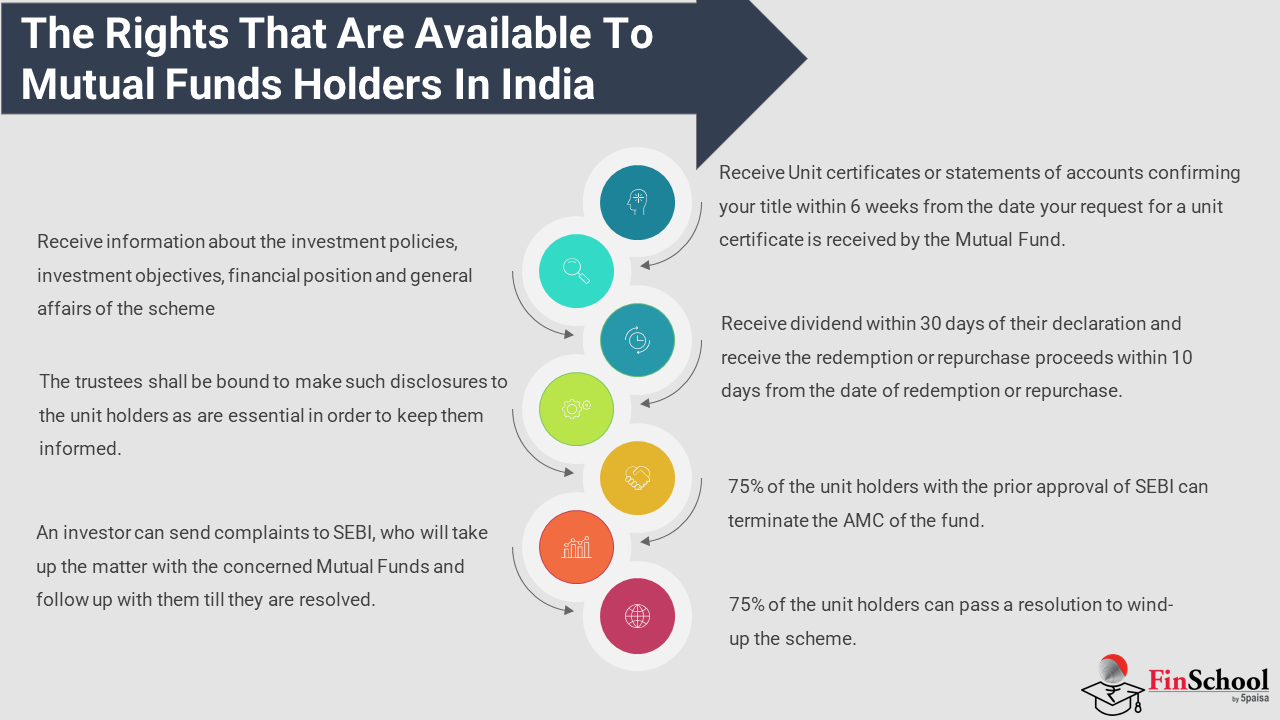
ચાઇલ્ડ એજ્યુકેશન પ્લાન અથવા ચાઇલ્ડ પ્લાન એ ઇન્શ્યોરન્સ કંપનીઓ દ્વારા પ્રદાન કરવામાં આવતી ઇન્વેસ્ટમેન્ટ કમ ઇન્શ્યોરન્સ પૉલિસીઓ છે. આ ઇન્વેસ્ટમેન્ટ તરીકે માર્કેટ કરવામાં આવે છે જે માતાપિતાને પૉલિસીની મુદત દરમિયાન તેમના બાળકોના ઉચ્ચ શિક્ષણ ખર્ચ માટે બચત કરવાની મંજૂરી આપે છે અને માતાપિતાના અસમયસર મૃત્યુના કિસ્સામાં બાળકને આર્થિક સુરક્ષા પ્રદાન કરે છે. પ્લાન માટે ચૂકવેલ પ્રીમિયમના એક ભાગનો ઉપયોગ લાઇફ કવર પ્રદાન કરવા માટે કરવામાં આવે છે, જ્યારે બાકીનું રોકાણ બાળકની ઉચ્ચ શિક્ષણની જરૂરિયાતો માટે બચત કરવામાં મદદ કરવા માટે ઇક્વિટી અથવા ડેબ્ટ ઇન્સ્ટ્રુમેન્ટમાં કરવામાં આવે છે. ચાઇલ્ડ એજ્યુકેશન પ્લાનના કિસ્સામાં, માતાપિતાને લાઇફ ઇન્શ્યોરન્સ કવરેજ આપવામાં આવે છે. આ ઇન્શ્યોરન્સ પ્લાન મેચ્યોર થાય છે, અને બાળક 18 વર્ષના થાય ત્યારે અંતિમ ચુકવણી થાય છે.
ચાઇલ્ડ એજ્યુકેશન પ્લાનના પ્રકારો
ઑફર કરવામાં આવતી ચુકવણીના પ્રકારના આધારે ચાઇલ્ડ પ્લાનને 2 વિવિધ કેટેગરીમાં વર્ગીકૃત કરી શકાય છે. આ છે:
1. ચાઇલ્ડ યુલિપ પ્લાન
આ ચાઇલ્ડ એજ્યુકેશન પ્લાન પૉલિસીની મુદતના અંતે એકસામટી રકમની ચુકવણી પ્રદાન કરે છે. જ્યારે આ પ્લાનની મેચ્યોરિટીની આવકનો ઉપયોગ કોઈપણ હેતુ માટે કરી શકાય છે, ત્યારે પ્રાથમિક લક્ષ્ય એ બાળકના ઉચ્ચ શિક્ષણ ખર્ચ માટે ફંડ પ્રદાન કરવાનો છે જેના માટે પ્લાન ખરીદવામાં આવે છે. ચાઇલ્ડ યુલિપ અન્ય યુનિટ લિંક્ડ ઇન્શ્યોરન્સ પ્લાન્સ (યુલિપ) જેવી જ ઇક્વિટી અને ડેટ સિક્યોરિટીઝમાં રોકાણ કરે છે. ચાઇલ્ડ એજ્યુકેશન પ્લાન ULIP વિરુદ્ધ અન્ય ULIP વચ્ચેનો માત્ર તફાવત ઑફર કરવામાં આવતી મુદતમાં છે. 10 વર્ષથી 25 વર્ષ સુધીની પૉલિસીની શરતો સાથે સ્ટાન્ડર્ડ યુલિપ ઑફર કરવામાં આવે છે, ત્યારે બાળક 18 વર્ષની ઉંમરના સમયે ચાઇલ્ડ એજ્યુકેશન પ્લાન યુલિપની ચુકવણી થાય છે.
2. ચાઇલ્ડ એન્ડોમેન્ટ પ્લાન
આ પ્રકારનો ચાઇલ્ડ એજ્યુકેશન પ્લાન લાઇફ ઇન્શ્યોરન્સ કવર અને ગેરંટીડ રિટર્ન પ્રદાન કરે છે. આ પ્લાન સામાન્ય રીતે 18 વર્ષની ઉંમર સુધી પહોંચ્યા પછી વીમાકૃત રકમના 25% વત્તા લાગુ બોનસની સમાન 4 ચુકવણી કરે છે. ગેરંટીડ રિટર્નને કારણે, આ પ્રકારની ચાઇલ્ડ પૉલિસીમાં ઓછું જોખમ હોય છે. જો કે, આ યોજનાઓ દ્વારા ઑફર કરવામાં આવતા રિટર્ન ઘણીવાર પ્રમાણમાં ઓછું હોય છે.
બાળ શિક્ષણ યોજનાની મુખ્ય વિશેષતાઓ
1. લાઇફ ઇન્શ્યોરન્સ કવર
ચાઇલ્ડ એજ્યુકેશન પ્લાનમાં લાઇફ ઇન્શ્યોરન્સ કવર છે, અને વીમાકૃત રકમ ચૂકવેલ વાર્ષિક પ્રીમિયમના 10 ગણું સુધી છે. આ લાઇફ કવરની મર્યાદા ભારતના ઇન્શ્યોરન્સ ઇન્ડસ્ટ્રી રેગ્યુલેટર, ઇન્શ્યોરન્સ રેગ્યુલેટરી એન્ડ ડેવલપમેન્ટ ઑથોરિટી ઑફ ઇન્ડિયા (IRDAI) દ્વારા પ્રદાન કરેલી માર્ગદર્શિકા મુજબ છે. તેથી ₹50,000 ના વાર્ષિક પ્રીમિયમ સાથે ચાઇલ્ડ પ્લાન માટે લાઇફ કવરની લિમિટ ₹5 લાખ હશે.
2. રોકાણના વિકલ્પો
ચાઇલ્ડ એન્ડોમેન્ટ પ્લાનના કિસ્સામાં, પૉલિસીધારકો પાસે ઇન્વેસ્ટ કરવા માટે ચોક્કસ એસેટ ક્લાસ પસંદ કરવાનો કોઈ અવકાશ નથી. ઇન્શ્યોરન્સ કંપનીઓ ઑટોમેટિક રીતે પૉલિસીધારકો વતી ઇન્વેસ્ટમેન્ટ પસંદ કરે છે, અને આ સામાન્ય રીતે સરકારી બોન્ડ્સ, કોર્પોરેટ બોન્ડ્સ, ટ્રેઝરી બિલ વગેરે જેવા ડેટ ઇન્વેસ્ટમેન્ટ છે. બીજી તરફ, ચાઇલ્ડ યુલિપ પ્લાન પૉલિસીધારકોને પૈસા ક્યાં ઇન્વેસ્ટ કરવામાં આવશે તે અંગે કેટલીક પસંદગી પ્રદાન કરે છે. જો કે, પસંદ કરવા માટેના ફંડની સંખ્યા ઇન્શ્યોરર દ્વારા સંચાલિત ફંડની સૂચિ સુધી મર્યાદિત છે. ઉદાહરણ તરીકે, SBI સ્માર્ટ સ્કૉલર પૉલિસીધારકને 9 ફંડની સૂચિમાંથી પસંદ કરવાની મંજૂરી આપે છે, જ્યારે ICICI સ્માર્ટ કિડ સોલ્યુશન ઇક્વિટી, ડેબ્ટ અને હાઇબ્રિડ ફંડ કેટેગરીમાં 13 ફંડ વિકલ્પો પ્રદાન કરે છે.
3. લૉક-ઇન સમયગાળો
હાલમાં ભારતમાં ઑફર કરવામાં આવતા બંને પ્રકારના બાળ શિક્ષણ પ્લાન હાલમાં 5 વર્ષના લૉક-ઇન સમયગાળા સાથે ઑફર કરવામાં આવે છે. 6th વર્ષથી, મોટાભાગના ચાઇલ્ડ પ્લાનના કિસ્સામાં આંશિક ઉપાડની પરવાનગી છે. પૉલિસીધારક પૉલિસી સરેન્ડર કરવાનું અને 5-વર્ષનું લૉક-ઇન પૂર્ણ થયા પછી તમામ ઇન્વેસ્ટમેન્ટ પાછી ખેંચવાનું પણ નક્કી કરી શકે છે.
4. શુલ્ક
ચાઇલ્ડ એજ્યુકેશન પ્લાનમાં વિવિધ શુલ્ક હોય છે જે પૉલિસીધારક દ્વારા ચૂકવવાના રહેશે. આમાં ફંડ મેનેજમેન્ટ શુલ્ક, પ્રીમિયમ ફાળવણી શુલ્ક, પૉલિસી ઍડ્મિનિસ્ટ્રેશન શુલ્ક વગેરેનો સમાવેશ થાય છે.
5. ટૅક્સ લાભો
લાઇફ ઇન્શ્યોરન્સ ઘટકને કારણે, બાળકની પૉલિસીને અસરકારક રાખવા માટે ચૂકવેલ પ્રીમિયમ કલમ 80C હેઠળ ટૅક્સ કપાતના લાભો પ્રદાન કરે છે. જો કે, કુલ 80C હેઠળ મહત્તમ ₹1.5 લાખની મર્યાદા છે, જેમાં ટૅક્સ સેવર ઇએલએસએસ મ્યુચ્યુઅલ ફંડ, પબ્લિક પ્રોવિડન્ટ ફંડ (પીપીએફ), કર્મચારી ભવિષ્ય નિધિ (ઇપીએફ), જીવન વીમા યોજનાઓ વગેરે જેવા અન્ય લોકપ્રિય ટૅક્સ-બચત સાધનોનો સમાવેશ થાય છે. જ્યાં સુધી વાર્ષિક પ્રીમિયમ વાર્ષિક ₹2.5 લાખથી ઓછું હોય ત્યાં સુધી આ પ્લાનમાંથી મેળવેલ ચુકવણી ટૅક્સ-ફ્રી છે. જો ચૂકવેલ વાર્ષિક પ્રીમિયમ ₹2.5 લાખથી વધુ હોય, તો પ્રાપ્ત થયેલ ચુકવણી લાગુ કેપિટલ ગેઇન ટૅક્સેશન નિયમોને આધિન રહેશે. આ જોગવાઈ ફાઇનાન્સ બિલ, 2021 માં રજૂ કરવામાં આવી છે.
બાળ શિક્ષણ યોજનાની મર્યાદાઓ
પ્રથમ નજરમાં, ચાઇલ્ડ એજ્યુકેશન પ્લાન એક જ પૅકેજમાં લાઇફ ઇન્શ્યોરન્સ કવર, મૂડીની વૃદ્ધિ તેમજ ટૅક્સ લાભો જેવા મુખ્ય લાભો પ્રદાન કરે છે. પરંતુ આ પ્રકારની પૉલિસી પસંદ કરતા પહેલાં ધ્યાનમાં લેવાની ઘણી મર્યાદાઓ વિશે નજીકથી જાણકારી આપે છે:
- લો લાઇફ કવર
ચાઇલ્ડ પ્લાન દ્વારા પ્રદાન કરેલ લાઇફ કવર સ્કીમ માટે ચૂકવવાપાત્ર વાર્ષિક પ્રીમિયમના 10 ગણું સુધી મર્યાદિત છે. તેથી બાળ શિક્ષણ પ્લાન દ્વારા ઑફર કરવામાં આવતા ₹50,000 ના વાર્ષિક પ્રીમિયમ માટે માત્ર ₹5 લાખ હશે. આ મર્યાદિત લાઇફ કવર લગભગ લાઇફ કવર ન હોવા જેવું છે, અને ટર્મ પ્લાન ખર્ચના એક ભાગ પર નોંધપાત્ર રીતે વધુ કવર પ્રદાન કરે છે.
2. ચૂકવેલ પ્રીમિયમનું ડાઇવર્ઝન
ચાઇલ્ડ એજ્યુકેશન પ્લાન માટે ચૂકવેલ તમામ પ્રીમિયમ ખરેખર ઇન્વેસ્ટ કરવામાં આવતું નથી. આનું કારણ એ છે કે ઇન્શ્યોર્ડ વ્યક્તિને લાઇફ કવર પ્રદાન કરવા માટે પ્રીમિયમનો એક ભાગ ફાળવવામાં આવે છે. રોકાણ કરેલી રકમ વાસ્તવિક ચૂકવેલ પ્રીમિયમ કરતાં ઓછી છે અને પ્રીમિયમ ચુકવણીમાંથી વિવિધ શુલ્ક પણ કાપવામાં આવે છે, તેથી બાળ શિક્ષણ પ્લાનમાંથી સંભવિત ચુકવણી ઘટાડવામાં આવે છે.
3. રોકાણની કેટલીક પસંદગીઓ
પૉલિસીધારકો પાસે ચાઇલ્ડ યુલિપ પસંદ કરતી વખતે તેમના પૈસા ક્યાં ઇન્વેસ્ટ કરવામાં આવે છે તે સંબંધિત મર્યાદિત વિકલ્પો છે. ઇન્વેસ્ટમેન્ટની પસંદગીઓ ઇન્શ્યોરન્સ કંપની દ્વારા ઑફર કરવામાં આવતા નાના ફંડ્સ સુધી મર્યાદિત છે. વધુમાં, ચાઇલ્ડ એન્ડોમેન્ટ પ્લાનના કિસ્સામાં, તે ઇન્શ્યોરર છે અને પૉલિસીધારક નથી જે એસેટ ક્લાસ નક્કી કરે છે જ્યાં ઇન્વેસ્ટમેન્ટ કરવામાં આવશે. જ્યારે પૉલિસીધારકોની પસંદગીને આ પ્રતિબંધિત કરે છે, ત્યારે કેવી રીતે અને કયા સાધનોમાં રોકાણ કરવામાં આવશે.
4. મર્યાદિત સુગમતા
બાળ શિક્ષણ યોજનાઓ 5 વર્ષના લૉક-ઇન સાથે ઑફર કરવામાં આવે છે, જે દરમિયાન કોઈ ઉપાડ કરી શકાતો નથી. લૉક-ઇન પૂર્ણ થયા પછી, પૉલિસીધારક પાસે સરેન્ડર પૉલિસીનો વિકલ્પ છે અથવા હાલના પ્લાન સાથે ચાલુ રાખવાનો વિકલ્પ છે. વધુમાં, પ્લાન અમલમાં આવ્યા પછી હાલના ચાઇલ્ડ એજ્યુકેશન પ્લાનના પ્રીમિયમ, લાઇફ કવર વગેરે જેવી પૉલિસીની શરતોમાં ફેરફાર કરી શકાતો નથી. આ ઇન્શ્યોરન્સ પૉલિસીની સુવિધાને મર્યાદિત કરે છે.
બાળ શિક્ષણ યોજનામાં રોકાણ કરવું જોઈએ?
- બાળ શિક્ષણ યોજનાઓની વિવિધ મર્યાદાઓના પરિણામે, મોટાભાગના રોકાણકારો માટે રોકાણ અને ટર્મ ઇન્શ્યોરન્સ પ્લાન અલગથી પસંદ કરવું વધુ યોગ્ય છે. આ રીતે, કોઈપણ વ્યક્તિ નોંધપાત્ર રીતે ઇન્વેસ્ટમેન્ટ વિકલ્પોની વિશાળ શ્રેણી સાથે ઓછા ખર્ચે નોંધપાત્ર લાઇફ કવર મેળવી શકે છે. એક ઇન્વેસ્ટમેન્ટ વિકલ્પ જે લાંબા ગાળાના નાણાંકીય લક્ષ્યો માટે આદર્શ હોઈ શકે છે જેમ કે બાળકના શિક્ષણ એ ઇક્વિટી મ્યુચ્યુઅલ ફંડ છે.
- સિસ્ટમેટિક ઇન્વેસ્ટમેન્ટ પ્લાન (એસઆઇપી) રૂટ દ્વારા ઇક્વિટી મ્યુચ્યુઅલ ફંડ ઇન્વેસ્ટમેન્ટ પસંદ કરવું બાળ શિક્ષણ યોજનાઓ માટે એક વ્યવહાર્ય વિકલ્પ હોઈ શકે છે. એસઆઇપીનો ઉપયોગ કરીને, માતાપિતા તેમના બાળકના ઉચ્ચ શિક્ષણ માટે પૂરતા ફંડ એકત્રિત કરવા માટે લાંબા ગાળે પ્રમાણમાં નાના રોકાણ કરી શકે છે. વધુમાં, 7 વર્ષ અથવા તેનાથી વધુની ઇન્વેસ્ટમેન્ટ મુદતમાં, ફુગાવાને હરાવતા રિટર્ન પ્રદાન કરવા માટે ઇક્વિટી મ્યુચ્યુઅલ ફંડની ક્ષમતા બાળ શિક્ષણ યોજનાઓ કરતાં નોંધપાત્ર રીતે વધુ છે.
- આ ઉપરાંત, રોકાણકારો પાસે સમયાંતરે તેમના રોકાણોના પ્રદર્શનની સમીક્ષા કરવાનો અને કોઈપણ દંડ વગર જરૂરી તરીકે યોગ્ય ફેરફારો કરવાનો વિકલ્પ પણ છે. જ્યારે કેટલાક લોકો ઑફર પર ટૅક્સ લાભોને કારણે ચાઇલ્ડ પ્લાન પસંદ કરવા માટે ઇચ્છુક હોઈ શકે છે, ત્યારે તે ધ્યાનમાં રાખવું જોઈએ કે બાળકોના ઉચ્ચ શિક્ષણ માટે પૂરતું ફંડ હોય તેની ખાતરી કરવી પ્રાથમિકતા હોવી જોઈએ. રોકાણ દ્વારા લક્ષ્યાંકિત કરવામાં આવતા નાણાકીય લક્ષ્ય સુધી પહોંચવા પર કર લાભો ક્યારેય પ્રાથમિકતા ન લેવી જોઈએ. જો કે, ટૅક્સ લાભો મેળવવા માંગતા લોકો ઇએલએસએસ ટૅક્સ સેવર મ્યુચ્યુઅલ ફંડ પસંદ કરી શકે છે, જેમાં બાળ શિક્ષણ પ્લાનની તુલનામાં 3 વર્ષનો ટૂંકા લૉક-ઇન સમયગાળો હોય છે.
5.6. નિવૃત્તિ યોજનાઓ

ઇન્શ્યોરન્સ આધારિત રિટાયરમેન્ટ પ્લાન પેન્શનની આવક અને મૃત્યુ લાભ બંનેનું સંયોજન છે. આ પ્લાન વિવિધ ઇન્શ્યોરન્સ કંપનીઓ દ્વારા ઑફર કરવામાં આવે છે અને તેનો લાભ સીધા વ્યક્તિ દ્વારા લઈ શકાય છે. તેથી તેમને પર્સનલ પેન્શન પ્લાન તરીકે પણ ઓળખવામાં આવે છે. મુખ્ય પ્રકારના પેન્શન પ્લાન નીચે મુજબ છે:
1. વિલંબિત વાર્ષિકી નિવૃત્તિ યોજના
આવા પ્લાન હેઠળ, એકવાર તમે ચોક્કસ ઉંમર પ્રાપ્ત કર્યા પછી, તમે દર મહિને પૂર્વ-નિર્ધારિત પેન્શન રકમ પ્રાપ્ત કરવાનું શરૂ કરી શકો છો. જ્યારે તમે આવા પ્લાન સબસ્ક્રાઇબ કરો છો, ત્યારે તમારી પાસે ડેબ્ટ પ્લાન (ઓછું જોખમનું ઉત્પાદન) અથવા કેપિટલ માર્કેટ પ્લાન (ઇક્વિટી અને બોન્ડ) પસંદ કરવાનો વિકલ્પ હશે. ડેટ પ્લાન રૂઢિચુસ્ત રોકાણકારો/કેપિટલ માર્કેટ પ્લાન માટે યોગ્ય છે, જે બજારના જોખમમાં ઉચ્ચ એક્સપોઝર સાથે ઉચ્ચ રિટર્ન આપવાની અપેક્ષા છે.
વિલંબિત એન્યુટીની મુખ્ય સુવિધા એ કમ્પાઉન્ડિંગની શક્તિ દ્વારા સંપત્તિ સંચય છે. પ્રતીક્ષા અવધિને કારણે, તમારા કૉર્પસમાં વૃદ્ધિ થવાનો સમય મળે છે. પ્રતીક્ષા અવધિ સમાપ્ત થયા પછી, જો તમારું મૂળ સબસ્ક્રિપ્શન ખૂબ જ નાનું હોય તો પણ તમને ઉચ્ચ પેન્શનની રકમ મળશે.
2. ઇમીડિએટ એન્યુટી પ્લાન
આ પ્લાન એવા લોકો માટે સૌથી યોગ્ય છે જેમણે તાજેતરમાં ગ્રેચ્યુટી, લીવ એન્કેશમેન્ટ, બોનસ અને અન્ય સમાન આવક જેવા એકસામટી નિવૃત્તિ લાભો સાથે નિવૃત્ત થયા છે. નિવૃત્ત વ્યક્તિ તાત્કાલિક એન્યુટી પ્લાન ખરીદવા માટે એકસામટી રકમ પાર્ક કરી શકે છે જે તમને આગામી મહિનાથી નિયમિત પેન્શન રકમ આપે છે.
આ પ્લાનનો મુખ્ય લાભ તમારા નિવૃત્તિ લાભોનું યોગ્ય સંચાલન છે. એકવાર તમે લાંબા સેવામાંથી નિવૃત્ત થયા પછી, તમને એકસામટી રકમ પ્રાપ્ત થશે, જે તમારા માસિક પગાર કરતાં ખૂબ મોટી છે. તેથી આ પૈસાનો ઉપયોગ બિનઉત્પાદક હેતુઓ માટે કરવાની પ્રવૃત્તિ છે. બાદમાં, તમે તમારા દૈનિક, નિયમિત ખર્ચને પહોંચી વળવા માટે ફંડની અછતનો સામનો કરી શકો છો. આ પરિસ્થિતિને ટાળવા માટે તાત્કાલિક એન્યુટી પ્લાન એ યોગ્ય જવાબ છે. તમે તાત્કાલિક એન્યુટી પ્લાન ખરીદવા અને સંપૂર્ણ જીવનકાળ માટે તમારી માસિક પેન્શન આવકની ખાતરી કરવા માટે તમારી સંપૂર્ણ નિવૃત્તિની આવકને સુરક્ષિત રીતે પાર્ક કરી શકો છો.
3. વીમા કવર સાથે પેન્શન
આ પ્લાન નિયમિત માસિક પેન્શન અને લાઇફ કવરનું સંયોજન છે. પૉલિસીધારકના દુર્ભાગ્યપૂર્ણ મૃત્યુ પર, નૉમિનીને ઇન્શ્યોરન્સ કંપની પાસેથી મૃત્યુ લાભ પ્રાપ્ત થાય છે. સબસ્ક્રાઇબરને તેમના જીવનકાળ સુધી પેન્શનની આવક મળે છે.
4. વીમા કવર વગર પેન્શન
આ પ્લાન સાદા પેન્શન પ્લાન છે, જે તમને તમારા જીવનકાળ સુધી આવક પ્રદાન કરે છે. જો કે, આ પ્લાન હેઠળ કોઈ મૃત્યુ લાભ કવર કરવામાં આવતા નથી. મુખ્ય લાભ એ છે કે, આ પ્લાન કૉમ્બિનેશન પ્લાનની તુલનામાં નોંધપાત્ર રીતે ઓછા ખર્ચે ઉપલબ્ધ છે. જો તમે પહેલેથી જ પૂરતી વીમાકૃત રકમ સાથે ટર્મ ઇન્શ્યોરન્સ જેવા અન્ય ઇન્શ્યોરન્સ કવરનો લાભ લીધો છે, તો તમે આ પ્લાન પસંદ કરી શકો છો અને તમારી નિવૃત્તિ પછી નિયમિત પેન્શનની ખાતરી કરી શકો છો.