1.1 फायनान्शियल सार्वभौमत्व म्हणजे काय
फायनान्शियल सार्वभौमत्व म्हणजे काय
पर्सनल फायनान्सला अनेकदा बॅलन्स शीट, रेशिओ आणि जटिल फॉर्म्युलाशी संबंधित काहीतरी म्हणून विचारात घेतले जाते वास्तविकतेमध्ये पर्सनल फायनान्स म्हणजे तुमच्या आयुष्याच्या निवडीवर स्वातंत्र्य, प्रतिष्ठा आणि नियंत्रण. नंबर हे टूल्स आहेत. फायनान्सचा खरा उद्देश तुम्हाला तुमच्या अटींवर जीवन जगण्याची शक्ती देणे आहे. फायनान्शियल सार्वभौमत्व म्हणजे असा टप्पा गाठणे जिथे पैसे आता तुमच्यासाठी तुमचे निर्णय घेत नाहीत. हे लक्झरी वस्तू किंवा महागड्या मालमत्तेशी संबंधित नाही. तुमचा वेळ आणि तुमचे स्वातंत्र्य असण्याविषयी आहे.
फायनान्शियल सार्वभौमत्वाचे प्रमुख फायदे
- कामकाजातील स्वातंत्र्य: तुम्ही फायनान्शियल संकटाची चिंता न करता तुमच्यासाठी चांगल्या नसलेल्या नोकरीपासून दूर जाऊ शकता.
- कुटुंबासोबत वेळ: तुम्ही पैशांबद्दल तणाव न करता तुमच्या प्रियजनांसोबत वेळ घालवू शकता.
- स्वतंत्र निर्णय घेणे: तुमची आयुष्याची निवड. जसे की शिक्षण, करिअर किंवा जीवनशैली. तुमच्या मूल्यांवर आधारित आहे आणि तुमच्याकडे किती पैसे आहेत यावर आधारित नाही.
- मनःशांती: जेव्हा तुमच्यावर सिक्युरिटीचा तणाव कमी होतो. तुम्ही विकास, आनंद आणि जीवनावर लक्ष केंद्रित करण्यास स्वतंत्र आहात
पर्सनल फायनान्स वैयक्तिक का असणे आवश्यक आहे
प्रत्येक कुटुंबाकडे जबाबदारी, मूल्ये आणि रिस्क सहनशीलता असते. काही फायनान्शियल प्रॉडक्ट विक्रेते किंवा सल्लागार जे कमिशन कमवतात ते तुम्हाला फायदा होण्यापेक्षा अधिक फायदा होणाऱ्या प्रॉडक्ट्सना प्रोत्साहन देऊ शकतात. स्वत:चे संरक्षण करण्याचा एक स्मार्ट मार्ग म्हणजे वितरक कमिशन सोबत नसलेल्या प्लॅन्सद्वारे इन्व्हेस्ट करणे तुम्हाला SEBI रजिस्टर्ड इन्व्हेस्टमेंट सल्लागार (आरआयए) कडून सल्ला मिळू शकेल, जो कमिशन मिळविण्याऐवजी फी आकारतो.
हितसंबंधांचा संघर्ष: तुमच्या सल्लागाराचे ध्येय तुमच्या ध्येयांशी जुळत नाहीत.
- तुमची स्वत:ची रिस्क सहनशीलता: तुम्हाला आणि तुमचे कुटुंब किती अनिश्चितता हाताळू शकते हे माहित आहे.
- कुटुंबातील जबाबदाऱ्या: शिक्षण आरोग्य सेवा आणि निवृत्तीची आवश्यकता एका कुटुंबापासून दुसऱ्या कुटुंबात भिन्न असते.
- सरळता: तुमचे पैसे मॅनेज करण्यासाठी तुम्हाला गणित तज्ज्ञ असण्याची गरज नाही. साधारण अंकगणित अनेकदा पुरेसे असते.
सशक्तीकरण म्हणून फायनान्स
फायनान्सचा विषय म्हणून नव्हे तर सामर्थ्याचा स्त्रोत म्हणून विचार करा. जशी शिक्षण मन उघडते तशी वैयक्तिक वित्त ज्ञान तुमचे पर्याय उघडते. हे तुम्हाला डेब्ट सायकलमध्ये पडणे टाळण्यास मदत करते. हे तुम्हाला केवळ टिकून राहण्यासाठी निर्णय घेणे थांबवण्यास मदत करते.
उदाहरण
मध्यमवर्गीय कुटुंबाची कल्पना करा:
वडील नोकरीत असतात. आई घरातील आयुष्याचे व्यवस्थापन करते आणि पार्ट-टाइम शिकवते. त्यांच्या मुलांना शिक्षण घ्यायचे आहे. जर हा कुटुंब सार्वभौमत्वाला पोहोचला तर: वडील हानीकारक कामाचे वातावरण ठेवू शकतात. आई तिच्या आवडी आणि स्वारस्यावर लक्ष केंद्रित करू शकते. पैशाच्या समस्यांच्या भीतीशिवाय मुले त्यांचे शिक्षण घेऊ शकतात. हे खूप पैसे असण्याबद्दल नाही. हे निवडण्याचे स्वातंत्र्य असण्याविषयी आहे.
1.2 सायलेंट डिस्ट्रॉयर: प्रतीक्षा खर्च
संपत्ती निर्माण करण्यात अडथळा हा विश्वास आहे की लहान प्रमाणात पैसे इन्व्हेस्ट करण्यासाठी योग्य नाहीत. मला लक्षात आले आहे की प्रतीक्षा करणे हा निश्शब्द नष्ट करणारा आहे. जर तुम्ही सुरू होण्यासाठी वर्षांची प्रतीक्षा करत असाल तर तुम्ही कमावलेली मोठी रक्कम गमावू शकता. हे कम्पाउंडिंगमुळे आहे - जसे तुमचे पैसे वेळेपूर्वी कमावलेल्या रिटर्नवर रिटर्न कमवतात. प्रतीक्षा करणे हे शांत विध्वंसक आहे: तुम्ही निर्माण केलेली संपत्ती शांतपणे नष्ट करते.
केस स्टडी: रवी, मीरा आणि अर्जुन
प्रत्येक इक्विटी फंडमध्ये प्रति महिना ₹5,000 इन्व्हेस्ट करते जे महिन्याला कम्पाउंडेड (प्रति महिना 1% जे प्रति वर्ष जवळपास 12.7% आहे) वर्षाला नाममात्र 12% कमवते. हा रेट स्पष्टीकरणासाठी एक धारणा आहे; इक्विटी रिटर्नची हमी दिली जात नाही आणि प्रत्येक वर्षी बदलू शकतात. सर्व आकडे फंड खर्च आणि टॅक्स पूर्वी आहेत: एक्स्पेन्स रेशिओ कमी रिटर्न. सध्याच्या नियमांनुसार इक्विटी फंडवरील ₹1.25 लाखांवरील दीर्घकालीन लाभावर वर्षाला 12.5% टॅक्स आकारला जातो, त्यामुळे वास्तविक परिणाम कमी असतील. चला पाहूया 60 वर्षे वयापर्यंत त्यांची संपत्ती दरवर्षी कशी वाढते.
कॅल्क्युलेशन पद्धत आणि फॉर्म्युला
योगदान (P): ₹5,000
वार्षिक रिटर्न: 12% प्रति वर्ष (नाममात्र) कम्पाउंडेड मंथली (i = 1% = 0.01 प्रति महिना; प्रभावी वार्षिक रेट ≈ 12.68%)
SIP फॉर्म्युला (इन्व्हेस्टमेंट वर्षांदरम्यान):
जेथे M = मॅच्युरिटी मूल्य (कॉर्पस) P = मासिक योगदान, n = मासिक हप्त्यांची संख्या आणि i = 1 % = 0.01 प्रति महिना
लंपसम फॉर्म्युला ( योगदान थांबल्यानंतर होल्डिंग वर्षांमध्ये):
A = C × (1 + i) m जिथे C = जेव्हा योगदान थांबवते तेव्हा तयार केलेला कॉर्पस i = 1 % = 0.01, प्रति महिना आणि m = इन्व्हेस्ट केलेल्या महिन्यांची संख्या
वर्षानुसार कॉर्पस टेबल पूर्ण करा
(L = लाख, कोटी = कोटी)
|
वय |
रवी (22-31 इन्व्हेस्ट, नंतर थांबे) |
मीरा (32-60, 29 वर्षांची गुंतवणूक) |
अर्जुन (40-60, 21 वर्षांची गुंतवणूक) |
|
22 |
₹0.64 एल |
— |
— |
|
23 |
₹1.36 एल |
— |
— |
|
24 |
₹2.18 एल |
— |
— |
|
25 |
₹3.09 एल |
— |
— |
|
26 |
₹4.12 एल |
— |
— |
|
27 |
₹5.29 एल |
— |
— |
|
28 |
₹6.60 एल |
— |
— |
|
29 |
₹8.08 एल |
— |
— |
|
30 |
₹9.74 एल |
— |
— |
|
31 |
₹11.62 एल (गुंतवणूक थांबवते) |
— |
— |
|
32 |
₹13.09 एल |
₹0.64 एल |
— |
|
33 |
₹14.75 एल |
₹1.36 एल |
— |
|
34 |
₹16.62 एल |
₹2.18 एल |
— |
|
35 |
₹18.73 एल |
₹3.09 एल |
— |
|
36 |
₹21.10 एल |
₹4.12 एल |
— |
|
37 |
₹23.78 एल |
₹5.29 एल |
— |
|
38 |
₹26.80 एल |
₹6.60 एल |
— |
|
39 |
₹30.20 एल |
₹8.08 एल |
— |
|
40 |
₹34.03 एल |
₹9.74 एल |
₹0.64 एल |
|
41 |
₹38.34 एल |
₹11.62 एल |
₹1.36 एल |
|
42 |
₹43.20 एल |
₹13.73 एल |
₹2.18 एल |
|
43 |
₹48.68 एल |
₹16.11 एल |
₹3.09 एल |
|
44 |
₹54.86 एल |
₹18.80 एल |
₹4.12 एल |
|
45 |
₹61.81 एल |
₹21.82 एल |
₹5.29 एल |
|
46 |
₹69.65 एल |
₹25.23 एल |
₹6.60 एल |
|
47 |
₹78.49 एल |
₹29.07 एल |
₹8.08 एल |
|
48 |
₹88.44 एल |
₹33.40 एल |
₹9.74 एल |
|
49 |
₹99.66 एल |
₹38.27 एल |
₹11.62 एल |
|
50 |
₹ 1.12 कोटी |
₹43.77 एल |
₹13.73 एल |
|
51 |
₹ 1.27 कोटी |
₹49.96 एल |
₹16.11 एल |
|
52 |
₹ 1.43 कोटी |
₹56.93 एल |
₹18.80 एल |
|
53 |
₹ 1.61 कोटी |
₹64.79 एल |
₹21.82 एल |
|
54 |
₹ 1.81 कोटी |
₹73.65 एल |
₹25.23 एल |
|
55 |
₹ 2.04 कोटी |
₹83.63 एल |
₹29.07 एल |
|
56 |
₹ 2.30 कोटी |
₹94.88 एल |
₹33.40 एल |
|
57 |
₹ 2.59 कोटी |
₹ 1.08 कोटी |
₹38.27 एल |
|
58 |
₹ 2.92 कोटी |
₹ 1.22 कोटी |
₹43.77 एल |
|
59 |
₹ 3.29 कोटी |
₹ 1.38 कोटी |
₹49.96 एल |
|
60 |
₹ 3.71 कोटी |
₹ 1.56 कोटी |
₹56.93 एल |
परिणामांचा प्रमुख सारांश
– रवी यांनी 10 वर्षांमध्ये एकूण ₹6.00 लाख गुंतवणूक केली (वय 22-31). वयाच्या 60 व्या वर्षी अंतिम कॉर्पस ₹3.71 कोटी इतके आहे.
– मीराने 29 वर्षांमध्ये एकूण ₹17.40 लाख इन्व्हेस्ट केले (वय 32-60). वयाच्या 60 व्या वर्षी अंतिम कॉर्पस ₹1.56 कोटी इतके आहे.
– अर्जुनने 21 वर्षांमध्ये एकूण ₹12.60 लाखांची गुंतवणूक केली (वय 40-60). वयाच्या 60 व्या वर्षी अंतिम कॉर्पस ₹56.93 लाख समान.
मुख्य धडे
- लवकर सुरू करा: रवीने कमी गुंतवणूक केली परंतु संपत्तीसह समाप्त झाले.
- विलंब महाग आहे: मीराने रविच्या तुलनेत जवळपास तीन पट गुंतवणूक केली परंतु रविच्या अर्ध्यापेक्षा कमी कॉर्पस सह समाप्त झाले.
- उशीरा सुरुवात सर्वात जास्त खर्च: अर्जुनने रविपेक्षा दुप्पट गुंतवणूक केली परंतु रविच्या कॉर्पसच्या सहाव्यापेक्षा कमी गुंतवणूक केली.
1.3. बिहेविअरल फायनान्स: बिहेविअर ब्रॅन्सला का पराभूत करते
फायनान्शियल यश म्हणजे रुम मधील सर्वात स्मार्ट व्यक्ती असणे किंवा स्टॉक मार्केटचे अंतर्गत ज्ञान असणे नाही. हे वर्तनाबद्दल आहे- तुम्ही भावना व्यवस्थापित करण्याचा, शिस्त पालटण्याचा आणि दशकांपासून सातत्यपूर्ण राहण्याचा मार्ग. मॉर्गन हाऊसेलच्या मते Tमनी सायकॉलॉजी, “पैशासह चांगले काम करण्यासाठी तुम्ही किती स्मार्ट आहात आणि तुम्ही कसे वर्तन करता याचे खूप काही संबंध आहेत.”
संपूर्ण व्हिडिओ येथे पाहा: https://www.youtube.com/watch?v=52vKmgajlXM.
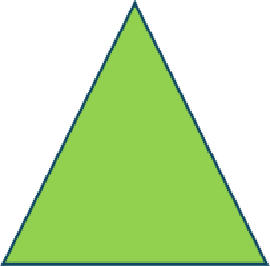
वेल्थ ट्रायंगल
संपत्ती निर्मितीचा तीन बाजूंचा त्रिकोण म्हणून विचार करा:
- वेळ: तुमचे पैसे जितके जास्त काळ इन्व्हेस्ट राहतील, तितके जास्त कम्पाउंडिंग तुमच्या बाजूने काम करते.
- शिस्त: सेव्हिंग्स सोबत सुसंगत राहणे आणि पैसे काढण्यासाठी किंवा जास्त खर्च करण्यासाठी प्रलोभन टाळणे.
- कम्पाउंडिंग: परिणाम म्हणजे वेळ आणि शिस्त एकत्रितपणे उत्पन्न करते- तुमच्या संपत्तीत वाढ करणारी शांत शक्ती.
वेल्थ ट्रायंगल
वेळ
डिसिप्लीन कम्पाउंडिंग
मुख्य वर्तनात्मक धडे
- कृतीवर संयम
- सतत ट्रेडिंग किंवा सट्टाद्वारे खरी संपत्ती निर्माण केली जात नाही. जेव्हा तुम्ही प्रतीक्षा करता आणि कम्पाउंडिंगला त्याचे काम करण्याची परवानगी देता तेव्हा ते शांतपणे वाढते.
- उदाहरण: 25 वर्षांसाठी म्युच्युअल फंड SIP मध्ये इन्व्हेस्ट करणारा इन्व्हेस्टर दरवर्षी "हॉट टिप्स" चे अनुसरण करून फंड स्विच करणाऱ्या व्यक्तीपेक्षा चांगली कामगिरी करेल
- संपत्ती म्हणजे तुम्हाला दिसत नाही
- संपत्ती ही चमकदार कार किंवा मोठे घर नाही. हे खर्च नसलेले भांडवल आहे- सेव्हिंग्स, इन्व्हेस्टमेंट आणि आपत्कालीन फंड पार्श्वभूमीमध्ये शांतपणे वाढत आहेत.
- उदाहरण: लक्झरी कार चालवणाऱ्या व्यक्तीच्या तुलनेत म्युच्युअल फंड आणि फिक्स्ड डिपॉझिटमध्ये ₹50 लाख असलेली व्यक्ती "सामान्य" दिसू शकते. परंतु पहिल्या व्यक्तीकडे खरी संपत्ती आहे, तर दुसऱ्या व्यक्तीकडे केवळ कर्ज असू शकते.
- महागाई वास्तविकता तपासणी
- नेहमीच वास्तविक अटींमध्ये रिटर्न मोजून घ्या. जर तुमचा पोर्टफोलिओ वार्षिक 12% वर वाढतो परंतु तुमचा जीवनशैलीचा खर्च 6% ने वाढतो (कुटुंबाच्या खर्चासाठी सावध दीर्घकालीन धारणा; भारताची हेडलाईन सीपीआय महागाई अलीकडेच कमी झाली आहे, 2026 मध्ये जवळपास 3-4.5%), तुमची वास्तविक खरेदी शक्ती वर्षात केवळ 6% च्या आत (जवळपास 5.7%) वाढत आहे.
- उदाहरण: जर तुमची ₹1 लाखांची बचत 12 वर्षांमध्ये ₹2 लाख पर्यंत वाढत असेल, परंतु त्या वेळी किंमतीही दुप्पट असतील (जे 6% महागाई 12 वर्षांपेक्षा जास्त असेल), तर तुमची खरेदी शक्ती सुधारली नाही.
1.4. ॲक्शन प्लॅन: त्वरित पुढील स्टेप्स
संपत्ती निर्माण करण्यासाठी, तुम्हाला सिद्धांतापासून व्यावहारिक प्रणालीमध्ये जाणे आवश्यक आहे. अंमलबजावणीमुळे फायनान्शियल स्वातंत्र्याचे स्वप्न प्रत्यक्षात साकारण्यापासून वेगळे होते. चला भारतातील तरुण व्यावसायिकांचे उदाहरण वापरून तीन पायऱ्यांमधून जाऊया.
रिया, 24, बंगळुरू, IT प्रोफेशनल.
रियाचे मासिक वेतन ₹35,000 आहे. तिला वाटते की तिचे सॅलरी माफक आहे आणि इन्व्हेस्ट करण्यापूर्वी तिला वाढीची प्रतीक्षा करावी का. प्रतीक्षा करण्याऐवजी, ती तीन-स्टेप ॲक्शन प्लॅनचे अनुसरण करते.
स्टेप 1: आजच लहान स्टार्ट करा
रिया द्वारे इक्विटी म्युच्युअल फंडमध्ये ₹2,000 ची मासिक SIP सुरू. सवयी, संख्या नाही, महत्त्वाची गोष्ट आहे: अनेक फंड आता सेबीच्या "चोती SIP" उपक्रमाअंतर्गत ₹250 पर्यंत SIP स्वीकारतात आणि काही ₹100 पासून, त्यामुळे लहान सुरुवात देखील करणे योग्य आहे. तिचे सॅलरी वाढत असताना ती रक्कम वाढवू शकते.
- 20-वर्षाची मुदत: A ₹2,000 मासिक SIP 12% p.A. मध्ये ~₹20 लाख 20 वर्षांमध्ये (वयाच्या 44 वर्षी).
स्टेप 2: सर्व ऑटोमेट करा
रिया प्रत्येक महिन्याच्या 1 तारखेला ऑटो-डेबिट सेट-अप करते. यामुळे विवेकाधीन खर्च पूर्ण होण्यापूर्वी शिस्तबद्ध गुंतवणूक सुनिश्चित होते.
- प्रगती माईलस्टोन्स (₹2,000/month 12% p.a.):
- 10 वर्षे (वय 34):~₹ 4.7 लाख
- 15 वर्षे (वय 39):~₹ 10.1 लाख
- 20 वर्षे (वय 44):~₹ 20.0 लाख
स्टेप 3: खर्च रिव्ह्यू करा आणि त्वरित करा
खर्च गळती गणना:
- दैनंदिन कॉफी: ₹150/दिवस × 30 दिवस = ₹4,500/महिना
- इनॲक्टिव्ह सबस्क्रिप्शन: ₹1,000/महिना
- इम्पल्स ऑनलाईन खरेदी: ₹2,000/महिना
- एकूण मासिक गळती:₹4,500 + ₹1,000 + ₹2,000 = ₹7,500/महिना
- लीक्सच्या 50 % रिडायरेक्ट होत आहे:₹7,500 / 2 = ₹3,750 / महिना अतिरिक्त एसआयपीमध्ये.
वयाच्या 44 व्या वर्षापर्यंत कालावधी संरेखित करणे (20-वर्षाची टाइमलाईन)
दोन्ही SIP रियाच्या 20-वर्षाच्या मर्यादेपेक्षा एकाच वेळी चालतात (वय 24 ते 44, म्हणजेच 240 महिने):
- मूळ एसआयपी (₹2,000/महिना 20 वर्षांसाठी):~₹ 19.98 लाख
- एक्स्पेन्स लिक SIP (₹3,750/महिना 20 वर्षांसाठी):~₹ 37.47 लाख
- वयाच्या 44 व्या वर्षी एकत्रित एकूण कॉर्पस:₹19.98 लाख + ₹37.47 लाख = ₹ 57.45 लाख