24.1 पोर्टफोलिओ कन्स्ट्रक्शनसाठी ब्लूप्रिंट
दीर्घकालीन फायनान्शियल स्वातंत्र्य प्राप्त करण्यासाठी वैयक्तिक फायनान्शियल ध्येयांना कृतीयोग्य इन्व्हेस्टमेंट धोरणांमध्ये रूपांतरित करणे आवश्यक आहे. म्युच्युअल फंड रिटेल इन्व्हेस्टरसाठी आदर्श वाहन म्हणून काम करतात, वैयक्तिक लक्ष्य पूर्ण करतात-जसे की प्रोफेशनल मार्केट मॅनेजमेंटसह 15-वर्षाच्या हॉरिझॉन वर ₹40 लाख उच्च शिक्षण फंड तयार करणे.
गोल-अलाईन केलेला पोर्टफोलिओ तयार करणे तीन मुख्य कार्यात्मक टप्प्यांवर अवलंबून असते:
- टार्गेट फॉर्म्युलेशन:विशिष्ट आवश्यक टाइमलाईन आणि महागाई-समायोजित टर्मिनल मूल्यांमध्ये जीवन ध्येय अनुवाद करणे.
- निवड आणि वाटप:इक्विटी आणि डेब्ट पर्यायांमध्ये संपूर्ण फंड रिसर्च करणे आणि कॅपिटल वाटप करणे.
- पोर्टफोलिओ मेंटेनन्स:संरचित, नियतकालिक कामगिरी आणि रिस्क रिव्ह्यू करणे.
ध्येय स्थापित करणे सोपे असताना, वैयक्तिक इक्विटी योजनांचे मूल्यांकन करण्यासाठी कमी कामगिरी करणारे फंड फिल्टर करण्यासाठी सिस्टीमॅटिक फ्रेमवर्कची आवश्यकता आहे.
24.2 बेसलाईन हेल्थ ऑडिट
प्रारंभिक मूल्यांकन टप्पा फॅक्टशीटद्वारे ॲक्सेस करण्यायोग्य बेसलाईन संरचनात्मक तपशिलावर लक्ष केंद्रित करते.
- ऑपरेटिंग ट्रॅक रेकॉर्ड:एकाधिक मार्केट सायकलमध्ये विस्तारित रेकॉर्ड असलेल्या स्कीमला प्राधान्य द्या. कोटक फ्लेक्सीकॅप फंड चे मूल्यांकन (सप्टेंबर 2009 मध्ये कोटक सिलेक्ट फोकस फंड म्हणून सुरू, नंतर त्याचे नाव बदलून कोटक स्टँडर्ड मल्टीकॅप फंड) 15 वर्षांपेक्षा जास्त निरंतर ऑपरेशनल डाटा प्रदान करते.
- योग्य बेंचमार्किंग: स्कीम वास्तविक जगाविरुद्ध स्वत:ला उपाय करते याची खात्री करा. निफ्टी 50 सारख्या लहान लार्ज-कॅप इंडायसेसपेक्षा निफ्टी 500 टीआरआय (कोटक फ्लेक्सीकॅपचा वर्तमान बेंचमार्क) किंवा BSE 500 टीआरआय सारख्या ब्रॉड मार्केट इंडायसेसवर लवचिक, मल्टी-कॅप स्टाईल स्ट्रॅटेजीचे मूल्यांकन केले पाहिजे.
- नातेवाईक एयूएम आणि प्रमुख प्राधान्य:ॲसेट मॅनेजमेंट कंपनी (एएमसी) च्या सापेक्ष मॅनेजमेंट अंतर्गत ॲसेट्सचे मूल्यांकन करा. उदाहरणार्थ, कोटक फ्लेक्सीकॅप फंड सुमारे ₹56,400 कोटी (सप्टेंबर 2026) व्यवस्थापित करते, ज्यामुळे ते कोटक एएमसीच्या सर्वात मोठ्या इक्विटी योजनांपैकी एक बनते. हे "फ्लॅगशिप" ऑफरिंगचे संकेत देते की एएमसीला विवेकपूर्वक मॅनेज करण्यासाठी प्रोत्साहन दिले जाते.
- ॲसेट ग्रोथ ट्रॅजेक्टरी: हळूहळू ॲसेट वाढ निरोगी इन्व्हेस्टरचा आत्मविश्वास दर्शविते. याउलट, मोठ्या मार्केटिंग कॅम्पेनमधून अचानक लिक्विडिटी वाढ पोर्टफोलिओ डिप्लॉयमेंट चपळाईलिटीवर ताण आणू शकते.
- खर्चाच्या संरचनेचा परिणाम:नेहमीच डायरेक्ट प्लॅन्स निवडा. डायरेक्ट प्लॅन निवडणे (उदा., 2026 मध्ये कोटक फ्लेक्सीकॅपच्या डायरेक्ट प्लॅनसाठी ~0.66% टीईआर) नियमित प्लॅनवर (सामान्यपणे जवळपास 0.8-1 टक्के पॉईंट महाग) दीर्घकालीन कम्पाउंड वाढीवर सातत्यपूर्ण फी कमी टाळते.
- पोर्टफोलिओ निवड टाळणे: पोर्टफोलिओमध्ये वैयक्तिक स्टॉक निवडी मायक्रोमॅनेज करण्यापासून दूर राहा. मायक्रो-अलोकेशन्सवर ॲक्टिव्ह मॅनेजरचे मूल्यांकन त्यांची प्राथमिक भूमिका दुर्लक्षित करते: एकूण रिस्क नियंत्रण आणि मॅक्रो अंमलबजावणी.
24.3 रोलिंग रिटर्न्स ॲनालिसिस
फंड किती सुसंगत आहे?
तुम्ही कोणती तारीख निवडली आहे यावर अवलंबून फंडचे 1-वर्षाचे किंवा 3-वर्षाचे रिटर्न खूपच चांगले किंवा खूपच वाईट दिसू शकते. प्रत्येक संभाव्य 3-, 5- आणि 10-वर्षाच्या कालावधीत त्याचे रिटर्न तपासणे हा एक चांगला दृष्टीकोन आहे. याला रोलिंग रिटर्न म्हणतात आणि ते दर्शविते की केवळ एका भाग्यवान किंवा अशक्य तारखेला नव्हे तर कालांतराने फंडने किती विश्वासार्ह कामगिरी केली आहे.
| होल्डिंग कालावधी | फंडचे सरासरी रिटर्न | इंडेक्सचे सरासरी रिटर्न (निफ्टी 200 टीआरआय) | फंड सर्वात वाईट ते सर्वोत्तम रिटर्न आहे | याचा अर्थ काय आहे |
|---|---|---|---|---|
| 3 वर्षे | 15.20% | 9.87% | -5.19 % ते + 31.20 % | फंड सामान्यपणे इंडेक्सला मात करतो, परंतु अल्प कालावधीत रिटर्न मोठ्या प्रमाणात वाढत असतात आणि कधीकधी नकारात्मक होते. |
| 5 वर्षे | 16.51% | 10.46% | +1.18 % ते + 25.09 % | 5 वर्षांपासून असणारे इन्व्हेस्टर कधीही पैसे गमावत नाहीत. इंडेक्सचे सर्वात वाईट 5-वर्षाचे रिटर्न होते -2.28 %. |
| 10 वर्षे | 12.07% | 7.48% | +8.59 % ते + 14.56 % | 10 वर्षांपेक्षा जास्त, रिटर्न स्थिर होते आणि नेहमीच इंडेक्सपेक्षा चांगले होते. |
मुख्य टेकअवे
- तुम्ही जितके जास्त काळ इन्व्हेस्ट कराल तितके तुमचे रिटर्न अधिक अंदाजे असतील. सर्वात वाईट आणि सर्वोत्तम परिणामांमधील अंतर 3 ते 10 वर्षांपर्यंत तीव्रपणे कमी होते.
- फंडने प्रत्येक होल्डिंग कालावधीमध्ये सरासरी त्याचे इंडेक्स परावर्तित केले आहे. तथापि, असे करण्यासाठी थोडे अधिक जोखीम घेतली असू शकते, त्यामुळे जास्त रिटर्न पूर्ण कथा नाही.
- इंडेक्स वरील फंडची लीड अलीकडेच कमी होत आहे. हे कारण असू शकते की फंड खूपच मोठी वाढले आहे किंवा कारण मार्केटची स्थिती बदलली आहे. हे पाहणे योग्य आहे.
24.4 रिस्क-रिवॉर्ड कार्यक्षमता मूल्यांकन
रिस्क ॲडजस्ट न करता रिटर्नचे मूल्यांकन करणे अपूर्ण फोटो प्रस्तुत करते. जेव्हा फंड कमी अस्थिरतेवर मार्केट-मॅचिंग रिटर्न किंवा समतुल्य जोखमीवर उत्कृष्ट रिटर्न देते तेव्हा ॲक्टिव्ह मॅनेजमेंट प्रमाणित केले जाते.
रिटर्न (वाय-ॲक्सिस) प्लॉट विरुद्ध 5-वर्षाच्या अस्थिरतेचे (एक्स-ॲक्सिस वर स्टँडर्ड डेव्हिएशन) विश्लेषण:
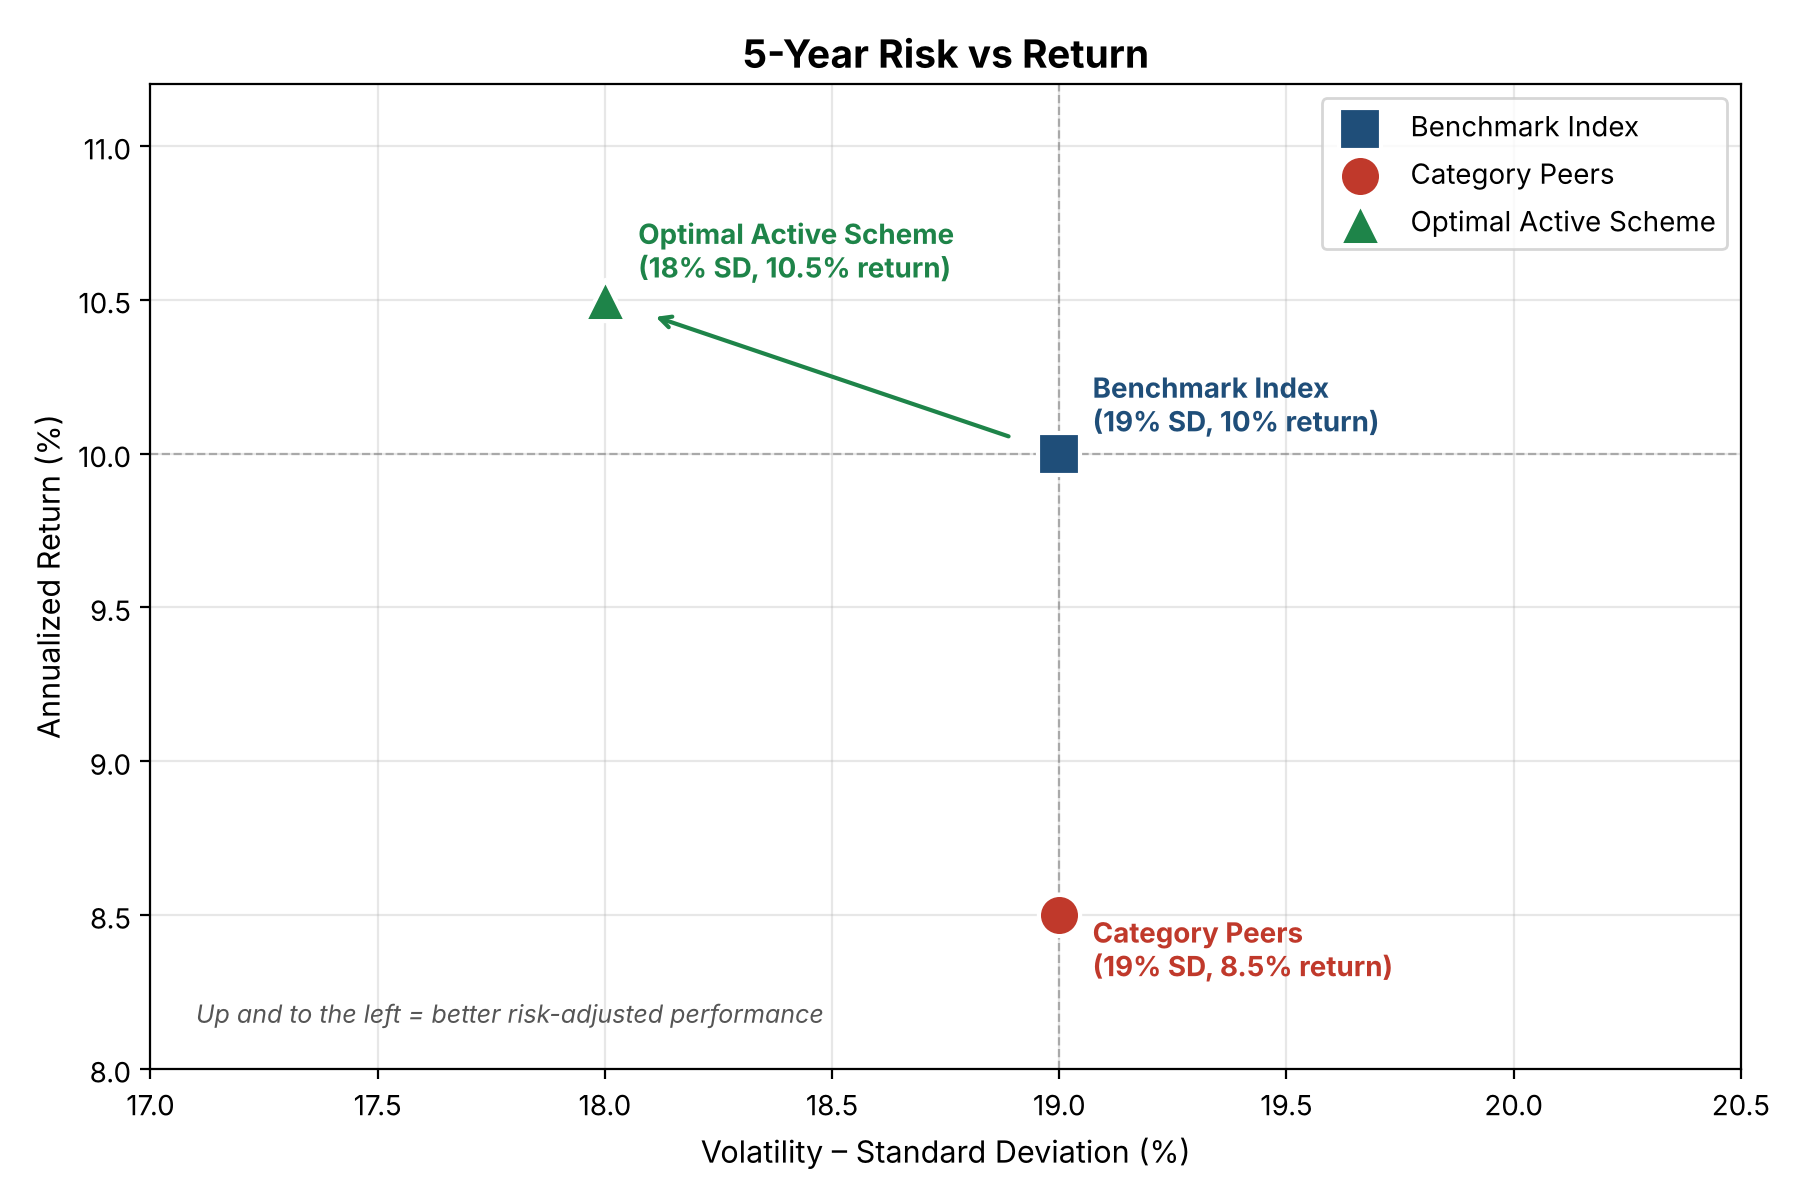
- बेंचमार्क इंडेक्स:अँकर म्हणून काम करते (~ 10% रिटर्न 19% स्टँडर्ड डेव्हिएशन वर).
- कॅटेगरी पीअर:कमी निव्वळ रिटर्न (~8.5%) देताना अनेकदा समान रिस्क प्रोफाईल (19% स्टँडर्ड डेव्हिएशन) शेअर करतात, ज्यामुळे कमी एकूण फी कार्यक्षमता दर्शविली जाते.
- ऑप्टिमल ॲक्टिव्ह स्कीम:कमी रिस्क प्रोफाईलवर (~18% स्टँडर्ड डेव्हिएशन) कार्यरत असताना बेंचमार्क-डिलिव्हरिंग इक्वल किंवा सुपिरियर रिटर्न (~10.5%) च्या डावीकडे पोझिशन्स.
24.5 मार्केट स्ट्रेस-टेस्टिंग
कॅप्चर रेशिओ मार्केट विस्तार आणि करार दरम्यान फंड वर्तनाचे प्रमाण करतात. 100% पेक्षा अधिक अपसाईड कॅप्चर रेशिओ मार्केट रॅली दरम्यान आऊटपरफॉर्मन्स दर्शविते, तर 100% पेक्षा कमी डाउनसाईड कॅप्चर रेशिओ मार्केट डाउनटर्न दरम्यान कॅपिटल कंटेनमेंट दर्शवितो.
- 5-वर्षाचे मेट्रिक्स: अपसाईड कॅप्चर = 94 % | डाउनसाईड कॅप्चर = 90 %
- 10-वर्षाचे मेट्रिक्स: अपसाईड कॅप्चर = 99 % | डाउनसाईड कॅप्चर = 87 %
मार्केट लाभाच्या 99% टिकवून ठेवणे आणि दशकाच्या कालावधीत केवळ 87% मार्केट ड्रॉडाउन शोषून घेणे हे बेअर मार्केट दरम्यान इन्व्हेस्टरच्या भीतीला आळा घालताना कम्पाउंडिंग गतीला गती देते.
24.6 मुख्य टेकअवे
- स्वच्छतेसह फिल्टर करा:रिटर्नचे मूल्यांकन करण्यापूर्वी ट्रॅक रेकॉर्ड लांबी, लो-कॉस्ट डायरेक्ट प्लॅन उपलब्धता आणि AMC फ्लॅगशिप स्थिती व्हेरिफाय करा.
- रोलिंग मेट्रिक्सवर अवलंबून राहा:पॉईंट-टू-पॉईंट ट्रेलिंग नंबरपेक्षा 3, 5, आणि 10-वर्षाच्या रोलिंग रिटर्न डिस्ट्रीब्यूशनला प्राधान्य द्या.
- रिस्क कार्यक्षमतेचे मूल्यांकन करा:उच्च अस्थिरतेऐवजी उत्कृष्ट पोर्टफोलिओ कन्स्ट्रक्शनमधून अतिरिक्त रिटर्न मिळतात याची कन्फर्म करा.
- डाउनसाईड कुशनिंग पडताळा:स्ट्रक्चरल मार्केट करेक्शन दरम्यान कॅपिटल सुरक्षित ठेवण्यासाठी टार्गेट डाउनसाईड कॅप्चर रेशिओ सातत्याने 100% पेक्षा कमी आहेत.
15.1 आता बॉण्ड्स बद्दल का बोलायचे?
आम्ही आत्ताच डेब्ट म्युच्युअल फंड शोधणे पूर्ण केले आहे, जे मूलत: प्रोफेशनल्सद्वारे मॅनेज केलेल्या बाँड्सचे बास्केट आहेत. इंडेक्स फंडमध्ये जाण्यापूर्वी, बाँड्स स्वत:ला पॉझ करणे आणि समजून घेणे अर्थपूर्ण आहे. शेवटी, डेब्ट फंड हे बाँड्सचे कलेक्शन आहे आणि जर फंड मॅनेजर ते थेट खरेदी करू शकतात, तर तुम्ही. आज, इन्व्हेस्टरना केवळ म्युच्युअल फंडवर अवलंबून राहण्याची गरज नाही, स्टॉक एक्सचेंज, SEBI ‐ रजिस्टर्ड ऑनलाईन बाँड प्लॅटफॉर्म प्रोव्हायडर्स (OBPPs) आहेत आणि, सरकारी सिक्युरिटीज, RBI रिटेल डायरेक्टसाठी, जे सर्व व्यक्तींना शेअर्स खरेदी करण्यासारखे थेट बाँड्स खरेदी करण्याची परवानगी देतात. या टप्प्यावर बाँड्स समजून घेणे तुम्हाला डेब्ट फंडचे मेकॅनिक्स पाहण्यास मदत करते आणि तुम्हाला मध्यस्थाशिवाय इन्व्हेस्ट करण्याचा पर्याय देते.
डेब्ट म्युच्युअल फंड हे मूलत: बाँड्सचे कलेक्शन आहेत. थेट बाँड्स शिकून, तुम्हाला हे समजते की फंड मॅनेजर परिस्थितीच्या मागे काय करत आहेत.
उदाहरण:
- HDFC कॉर्पोरेट बाँड फंड सारख्या डेट फंड पॉवर फायनान्स कॉर्पोरेशन (PFC) सारख्या PSU बाँड्समध्ये गुंतवणूक करतात.
- एक व्यक्ती म्हणून, तुम्ही तुमच्या ब्रोकरद्वारे किंवा SEBI ‐ रजिस्टर्ड ऑनलाईन बाँड प्लॅटफॉर्मद्वारे थेट NSE/BSE वर सूचीबद्ध PFC बाँड्स देखील खरेदी करू शकता.
याचा अर्थ असा की जर तुम्हाला अधिक नियंत्रण हवे असेल तर तुम्ही एएमसी बायपास करू शकता, जरी तुम्ही प्रोफेशनल मॅनेजमेंट गमावाल.
15.2 इन्व्हेस्टमेंट करण्यापूर्वी बाँड्स पाहणे
कल्पना करा की तुम्ही स्टॉक एक्सचेंज वेबसाईट ब्राउज करीत आहात आणि सरकारी समर्थित कंपनीद्वारे जारी केलेले बाँड्स पाहता, असे पॉवर फायनान्स कॉर्पोरेशन (PFC) म्हणतात. प्रत्येक बाँड इश्यूचा आयएसआयएन नावाचा युनिक आयडेंटिफिकेशन नंबर असतो, जो फिंगरप्रिंट प्रमाणेच असतो. बाँडवर क्लिक केल्याने टॅक्स-फ्री, त्याचे क्रेडिट रेटिंग, इश्यू तारीख, मॅच्युरिटी तारीख, कूपन रेट आणि फेस वॅल्यू यासारखे तपशील उघड होतात.
उदाहरणार्थ, PFC बाँडमध्ये टॅक्स-फ्री टॅग असेल तर. याचा अर्थ असा की तुम्ही वार्षिक कमाई करत असलेले इंटरेस्ट इन्कम टॅक्समधून सूट आहे, ज्यामुळे उच्च टॅक्स ब्रॅकेटमधील इन्व्हेस्टरसाठी ते अत्यंत आकर्षक बनते. नोंद घ्या की 2015-16 पासून कोणतेही नवीन टॅक्स ‐ फ्री बाँड्स जारी केले गेले नाहीत, त्यामुळे आज ते केवळ NSE/BSE वरील सेकंडरी मार्केटमध्ये खरेदी केले जाऊ शकतात. तथापि, जर तुम्ही मॅच्युरिटीपूर्वी लाभावर बाँड विकले तर ते लाभ कॅपिटल गेन म्हणून टॅक्स पात्र आहे. 12 महिन्यांपेक्षा जास्त काळ ठेवलेल्या सूचीबद्ध बाँड्ससाठी, लाँग ‐ टर्म कॅपिटल गेन सध्या इंडेक्सेशनशिवाय 12.5 % वर टॅक्स आकारला जातो; 12 महिने किंवा त्यापेक्षा कमी काळासाठी धारण केलेल्या बाँड्सवरील लाभ तुमच्या इन्कम ‐ टॅक्स स्लॅब रेटवर टॅक्स आकारला जातो. पुढे, तुम्हाला CRISIL कडून क्रेडिट रेटिंग-say AAA लक्षात येईल. हे रेटिंग दर्शविते की जारीकर्ता त्याचे कर्ज परतफेड करण्यात अत्यंत विश्वसनीय आहे. पीएफसी ही सरकारी मालकीची कंपनी असल्याने (ऊर्जा मंत्रालयाअंतर्गत महारत्न पीएसयू), त्यामुळे डिफॉल्टची रिस्क किमान मानली जाते, जरी त्याच्या बाँड्सची सरकारद्वारे स्पष्टपणे हमी दिली जात नाही.
इतर तपशील देखील महत्त्वाचे आहेत. जर बाँडला सिक्युअर्ड म्हणून चिन्हांकित केले असेल तर याचा अर्थ असा की जारीकर्त्याने लोन सापेक्ष ॲसेट गहाण ठेवली आहे, जसे की बँका वाहनासाठी कार लोन कसे सुरक्षित करतात. यामुळे रिस्क आणखी कमी होते. तुम्हाला इश्यू तारीख आणि मॅच्युरिटी तारीख देखील दिसेल- कदाचित 2015 मध्ये जारी केली जाईल आणि 2030 मध्ये मॅच्युअर होईल, ज्यामुळे ते 15 वर्षाचे इन्स्ट्रुमेंट बनते. शेवटी, कूपन रेट तुम्हाला बाँडच्या फेस वॅल्यूवर आधारित तुम्ही वार्षिक किती इंटरेस्ट कमवाल हे सांगते. जर कूपन 7 % असेल आणि फेस वॅल्यू ₹1,000 असेल तर तुम्हाला मॅच्युरिटी पर्यंत प्रत्येक वर्षी ₹70 प्रति बाँड प्राप्त होईल.
इन्व्हेस्टमेंट करण्यापूर्वी बाँड्स पाहणे
|
तपशील |
अर्थ |
उदाहरण |
|
आयसिन |
प्रत्येक बाँड इश्यूसाठी युनिक आयडेंटिफायर. |
पीएफसी बाँड आयएसआयएन 'INE134E', पीएफसीच्या जारीकर्ता कोडसह सुरू होतात. |
|
टॅक्स-फ्री टॅग |
इन्कम टॅक्स सूट. |
NHAI टॅक्स फ्री बाँड्स (2015-16 इश्यू). |
|
क्रेडिट रेटिंग |
इश्यूअरची विश्वसनीयता. |
PFC बाँड्ससाठी AAA रेटिंग. |
|
सिक्युअर्ड/अनसिक्युअर्ड |
मालमत्ता तारण ठेवली आहे का. |
REC ने रिसीवेबल्सद्वारे समर्थित बाँड्स. |
|
इश्यू आणि मॅच्युरिटी तारीख |
बाँडचा कालावधी. |
2015 जारी केले, 2030 (15 वर्षे) मॅच्युअर होत आहे. |
|
कूपन रेट |
फेस वॅल्यूवर वार्षिक इंटरेस्ट. |
7% कूपन → ₹70 प्रति ₹1,000 बाँड. |
उदाहरण: जर तुम्ही PFC टॅक्स-फ्री बाँड (ऑक्टोबर 2015 इश्यू, 15-वर्षांच्या सीरिज, 7.52% रिटेल कूपन, AA-रेटेड) खरेदी केले तर तुम्हाला 2030 मध्ये मॅच्युअर होईपर्यंत दरवर्षी टॅक्स-फ्री इंटरेस्ट मिळेल. (7.36% रिटेल कूपनसह समान इश्यूची 10-वर्षाची मालिका, 2025 मध्ये मॅच्युअर झाली.)
15.3.यील्ड टू मॅच्युरिटी (वायटीएम)
कूपन सरळ दिसत असताना, रिटर्नचे वास्तविक मोजमाप हे यील्ड टू मॅच्युरिटी (वायटीएम) आहे. रेंटल प्रॉपर्टी खरेदी करण्यासारखे विचार करा. समजा तुम्ही ₹50 लाखांचे दुकान खरेदी केले आणि त्यास प्रति वर्ष ₹5 लाखांचे भाडे दिले. हे 10% भाडे उत्पन्न आहे. परंतु जर तुम्ही नंतर त्याच ₹50 लाखांची दुकान विकली तर तुमचे निव्वळ उत्पन्न 10% राहील. जर तुम्ही त्याऐवजी ₹55 लाख वर खरेदी केले तर तुमचे उत्पन्न कमी होते कारण तुमची किंमत जास्त होती. याउलट, जर तुम्ही ते ₹45 लाख मध्ये खरेदी केले तर तुमचे उत्पन्न वाढते कारण तुम्ही त्याच भाड्यासाठी कमी देय केले आहे.
बॉण्ड्स सारखेच काम करतात. कूपन निश्चित केले आहे, परंतु तुम्ही मार्केटमध्ये बाँड बदलांसाठी देय केलेली किंमत. जर ₹1,000 फेस वॅल्यू आणि 7% कूपनसह बाँड ₹1,080 वर ट्रेडिंग करीत असेल, तर तुम्ही अद्याप वार्षिक ₹70 कमवता, परंतु तुम्ही अधिक अपफ्रंट देय केल्यामुळे तुमचे प्रभावी उत्पन्न कमी आहे. मॅच्युरिटीवर, तुम्हाला केवळ ₹1,000 परत मिळेल, तुम्ही भरलेला प्रीमियम नाही. म्हणूनच वायटीएम अनेकदा कूपनपेक्षा भिन्न असते- हे व्याज देयके आणि खरेदी किंमत आणि रिडेम्पशन मूल्यामधील फरक विचारात घेऊन वास्तविक रिटर्न दर्शविते.
यील्ड टू मॅच्युरिटी (वायटीएम)
|
परिस्थिती |
बाँड किंमत |
कूपन (₹70) |
वर्तमान उत्पन्न (कूपन ÷ किंमत) |
|
फेस वॅल्यू वर खरेदी करा |
₹1,000 |
₹70 |
7% |
|
प्रीमियमवर खरेदी करा |
₹1,080 |
₹70 |
~6.48% |
|
सवलतीमध्ये खरेदी करा |
₹950 |
₹70 |
~7.37% |
उदाहरण:
- जर तुम्ही ₹1,080 वर REC बाँड खरेदी केले तर तुमचे उत्पन्न कूपनपेक्षा कमी होते कारण तुम्ही अतिरिक्त देय केले आहे.
जर तुम्ही ₹950 वर खरेदी केले तर तुम्ही त्याच कूपनसाठी कमी देय केल्याने तुमचे उत्पन्न वाढते. नोंद: टेबलमधील उत्पन्न हे वर्तमान उत्पन्न आहेत (कूपन ÷ किंमत). वायटीएम त्याच दिशेने आणखी पुढे जाते, कारण ₹80 प्रीमियम मॅच्युरिटी वेळी (वायटीएमला 6.48% पेक्षा कमी पुश करणे) गमावला जातो, तर मॅच्युरिटी वेळी ₹50 सवलत मिळते (वायटीएमला 7.37% पेक्षा जास्त पुश करणे).
क्रेडिट रिस्क फंड हे डेब्ट जगाचे प्रतिकूल क्षण आहेत. त्यांचे मँडेट कमी-रेटेड कॉर्पोरेट बाँड्समध्ये किमान 65 % इन्व्हेस्ट करणे आहे (एए आणि खालील, AA+ वगळून). हे बाँड्स जास्त इंटरेस्ट देतात कारण जारीकर्ता जोखीमदार असतात. फंड मॅनेजरचा विश्वास आहे की कंपनी डिफॉल्ट होणार नाही आणि कालांतराने त्याचे क्रेडिट रेटिंग सुधारू शकते. जर असे घडले तर बाँडची किंमत वाढते, कूपन उत्पन्नासह फंडचे एनएव्ही वाढवते.
खळबळजनक फायनान्शियल रेकॉर्डसह भाडेकरूला प्रॉपर्टी भाड्याने देणाऱ्या घरमालकाची कल्पना करा. भाडेकरू रिस्कची भरपाई करण्यासाठी दुप्पट भाडे देण्यास सहमत आहे. जर भाडेकरू त्यांचे इन्कम स्थिर करत असेल तर जमीनदाराला उच्च भाड्यापासून आणि प्रॉपर्टीच्या सुधारित प्रतिष्ठेतून लाभ मिळतो. परंतु जर भाडेकरू डिफॉल्ट असेल तर घरमालकाला मोठे नुकसान झाले आहे. अशाप्रकारे क्रेडिट रिस्क फंड कार्य करतात.
कॉन्सन्ट्रेशनमध्ये धोका आहे. सेबीच्या सिंगल-इश्यूअर मर्यादेच्या आतही (कमी-रेटेड पेपर्ससाठी कमी), काही फंड एकाच कंपनीला मोठे भाग वाटप करतात. जर ती कंपनी डिफॉल्ट असेल तर एनएव्ही एका रात्रीत कोसळू शकते. रिटेल इन्व्हेस्टरसाठी, ही रिस्क अनावश्यक आहे. बहुतांश वैयक्तिक फायनान्शियल लक्ष्य-रिटायरमेंट, शिक्षण, घर खरेदी- सुरक्षित डेब्ट कॅटेगरीसह प्राप्त केले जाऊ शकतात. क्रेडिट रिस्क फंड हे संस्थात्मक प्लेयर्सना दिले जाते जे शॉक सोसावू शकतात. व्यक्तींसाठी, त्यांना टाळणे ही सुज्ञ निवड आहे.
उच्च रेटिंगची कोणतीही हमी नाही. DHFL ला 2019 च्या सुरुवातीपर्यंत AAA रेटिंग दिले गेले, त्याची समस्या वाढल्याने आणि जून 2019 मध्ये डिफॉल्ट केल्याने डाउनग्रेड केले गेले. नुकसान अनेक डेब्ट स्कीमवर परिणाम करते, केवळ क्रेडिट रिस्क फंडच नाही, म्हणूनच प्रत्येक डेब्ट इन्व्हेस्टरने पोर्टफोलिओमध्ये पेपर्सची गुणवत्ता तपासली पाहिजे.
क्रेडिट रिस्क फंड
|
पैलू |
स्पष्टीकरण |
उदाहरण |
|
मँडेट |
AA आणि त्यापेक्षा कमी रेटिंग असलेल्या बाँड्समध्ये किमान 65 % (AA+ वगळून). |
Nippon इंडिया क्रेडिट रिस्क फंड (पूर्वीचे Reliance क्रेडिट रिस्क फंड). |
|
उच्च उत्पन्न |
कमी रेटिंग असलेले जारीकर्ता जास्त इंटरेस्ट देतात. |
डीएचएफएल सारख्या तणावपूर्ण जारीकर्त्याचे बाँड्स डिफॉल्ट पूर्वी उच्च उत्पन्नावर ट्रेड केले जातात. |
|
एकाग्रता धोका |
एका जारीकर्त्याचे मोठे एक्सपोजर रिस्कला वाढवते. |
2019 मध्ये DHFL डिफॉल्टमुळे शार्प NAV मार्कडाउन झाली. |
|
योग्यता |
संस्थांसाठी चांगले, किरकोळ गुंतवणूकदारांसाठी नाही. |
प्रभावित योजनांमध्ये मोठ्या प्रमाणात नुकसान आणि बाजूने खिसा. |
15.4 .जमा झालेले व्याज
आता जमा झालेल्या व्याजाबद्दल बोलूया. समजा बाँड प्रत्येक 1 जानेवारीला त्याचे वार्षिक कूपन देय करतो. जर तुम्ही जुलैमध्ये बाँड खरेदी केला तर विक्रेता आधीच सहा महिन्यांसाठी ठेवला आहे आणि अर्ध्या वर्षाचे इंटरेस्ट कमवले आहे. योग्य होण्यासाठी, तुम्ही थोडी जास्त किंमत भरून विक्रेत्याला भरपाई देता, ज्यामध्ये जमा झालेल्या व्याजाचा समावेश होतो. जेव्हा जानेवारी येतो, तेव्हा तुम्हाला पूर्ण कूपन प्राप्त होईल, जरी तुम्ही केवळ अर्ध्या वर्षासाठी बाँड ठेवले असले तरीही. हे समायोजन खरेदीदार आणि विक्रेता यांच्यातील निष्पक्षता सुनिश्चित करते.
बाँड मार्केटमध्ये, सेटलमेंट किंमतीमध्ये (तुम्ही भरत असलेली रक्कम) जमा इंटरेस्ट समाविष्ट आहे आणि त्याला "डर्टी प्राईस" म्हणतात जमा इंटरेस्ट वगळून किंमत म्हणजे "क्लीन प्राईस." उदाहरणार्थ, जर स्वच्छ किंमत ₹1,020 असेल आणि 7% कूपनवर सहा महिन्यांचे जमा इंटरेस्ट ₹35 असेल तर तुम्ही भरत असलेली डर्टी किंमत ₹1,055 आहे. ही यंत्रणा सुनिश्चित करते की विक्रेत्याला त्यांनी बाँड ठेवलेल्या कालावधीसाठी इंटरेस्ट दिले जाते आणि खरेदीदार त्यांना असलेल्या कालावधीसाठीच इंटरेस्ट कमवतो.
जमा झालेले व्याज
|
टर्म |
अर्थ |
उदाहरण |
|
क्लीन प्राईस |
जमा इंटरेस्ट वगळून किंमत. |
₹1,020 |
|
जमा झालेले व्याज |
आजपर्यंत विक्रेत्याद्वारे कमवलेले इंटरेस्ट. |
₹35 |
|
डर्टी प्राईस |
सेटलमेंट किंमत (स्वच्छ + जमा). |
₹1,055 |
उदाहरण:
- बाँड प्रत्येक 1 जानेवारीला कूपन देय करतो.
- तुम्ही जुलै → मध्ये खरेदी केली. विक्रेता आधीच 6 महिन्यांचा इंटरेस्ट कमावला आहे.
- तुम्ही देय करता डर्टी प्राईस (अर्जित व्याजासह).
- जानेवारीमध्ये, तुम्हाला अद्याप पूर्ण कूपन प्राप्त होते (₹70).
15.5 .आपण बाँडमध्ये गुंतवणूक करावी का?
अनेक इन्व्हेस्टर त्यांच्या वाढीच्या क्षमतेमुळे इक्विटीच्या दिशेने मोठ्या प्रमाणात झोकतात. परंतु महामारी दरम्यान अचानक झालेल्या क्रॅशसारखे मार्केट शॉक-विविधता आवश्यक असल्याचे आम्हाला लक्षात ठेवा. जेव्हा स्टॉक इंडायसेस मोठ्या प्रमाणात घसरले, तेव्हा अनेक दीर्घकालीन एसआयपीने थोडक्यात नकारात्मक रिटर्न दाखवले, ज्यामुळे इक्विटी केवळ इन्व्हेस्टरच उघड झाले. बाँड्स, गोल्ड आणि फिक्स्ड डिपॉझिट अशा वेळी स्टॅबिलायझर म्हणून कार्य करतात. ते अद्भुत रिटर्न डिलिव्हर करू शकत नाहीत, परंतु ते सुरक्षा आणि अंदाजित इन्कम प्रदान करतात.
आज, तुम्ही ॲसेटचे मिश्रण वापरून पोर्टफोलिओ तयार करू शकता: वाढीसाठी इक्विटी, विविधतेसाठी म्युच्युअल फंड, स्थिरतेसाठी बाँड्स, महागाई संरक्षणासाठी सोने आणि लिक्विडिटीसाठी फिक्स्ड डिपॉझिट. योग्य मिश्रण तुमच्या ध्येयांवर अवलंबून असते- मग ते संपत्ती निर्मिती असो, निवृत्ती नियोजन असो किंवा भांडवल जतन असो. बाँड्स त्या मिश्रणाला पात्र असतात कारण ते रिस्क आणि रिटर्न बॅलन्स करतात, ज्यामुळे मार्केट डाउनटर्न दरम्यान तुमचा पोर्टफोलिओ क्रम्बल होणार नाही याची खात्री होते.
आपण बाँडमध्ये गुंतवणूक करावी का?
इक्विटी डाउनटर्न दरम्यान बाँड्स पोर्टफोलिओ स्थिर करतात.
विविधतेचे उदाहरण:
- इक्विटीज: ग्रोथ (इन्फोसिस, रिलायन्स शेअर्स).
- बाँड्स: स्थिरता (PFC, NHAI टॅक्स फ्री बाँड्स).
- सोने: महागाई हेज.
- एफडी: लिक्विडिटी.
कोविड-19 क्रॅश दरम्यान (फेब्रुवारी-मार्च 2020), निफ्टी 50 आणि सेन्सेक्स त्यांच्या जानेवारी 2020 च्या उत्तुंग्यापासून जवळपास 38% खाली आले. उच्च-गुणवत्तेचे बाँड्स आणि गिल्ट फंड्सने पोर्टफोलिओला सुरक्षित केले, त्यांची स्थिर भूमिका सिद्ध केली.
15.6.मुख्य टेकअवे
- टॅक्स-फ्री बाँड्स करमुक्त व्याज उत्पन्न प्रदान करा (2015-16 पासून कोणतीही नवीन समस्या नाही; ते केवळ दुय्यम बाजारात उपलब्ध आहेत).
- पीएसयू बाँड्स सामान्यपणे सरकारी मालकीमुळे कमी क्रेडिट रिस्क असते, जरी बहुतांश स्पष्टपणे सरकार-हमीदार नाहीत.
- कूपन रेट फेस वॅल्यूवर निश्चित केले जाते, परंतु वास्तविक रिटर्न खरेदी किंमतीवर अवलंबून असते.
- मॅच्युरिटीसाठी उत्पन्न कूपन आणि रिडेम्पशन मूल्य दोन्हीचा विचार करून ट्रू रिटर्न दर्शवितो.
- जमा झालेले व्याज कूपन सायकल दरम्यान खरेदीदार आणि विक्रेत्यादरम्यान निष्पक्षता सुनिश्चित करते.
- विविधता बाँड्स आणि इतर ॲसेट्ससह इक्विटी मार्केटच्या धक्क्यांपासून संरक्षण देते.