5.1 टर्म लाइफ इंश्योरेंस

- टर्म इंश्योरेंस क्या है?
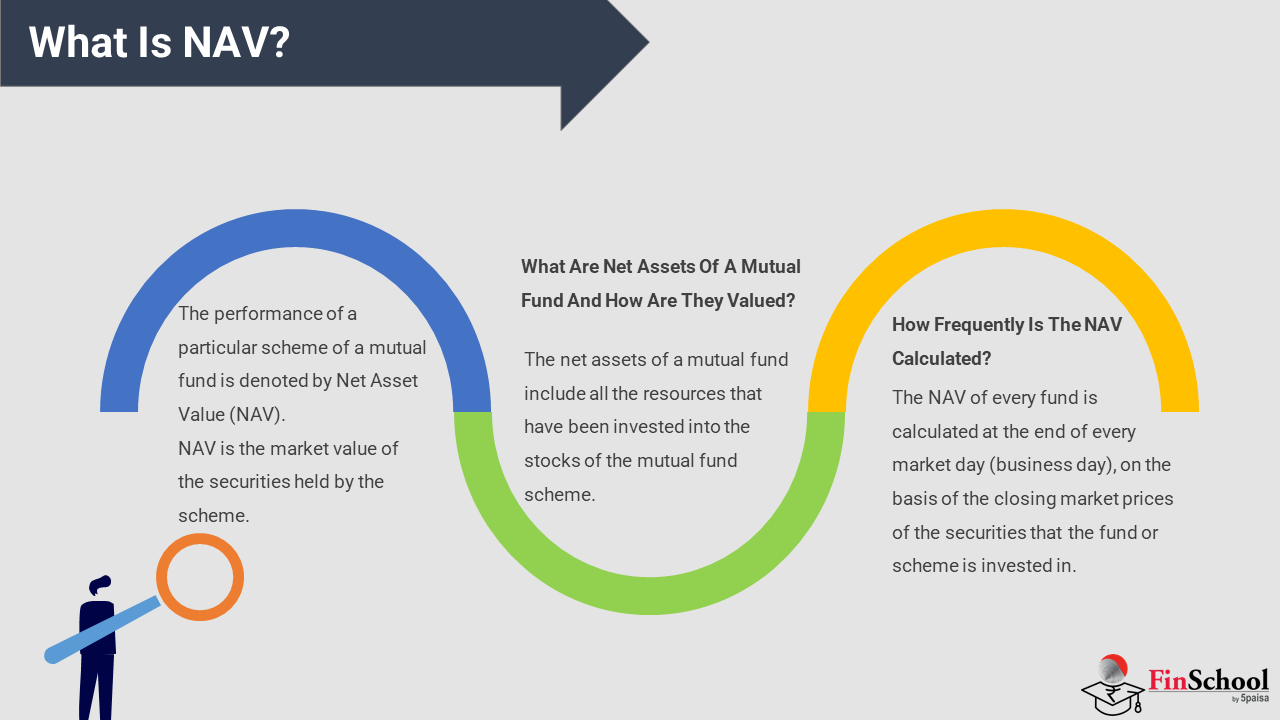
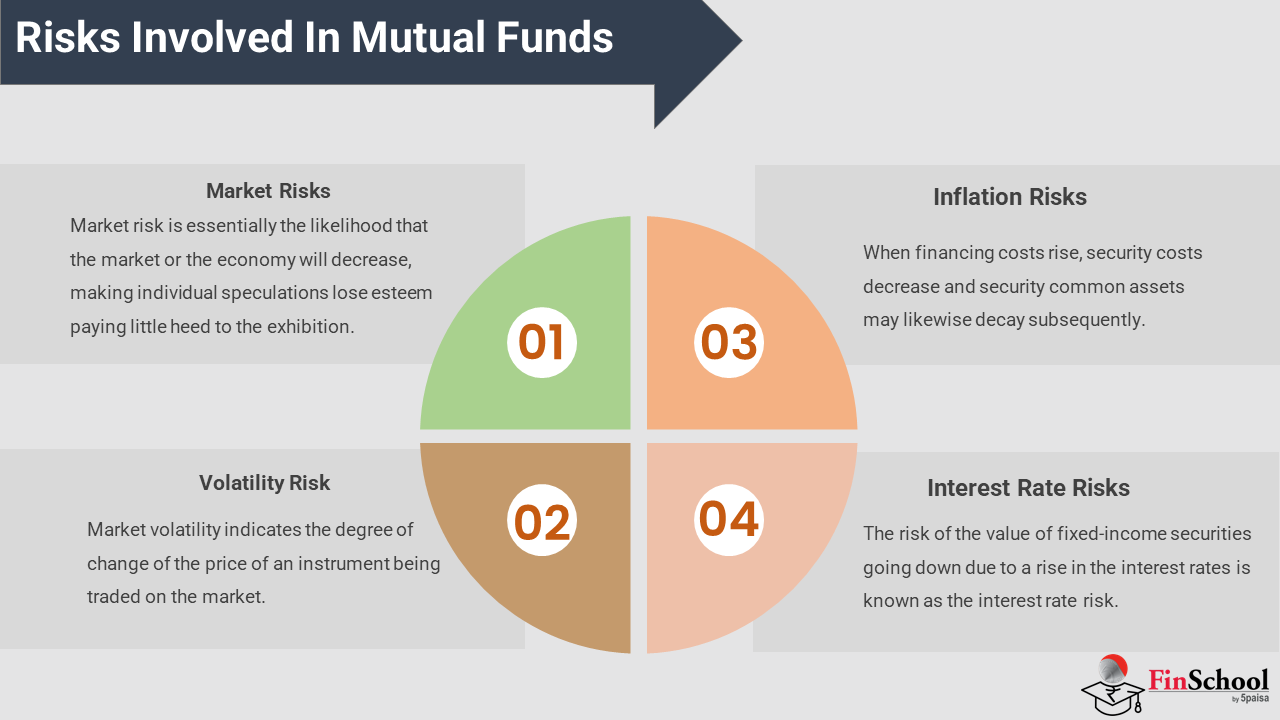
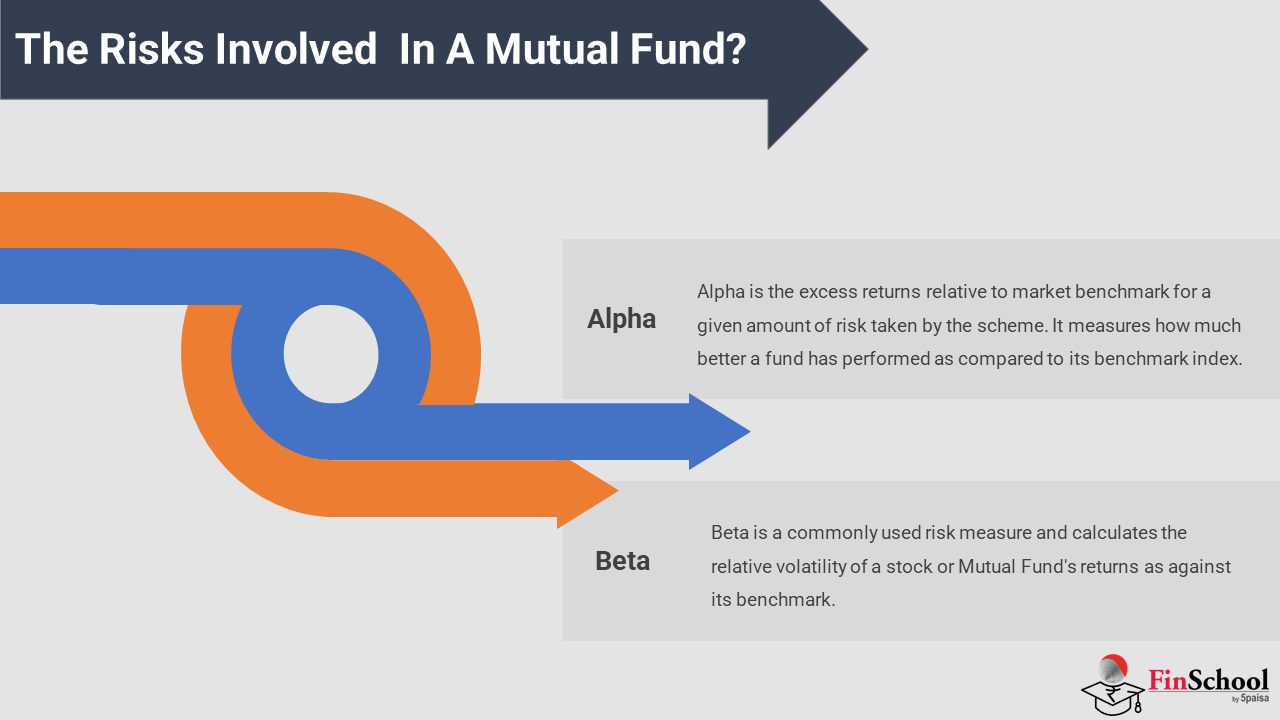
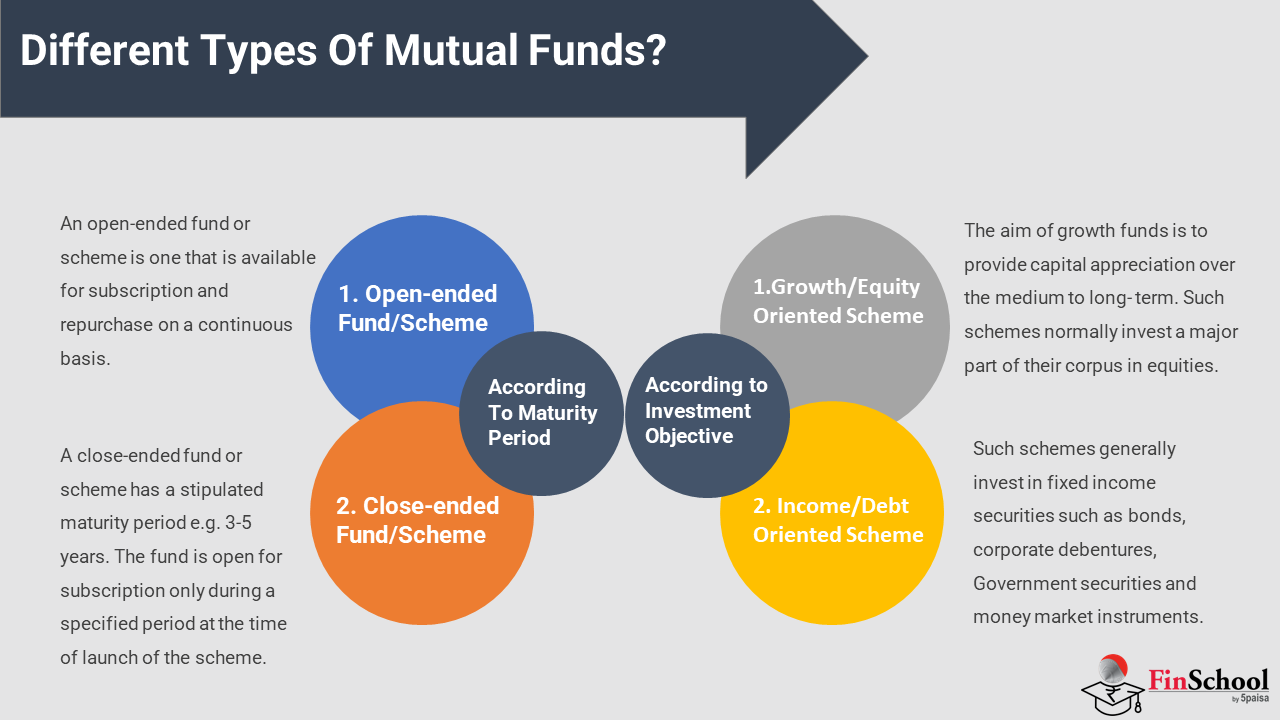
टर्म इंश्योरेंस किसी व्यक्ति के लिए किसी भी अप्रत्याशित घटना के मामले में नॉमिनी के भविष्य की सुरक्षा के लिए पार्क करने और पैसे बचाने के लिए एक बुनियादी फाइनेंशियल सुरक्षा टूल है. यह मूल रूप से एक आसान प्रोटेक्शन प्लान या प्योर इंश्योरेंस है, जहां कस्टमर को लाइफ कवरेज मिलता है, जो आमतौर पर एक बड़ी राशि होती है, जिसके लिए कस्टमर दिए गए लाइफ कवर की अवधि में प्रीमियम का भुगतान करता है. टर्म इंश्योरेंस इंश्योर्ड व्यक्ति को किसी बीमारी, दुर्घटना या अप्रत्याशित मृत्यु के कारण मृत्यु हो जाने पर होने वाली फाइनेंशियल स्थिरता से उत्पन्न होने वाली किसी भी घटना के लिए तैयार होने में मदद कर सकता है.
टर्म इंश्योरेंस कैसे काम करता है
टर्म प्लान एक पारंपरिक इंश्योरेंस प्लान है जिसे किसी भी व्यक्ति द्वारा खरीदा जा सकता है; यह एक बेसिक फाइनेंशियल इंस्ट्रूमेंट है जो आदर्श रूप से हर किसी के इन्वेस्टमेंट पोर्टफोलियो में मौजूद होना चाहिए. परिवार और आश्रित माता-पिता और अन्य देयताओं के साथ फाइनेंशियल रूप से योगदान देने वाले किसी भी व्यक्ति को टर्म इंश्योरेंस का विकल्प चुनना चाहिए क्योंकि यह किसी व्यक्ति की मृत्यु की स्थिति में सुरक्षा कवच प्रदान करता है.
टर्म इंश्योरेंस खरीदने के कारण
- क्वांटिफाइंग प्रोटेक्शन
लाइफ इंश्योरेंस कवर का एक प्राथमिक उद्देश्य बच्चों की शिक्षा और अन्य आवश्यकताओं सहित, कमाई करने वाले व्यक्ति की अनुपस्थिति में तत्काल परिवार को फाइनेंशियल सहायता सुनिश्चित करना है. रिटायरमेंट तक शेष समय के साथ वार्षिक आय को गुणा करने का सरल गणित करके अनुमानित कॉर्पस आसानी से प्राप्त किया जा सकता है. विशेषज्ञों के अनुसार, आपको एक टर्म इंश्योरेंस कवर लेना चाहिए जो वार्षिक आय का कम से कम 15-20 गुना हो. आजमाए गए और टेस्ट किए गए फॉर्मूले के अनुसार, इंडस्ट्री एक्सपर्ट सुझाते हैं, अगर आपकी प्रति वर्ष ₹ 10 लाख की आय है, तो आपका कवर कम से कम ₹ 1.5 करोड़ से ₹ 2 करोड़ तक होना चाहिए. सम अश्योर्ड या सरल टर्म लाइफ कवर निर्धारित करने के लिए आपको मानव जीवन मूल्य को ध्यान में रखना होगा. फिर पॉलिसी की आयु और अवधि के आधार पर प्रीमियम निर्धारित किया जाता है. व्यक्ति की आदतों और स्वास्थ्य स्थिति के अनुसार प्रीमियम राशि भी अलग-अलग हो सकती है. आमतौर पर धूम्रपान करने वालों को तुलनात्मक रूप से अधिक मृत्यु जोखिम के कारण अधिक प्रीमियम देना होता है. ऐसे व्यक्तियों के लिए, अधिक प्रीमियम लागू हो सकते हैं और किसी भी लाइफस्टाइल रोग की प्रतिकूल स्वास्थ्य स्थिति या गंभीरता के मामलों में, इंश्योरेंस एप्लीकेशन को अस्वीकार होने की संभावना होती है.
- सुरक्षा के लिए आदर्श आयु
कोरोनावायरस महामारी से पहले, परिवार की ज़िम्मेदारियों वाले व्यक्तियों को खोजना आम था, जो अपने परिवारों के लिए इंश्योरेंस समाधानों से सहमत होते थे. इस ट्रेंड में बदलाव हुआ है और भारत की युवा आबादी अब अपने लिए लॉन्ग-टर्म सुरक्षा के लिए लाइफ कवर की तलाश कर रही है. विशेष रूप से, मिलेनियल अधिक फाइनेंशियल रूप से समझदार और कम उम्र में टर्म प्लान लेने के लाभों के बारे में जानकारी के रूप में उभरे हैं. जब कोई युवा व्यक्ति टर्म प्लान लेता है, तो प्रीमियम राशि काफी कम होती है और प्लान की पूरी अवधि में स्थिर रहती है.
टर्म इंश्योरेंस प्लान की प्रमुख विशेषताएं
- किफायती प्रीमियम पर फाइनेंशियल स्वतंत्रता: टर्म इंश्योरेंस न्यूनतम लागत पर अधिकतम फाइनेंशियल स्वतंत्रता की गारंटी देता है. इसके लाभ आपकी आयु के आधार पर, क्रिटिकल इलनेस इंश्योरेंस प्लान के लिए ऑफर किए जाने वाले प्रीमियम से बेहतर मृत्यु के मामले में सुरक्षा प्रदान करते हैं.
- खरीदने में आसान: टर्म इंश्योरेंस खरीदना एक बहुत ज़्यादा नो-स्वेट अफेयर है क्योंकि आपको जानने लायक सब कुछ ऑनलाइन उपलब्ध है. फॉर्म खोजने से लेकर टर्म इंश्योरेंस कैलकुलेटर तक, अपने मानदंडों के आधार पर भुगतान किए जाने वाले प्रीमियम के बारे में गणना करने तक, आप अपनी आवश्यक सभी जानकारी का ऑनलाइन एक्सेस प्राप्त कर सकते हैं.
- भविष्य के लिए आवश्यक इन्वेस्टमेंट: कम उम्र से मौद्रिक इन्वेस्टमेंट करना, किसी के भविष्य को सुरक्षित करने में बहुत महत्वपूर्ण है. और टर्म इंश्योरेंस एक सुझाए गए प्रकार के इन्वेस्टमेंट में से एक है, जो मृत्यु से निपटने में मदद करता है.
- सुविधाजनक भुगतान विकल्प: टर्म प्लान आपको अपनी सुविधा के अनुसार मासिक/तिमाही/वार्षिक भुगतान जैसे भुगतान विकल्पों में से चुनने की स्वतंत्रता देता है.
- विभिन्न भुगतान विकल्प: अगर आप अपने परिवार के सभी भुगतान को तुरंत खर्च करने के बारे में चिंतित हैं, तो आप विभिन्न भुगतान विकल्पों में से चुन सकते हैं. आप नियमित आय की तरह, मासिक आधार पर परिवार को पैसे देने के लिए इंश्योरेंस कंपनी से अनुरोध कर सकते हैं.
- कस्टमाइज़्ड ऑफर की विस्तृत रेंज: टर्म इंश्योरेंस के प्रीमियम अक्सर कस्टमाइज़ किए जा सकते हैं, और आपकी आयु और आदतें यह निर्धारित करने में निर्णायक भूमिका निभाती हैं कि आप ऑफर के लिए पात्र हैं या नहीं. उदाहरण के लिए, धूम्रपान न करने वाले व्यक्ति को धूम्रपान करने के बजाय प्रीमियम पर छूट प्राप्त करने की बेहतर संभावना होती है. महिला होने से प्रीमियम दरों में अतिरिक्त लाभ की भी गारंटी मिलती है.
टर्म इंश्योरेंस प्लान के प्रकार
- टर्म इंश्योरेंस प्लान खरीदने की योजना बनाते समय, आपको अक्सर कई विकल्प मिलेंगे, जिससे आपको भ्रम की समस्या हो सकती है. हालांकि, आपको सूचित निर्णय लेना होगा.
- मार्केट में उपलब्ध प्लान पर पूरी तरह से रिसर्च करें और अपने वर्तमान फाइनेंशियल पहलुओं के साथ-साथ आपकी भविष्य की आवश्यकताओं के अनुसार प्लान खोजें. खरीदारों के लिए इसे आसान बनाते हुए, उपभोक्ताओं की विकसित आवश्यकताओं और उनकी आवश्यकताओं को पूरा करने के लिए इन-बिल्ट विशेषताओं के साथ कई नए युग के टर्म इंश्योरेंस प्लान उपलब्ध हैं.
- उदाहरण के लिए, कुछ प्लान लॉक-इन अवधि के बाद सुरक्षा आवश्यकताओं में बदलाव के आधार पर "सम अश्योर्ड" बदलने का प्रावधान करते हैं. अधिकांश मामलों में, आपके द्वारा चुनी गई "सम अश्योर्ड" में वृद्धि या कमी के बाद आपकी प्रीमियम राशि में कोई बदलाव नहीं होगा.
- अगर इंश्योर्ड व्यक्ति लॉक-इन अवधि के बाद अपने प्लान में X जोड़ता है, तो उनका प्रीमियम एक ही रह सकता है, लेकिन कुछ कम सम अश्योर्ड के साथ अतिरिक्त लाभ जोड़ा जाएगा.
- इसी प्रकार, अगर इंश्योर्ड व्यक्ति लॉक-इन अवधि के बाद अपने ओरिजिनल प्लान से वाई कम कर देता है, तो उनका प्रीमियम एक ही रह सकता है, लेकिन उनका सम अश्योर्ड बढ़ सकता है. प्रोडक्ट ब्रोशर में आमतौर पर इन प्लान के तहत सम अश्योर्ड में वृद्धि या कमी में लागू नियम और शर्तों के बारे में विस्तृत जानकारी होती है.
- कुछ नए युग के प्लान प्रीमियम में कमी प्रदान करते हैं लाइफ अश्योर्ड के अच्छे हेल्थ स्टेटस के साथ.
- उपभोक्ताओं के रूप में, हम अवधि के अंत में अपने पूंजी निवेश को प्राप्त करने की उम्मीद करते हैं. टर्म प्लान का एक प्रकार उपलब्ध है जो अवधि के अंत तक सर्वाइवल पर कंज्यूमर को भुगतान किए गए प्रीमियम को रिटर्न करता है. ऐसे प्लान सामान्य टर्म प्लान से अधिक महंगे होते हैं, जो केवल मृत्यु की स्थिति में सम अश्योर्ड का भुगतान करते हैं.
- लाइफ इंश्योरेंस प्लान के लाभ प्राप्त करने का सर्वश्रेष्ठ तरीका पूरी अवधि में इन्वेस्टमेंट करना है. समय से पहले इंश्योरेंस प्लान से बाहर निकलने की सलाह नहीं दी जाती है क्योंकि लाइफ कवर समाप्त हो जाएगा और अगर आपकी मृत्यु हो जाती है, तो आपके परिवार की फाइनेंशियल सुरक्षा खतरे में पड़ सकती है. लॉन्ग-टर्म फाइनेंशियल सुरक्षा के लिए पूरी अवधि के लिए खरीदे गए प्लान को जारी रखने की सलाह दी जाती है.
- सबसे महत्वपूर्ण बात यह है कि मृत्यु की स्थिति में, इंश्योर्ड व्यक्ति के परिवार को केवल तभी मृत्यु लाभ प्राप्त होगा जब आप प्लान जारी रखते हैं.
टर्म इंश्योरेंस खरीदने से पहले महत्वपूर्ण बातों पर विचार करें
अपने टर्म प्लान को अंतिम रूप देने से पहले ध्यान में रखने लायक कुछ महत्वपूर्ण बातें इस प्रकार हैं:
- प्रीमियम मूल्यांकन
प्रीमियम प्रतिस्पर्धी होना चाहिए और आप एक ही अवधि, आयु और आदतों की तुलना कर सकते हैं. पॉलिसी की पूरी अवधि के दौरान प्रीमियम किफायती होना चाहिए, ताकि आप भुगतान करना बंद न कर सकें. परिवार के फाइनेंशियल लक्ष्यों के समय सीमा को ध्यान में रखते हुए पॉलिसी की अवधि तय करनी चाहिए. जब तक व्यक्ति सभी देयताओं से मुक्त न हो तब तक सुरक्षा रहनी चाहिए.
- क्लेम सेटलमेंट हिस्ट्री
इंश्योरर का क्लेम सेटलमेंट हिस्ट्री चयन का एक महत्वपूर्ण पैरामीटर होना चाहिए. यह क्लेम सेटलमेंट रेशियो के बारे में जानकर पाया जाता है. इंश्योरर का क्लेम असिस्टेंस सपोर्ट एक अन्य मानदंड है. कोई भी नहीं चाहेगा कि संकट के समय क्लेम प्राप्त करने के लिए अपने परिवारों को स्तंभ से लेकर पोस्ट तक चलें.
- मटीरियल तथ्यों का प्रकटन
कस्टमर को पॉलिसी से संबंधित सभी तथ्यों की घोषणा करनी चाहिए और किसी भी महत्वपूर्ण जानकारी को छिपाना नहीं चाहिए. किसी भी प्रतिकूल स्वास्थ्य स्थिति या पारिवारिक इतिहास की घोषणा प्रीमियम की दर बढ़ा सकती है, लेकिन क्लेम भुगतान के दौरान परिवार के लिए आसान अनुभव सुनिश्चित करेगी.
मेडिकल टेस्ट का महत्व
लाइफ इंश्योरेंस कवर के लिए मेडिकल चेक की परेशानी से बचना आम बात है. हालांकि, अगर मांग की जाती है तो मेडिकल जांच एक महत्वपूर्ण प्रोसेस है. यह किसी व्यक्ति के स्वास्थ्य स्थिति की पुष्टि करने के लिए है क्योंकि हम किसी अंतर्निहित बीमारी के बारे में नहीं जानते हैं. इसके अलावा, अगर आपने इंश्योरेंस कंपनी के निर्देश के तहत मेडिकल टेस्ट किया है, तो क्लेम अस्वीकार होने की संभावना कम होती है. आमतौर पर, धूम्रपान जैसी किसी भी बीमारी या आदतों के उच्च लाइफ कवरेज, आयु और अस्तित्व के लिए मेडिकल टेस्ट किए जाते हैं.
5.2 यूनिट लिंक्ड इंश्योरेंस प्लान

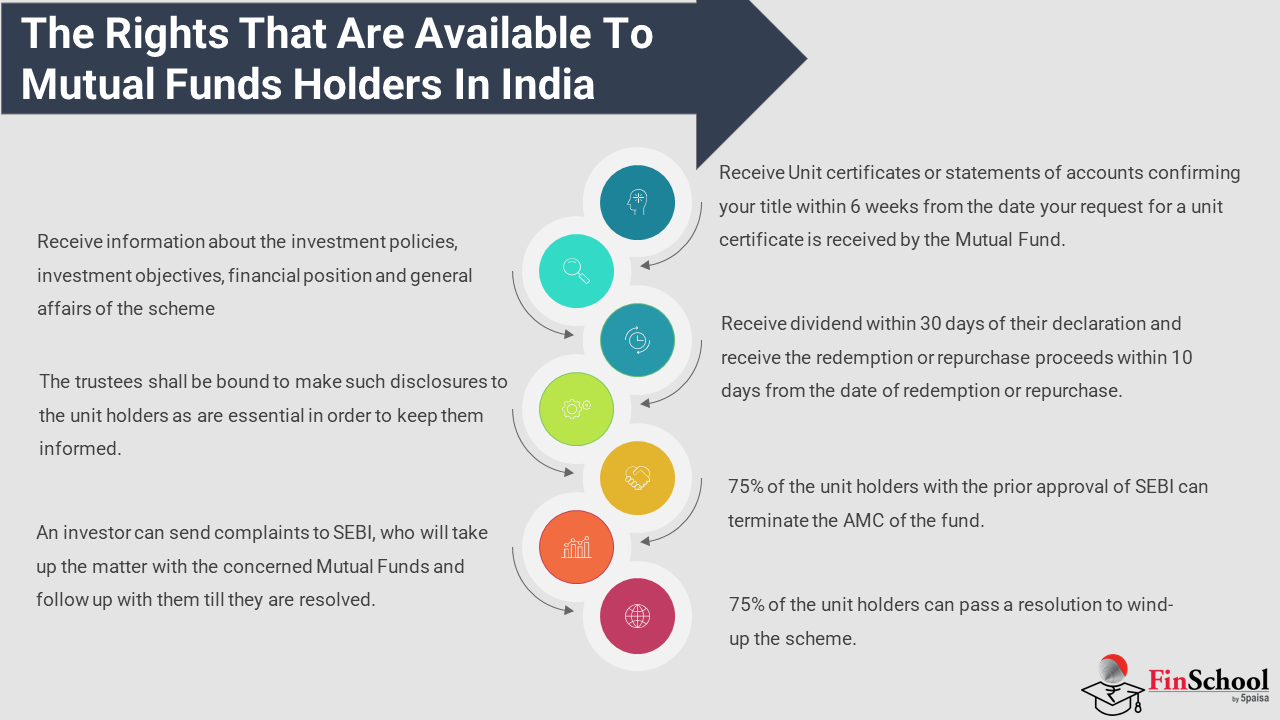
यूनिट लिंक्ड इंश्योरेंस प्लान एक मल्टी-फेस्टेड लाइफ इंश्योरेंस प्रॉडक्ट है. ULIP प्लान लाइफ इंश्योरेंस और इन्वेस्टमेंट का कॉम्बिनेशन है. ULIP के लिए आपको (पॉलिसीधारक के रूप में) नियमित प्रीमियम भुगतान करने की आवश्यकता होती है, जिसका उपयोग लाइफ इंश्योरेंस कवरेज प्रदान करने के लिए किया जाता है. शेष को अन्य पॉलिसीधारकों से प्राप्त एसेट के साथ जोड़ा जाता है, और फिर म्यूचुअल फंड के समान फाइनेंशियल इंस्ट्रूमेंट (यानी इक्विटी और डेट) में इन्वेस्ट किया जाता है. ULIP में इन्वेस्टमेंट का मतलब है कि आप एमरजेंसी से फाइनेंशियल रूप से सुरक्षित रह सकते हैं और अपने पैसे को भी बढ़ा सकते हैं.
ULIP प्लान के लाभ
- मार्केट लिंक्ड रिटर्न
ULIP का अर्थ है डेट और इक्विटी इंस्ट्रूमेंट (विभिन्न अनुपात में) जैसे मार्केट-लिंक्ड इंस्ट्रूमेंट में इन्वेस्ट किए गए प्रीमियम के एक हिस्से को आवंटित करके मार्केट-लिंक्ड रिटर्न अर्जित करने का अवसर.
- सेविंग के साथ लाइफ प्रोटेक्शन
मार्केट-लिंक्ड इंस्ट्रूमेंट में इन्वेस्ट किए गए प्रीमियम का एक हिस्सा आवंटित करने के अलावा, यूनिट लिंक्ड इंश्योरेंस प्लान (ULIP फुल फॉर्म) आपको और आपके प्रियजनों को जीवन में किसी भी एमरजेंसी से सुरक्षित रखने में भी मदद करता है. इस प्रकार आप मार्केट-लिंक्ड रिटर्न का लाभ उठा सकते हैं, जबकि ULIP प्लान आपकी सुरक्षा आवश्यकताओं को पूरा करता है. जीवन की घटनाओं से सुरक्षा की आवश्यकता के साथ, आप ULIP प्लान के साथ बचत और निवेश की नियमित आदत विकसित कर सकते हैं और लंबी अवधि में पर्याप्त धन बना सकते हैं
- लचीलापन
ULIP या यूनिट लिंक्ड इंश्योरेंस प्लान (ULIP फुल फॉर्म) आपको सुविधा प्रदान करके अपने फाइनेंशियल उद्देश्यों को प्राप्त करने में मदद करते हैं –
- अपनी बदलती ज़रूरतों के आधार पर इन्वेस्टमेंट फंड के बीच स्विच करें
- शुरुआती 5-वर्ष की लॉक-इन अवधि पूरी होने के बाद आंशिक निकासी करें
- जब चाहें तो अतिरिक्त राशि (भुगतान किए गए नियमित प्रीमियम के साथ) इन्वेस्ट करने में आपकी मदद करने के लिए सिंगल प्रीमियम एडिशन.
- लेवल पेइंग प्रीमियम
ULIP प्लान के तहत, सभी नियमित प्रीमियम या लिमिटेड-टर्म प्रीमियम भुगतान में एक समान या लेवल प्रीमियम भुगतान संरचना होगी. लाइफ इंश्योरेंस कवर प्रदान करने के लिए, प्रीमियम के किसी भी अतिरिक्त भुगतान को एक ही प्रीमियम के रूप में माना जाता है.
- यहां तक कि शुल्कों का वितरण
IRDAI के अनुसार, ULIP प्लान पर लगाए गए शुल्क 5-वर्ष की लॉक-इन अवधि के दौरान समान रूप से वितरित किए जाते हैं, ताकि यह सुनिश्चित किया जा सके कि इंश्योरर उच्च फ्रंट-एंडिंग खर्चों को दूर कर सकें. सुनिश्चित करें कि आप अपने पैसे इन्वेस्ट करने से पहले, ULIP प्लान के शुल्क क्या हैं, जो आप भुगतान करेंगे.
- टैक्स लाभ
ULIP प्लान के लिए भुगतान किया गया प्रीमियम इनकम टैक्स 1961 के सेक्शन 80C के तहत टैक्स कटौती के लिए पात्र है, अधिकतम रु. 1.5 लाख तक. साथ ही, ULIP प्लान के तहत प्राप्त मेच्योरिटी/मृत्यु लाभ पर इनकम टैक्स एक्ट 1961 के सेक्शन 10(10D) के तहत टैक्स छूट मिलती है.
सर्वश्रेष्ठ ULIP प्लान कैसे चुनें?
ULIP प्लान क्या है, यह समझने के बाद, अगला चरण आपके लिए सर्वश्रेष्ठ उपयुक्त पॉलिसी चुनना है, क्योंकि कई विकल्प उपलब्ध हैं. इसलिए, ULIP प्लान में इन्वेस्ट करने से पहले, आपको भारत में उपलब्ध सर्वश्रेष्ठ ULIP प्लान चुनने के लिए तुलना करने और मूल्यांकन करने पर विचार करना चाहिए. सर्वश्रेष्ठ ULIP प्लान चुनते समय ध्यान में रखने लायक कुछ प्रमुख बातें इस प्रकार हैं:
अपने लक्ष्यों का मूल्यांकन करें
- सही लाइफ इंश्योरेंस कवर राशि चुनें
- एक्सटेंडेड इन्वेस्टमेंट अवधि के लिए इन्वेस्टमेंट करें
- सेक्शन 80C और 10 (10D) के तहत अधिकतम टैक्स लाभ प्राप्त करें
कौन सा इन्वेस्टर क्लास ULIP सबसे उपयुक्त है?
- ऐसे व्यक्ति जो अपने इन्वेस्टमेंट को करीब से ट्रैक करना चाहते हैं
ULIP प्लान आपको (पॉलिसीधारक के रूप में) अपने पोर्टफोलियो की बारीकी से निगरानी करने की अनुमति देता है. ऐसे व्यक्ति ULIP प्लान द्वारा ऑफर की जाने वाली सुविधा को बदलने से भी लाभ उठा सकते हैं, जिससे वे अलग-अलग जोखिम-रिटर्न प्रोफाइल के साथ फंड विकल्पों के बीच कैपिटल एलोकेशन को एडजस्ट कर सकते हैं. ULIP का अर्थ है, इन्वेस्टमेंट और इंश्योरेंस निर्णयों सहित आपकी फाइनेंशियल प्लानिंग पर अधिक नियंत्रण.
- मध्यम से बढ़ाए गए निवेश क्षितिज वाले व्यक्ति
अगर आप अपेक्षाकृत लंबी अवधि के लिए इन्वेस्टमेंट करना चाहते हैं, तो ULIP प्लान आपके लिए आदर्श है.
- अलग-अलग जोखिम प्रोफाइल वाले व्यक्ति
ULIP प्लान विभिन्न प्रकार के फंड विकल्प प्रदान करते हैं - प्रत्येक में अलग-अलग जोखिम-रिटर्न प्रोफाइल होते हैं. इस प्रकार, अलग-अलग जोखिम प्रोफाइल वाले इन्वेस्टर (जोखिम से बचने वाले इन्वेस्टर से लेकर हेल्दी रिस्क लेने की क्षमता वाले लोगों तक) को यह समझना चाहिए कि इन्वेस्ट करने से पहले ULIP प्लान फंड क्या हैं, ताकि वे उचित रिटर्न अपेक्षाएं रख सकें.
- जीवन के सभी चरणों में निवेशक
अलग-अलग प्रकार के ULIP प्लान उपलब्ध हैं, जो आपको समय पर फाइनेंशियल ज़रूरतों और देयताओं से खुद को और अपने प्रियजनों को सुरक्षित रखने में मदद करते हैं.
ULIP के तहत फंड विकल्प
ULIP प्लान के तहत उपलब्ध कुछ सबसे आम इन्वेस्टमेंट विकल्प इस प्रकार हैं –
a) इक्विटी फंड
ULIP प्लान के इक्विटी फंड में, आवंटित इन्वेस्टमेंट राशि का उपयोग स्टॉक खरीदने के लिए किया जाता है, जिसकी नेट एसेट वैल्यू (या NAV) उनसे जुड़ी होती है. एनएवी, फंड में प्रति शेयर (या 'यूनिट') की कीमत है. जैसा कि ULIP फुल फॉर्म से पता चलता है, ULIP प्लान एक मार्केट-लिंक्ड इंस्ट्रूमेंट है, इसलिए इक्विटी में इन्वेस्टमेंट में मार्केट के उतार-चढ़ाव के कारण अधिक जोखिम होता है. हालांकि, इक्विटी इन्वेस्टमेंट भी सबसे लाभदायक हो सकते हैं.
b) डेट फंड
डेट फंड के लिए आवंटित प्रीमियम का उपयोग सरकारी बॉन्ड और डिबेंचर जैसे इंस्ट्रूमेंट में इन्वेस्ट करने के लिए किया जाता है, जो इक्विटी इन्वेस्टमेंट की तुलना में कम जोखिम प्रदान करते हैं. ULIP प्लान में इक्विटी इन्वेस्टमेंट की तुलना में, डेट फंड इन्वेस्टमेंट पर कम रिटर्न प्रदान कर सकते हैं.
c) हाइब्रिड या बैलेंस्ड फंड
ULIP प्लान के तहत, हाइब्रिड या बैलेंस्ड फंड को कम जोखिम (डेट कंपोनेंट के कारण) सुनिश्चित करते हुए कैपिटल ग्रोथ (इक्विटी कंपोनेंट से) प्रदान करने के लिए डिज़ाइन किया गया है मार्केट के उतार-चढ़ाव के मामले में, इस प्रकार, इक्विटी हिस्से से होने वाले किसी भी नुकसान को कम जोखिम से संतुलित किया जाता है, लेकिन फंड के डेट हिस्से से निरंतर रिटर्न मिलता है. ULIP प्लान क्या है और आपके इन्वेस्टमेंट के उद्देश्यों को ध्यान से समझने से आपको सही विकल्प चुनने की सुविधा मिलेगी.
5.3. होल लाइफ इंश्योरेंस

होल लाइफ इंश्योरेंस क्या है?
जैसा कि नाम से पता चलता है, होल लाइफ इंश्योरेंस प्लान आपके बाकी जीवन के लिए फाइनेंशियल सुरक्षा और इंश्योरेंस कवरेज प्रदान करता है. इस प्रकार का इंश्योरेंस आपको और आपके प्रियजनों को 99 वर्षों तक ! लाइफ कवर प्रदान करके सुरक्षित करता है. यह आपकी अनुपस्थिति में आपके परिवार के फाइनेंशियल हितों की सुरक्षा कर सकता है.
होल लाइफ इंश्योरेंस पॉलिसी के प्रकार
होल लाइफ इंश्योरेंस को निम्न प्रकारों में वर्गीकृत किया जा सकता है:
1. लिमिटेड पेमेंट होल लाइफ इंश्योरेंस
अगर आप सीमित भुगतान होल लाइफ इंश्योरेंस चुनते हैं, तो आपको पॉलिसी अवधि के दौरान सीमित अवधि के लिए पॉलिसी प्रीमियम का भुगतान करना होगा. अधिकांश मामलों में, आप पहले 10 या 20 वर्षों के लिए प्रीमियम का भुगतान कर सकते हैं और लाइफटाइम के लिए पॉलिसी कवरेज का लाभ उठाना जारी रख सकते हैं. इन प्लान के लिए प्रीमियम अपेक्षाकृत अधिक हो सकता है क्योंकि आपके पास प्रीमियम का भुगतान करने के लिए सीमित अवधि है, लेकिन प्रीमियम पर कुल बचत नियमित भुगतान लाइफ इंश्योरेंस प्लान से अधिक होगी.
2. सिंगल प्रीमियम होल लाइफ इंश्योरेंस पॉलिसी
अगर आप सिंगल प्रीमियम होल लाइफ इंश्योरेंस चुनते हैं, तो आप खरीद के समय एकमुश्त भुगतान के रूप में प्रीमियम का भुगतान करते हैं. इसके अलावा, आपका कवरेज पूरी पॉलिसी अवधि के लिए स्थिर रहता है और नॉमिनी को बिना किसी रुकावट के फाइनेंशियल सुरक्षा मिलती है.
3. मॉडिफाइड होल लाइफ इंश्योरेंस
अगर आप मॉडिफाइड होल लाइफ इंश्योरेंस चुनते हैं, तो आप पॉलिसी अवधि के अलग-अलग अंतराल पर अलग-अलग राशि का भुगतान करते हैं. अधिकांश मामलों में, अवधि की शुरुआत में प्रीमियम अपेक्षाकृत कम होता है और समय के साथ धीरे-धीरे बढ़ जाता है. हालांकि, प्रीमियम राशि के बावजूद, आपकी पॉलिसी कवरेज और लाभ पूरी अवधि के लिए समान रहते हैं.
4. वेरिएबल होल लाइफ इंश्योरेंस
वेरिएबल होल लाइफ इंश्योरेंस पॉलिसी पूरी पॉलिसी अवधि के लिए लाइफ कवर प्रदान करती है, जो आपकी अनुपस्थिति में किसी भी फाइनेंशियल आकस्मिकता से आपके प्रियजनों को सुरक्षित करती है. इसके अलावा, यह आपको अपने पैसों को इन्वेस्ट करके अपने इन्वेस्टमेंट लक्ष्यों को पूरा करने में भी मदद करता है. आप टैक्स लाभ का आनंद लेने, बचत करने और अपने प्रियजनों के लिए फाइनेंशियल सुरक्षा सुनिश्चित करने के लिए इस प्लान में इन्वेस्ट कर सकते हैं.
5. जॉइंट होल लाइफ इंश्योरेंस
जॉइंट होल लाइफ टर्म इंश्योरेंस एक के बजाय दो लोगों को कवर करता है. पॉलिसी मालिकों दोनों के लिए प्रीमियम का भुगतान किया जाता है, और दोनों जीवन के लिए सम अश्योर्ड प्रदान किया जाता है. पहली मृत्यु के आधार पर इंश्योरेंस भुगतान दिया जाता है. इन प्रकार के प्लान उन दंपतियों के लिए उपयुक्त हैं जो अपनी अनुपस्थिति में अपने बच्चों की फाइनेंशियल ज़रूरतों के लिए बचत करने की योजना बना रहे हैं.
होल लाइफ इंश्योरेंस खरीदने के लाभ
- होल लाइफ कवर- पॉलिसी आपको 99 वर्षों तक कवर करती है. यह आपके परिवार को लंबे समय तक सुरक्षित करता है. कई लोगों के पास अपनी वृद्धावस्था में भी फाइनेंशियल आश्रित होते हैं, और ऐसी पॉलिसी अपने फाइनेंशियल आश्रितों की देखभाल कर सकती है
- लेवल प्रीमियम- आपका प्रीमियम पॉलिसी की पूरी अवधि के लिए निर्धारित रहता है, जिससे आप समय के साथ आपके वॉलेट पर हल्की होने वाली राशि का लाभ उठा सकते हैं. आपके पास प्रीमियम राशि के बारे में भी निश्चितता है और इसलिए आपके खर्च की योजना बना सकते हैं
- टैक्स- भुगतान किए गए इंश्योरेंस प्रीमियम सेक्शन 80C के तहत ₹1.5 लाख तक की कटौती के लिए पात्र हैं और मेच्योरिटी राशि को टैक्स#से छूट दी जाती है, जो सेक्शन 10(10)(D) के अधीन है.
5.4. एंडोमेंट प्लान

एंडोमेंट इंश्योरेंस प्लान क्या है?
एंडोमेंट प्लान लाइफ इंश्योरेंस पॉलिसी को दर्शाता है, जो दुर्भाग्यपूर्ण घटना के तहत पॉलिसीधारक को जोखिम कवर और पॉलिसी अवधि के अंत में मेच्योरिटी लाभ प्रदान करता है. पॉलिसीधारकों को मेच्योरिटी अवधि नामक विशिष्ट अवधि के बाद एकमुश्त राशि का भुगतान किया जाता है. इंश्योरेंस कंपनी पॉलिसीधारक की मृत्यु या धारक की मृत्यु के मामले में पॉलिसीधारक के नॉमिनी को एक निश्चित तिथि पर सुनिश्चित राशि का भुगतान करेगी.
आपको एंडोमेंट प्लान के लिए क्यों अप्लाई करना चाहिए?
अब जब आप जानते हैं कि इंश्योरेंस में एंडोमेंट प्लान क्या है, तो आइए जानते हैं कि आपको अप्लाई क्यों करना चाहिए. एंडोमेंट प्लान पॉलिसीधारकों को स्पष्ट लाभ प्रदान करता है. जब एंडोमेंट इंश्योरेंस पॉलिसी मेच्योर हो जाती है, तो पॉलिसीधारक के पास सेविंग का पूल होता है. वे या तो राशि को दोबारा इन्वेस्ट कर सकते हैं, अपनी पर्सनल ज़रूरतों के लिए इसका उपयोग कर सकते हैं या रिटायरमेंट के बाद जीवन का आनंद ले सकते हैं. इसलिए, एंडोमेंट पॉलिसी लगभग जोखिम-मुक्त होती है और जब तक प्रीमियम का भुगतान किया जाता है तब तक एक निश्चित तिथि पर स्थिर राशि प्रदान करती है.
एंडोमेंट प्लान के लाभ
एंडोमेंट प्लान के कुछ लाभ नीचे दिए गए हैं:
1. मेच्योरिटी लाभ
एंडोमेंट लाइफ इंश्योरेंस प्लान के तहत, पॉलिसीधारक को अपनी पॉलिसी मेच्योर होने पर अवधि के अंत में पर्याप्त राशि मिलती है.
2. डेथ बेनिफिट
यह वह पैसा है, जो आपके असमय मृत्यु के मामले में आपके प्रियजनों/नॉमिनी को क्लेम करने के बाद प्राप्त होता है. यह लाइफ इंश्योरेंस पॉलिसी कवर की तरह है.
3. टैक्स लाभ
एंडोमेंट इंश्योरेंस प्लान पॉलिसीधारक को टैक्स लाभ भी प्रदान करते हैं. पॉलिसी के लिए भुगतान किए गए प्रीमियम आपको भारत के इनकम टैक्स कानूनों के अनुसार अपनी टैक्स योग्य आय को कम करने में मदद कर सकते हैं. 15 से 20 वर्षों की मेच्योरिटी अवधि वाले एंडोमेंट प्लान अधिक लाभदायक हैं क्योंकि आप अधिक लंबी अवधि में तेज़ी से अधिक पैसे जमा कर सकते हैं. इसके अलावा, मेच्योरिटी पर भुगतान की गई राशि का उपयोग भविष्य में महत्वपूर्ण खर्चों को फंड करने के लिए किया जा सकता है. कुछ प्लान पॉलिसीधारक को सम अश्योर्ड के अलावा गारंटीड रिटर्न और बोनस भी प्रदान करते हैं, जिसे हर साल पॉलिसीधारक के अकाउंट में जोड़ा जाता है. ये लाभ और टैक्स सेविंग लाइफ इंश्योरेंस एंडोमेंट पॉलिसी को एक बेहद आकर्षक इन्वेस्टमेंट इंस्ट्रूमेंट बनाती हैं. अगर आप इंश्योरेंस और इन्वेस्टमेंट के दोहरे लाभ वाले कम-जोखिम वाले प्लान की तलाश कर रहे हैं या लॉन्ग-टर्म इन्वेस्टमेंट परिप्रेक्ष्य वाले प्लान की तलाश कर रहे हैं, जो आपको अंत में एकमुश्त राशि प्रदान करता है, तो सेविंग एंडोमेंट प्लान उपयुक्त है.
5.5. शिक्षा के लिए चाइल्ड प्लान

चाइल्ड एजुकेशन प्लान क्या हैं और वे कैसे काम करते हैं?
चाइल्ड एजुकेशन प्लान या चाइल्ड प्लान इंश्योरेंस कंपनियों द्वारा प्रदान की जाने वाली इन्वेस्टमेंट और इंश्योरेंस पॉलिसी हैं. ये इन्वेस्टमेंट के रूप में मार्केट किए जाते हैं, जो माता-पिता को पॉलिसी अवधि के दौरान अपने बच्चों के उच्च शिक्षा के खर्चों के लिए बचत करने की अनुमति देते हैं, साथ ही माता-पिता की असमय मृत्यु के मामले में बच्चे को फाइनेंशियल सुरक्षा भी प्रदान करते हैं. प्लान के लिए भुगतान किए गए प्रीमियम के एक हिस्से का उपयोग लाइफ कवर प्रदान करने के लिए किया जाता है, जबकि शेष राशि को बच्चे की उच्च शिक्षा आवश्यकताओं के लिए बचत करने में मदद करने के लिए इक्विटी या डेट इंस्ट्रूमेंट में इन्वेस्ट किया जाता है. चाइल्ड एजुकेशन प्लान के मामले में, माता-पिता को लाइफ इंश्योरेंस कवरेज दिया जाता है. ये इंश्योरेंस प्लान मेच्योर हो जाते हैं, और बच्चे की आयु 18 वर्ष होने पर अंतिम भुगतान होता है.
चाइल्ड एजुकेशन प्लान के प्रकार
चाइल्ड प्लान को ऑफर किए जा रहे भुगतान के प्रकार के आधार पर 2 अलग-अलग कैटेगरी में वर्गीकृत किया जा सकता है. ये हैं:
1. चाइल्ड ULIP प्लान
ये चाइल्ड एजुकेशन प्लान पॉलिसी अवधि के अंत में एकमुश्त भुगतान प्रदान करते हैं. हालांकि इन प्लान की मेच्योरिटी आय का उपयोग किसी भी उद्देश्य के लिए किया जा सकता है, लेकिन प्राथमिक लक्ष्य उन बच्चे के उच्च शिक्षा खर्चों के लिए फंड प्रदान करना है, जिनके लिए प्लान खरीदा गया है. चाइल्ड ULIP अन्य यूनिट लिंक्ड इंश्योरेंस प्लान (ULIP) के समान इक्विटी और डेट सिक्योरिटीज़ में इन्वेस्ट करते हैं. चाइल्ड एजुकेशन प्लान ULIP बनाम अन्य ULIP के बीच केवल अंतर ऑफर की जाने वाली अवधि में है. 10 वर्ष से 25 वर्ष तक की पॉलिसी अवधि के साथ स्टैंडर्ड ULIP ऑफर किए जाते हैं, लेकिन बच्चे की आयु 18 वर्ष होने पर चाइल्ड एजुकेशन प्लान ULIP का भुगतान होता है.
2. चाइल्ड एंडोमेंट प्लान
इस प्रकार का चाइल्ड एजुकेशन प्लान लाइफ इंश्योरेंस कवर और गारंटीड रिटर्न प्रदान करता है. ये प्लान आमतौर पर 18 वर्ष की आयु तक पहुंचने के बाद सम अश्योर्ड के 25% के बराबर 4 भुगतान और लागू बोनस देते हैं. गारंटीड रिटर्न के कारण, इस प्रकार की चाइल्ड पॉलिसी में कम जोखिम होता है. हालांकि, इन स्कीम द्वारा ऑफर किए जाने वाले रिटर्न अक्सर अपेक्षाकृत कम होते हैं.
चाइल्ड एजुकेशन प्लान की प्रमुख विशेषताएं
1. लाइफ इंश्योरेंस कवर
चाइल्ड एजुकेशन प्लान में लाइफ इंश्योरेंस कवर होता है, और सम अश्योर्ड का भुगतान वार्षिक प्रीमियम का 10 गुना तक होता है. यह लाइफ कवर लिमिट भारत के इंश्योरेंस इंडस्ट्री रेगुलेटर, इंश्योरेंस रेगुलेटरी एंड डेवलपमेंट अथॉरिटी ऑफ इंडिया (IRDAI) द्वारा प्रदान किए गए दिशानिर्देशों के अनुसार है. इसलिए रु. 50,000 के वार्षिक प्रीमियम वाले चाइल्ड प्लान के लिए लाइफ कवर लिमिट रु. 5 लाख होगी.
2. निवेश विकल्प
चाइल्ड एंडोमेंट प्लान के मामले में, पॉलिसीधारकों के पास इन्वेस्ट करने के लिए विशिष्ट एसेट क्लास चुनने की कोई सुविधा नहीं है. इंश्योरेंस कंपनियां ऑटोमैटिक रूप से पॉलिसीधारकों की ओर से इन्वेस्टमेंट चुनती हैं, और ये आमतौर पर सरकारी बॉन्ड, कॉर्पोरेट बॉन्ड, ट्रेजरी बिल आदि जैसे डेट इन्वेस्टमेंट होते हैं. दूसरी ओर, चाइल्ड ULIP प्लान पॉलिसीधारकों को कुछ विकल्प प्रदान करते हैं, जिसमें पैसे कहां इन्वेस्ट किए जाएंगे. हालांकि, चुनने के लिए फंड की संख्या इंश्योरर द्वारा मैनेज किए गए फंड की लिस्ट तक सीमित है. उदाहरण के लिए, SBI स्मार्ट स्कॉलर पॉलिसीधारक को 9 फंड की लिस्ट में से चुनने की अनुमति देता है, जबकि ICICI स्मार्ट किड सॉल्यूशन इक्विटी, डेट और हाइब्रिड फंड कैटेगरी में 13 फंड विकल्प प्रदान करता है.
3. लॉक-इन अवधि
वर्तमान में भारत में ऑफर किए जाने वाले दोनों प्रकार के चाइल्ड एजुकेशन प्लान वर्तमान में 5 वर्षों की लॉक-इन अवधि के साथ प्रदान किए जाते हैं. 6th वर्ष से, अधिकांश चाइल्ड प्लान के मामले में आंशिक निकासी की अनुमति है. पॉलिसीधारक पॉलिसी सरेंडर करने और 5-वर्ष के लॉक-इन पूरा होने के बाद सभी इन्वेस्टमेंट को वापस लेने का निर्णय भी ले सकता है.
4. शुल्क
चाइल्ड एजुकेशन प्लान में विभिन्न शुल्क होते हैं जिन्हें पॉलिसीधारक द्वारा भुगतान करना होता है. इनमें फंड मैनेजमेंट शुल्क, प्रीमियम एलोकेशन शुल्क, पॉलिसी एडमिनिस्ट्रेशन शुल्क आदि शामिल हैं.
5. टैक्स लाभ
लाइफ इंश्योरेंस घटक के कारण, चाइल्ड पॉलिसी को प्रभावी रखने के लिए भुगतान किए गए प्रीमियम सेक्शन 80C के तहत टैक्स कटौती लाभ प्रदान करते हैं. हालांकि, कुल सेक्शन 80C के तहत अधिकतम रु. 1.5 लाख की लिमिट है, जिसमें टैक्स सेवर ईएलएसएस म्यूचुअल फंड, पब्लिक प्रोविडेंट फंड (पीपीएफ), एम्प्लॉईज़ प्रोविडेंट फंड (ईपीएफ), लाइफ इंश्योरेंस प्लान आदि जैसे अन्य लोकप्रिय टैक्स-सेविंग इंस्ट्रूमेंट शामिल हैं. जब तक वार्षिक प्रीमियम का भुगतान वार्षिक रूप से ₹2.5 लाख से कम होता है, तब तक इन प्लान से प्राप्त भुगतान टैक्स-फ्री होता है. अगर भुगतान किया गया वार्षिक प्रीमियम रु. 2.5 लाख से अधिक है, तो प्राप्त भुगतान लागू कैपिटल गेन टैक्सेशन नियमों के अधीन होगा. यह प्रावधान फाइनेंस बिल, 2021 में शुरू किया गया है.
चाइल्ड एजुकेशन प्लान की सीमाएं
पहली नज़र में, चाइल्ड एजुकेशन प्लान एक ही पैकेज में लाइफ इंश्योरेंस कवर, पूंजी की वृद्धि और टैक्स लाभ जैसे प्रमुख लाभ प्रदान करता है. लेकिन इस तरह की पॉलिसी को चुनने से पहले आपको कई सीमाओं पर विचार करना होगा:
- लो लाइफ कवर
चाइल्ड प्लान द्वारा प्रदान किया जाने वाला लाइफ कवर स्कीम के लिए देय वार्षिक प्रीमियम के 10 गुना तक सीमित है. इसलिए चाइल्ड एजुकेशन प्लान द्वारा ऑफर किए जाने वाले रु. 50,000 के वार्षिक प्रीमियम के लिए केवल रु. 5 लाख होगा. यह लिमिटेड लाइफ कवर लगभग लाइफ कवर न होने की तरह है, और टर्म प्लान लागत के कुछ हिस्सों पर काफी अधिक कवर प्रदान करते हैं.
2. भुगतान किए गए प्रीमियम का डायवर्ज़न
चाइल्ड एजुकेशन प्लान के लिए भुगतान किए गए सभी प्रीमियम वास्तव में इन्वेस्ट नहीं किए जाते हैं. ऐसा इसलिए है क्योंकि इंश्योर्ड व्यक्ति को लाइफ कवर प्रदान करने के लिए प्रीमियम का एक हिस्सा आवंटित किया जाता है. चूंकि इन्वेस्ट की गई राशि वास्तविक प्रीमियम से कम है और प्रीमियम भुगतान से अलग-अलग शुल्क भी काटा जाता है, इसलिए चाइल्ड एजुकेशन प्लान से संभावित भुगतान कम हो जाता है.
3. निवेश के कुछ विकल्प
पॉलिसीधारकों के पास चाइल्ड ULIP का विकल्प चुनने पर उनके पैसे कहां इन्वेस्ट किए जाते हैं, इसके बारे में सीमित विकल्प होते हैं. इन्वेस्टमेंट विकल्प इंश्योरेंस कंपनी द्वारा ऑफर किए जाने वाले फंड की छोटी संख्या तक सीमित हैं. इसके अलावा, चाइल्ड एंडोमेंट प्लान के मामले में, यह इंश्योरर है और पॉलिसीधारक नहीं है जो ऐसे एसेट क्लास का निर्णय करता है, जहां इन्वेस्टमेंट किया जाएगा. यह पॉलिसीधारकों के विकल्प को प्रतिबंधित करता है, जब यह चुनने की बात आती है कि किस इंस्ट्रूमेंट में इन्वेस्टमेंट किया जाएगा.
4. सीमित सुविधा
चाइल्ड एजुकेशन प्लान 5 वर्षों के लॉक-इन के साथ प्रदान किए जाते हैं, जिसके दौरान कोई निकासी नहीं की जा सकती है. लॉक-इन पूरा होने के बाद, पॉलिसीधारक के पास या तो सरेंडर पॉलिसी का विकल्प होता है या मौजूदा प्लान के साथ जारी रखना होता है. इसके अलावा, मौजूदा चाइल्ड एजुकेशन प्लान के प्रीमियम, देय लाइफ कवर आदि जैसी पॉलिसी की शर्तों को प्लान लागू होने के बाद बदला नहीं जा सकता है. यह इन इंश्योरेंस पॉलिसी की सुविधा को सीमित करता है.
क्या आपको चाइल्ड एजुकेशन प्लान में निवेश करना चाहिए?
- चाइल्ड एजुकेशन प्लान की विभिन्न सीमाओं के परिणामस्वरूप, अधिकांश निवेशकों के लिए अलग से इन्वेस्टमेंट और टर्म इंश्योरेंस प्लान का विकल्प चुनना अधिक उपयुक्त है. इस तरह, आप कम लागत पर पर्याप्त लाइफ कवर प्राप्त कर सकते हैं, साथ ही इन्वेस्टमेंट विकल्पों की विस्तृत रेंज भी प्राप्त कर सकते हैं. एक निवेश विकल्प जो बच्चे की शिक्षा जैसे लॉन्ग-टर्म फाइनेंशियल लक्ष्यों के लिए आदर्श हो सकता है, इक्विटी म्यूचुअल फंड है.
- सिस्टमेटिक इन्वेस्टमेंट प्लान (एसआईपी) के माध्यम से इक्विटी म्यूचुअल फंड इन्वेस्टमेंट का विकल्प चाइल्ड एजुकेशन प्लान के लिए एक व्यवहार्य विकल्प हो सकता है. एसआईपी का उपयोग करके, माता-पिता अपने बच्चे की उच्च शिक्षा के लिए पर्याप्त फंड जमा करने के लिए लंबी अवधि में अपेक्षाकृत छोटे निवेश कर सकते हैं. इसके अलावा, 7 वर्ष या उससे अधिक की इन्वेस्टमेंट अवधि में, महंगाई से बचने वाले रिटर्न प्रदान करने के लिए इक्विटी म्यूचुअल फंड की क्षमता चाइल्ड एजुकेशन प्लान की तुलना में काफी अधिक है.
- इसके अलावा, इन्वेस्टर के पास समय-समय पर अपने इन्वेस्टमेंट के परफॉर्मेंस की समीक्षा करने और बिना किसी जुर्माने के आवश्यक परिवर्तन करने का विकल्प भी होता है. हालांकि कुछ लोग ऑफर पर टैक्स लाभ के कारण चाइल्ड प्लान चुनने के लिए इच्छुक हो सकते हैं, लेकिन यह ध्यान रखना चाहिए कि बच्चों की उच्च शिक्षा के लिए पर्याप्त फंड होना प्राथमिकता होनी चाहिए. टैक्स लाभों को कभी भी निवेश के माध्यम से लक्षित किए जाने वाले फाइनेंशियल लक्ष्य तक पहुंचने से प्राथमिकता नहीं लेनी चाहिए. हालांकि, टैक्स लाभ चाहने वाले लोग ईएलएसएस टैक्स सेवर म्यूचुअल फंड का विकल्प चुन सकते हैं, जिनकी चाइल्ड एजुकेशन प्लान की तुलना में 3 वर्ष की कम लॉक-इन अवधि होती है.
5.6. रिटायरमेंट प्लान

इंश्योरेंस आधारित रिटायरमेंट प्लान पेंशन आय और डेथ बेनिफिट दोनों का कॉम्बिनेशन हैं. ये प्लान विभिन्न इंश्योरेंस कंपनियों द्वारा प्रदान किए जाते हैं और सीधे व्यक्ति द्वारा लिए जा सकते हैं. इसलिए उन्हें पर्सनल पेंशन प्लान के रूप में भी जाना जाता है. पेंशन प्लान के प्रमुख प्रकार इस प्रकार हैं:
1. डिफर्ड एन्युटी रिटायरमेंट प्लान
ऐसे प्लान के तहत, एक बार जब आप विशिष्ट आयु प्राप्त करते हैं, तो आप हर महीने पूर्व-निर्धारित पेंशन राशि प्राप्त करना शुरू कर सकते हैं. जब आप ऐसे प्लान को सब्सक्राइब करते हैं, तो आपके पास डेट प्लान (कम जोखिम वाला प्रोडक्ट) या कैपिटल मार्केट प्लान (इक्विटी और बॉन्ड) चुनने का विकल्प होगा. डेट प्लान कंजर्वेटिव इन्वेस्टर्स/कैपिटल मार्केट प्लान के लिए उपयुक्त है, जिससे मार्केट जोखिम के अधिक एक्सपोजर के साथ उच्च रिटर्न मिलने की उम्मीद है.
डिफर्ड एन्युटी की मुख्य विशेषता कंपाउंडिंग की शक्ति के माध्यम से वेल्थ एकत्र होना है. प्रतीक्षा अवधि के कारण, आपका कॉर्पस बढ़ने का समय मिलता है. प्रतीक्षा अवधि समाप्त होने के बाद, आपको अधिक पेंशन राशि मिलेगी, भले ही आपका ओरिजिनल सब्सक्रिप्शन बहुत कम हो.
2. इमीडिएट एन्युटी प्लान
यह प्लान उन लोगों के लिए सबसे उपयुक्त है, जिन्होंने हाल ही में ग्रेच्युटी, लीव एनकैशमेंट, बोनस और अन्य समान आय जैसे लंपसम रिटायरमेंट लाभ के साथ रिटायर किया है. सेवानिवृत्त व्यक्ति तुरंत एन्युटी प्लान खरीदने के लिए एकमुश्त राशि पार्क कर सकता है जो आपको अगले महीने से नियमित पेंशन राशि प्रदान करता है.
इस प्लान का मुख्य लाभ आपके रिटायरमेंट लाभों का सही मैनेजमेंट है. एक बार जब आप लंबी सर्विस से रिटायर हो जाते हैं, तो आपको एकमुश्त राशि प्राप्त होगी, जो आपकी मासिक सेलरी से काफी अधिक है. इसलिए इस पैसे का उपयोग गैर-उत्पादक उद्देश्यों के लिए करने की प्रवृत्ति है. बाद में, आप अपने दैनिक, नियमित खर्चों को पूरा करने के लिए फंड की कमी का सामना कर सकते हैं. इस स्थिति से बचने के लिए इमीडिएट एन्युटी प्लान सही जवाब है. आप तुरंत एन्युटी प्लान खरीदने और पूरे जीवनकाल के लिए अपनी मासिक पेंशन आय सुनिश्चित करने के लिए अपनी पूरी रिटायरमेंट आय को सुरक्षित रूप से पार्क कर सकते हैं.
3. इंश्योरेंस कवर के साथ पेंशन
ये प्लान नियमित मासिक पेंशन और लाइफ कवर का कॉम्बिनेशन हैं. पॉलिसीधारक की दुर्भाग्यपूर्ण मृत्यु होने पर, नॉमिनी को इंश्योरेंस कंपनी से मृत्यु लाभ प्राप्त होते हैं. सब्सक्राइबर को अपने जीवनकाल तक पेंशन आय मिलती है.
4. बीमा कवर के बिना पेंशन
ये प्लान सादे पेंशन प्लान हैं, जो आपको जीवनकाल तक आय प्रदान करते हैं. हालांकि, इन प्लान के तहत कोई डेथ बेनिफिट कवर नहीं किया जाता है. मुख्य लाभ यह है कि, ये प्लान कॉम्बिनेशन प्लान की तुलना में काफी कम लागत पर उपलब्ध हैं. अगर आपने पहले से ही पर्याप्त सम इंश्योर्ड के साथ टर्म इंश्योरेंस जैसे अन्य इंश्योरेंस कवर का लाभ उठाया है, तो आप इस प्लान का विकल्प चुन सकते हैं और अपने रिटायरमेंट के बाद नियमित पेंशन सुनिश्चित कर सकते हैं.