કન્ટેન્ટ
બોન્ડ એ ડેટ સિક્યોરિટીનો એક પ્રકાર છે. કરજદારો દ્વારા ચોક્કસ સમયગાળા માટે લોન આપવા માટે તૈયાર રોકાણકારો પાસેથી મૂડી આકર્ષવા માટે બોન્ડ જારી કરવામાં આવે છે.
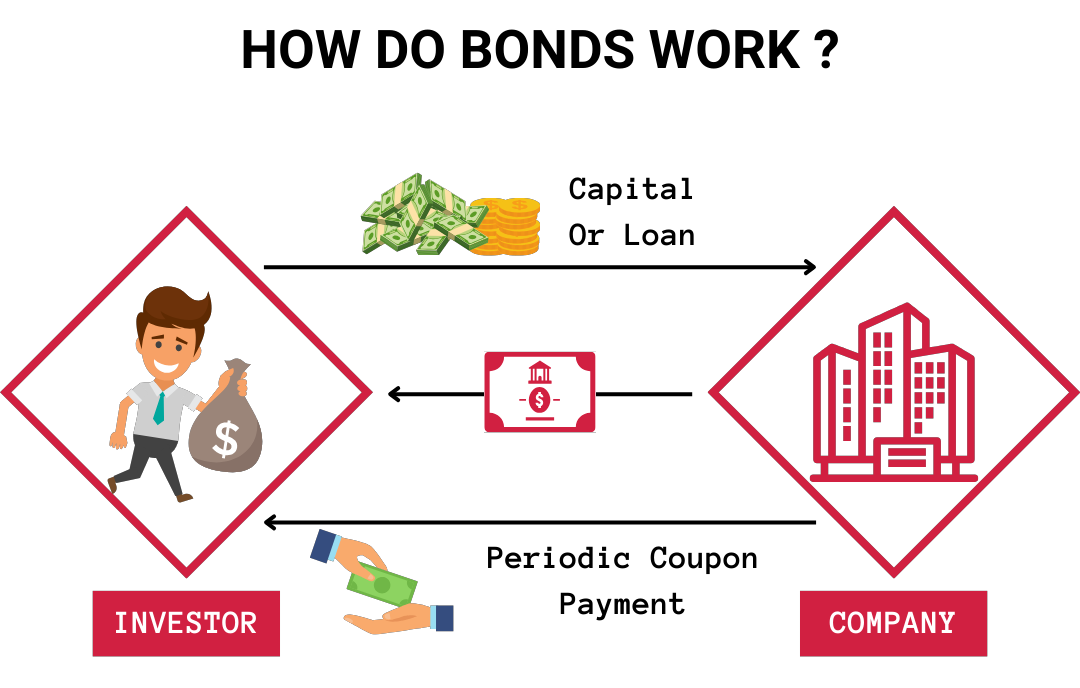
જ્યારે તમે બોન્ડ ખરીદો છો, ત્યારે તમે ઇશ્યુઅરને લોન આપી રહ્યા છો, જે કોર્પોરેટ, સરકાર અથવા મ્યુનિસિપાલિટી હોઈ શકે છે. વિનિમયમાં, ઇશ્યુઅર તમને બોન્ડના અસ્તિત્વના સમયગાળા દરમિયાન ચોક્કસ ઇન્ટરેસ્ટ રેટ ચૂકવવા અને પૂર્વનિર્ધારિત સમય પછી "વૈશિષ્ટ્યો" અથવા ચૂકવવાપાત્ર બને ત્યારે બોન્ડના પ્રિન્સિપલને રિફંડ કરવા માટે સંમત થાય છે.
આ બ્લૉગમાં બોન્ડ શું છે, તેના પ્રકારો અને વધુ વિશે વધુ જાણો.
સંપૂર્ણ લેખ અનલૉક કરો - Gmail સાથે સાઇન ઇન કરો!
5paisa લેખો સાથે તમારા બજારના જ્ઞાનને વિસ્તૃત કરો
બોન્ડ શું છે?
ઇન્વેસ્ટમેન્ટ બોન્ડ્સ એ સિક્યોરિટીઝ છે જેમાં રોકાણકારો કોઈ કંપની અથવા સરકારને નાણાં આપે છે અને બદલામાં વ્યાજની ચુકવણી પ્રાપ્ત કરે છે. બોન્ડને ધિરાણકર્તાઓ અને કરજદારો વચ્ચે આઇ.ઓ.યુ. તરીકે ગણવામાં આવે છે જેમાં લોનની વિગતો અને પરત ચુકવણી શેડ્યૂલ શામેલ છે. બોન્ડ તેમના જીવનકાળ દરમિયાન નિશ્ચિત ચુકવણીઓ કમાવે છે, તેથી તેમને ઘણીવાર ફિક્સ્ડ-ઇન્કમ ઇન્વેસ્ટમેન્ટ તરીકે ઓળખવામાં આવે છે. સંસ્થાઓ, જેમ કે નગરપાલિકાઓ, સરકારો અને કંપનીઓ, રોકાણકારોને બોન્ડ જારી કરે છે. કંપનીઓ માટે ચાલુ કામગીરીઓ, નવા પ્રોજેક્ટ્સ અથવા તેમના વ્યવસાયોના સંપાદનને ફાઇનાન્સ કરવા માટે બોન્ડ્સ વેચવું સામાન્ય છે. સરકારો ભંડોળ ઊભું કરવા અને તેમની કર આવકને પૂરક બનાવવા માટે બોન્ડ્સ વેચે છે.
બોન્ડ્સના પ્રકારો
હવે તમે ફાઇનાન્સમાં બોન્ડનો અર્થ અને બોન્ડ ઇશ્યુઅર્સની કલ્પનાને સમજો છો, ચાલો બોન્ડના પ્રકારોની વિગતો જાણીએ.
કોર્પોરેટ બોન્ડ્સ
તેઓ કંપનીઓ દ્વારા જારી કરવામાં આવતી ડેટ સિક્યોરિટીઝ છે અને રોકાણકારોને વેચાય છે. રોકાણકારોને તેમના મૂડી રોકાણ માટે વળતર તરીકે નિશ્ચિત અથવા ચલ વ્યાજ દર પર નિશ્ચિત અથવા ચલ વ્યાજની ચુકવણી પ્રાપ્ત થાય છે. મેચ્યોરિટી પર, બોન્ડની ચુકવણી બંધ થાય છે અને મૂળ રોકાણની ચુકવણી કરવામાં આવે છે. કોર્પોરેટ બોન્ડ્સને સામાન્ય રીતે ઇન્વેસ્ટમેન્ટ પરિધિમાં સલામત અને રૂઢિચુસ્ત ઇન્વેસ્ટમેન્ટ માનવામાં આવે છે. ગ્રોથ સ્ટૉક્સ જેવા જોખમી રોકાણોને સંતુલિત કરવા માટે, રોકાણકારો ઘણીવાર તેમના પોર્ટફોલિયોમાં કોર્પોરેટ બોન્ડ્સ ઉમેરે છે.
સરકારી બોન્ડ્સ
આ સરકારો દ્વારા તેમની જરૂરિયાતોને ફાઇનાન્સ કરવા અને નાણાં પુરવઠાને નિયંત્રિત કરવા માટે જારી કરવામાં આવતા ડેટ ઇન્સ્ટ્રુમેન્ટ છે. આ બોન્ડનો ઉપયોગ ઘણીવાર સરકાર દ્વારા ઇન્ફ્રાસ્ટ્રક્ચર વિકાસ અને સરકારી ખર્ચને નાણાં આપવા માટે કરવામાં આવે છે. પરિણામે, સરકાર બોન્ડ જારી કરશે અને રોકાણકારોને રોકાણ કરવા માટે આમંત્રિત કરશે. જ્યારે બોન્ડ મેચ્યોરિટી સુધી પહોંચે છે, ત્યારે સરકાર કરારમાં ઉલ્લેખિત મુદ્દલ અને વ્યાજની ચુકવણી કરશે.
ભારતમાં સરકારી બોન્ડ્સ સામાન્ય રીતે લાંબા ગાળાના રોકાણ છે. સામાન્ય રીતે, આ બોન્ડ 5 અને 40 વર્ષની વચ્ચે રહે છે. વધુમાં, સરકારી બોન્ડ્સ સરકારી સિક્યોરિટીઝ (જી-સેક) ની કેટેગરીમાં આવે છે. રાજ્ય અને ફેડરલ સરકારો બંને સરકારી બોન્ડ્સ જારી કરી શકે છે.
મ્યુનિસિપલ બોન્ડ્સ
રાજ્ય, શહેર, કાઉન્ટી અને અન્ય બિન-સંઘીય સરકારી સંસ્થાઓ મ્યુનિસિપલ બોન્ડ્સ જારી કરે છે. કોર્પોરેટ બોન્ડ્સની જેમ, મ્યુનિસિપલ બોન્ડ્સ રાજ્ય અથવા શહેરની અંદરના પ્રોજેક્ટ્સ અથવા સાહસો, જેમ કે હાઇવે અને શાળાઓ.
મ્યુનિસિપલ બોન્ડનું વ્યાજ ફેડરલ અને રાજ્ય બંને સ્તરે કરમુક્ત છે. આમ, ઉચ્ચ-નેટ-વર્થ રોકાણકારો અને કર-મુક્ત આવક મેળવવા માંગતા નિવૃત્ત વ્યક્તિઓ તેમાં રોકાણ કરી શકે છે. તેમની મેચ્યોરિટીની શરતોના આધારે વિવિધ પ્રકારના મ્યુનિસિપલ બોન્ડ છે. ટૂંકા ગાળાના બોન્ડ સામાન્ય રીતે એકથી ત્રણ વર્ષની અંદર મેચ્યોર થાય છે, જ્યારે લાંબા ગાળાના બોન્ડને પરિપક્વ થવા માટે દસ વર્ષ સુધીનો સમય લાગી શકે છે.
સોવરેન ગોલ્ડ બોન્ડ
કેન્દ્ર સરકારો આ બોન્ડ એવા રોકાણકારોને જારી કરે છે જેઓ સોનામાં રોકાણ કરવા માંગે છે પરંતુ સોનાને ભૌતિક રીતે સ્ટોર કરવા માંગતા નથી. આ બોન્ડનું વ્યાજ કરમુક્ત છે. તેની સરકારી સહાયને કારણે, તેને અત્યંત સુરક્ષિત બોન્ડ તરીકે પણ ગણવામાં આવે છે. જો કોઈ રોકાણકાર તેમના રોકાણને રિડીમ કરવા માંગે છે, તો તેઓ પ્રથમ પાંચ વર્ષ પછી આમ કરી શકે છે. રિડમ્પશનની તારીખ રિડમ્પશન પછી માત્ર વ્યાજની ચુકવણીની તારીખને અસર કરશે.
આરબીઆઈ બોન્ડ
રોકાણ કરવા માટે ઘણા પ્રકારના બોન્ડ છે, પરંતુ આરબીઆઇ બોન્ડ સૌથી વધુ ગહન છે. RBI બોન્ડ ભારત સરકાર દ્વારા જારી કરવામાં આવે છે અને ભારતીય નાગરિકો દ્વારા રાખી શકાય છે. 12 રાષ્ટ્રીયકૃત બેંકો બેંક ઑફ બરોડા, બેંક ઑફ મહારાષ્ટ્ર, સ્ટેટ બેંક ઑફ ઇન્ડિયા, સેન્ટ્રલ બેંક ઑફ ઇન્ડિયા અને ઇન્ડિયન બેંક સહિત આરબીઆઇ બોન્ડ વેચે છે.
આરબીઆઇ બોન્ડની મેચ્યોરિટી મુદત 7 વર્ષ છે, પરંતુ કોઈપણ સમયે રિટર્નની માંગ કરી શકે છે. જો કે, તેમાં દંડ થાય છે.
ટૅક્સ-ફ્રી બોન્ડ અને ફિક્સ્ડ ડિપોઝિટ એકાઉન્ટથી વિપરીત, આ બોન્ડ્સ ઉચ્ચ રિટર્ન, ફંડનો સુરક્ષિત સ્રોત અને પ્રમાણમાં ટૂંકા લૉક-ઇન પીરિયડ પ્રદાન કરે છે.
ઇન્ફ્લેશન-લિંક્ડ બોન્ડ
ફુગાવો-લિંક્ડ બોન્ડ્સ સાથે, કૂપન ચુકવણીઓ અને ફેસ વેલ્યૂ ફુગાવાથી ઓછી અસર કરે છે. મુદ્દલની રકમ ફુગાવાના દર મુજબ ઍડજસ્ટ કરવામાં આવે છે, અને તે અનુસાર વ્યાજની ચુકવણીની ગણતરી કરવામાં આવે છે.
ઝીરો-કૂપન બોન્ડ
જેમ નામ સૂચવે છે, આ નાણાંકીય સાધન કોઈ વ્યાજ ચૂકવતું નથી. જ્યાં સુધી બોન્ડ મેચ્યોર ન થાય ત્યાં સુધી, રોકાણ કરેલ પૈસા રોકાણ પર નિયમિત વ્યાજ દર કમાતા નથી. બોન્ડને પ્યોર ડિસ્કાઉન્ટ બોન્ડ પણ કહેવામાં આવે છે. જ્યારે બોન્ડ મેચ્યોર થાય ત્યારે રોકાણકારને મૂળ રકમ પર વાર્ષિક રિટર્ન સાથે ફેસ વેલ્યૂ પ્રાપ્ત થાય છે.
કન્વર્ટિબલ બોન્ડ્સ
અન્ય બોન્ડ્સથી વિપરીત, આ પ્રકારના બોન્ડ વ્યાજ ચૂકવે છે અને મેચ્યોરિટી પર ફેસ વેલ્યૂ ધરાવે છે પરંતુ ચોક્કસ સમયે કંપનીના સ્ટૉકમાં રૂપાંતરિત કરી શકાય છે. તે ડેટ અને ઇક્વિટીની વિશેષતાઓને જોડે છે.
બોન્ડ કેવી રીતે કામ કરે છે?
શેરો (ઇક્વિટી) અને રોકડ સમકક્ષ ઉપરાંત, બોન્ડ્સને સામાન્ય રીતે ફિક્સ્ડ-ઇન્કમ ડેબ્ટ સિક્યોરિટીઝ તરીકે ગણવામાં આવે છે અને વ્યક્તિઓ માટે સૌથી પરિચિત એસેટ ક્લાસમાંથી એક છે.
જ્યારે પણ કોઈ કંપની અથવા અન્ય એન્ટિટીને નવા પ્રોજેક્ટને ફાઇનાન્સ કરવા, ચાલતી કામગીરી જાળવવા અથવા પુનર્ગઠનના દેવું માટે નાણાં એકત્ર કરવાની જરૂર હોય, ત્યારે તેઓ રોકાણકારોને બોન્ડ જારી કરી શકે છે. ભંડોળ ઉધાર લેવા માટે (બોન્ડ મુદ્દલ), કરજદાર એક બોન્ડ જારી કરે છે જે લોનની શરતો, વ્યાજની ચુકવણીને વ્યાખ્યાયિત કરે છે અને જ્યારે લોનની ચુકવણી કરવી આવશ્યક છે (મેચ્યોરિટી તારીખ). બોન્ડધારકોને જારીકર્તાઓને તેમના ફંડને ધિરાણ આપવાના બદલામાં વ્યાજ ચુકવણી (કૂપન) પ્રાપ્ત થાય છે.
બોન્ડની કિંમતો ઇશ્યૂઅરની ક્રેડિટ ક્વૉલિટી, બોન્ડની મુદત અને વ્યાજ દરના વાતાવરણ સહિતના ઘણા પરિબળોના આધારે અલગ હોય છે. જ્યારે બોન્ડ મેચ્યોર થાય છે, ત્યારે દેવાદાર ફેસ વેલ્યૂની ચુકવણી કરે છે, જે મુદ્દલ છે.
સામાન્ય રીતે મૂળ બોન્ડધારકને જારી કર્યા પછી અન્ય રોકાણકારને બોન્ડ વેચવું શક્ય છે. તેથી, બોન્ડ ઇન્વેસ્ટરને મેચ્યોર ન થાય ત્યાં સુધી બોન્ડ રાખવાની જરૂર નથી.
બોન્ડ્સમાં રોકાણ કેવી રીતે કરવું?
બોન્ડ્સ મોટાભાગના ઑનલાઇન અને સોદા બ્રોકરો દ્વારા સ્ટૉકની જેમ ખરીદી શકાય છે, જો કે કેટલાક સ્પેશિયાલિટી બોન્ડ બ્રોકર્સ છે. સામાન્ય રીતે, ફેડરલ સરકાર તેની ટ્રેઝરી ડાયરેક્ટ વેબસાઇટ દ્વારા સીધા જાહેર જનતાને ટ્રેઝરી બોન્ડ અને ટિપ્સ વેચે છે. બોન્ડ્સ પરોક્ષ રીતે મ્યુચ્યુઅલ ફંડ અથવા ફિક્સ્ડ-ઇન્કમ એક્સચેન્જ-ટ્રેડેડ ફંડ્સ દ્વારા રોકાણકારો દ્વારા ખરીદી શકાય છે (ETF). ટોચના ઑનલાઇન સ્ટૉક બ્રોકર્સ ઇન્વેસ્ટોપીડિયા પર સૂચિબદ્ધ છે, જે રોકાણકારો પણ તપાસી શકે છે.
બોન્ડ એલિમેન્ટ
રોકાણકારોએ બોન્ડ્સના ઘણા પાસાઓ સાથે પોતાને પરિચિત કરવું જોઈએ, જેમાં શામેલ છે
● જારીકર્તા: એક કાનૂની એકમ કે જે નવા પ્રોજેક્ટ્સ અથવા રોકાણોને ભંડોળ આપવા માટે નાણાં એકત્ર કરવા માટે બોન્ડ્સ જેવી સિક્યોરિટીઝ વેચે છે.
● ફેસ વેલ્યૂ: "પાર વેલ્યૂ" પણ કહેવામાં આવે છે, જ્યારે કંપની દ્વારા માર્કેટમાં લાવવામાં આવે ત્યારે આ સ્ટૉક અથવા બોન્ડને સોંપેલ કિંમત છે. માર્કેટ વેલ્યૂના વિપરીત, ફેસ વેલ્યૂમાં વધઘટ થતો નથી. બોન્ડ અને સ્ટૉક સર્ટિફિકેટમાં તેમના પર સમાન મૂલ્ય પ્રિન્ટ કરેલ હોય છે.
● કૂપન રેટ: આ નિશ્ચિત-આવકની સુરક્ષા પરનો વ્યાજ દર છે, જેમ કે બોન્ડ. બોન્ડ જારીકર્તાઓ તેમના બોન્ડના ફેસ વેલ્યૂના આધારે નિશ્ચિત વ્યાજ દરની ચુકવણી કરે છે. મોટાભાગના કિસ્સાઓમાં, વ્યાજ અર્ધ-વાર્ષિક ચૂકવવામાં આવે છે.
● જારી કરવાની તારીખ: જારી કરવાની તારીખ એ છે કે જ્યારે બોન્ડ જારી કરવામાં આવે છે અને વ્યાજ જમા થવાનું શરૂ થાય છે.
● મેચ્યોરિટીની તારીખ: તે તારીખ છે જ્યારે તમારા બોન્ડની મુદ્દલની ચુકવણી કરવામાં આવશે. ઓપન માર્કેટ પર બોન્ડ્સની ખરીદી અને વેચાણ તેમની મેચ્યોરિટીની તારીખ પહેલાં શક્ય છે. ધ્યાન રાખો કે મેચ્યોરિટીની તારીખમાં ફેરફાર તમને જારીકર્તા પાસેથી પ્રાપ્ત થયેલ પૈસાની રકમને અસર કરશે.
● ક્રેડિટ ક્વૉલિટી: સમયસર વ્યાજ અને મુદ્દલની ચુકવણી કરવાની ઇચ્છા જારીકર્તાની ક્ષમતા અને ઇચ્છા છે. બોન્ડની ક્રેડિટ રેટિંગ તેની ગુણવત્તા સૂચવે છે.
● માર્કેટ વેલ્યૂ: જ્યારે બોન્ડ ખરીદતા હોય ત્યારે બોન્ડધારક આ કિંમતની ચુકવણી કરે છે. આ અને તમારા બોન્ડના ફેસ વેલ્યુ વચ્ચે શું તફાવત છે? ફેસ વેલ્યૂથી વિપરીત, બોન્ડના માર્કેટ વેલ્યૂમાં વધઘટ થાય છે. વ્યાજ દરો અને અન્ય પરિબળો તેના વધારો અને ઘટાડાને અસર કરશે.
● યીલ્ડ ટુ મેચ્યોરિટી: બોન્ડની યીલ્ડ ટુ મેચ્યોરિટી એ તમને બોન્ડની ખરીદીની તારીખથી મેચ્યોર થાય ત્યાં સુધી પ્રાપ્ત થતા કુલ રિટર્નને દર્શાવે છે.
બોન્ડ્સ કેવી રીતે કામ કરે છે તેનું ઉદાહરણ
વિચારો કે XYZ એશિયામાં મોટી ટી કંપની ખરીદવા માંગે છે અને રોકાણકારો પાસેથી ₹100 કરોડ ઉધાર લેવા માંગે છે. તેના માર્કેટ મૂલ્યાંકનના આધારે, તે માને છે કે તે તેની 10-વર્ષની મેચ્યોરિટી તારીખ માટે 2.5% નો કૂપન રેટ સેટ કરી શકે છે. તે અર્ધ-વાર્ષિક પ્રો-રેટા વ્યાજ ચૂકવવાનું વચન આપે છે અને ₹1,000 ના સમાન મૂલ્ય પર બોન્ડ જારી કરે છે. તે ઇન્વેસ્ટમેન્ટ બેંક દ્વારા રોકાણકારોનો સંપર્ક કરે છે. ₹100 કરોડ એકત્ર કરવા માટે, XYZ એ ફી ચૂકવતા પહેલાં ₹1,000 પર 10 લાખ બોન્ડ વેચવું આવશ્યક છે.
દરેક INR 1,000 બોન્ડ પર વ્યાજ દર દર દર વર્ષે ₹ 25 છે. વ્યાજની ચુકવણીની અર્ધવાર્ષિક પ્રકૃતિને કારણે, દર છ મહિને ₹12.50 ની ચુકવણી કરવામાં આવશે. ₹1,000 10 વર્ષના અંતમાં પરત કરવામાં આવશે, અને જો બધું પ્લાન મુજબ જાય તો બોન્ડ અસ્તિત્વમાં રહેશે નહીં.
બોન્ડ રેટિંગ કેવી રીતે કામ કરે છે?
સ્ટાન્ડર્ડ એન્ડ પૂઅર્સ, મૂડીઝ અને ફિચ રેટિંગ્સ જેવી ક્રેડિટ રેટિંગ કંપનીઓ કંપની અને તેના બોન્ડ્સ માટે ક્રેડિટ રેટિંગ પ્રદાન કરે છે. "ઇન્વેસ્ટમેન્ટ ગ્રેડ" શબ્દ સૌથી વધુ કેલિબર બોન્ડ્સને દર્શાવે છે, જેમાં યુ. એસ. સરકાર દ્વારા જારી કરાયેલ અને અત્યંત વિશ્વસનીય વ્યવસાયો જેમ કે ઘણી ઉપયોગિતાઓનો સમાવેશ થાય છે. "ઉચ્ચ ઉપજ" અથવા "જંક" બોન્ડ્સ તે છે જે ઇન્વેસ્ટમેન્ટ ગ્રેડ નથી પરંતુ ડિફૉલ્ટમાં પણ નથી. રોકાણકારો આ બોન્ડ્સ પર મોટી કૂપન ચુકવણીની માંગ કરે છે કારણ કે ભવિષ્યમાં તેમનું ડિફૉલ્ટનું મોટું જોખમ હોય છે.
આંતરિક અને બાહ્ય વેરિયેબલ બંનેનો ઉપયોગ કરીને ફાઇનાન્શિયલ કંપનીઓ દ્વારા રેટિંગ બનાવવામાં આવે છે. બેંકનું કુલ ફાઇનાન્શિયલ સ્ટ્રેન્થ રેટિંગ, એક રિસ્ક ઇન્ડિકેટર જે દર્શાવે છે કે તેને ફાઇનાન્શિયલ સહાયની બહારની કેટલી સંભાવના છે, તે આંતરિક માપદંડમાંથી એક છે. રેટિંગ કંપનીના નાણાંકીય નિવેદનો અને નાણાંકીય આંકડાઓ પર આધારિત છે.
અન્ય રસ ધરાવતા પક્ષો સાથે નેટવર્ક, જેમ કે પેરેન્ટ કંપનીઓ, સ્થાનિક સરકારી સંસ્થાઓ અને વ્યવસ્થિત ફેડરલ સહાયની જવાબદારીઓ, અતિરિક્ત બાહ્ય અસરોના ઉદાહરણો છે. આ પક્ષોની ક્રેડિટ યોગ્યતાની તપાસ કરવી પણ આવશ્યક છે. વિવિધ બાહ્ય તત્વોના વિશ્લેષણ પછી વ્યાપક બાહ્ય સ્કોર નક્કી કરવામાં આવે છે. ઉદાહરણ તરીકે, બીબીબી એ અંતિમ ગ્રેડ છે જે આ ગ્રેડને "આંતરિક સ્કોર" માં ઉમેરવાથી પરિણમે છે
બોન્ડની કિંમત કેવી રીતે છે?
બોન્ડ્સની કિંમત તેમની વિશિષ્ટ લાક્ષણિકતાઓના આધારે હોય છે. કોઈપણ સાર્વજનિક રીતે ટ્રેડ કરેલી સુરક્ષાની જેમ, સપ્લાય અને માંગના આધારે બોન્ડની કિંમત દરરોજ બદલાય છે.
જો કે, બોન્ડના મૂલ્યો તર્કને અનુસરે છે. મેચ્યોરિટી માટે બોન્ડ રાખવાથી તમને તમારું મુદ્દલ વત્તા વ્યાજ મળશે; જો કે, તમારે તેને મેચ્યોરિટી પર રાખવાની જરૂર નથી. બોન્ડધારકો કોઈપણ સમયે ઓપન માર્કેટ પર તેમના બોન્ડ્સને વેચવા માટે સ્વતંત્ર છે, જ્યાં કિંમતોમાં વધઘટ થઈ શકે છે, કેટલીકવાર નાટકીય રીતે.
સેકન્ડરી માર્કેટમાં, બોન્ડની કિંમત તેમના ફેસ વેલ્યૂ અથવા પાર વેલ્યૂના આધારે હોય છે. તેમના ફેસ વેલ્યૂથી ઉપરના બોન્ડ્સનું ટ્રેડિંગ પ્રીમિયમ પર ટ્રેડ કરવાનું કહેવામાં આવે છે, જ્યારે બોન્ડ્સ તેમના ફેસ વેલ્યૂથી નીચે ટ્રેડિંગ કરે છે-પાર-ટ્રેડથી નીચે છૂટ પર. માર્કેટ વ્યાજ દરો અને ક્રેડિટ રેટિંગ કિંમતમાં મુખ્ય ભૂમિકા ભજવે છે.
ક્રેડિટ રેટિંગને ધ્યાનમાં લો: ઉચ્ચ-રેટેડ બોન્ડ્સ ઓછા-રેટેડ બોન્ડ્સ કરતાં ઓછા કૂપન (ઓછા નિશ્ચિત વ્યાજ દરો) ચૂકવે છે. નાના કૂપનના પરિણામે, બોન્ડની ઉપજ ઓછી હોય છે, જેનો અર્થ એ છે કે તમને રોકાણ પર ઓછું વળતર મળે છે. જો કે, જો તમારા ઉચ્ચ રેટિંગવાળા બોન્ડની માર્કેટની માંગ અચાનક ઘટી જાય, તો તે ડિસ્કાઉન્ટ પર ટ્રેડિંગ શરૂ કરશે. પરિણામે, તેની ઉપજ વધશે, અને ખરીદદારો બોન્ડના જીવન પર વધુ કમાશે કારણ કે ફિક્સ્ડ કૂપન દર ખરીદીની કિંમતના વધુ નોંધપાત્ર ભાગને રજૂ કરે છે.
બજારના વ્યાજ દરમાં જટિલ પરિસ્થિતિમાં ફેરફાર થાય છે. બોન્ડની ઉપજ બજારના વ્યાજ દરો સાથે વધે છે, પરિણામે બોન્ડની કિંમતોમાં ઘટાડો થાય છે. એક ભારતીય કંપની, ઉદાહરણ તરીકે, ₹1,000 ના બોન્ડ જારી કરે છે જે 5% કૂપન ધરાવે છે. આગામી વર્ષમાં, વ્યાજ દરો વધે છે, અને બજાર દરો સાથે રાખવા માટે, સમાન કંપની 5.5% ના કૂપન સાથે નવું બોન્ડ જારી કરે છે. નવા બોન્ડની 5% કૂપન સાથે બોન્ડ કરતાં ઓછી માંગ હશે.
જૂના 5% બોન્ડમાં ₹1,000 નો ઉપયોગ કરીને રોકાણકારો માટે પ્રથમ બોન્ડને આકર્ષક રાખવા માટે ₹900 ની છૂટ પર ટ્રેડ કરવામાં આવશે. નવા 5.5% બોન્ડના સમકક્ષ જૂના બોન્ડની ઉપજ બનાવવા માટે રોકાણકારોને ખરીદીની કિંમત પર છૂટ પ્રાપ્ત થશે.
બોન્ડની વિશેષતાઓ
1. ફેસ વેલ્યૂ: કંપની દ્વારા જારી કરાયેલ બોન્ડનું ફેસ વેલ્યૂ એક જ એકમની કિંમતને દર્શાવે છે. બોન્ડની કિંમતોનું વર્ણન કરવા માટે મુદ્દલ, નજીવી અથવા સમાન મૂલ્યની શરતોનો પણ ઉપયોગ કરી શકાય છે. પૂર્વનિર્ધારિત સમયની રકમ પછી, ઇશ્યૂઅર્સને રોકાણકારને તેમના પૈસા પાછા આપવા માટે કાયદા દ્વારા જરૂરી છે.
2. વ્યાજ અથવા કૂપન દર: બોન્ડની સમગ્ર મુદત દરમિયાન, બોન્ડ્સ નિશ્ચિત અથવા ચલ વ્યાજ દરો મેળવે છે જે નિયમિત ધોરણે લેણદારોને ચૂકવવામાં આવશે. કારણ કે પરંપરાગત રીતે કૂપનના રૂપમાં પેપર બોન્ડ પર વ્યાજ ચૂકવવામાં આવે છે, બોન્ડના વ્યાજ દરોને કૂપન દરો તરીકે પણ ઓળખવામાં આવે છે. બોન્ડના વ્યાજ દરો બોન્ડનો સમયગાળો અને જાહેર ડેબ્ટ માર્કેટમાં ઇશ્યૂઅરની સ્થિતિ સહિતના ઘણા પરિબળો દ્વારા નિર્ધારિત કરવામાં આવે છે.
3. બોન્ડની મુદત: શબ્દ, અથવા મુદત, બોન્ડ મેચ્યોરિટીની નીચેની સમયસીમાનું વર્ણન કરે છે. આ રોકાણકારો અને જારીકર્તાઓ વચ્ચેના ફાઇનાન્શિયલ ડેટ પરના એગ્રીમેન્ટ છે. લેણદાર અથવા રોકાણકાર માટે જારીકર્તાની કાનૂની અને નાણાંકીય જવાબદારીઓ માત્ર મુદતના અંત સુધી માન્ય છે.
4.ક્રેડિટ ક્વૉલિટી: કંપનીની સંપત્તિઓના લાંબા ગાળાના પ્રદર્શન પર લેણદારો વચ્ચેની સંમતિને બોન્ડની ક્રેડિટ ક્વૉલિટી તરીકે ઓળખવામાં આવે છે. તે કોઈ સંસ્થાના બોન્ડ્સમાં રોકાણકારો પાસે કેટલો વિશ્વાસ છે તેના પર આધારિત છે. બોન્ડ્સને ક્રેડિટ રેટિંગ સંસ્થાઓ દ્વારા રેટિંગ આપવામાં આવે છે જે સંભવિત છે કે કોઈ વ્યવસાય તેના દેવું પર ચુકવણી ચૂકી જશે.
5. ટ્રેડેબલ બોન્ડ: સેકન્ડરી માર્કેટ પર, બોન્ડ્સ ટ્રેડ કરી શકાય છે. પરિણામે, ચોક્કસ સમયગાળા દરમિયાન માલિકી વિવિધ રોકાણકારો વચ્ચે હાથ બદલી શકે છે. જ્યારે બજારની કિંમતો નજીવા મૂલ્યોને વટાવે છે, ત્યારે આ લેણદારો વારંવાર તેમના બોન્ડ્સને અન્ય સંસ્થાઓને વેચે છે જેથી તેઓ ઉચ્ચ ઉપજ અને વધુ સારી ક્રેડિટ રેટિંગ સાથે બોન્ડ મેળવી શકે.
નિષ્કર્ષ
તમે ફાઇનાન્શિયલ પ્રોફેશનલ સાથે કામ કરો છો કે પોતાને મેનેજ કરો છો તે ધ્યાનમાં લીધા વિના, તમારી ઇન્વેસ્ટમેન્ટ સ્ટ્રેટેજીમાં ફિક્સ્ડ-ઇન્કમ ઇન્વેસ્ટમેન્ટને આગળ રાખવું મહત્વપૂર્ણ છે. બોન્ડ્સ સારી રીતે વૈવિધ્યસભર ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયોના ભાગ રૂપે આવક અને સ્થિરતા પ્રદાન કરી શકે છે.