

5. મ્યુચ્યુઅલ ફંડની મર્યાદાઓ
 5paisa કેપિટલ લિમિટેડ
- 0 મિનિટમાં વાંચો
છેલ્લી અપડેટ: 18 સપ્ટેમ્બર 2026 - 11:26 am

મ્યુચ્યુઅલ ફંડ રોકાણ કરવાની સૌથી લોકપ્રિય રીતોમાંથી એક છે, ખાસ કરીને નવા રોકાણકારો માટે. તેઓ વૈવિધ્યકરણ, વ્યાવસાયિક મેનેજમેન્ટ અને સરળ ઍક્સેસ પ્રદાન કરે છે, જે તમામ નવા અને સક્રિય રોકાણકારોને આકર્ષિત કરે છે.
મ્યુચ્યુઅલ ફંડ, અન્ય તમામ ઇન્વેસ્ટમેન્ટ પ્રોડક્ટ્સની જેમ, સંપૂર્ણ નથી. ઘણા લોકો માત્ર લાભો સાથે ચિંતિત છે, જે લાંબા ગાળાના રિટર્ન, સુગમતા અથવા ખર્ચને અસર કરી શકે તેવા ખામીઓને અવગણે છે.
આ બ્લૉગમાં, અમે મ્યુચ્યુઅલ ફંડની પાંચ મર્યાદાઓને વટાવીશું જે તમામ રોકાણકારોએ રોકાણ કરતા પહેલાં જાણવી જોઈએ.
 ભારતીય બજારોમાં ઇન્વેસ્ટ કરો અને 5paisa સાથે ભવિષ્યની ક્ષમતાને અનલૉક કરો!
મ્યુચ્યુઅલ ફંડ શું છે?
મ્યુચ્યુઅલ ફંડ ઘણા રોકાણકારો પાસેથી પૈસા એકસાથે લાવે છે અને તેને સ્ટૉક, બૉન્ડ અથવા બંને જેવી સંપત્તિઓમાં રોકાણ કરે છે. પ્રોફેશનલ મેનેજર્સ રોકાણ વિશે નિર્ણયો લે છે જે ફંડને તેના લક્ષ્યો સુધી પહોંચવામાં મદદ કરે છે.
મ્યુચ્યુઅલ ફંડ કેવી રીતે કાર્ય કરે છે?
મ્યુચ્યુઅલ ફંડમાં રોકાણ કરવામાં ફંડના એકમો ખરીદવાનો સમાવેશ થાય છે.
- આ એકમો દર્શાવે છે કે ફંડની કુલ સંપત્તિ તમારી કેટલી છે.
- દરેક એકમનું મૂલ્ય એનએવી (નેટ એસેટ વેલ્યૂ) તરીકે ઓળખાય છે, અને તે બજારની કામગીરીના આધારે દરરોજ બદલાય છે.
- દરેક રોકાણકારને તેઓ કેટલું મૂકે છે તેના આધારે નફા અને નુકસાનનો હિસ્સો મળે છે.
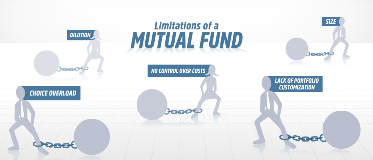
મ્યુચ્યુઅલ ફંડની ટોચની 5 મર્યાદાઓ
મ્યુચ્યુઅલ ફંડ ભારતમાં સૌથી વધુ લોકપ્રિય ઇન્વેસ્ટમેન્ટ વિકલ્પોમાંથી એક છે, ખાસ કરીને નવા અને લાંબા ગાળાના રોકાણકારો માટે. તેઓ SIP સાથે વિવિધતા, પ્રોફેશનલ ફંડ મેનેજમેન્ટ અને ઓછા પ્રવેશ અવરોધો પ્રદાન કરે છે. જો કે, તેઓ તમામ ઇન્વેસ્ટમેન્ટ હેતુઓ માટે રિસ્ક-મુક્ત અથવા યોગ્ય નથી.
ઇન્વેસ્ટમેન્ટ કરતા પહેલાં, માત્ર લાભો જ નહીં પરંતુ મ્યુચ્યુઅલ ફંડની ખામીઓને પણ સમજવું મહત્વપૂર્ણ છે જેથી તમે તમારી ફાઇનાન્શિયલ જરૂરિયાતો, રિસ્ક સહનશીલતા અને ઇન્વેસ્ટમેન્ટની ક્ષિતિજના આધારે માહિતગાર નિર્ણયો લઈ શકો.
અહીં મ્યુચ્યુઅલ ફંડની પાંચ મર્યાદાઓ છે, જે દરેક રોકાણકારને ધ્યાનમાં લેવી જોઈએ.
1. તમારા પૈસા પર મર્યાદિત નિયંત્રણ
જ્યારે તમે મ્યુચ્યુઅલ ફંડમાં ઇન્વેસ્ટ કરો છો, ત્યારે તમે ફંડ મેનેજરને નિર્ણયો લેવા માટે સત્તા આપો છો. આનો અર્થ એ છે કે, જો તમારી પાસે અલગ માર્કેટ આઉટલુક હોય, તો પણ તમે તમારા માટે ચોક્કસ શેરો અથવા ક્ષેત્રો પસંદ કરી શકતા નથી.
તે શા માટે મહત્વપૂર્ણ છે:
તમારા પૈસા એવા વ્યવસાયો અથવા ઉદ્યોગોમાં સમાપ્ત થઈ શકે છે જે તમે પસંદ કરતા નથી. વ્યક્તિગત અથવા બજારની પસંદગીઓને કારણે ફંડ રિયલ એસ્ટેટ અથવા તેલ અને ગેસમાં વધુ પૈસા રોકાણ કરી શકે છે, ભલે તમે ઇચ્છતા ન હોવ.
ઉદાહરણ:
જો તમે ઇક્વિટી ફંડમાં રોકાણ કરો છો અને ફંડ મેનેજર મંદી પહેલાં જ ચક્રીય શેરોના સંપર્કમાં વધારો કરે છે, તો તમે નિર્ણય સાથે અટવાઈ જાઓ છો. જ્યાં સુધી તમે ફંડથી સંપૂર્ણપણે બહાર નીકળતા નથી ત્યાં સુધી તમે ફાળવણી બદલી શકતા નથી.
ઇન્વેસ્ટમેન્ટ કરતા પહેલા મ્યુચ્યુઅલ ફંડની ઇન્વેસ્ટમેન્ટ રણનીતિ અને ઇન્વેસ્ટમેન્ટ અંગે ચર્ચા કરો. જો તમે નિયંત્રણ પસંદ કરો છો, તો સીધા સ્ટૉક રોકાણ અથવા ઇટીએફ જુઓ.
2. ખર્ચ રેશિયો તમારા રિટર્નને ખાઈ શકે છે
મ્યુચ્યુઅલ ફંડ એક્સપેન્સ રેશિયો તરીકે ઓળખાતી વાર્ષિક ફી વસૂલ કરે છે, જે ફંડ મેનેજમેન્ટ, માર્કેટિંગ, વિતરણ અને ઍડમિન ખર્ચને કવર કરે છે. આ ફી દર વર્ષે તમારા રોકાણમાંથી કાપવામાં આવે છે-જો ફંડ ખરાબ પ્રદર્શન કરે તો પણ.
તે શા માટે મહત્વપૂર્ણ છે:
જ્યારે તમારો ખર્ચ રેશિયો વધે ત્યારે તમારું ચોખ્ખું રિટર્ન ઘટે છે. તમારા લાંબા ગાળાના રોકાણમાં 1% થી 2% નો તફાવત તમારી એકંદર સંપત્તિ પર મોટી અસર કરી શકે છે.
- ધારો કે બે ફંડ 12% કુલ વાર્ષિક રિટર્ન કમાવે છે.
- ફંડ A માં 1% એક્સપેન્સ રેશિયો અને 11% નું ચોખ્ખું રિટર્ન છે.
- ફંડ B નો ખર્ચ રેશિયો 2.25% છે, જે 9.75% નું ચોખ્ખું રિટર્ન આપે છે.
- ₹5 લાખનું ઇન્વેસ્ટમેન્ટ 15 વર્ષમાં નોંધપાત્ર તફાવત તરફ દોરી શકે છે.
ટિપ: હંમેશા એક્સપેન્સ રેશિયોની તુલના કરો, ખાસ કરીને સમાન કેટેગરીમાં ફંડ માટે. Index ફંડ્સ અને ઇટીએફમાં સામાન્ય રીતે ઘણી ઓછી ફી હોય છે.
3. તમે હજુ પણ બજારના જોખમોનો સામનો કરી રહ્યા છો
ઘણા લોકો માને છે કે મ્યુચ્યુઅલ ફંડ "જામીન" છે કારણ કે તેઓ વૈવિધ્યસભર છે. જ્યારે તે અંશતઃ સાચું છે, તેઓ હજુ પણ સિસ્ટમિક માર્કેટ મ્યુચ્યુઅલ ફંડ જોખમો-ખાસ કરીને ઇક્વિટી ફંડ્સ સાથે સંપર્કમાં છે.
તે શા માટે મહત્વપૂર્ણ છે: વ્યાપક બજારમાં સુધારા દરમિયાન શ્રેષ્ઠ સંચાલિત ફંડ પણ મૂલ્ય ગુમાવશે. વૈવિધ્યકરણ જોખમ ઘટાડે છે પરંતુ તેને દૂર કરતું નથી.
માર્ચ 2020 માં, જ્યારે કોવિડ-19 બજારમાં પ્રવેશ કર્યો, ત્યારે મોટાભાગના ઇક્વિટી મ્યુચ્યુઅલ ફંડોએ તેમના મૂલ્યના 25% થી 35% ગુમાવ્યા. આમાં ઉચ્ચ ગુણવત્તાવાળા શેરો ધરાવતા ભંડોળનો સમાવેશ થાય છે.
ટિપ: તમારી રિસ્ક સહનશીલતા સાથે મેળ ખાતો ફંડ પસંદ કરો. જો તમે અસ્થિરતા ઘટાડવા માંગો છો, તો સંતુલિત અથવા ડેબ્ટ ફંડમાં રોકાણ કરવાનું વિચારો; જો કે, તેઓ કેટલાક રિસ્ક ધરાવે છે.
4. રિટર્નની ગેરંટી નથી
મ્યુચ્યુઅલ ફંડ રિટર્ન સરકારી કાર્યક્રમો અથવા ફિક્સ્ડ ડિપોઝિટથી વિપરીત એક ફંડથી બીજા ફંડમાં ખૂબ જ અલગ હોઈ શકે છે. તેઓ અર્થતંત્ર, પસંદ કરેલ ક્ષેત્ર, ફંડ મેનેજરનું જ્ઞાન અને બજારની કામગીરી પર આધારિત છે.
તે શા માટે મહત્વપૂર્ણ છે:
ઘણા રોકાણકારો સતત 12-15% રિટર્નની અપેક્ષા ધરાવતા મ્યુચ્યુઅલ ફંડમાં પ્રવેશ કરે છે. વાસ્તવમાં, પરફોર્મન્સમાં વધઘટ થાય છે-ક્યારેક વર્ષો સુધી.
ઉદાહરણ:
મિડ-કેપ ફંડ એક વર્ષ 20% અને આગામી -5% પરત કરી શકે છે. ડેબ્ટ ફંડ ક્રેડિટ ડિફોલ્ટનો સામનો કરતા પહેલાં વર્ષોથી સ્થિર વળતર પેદા કરી શકે છે (જેમ કે 2018 માં IL એન્ડ એફએસ સાથે થયું હતું).
ટિપ: ધ્યાનમાં રાખો કે મ્યુચ્યુઅલ ફંડ માર્કેટ-લિંક્ડ પ્રૉડક્ટ છે. માત્ર ભૂતકાળના પરફોર્મન્સ અથવા ઑનલાઇન રેન્કિંગ પર આધાર રાખશો નહીં. લાંબા ગાળાના સાતત્ય અને ફંડના ફંડામેન્ટલ્સને ધ્યાનમાં લો.
5. એક્ઝિટ લોડ અને ટૅક્સના નિયમો ચોખ્ખા લાભને ઘટાડી શકે છે
જો તમે ઇક્વિટી ફંડ માટે સામાન્ય રીતે એક વર્ષની અંદર ચોક્કસ સમયગાળાની અંદર તમારા ઇન્વેસ્ટમેન્ટને રિડીમ કરો છો, તો કેટલાક મ્યુચ્યુઅલ ફંડ એક્ઝિટ લોડ તરીકે ઓળખાતા પેનલ્ટી લગાવે છે. વધુમાં, લાભો મૂડી લાભ ટૅક્સ માટે જવાબદાર છે.
તે શા માટે મહત્વપૂર્ણ છે:
મ્યુચ્યુઅલ ફંડના ગેરફાયદામાં જો પૈસા ટૂંક સમયમાં ઉપાડી લેવામાં આવે તો રિટર્નનો એક ભાગ ગુમાવવાની ક્ષમતા શામેલ છે. ઘણા રોકાણકારો તેમના એકંદર નફાની ગણતરી કરતી વખતે ટૅક્સની અવગણના કરે છે.
ઉદાહરણ:
જો તમે એક વર્ષની અંદર ઇક્વિટી મ્યુચ્યુઅલ ફંડ યુનિટ રિડીમ કરો છો, તો તમને 1% એક્ઝિટ લોડ થઈ શકે છે.
તમારા નફા પર 15% નો શોર્ટ-ટર્મ કેપિટલ ગેઇન (એસટીસીજી) ટૅક્સ.
સમય જતાં, આ ફી તમારા ચોખ્ખા રિટર્નને ઘટાડી શકે છે.
ટિપ: તમારા હોલ્ડિંગ સમયગાળાને સાવચેતીપૂર્વક પ્લાન કરો. એક વર્ષથી વધુ સમય માટે ઇક્વિટી ફંડ હોલ્ડિંગ ટૅક્સ ઘટાડે છે (₹1 લાખથી 10% નું એલટીસીજી) અને એક્ઝિટ લોડને ટાળવામાં મદદ કરે છે.
નિષ્કર્ષ
મ્યુચ્યુઅલ ફંડ રોકાણ કરવાની એક લોકપ્રિય રીત છે, ખાસ કરીને માત્ર શરૂઆત કરતા લોકો માટે. However, as with all financial products, there are some limitations of mutual funds to be aware of when using a Mutual fund app. ઇન્વેસ્ટમેન્ટ વિવિધ કારણોસર નિષ્ફળ થઈ શકે છે, જેમાં બજારના જોખમો, વધઘટનું વળતર અને ટૅક્સ અથવા એક્ઝિટ ફી શામેલ છે. જોકે તમારે મ્યુચ્યુઅલ ફંડ સાથે સંકળાયેલા જોખમોથી વાકેફ રહેવું જોઈએ, તેનો અર્થ એ નથી કે તમારે તેનો સંપૂર્ણપણે ઉપયોગ કરવાનું ટાળવું જોઈએ. તેનો અર્થ એ છે કે સ્માર્ટ, વધુ માહિતગાર નિર્ણયો લેવા.
વારંવાર પૂછાતા પ્રશ્નો
શું નવા રોકાણકારો માટે મ્યુચ્યુઅલ ફંડ સુરક્ષિત છે?
મારે મ્યુચ્યુઅલ ફંડમાં કેટલા પૈસાની જરૂર છે?
જો હું મ્યુચ્યુઅલ ફંડમાં રોકાણ કરું, તો શું હું પૈસા ગુમાવી શકું છું?
મ્યુચ્યુઅલ ફંડ પર રિટર્નનો રેટ શું છે?
મારે મ્યુચ્યુઅલ ફંડમાં કેટલા સમય સુધી રોકાણ કરવું જોઈએ?
- સીધા ₹20 બ્રોકરેજ
- નેક્સ્ટ જનરેશન ટ્રેડિંગ
- ઍડ્વાન્સ્ડ ચાર્ટિંગ
- ઍક્શન કરી શકાય તેવા વિચારો
5paisa પર પ્રચલિત
01
5paisa કેપિટલ લિમિટેડ
 વર્દા ખાડે
ડિસ્ક્લેમર: સિક્યોરિટીઝ માર્કેટમાં રોકાણ બજારના જોખમોને આધિન છે, રોકાણ કરતા પહેલાં તમામ સંબંધિત ડૉક્યૂમેન્ટ કાળજીપૂર્વક વાંચો. વિગતવાર ડિસ્ક્લેમર માટે કૃપા કરીને અહીં ક્લિક કરો.